












13
9
招商「燃力虎」,最强养老年金?
2022-09-13 18:41:50
1点赞
3收藏
0评论
一、
不久前,招商仁和人寿上线了新品养老年金险——燃力虎。
备案名叫和乐颐生,分为两个版本:
计划一:保证领取已交保费;
计划二:保证领取20年。
算是比较主流的“玩法”,像明爱金彩、百岁人生和星海赢家都这么分的。
更多产品详情如下:
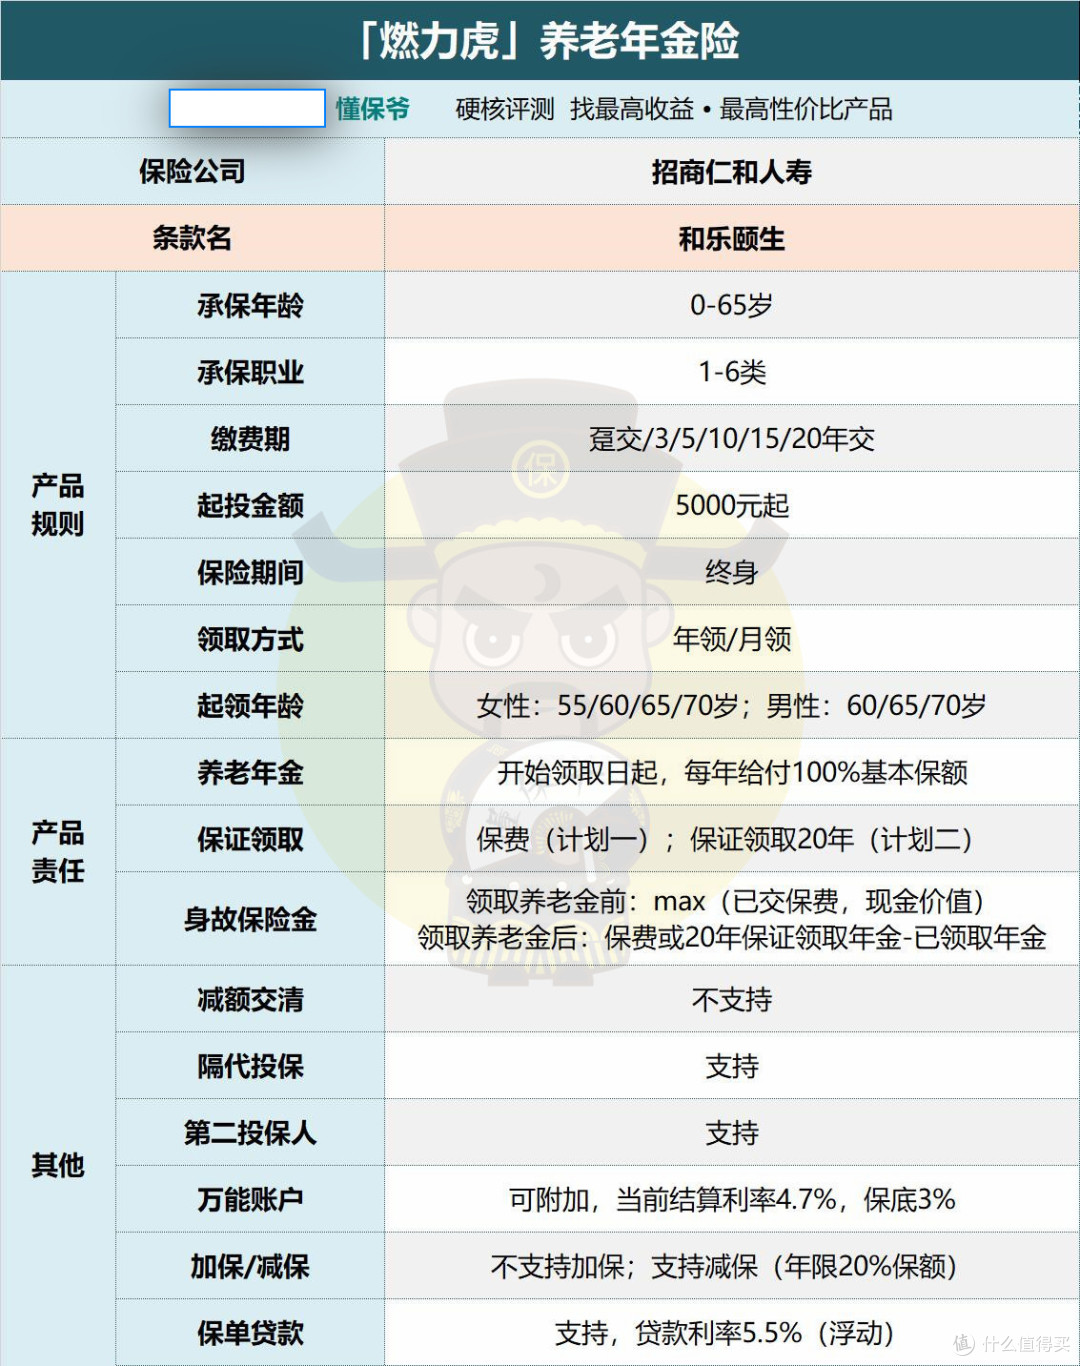
先不提养老金收益怎么样,
就产品层面来看,燃力虎有3个优点:
1、可变更领取年龄
例如买时选了60岁开始领取养老金,快要领取了,觉得不急着用,可以晚些领,就能变更到65岁或者更晚开始领取;
2、终身有现金价值
现金价值即退保金,意义在于急用钱时,可以通过退保取钱来应急。
像有些年金险在领取年金后,就没有现金价值了,燃力虎终身都有现金价值,意味着任何时间退保都取回一笔钱;
3、可附加万能账户
燃力虎可以附加招商仁和的招管家万能账户,可以把闲钱放进去增值。
目前结算利率4.7%,保底利率3%,是一款相当优秀的万能险,适合短期理财。
并且招管家没有其他同类产品动辄几十万的购买门槛,燃力虎保费多少,招管家就能买它保费的2倍,非常实用。
其他就没啥了,
支持隔代投保、第二投保人、居家养老护理等算是小优点,重点还是来看养老金收益怎么样。
二、
以40岁女性,年交10万,交5年为例,
对比当前第一梯队的养老年金险(每款都是市面顶级水平的养老年金):


60岁领取时的各产品对比
结合我们常说的3个养老金挑选标准(👉养老年金险,看这3点就够了):
1、养老金(到领取时间后,每年领取的金额);
所有产品中,明爱金彩-计划一最高。
不过在保证领取20年产品中,养多多2号当前最高,其他产品或多或少都低一些。
2、身故金(一般指领取年金后的身故金,也叫保证领取金额);
就经验来看,保证领取期限20年左右最好,过短没效果,过长就成了终身寿。
它的意义,在于让养老金这笔家庭大额开支,不至于因意外失去收益,还让本金随通胀贬值了。
例如明爱金彩和燃力虎的计划一,领取金额不错,可开始领取后身故只能赔已交保费。
就有可能导致资金投入几十年,最终只能拿回本金,这就非常亏了。
其他的,像燃力虎-计划二、养多多、福满满等都是保证领取20年,一个水平,该项不分高下。
3、退保金(即退保能拿回来的钱 = 保单的现金价值)。
万一急用钱不想持有了,这个退保金(现金价值)决定能拿回来多少钱。
综合来看,这点燃力虎目前最好,终身都有不低的现金价值。
福满满和养多多2号,现金价值可持续到85岁,也还不错。
其他几款这项就比较平庸了,甚至明爱金彩计划一,开始领取后现金价值直接归零,就只能一条道走到黑,不能退保拿钱应急了。
看下来,没有哪款产品特别突出。
哪款养老金值得买,最后还得通过分析生存总收益等具体数据来判断。
三、
经测算,几款养老年金险不同年龄的生存总收益如下(含现价):

到70岁,星海赢家生存总收益最高,IRR最高,有3.22%,这一年也是它有现金价值的最后一年,此后就“泯然众险”了;
不过这里讨论意义不大,没谁买养老金就领这几年,70岁就结束的话,所有养老年金险都不如增额终身寿险,增额寿IRR高达3.49%。
到80岁,光明慧选-定期版生存总收益最高,IRR高达3.68%,这里就比增额寿要高了;
这是由于光明慧选-定期版只能领取20年养老金,到期会给一笔满期金(给付未来10年养老金),之后就不能领取了。
到90岁,领取养老金燃力虎-计划一最高,但实际收益率IRR则是明爱金彩-计划一登顶;
原因是燃力虎只在90岁退保领了一笔钱,而明爱金彩前期每年养老金都高很多,IRR就会高一些。
当然,以上仅仅是生存总利益,没有考虑身故,具体到选品上,还得结合在一起看。
先说说大家养老两兄弟,「养多多2号」和「福满满」。
这俩都支持20年保证领取,领取金额也高,现金价值持续到85岁够用,还可对接大家旗下高端养老社区。
福满满有祝寿金,长寿人群买比养多多2号更赚,总之都属于标准的水桶型产品,各项都不突出,但各项也都不差。
其次是「光明慧选」,
这款产品终身版领取可能较上面两款低一些,但也没有低太多,优点是运营规则成熟,养老社区门槛低;
它的定期版则非常适合对长寿不自信,感觉领到80岁左右就差不多的人群,
此后虽然没养老金了,但80岁时还有未来10年的一次性满期金,IRR高达3.68%,论收益当前第一,只是万一80岁前身故,这笔满期金就没了。
接着是「明爱金彩」和「星海赢家」,
这俩星海赢家优势在70岁前,不算首选;
明爱金彩最特别的是计划一,缺点优点都很明显,一旦领取就只能一直领取下去了,但领取金额很高。
该特性我认为适合只想领得多、不在乎身故金,如丁克群体、不婚主义者等,
极致领取,养老金最多,没其他目的,单纯为了养老,活越久越赚;
最后谈谈「燃力虎」这款新品。
无论计划一还是计划二,相比同类产品,纸面领取金额都略低一些(实际没低多少)。
不过终身都有不低的现金价值,随时能可退一笔钱出来花或应急,还能在领取前变更开始领取年龄,非常灵活(也是目前终身有现金价值产品里领取最高的)。
加上保底3%、结算4.7%的万能账户,没有门槛限制,最高可追加2倍燃力虎的总保费,竞争力非常足。
养老金不像增额寿,不可能存在某款产品适合所有人买,就像以上产品,没有哪款是三项全能的。
就目前看,买养老金,一定是权衡利弊后,选出最优解。
至于怎么选,上面说了很多,大家应该有专属自己的答案。