














16
18
降准降息,房奴翻身有望?
2025-05-12 17:15:55
23点赞
5收藏
5评论
### 降准降息,房奴真能"翻身"?冷静看清这5点!
#### 1. 月供减少≠压力消失
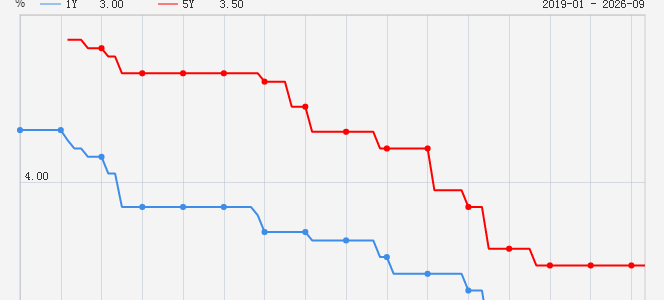
- 以100万贷款为例,利率降0.25%,月供仅省约 150元,对高负债家庭杯水车薪。
- 警惕:部分银行仅对新贷款调息,存量房贷需次年生效,别被营销话术误导。
#### 2. 房价可能"明降暗涨"
- 政策刺激下,开发商可能 取消折扣(如从"85折"回归原价),实际购房成本未降。
- 对策:对比政策前后 备案价+实际成交价,别被"促销氛围"冲昏头。
#### 3. 提前还贷潮或再现
- 存款利率同步下调,理财收益缩水,更多人会选择 提前还贷,银行可能增设 违约金/预约排队 等限制。
- 建议:算清 剩余利息vs投资收益,再决定是否提前还。
#### 4. 二套房"松绑"≠门槛低
- 虽利率下调,但核心城市 二套首付比例仍高达40%-60%,置换改善族资金压力依然大。
- 注意:部分城市"认房不认贷"政策可能随时调整,勿盲目加杠杆。
#### 5. 就业与收入才是硬道理
- 若经济下行导致裁员降薪,再低的利率也难还贷。
- 关键:评估自身 职业稳定性+应急储蓄(至少备足6个月月供),避免断供风险。
理性建议:
- 刚需可择机上车,但避免超负荷借贷;
- 投资者需警惕 "政策市"短期波动,长期看人口与产业基本面。
一句话:降息是止痛药,不是救命丹,现金流安全比利率更重要!











muxiyiyi
校验提示文案
我叫MT188
校验提示文案
景星L
校验提示文案
景星L
校验提示文案
我叫MT188
校验提示文案
muxiyiyi
校验提示文案