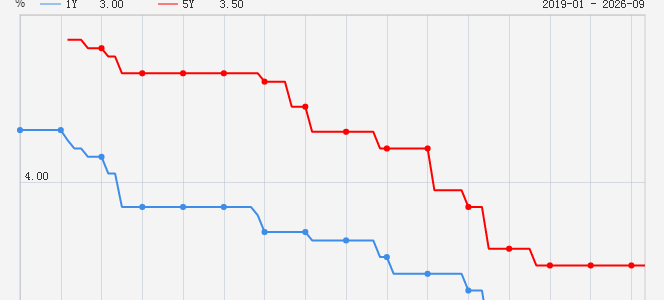
9月20日上午9点,很多人的"LPR闹钟"又响了:1年期3.0%,5年期以上3.5%,纹丝不动。这是LPR连续第16个月按兵不动——自2025年5月那回下调10个基点之后,一分钱没动过。新华网央视财经

而就在前一天,9月19日,美联储宣布加息25个基点,利率目标区间抬到3.75%~4.00%,2023年7月以来第一次加息;欧央行、日央行也先后在今年6月和9月加过。外面加息、里面冻结,社区里当场吵开:知乎高赞回答认定"美联储未来加息概率很大,人民币不太可能降息,已经错过快速降息窗口";另一边则反问,出口已经连续三个月站在20%附近、人民币还面临升值压力,这难道不是治理消费不足最好的降息窗口期?东方财富网知乎
谁也没说服谁。但比起"降不降"的争论,今天新闻里藏着一个更值得存贷两组人都看清的事实:基准没动,但你真正付出的房贷利率——这16个月一直在动,而且正在往低走。
锚没动≠价没动
LPR只是定价参照,你的实际房贷利率=基准+加点(可以是负数)。这16个月里,被一点点压下去的,是加点这一截。
央行数据:今年8月,全国新发放个人住房贷款加权平均利率约3.1%,比5年期以上LPR低了40个基点,处在历史低位。落到城市里更直接:以广州为例,中行、工行、建行、邮储等主流银行首套房贷最低可按3%执行;渣打、汇丰等外资行能给到2.7%——比基准整整低80个基点,不过它设了大额金融资产门槛,面向特定合作楼盘的优质客户,不是普惠价。公积金经过今年1月的批量下调后,首套5年期以上利率已统一降至2.6%,广州等地存量公积金贷款同步执行,和商贷的利差进一步收窄。东方财富网界面新闻
再看存量端:经过多轮批量调整,存量房贷利率普遍降到3.2%~4%,但2021年前后高位上车、至今仍背着4%以上利率的人并不罕见。
所以这16个月的核心矛盾根本不是"没降",而是降得不均匀:基准统一冻结,加点各行、各城、各人不同,新老房价差就这么重新拉开了。
锚为什么动不了?三本账,一本比一本难
第一本:定价底本身是冻的。LPR是在7天期逆回购利率基础上加点报价形成的,这个主要政策利率自2025年5月下调后,同样连续16个月停在1.40%。地基没动,楼面的LPR自然难动。东方财富网

第二本:银行账本顶不住。今年二季度末,商业银行净息差1.41%——较一季度回升0.01个百分点,终结了2022年以来的单边下行,但仍趴在历史低位。上半年商业银行净利润1.2万亿元,同比还在降(-0.6%)。招联首席经济学家董希淼的话很直白:息差1.41%这个位置,报价行"主动压缩加点的意愿不足"。民生银行温彬的判断更进一层:8月新发放房贷利率已经延续低位、物价小幅回升,贷款实际利率已边际回落——“直接下调政策利率的必要性不高”。东方财富网知乎东方财富网
第三本:外部有约束,但没锁死。美联储加息确实加大了中美利差倒挂,但东方金诚王青点出了关键差异:1-8月国内CPI累计同比只有0.9%,同期美国3.3%、欧元区2.7%——物价方向根本不同,决定了国内外货币政策走的是两个方向;加上我国债市以境内投资者为主,外资流出的实际冲击有限。知乎
翻译成人话:不是不想降,是银行的账本暂时不支持马上降;也不是怕美联储,是我们0.9%的通胀给自己留了"不跟"的后门。
年内还有戏吗?专家已经开始报价,等的成本得先算清
目前卖方观点分三档:王青不排除年底前降息10个基点、降准0.5个百分点,带动LPR跟进下调,认为这是年底前促消费、稳投资的一个发力点。董希淼预计路径更可能是"先降准、再择机下调政策利率10个基点,LPR跟进的降幅或只有5个基点左右"。知乎那派则干脆看全年不降。东方财富网知乎
共识是没有共识。那就直接把你的钱算出来:按100万贷款、30年、等额本息,当前利率贴着3.5%基准走的人,就算LPR跟进降10个基点,月供也只从4490元降到约4434元——一个月56块;降5个基点,28块。
而另一个数字:如果你的存量利率还在4%,哪怕不能一步到新发的3.1%,只是挪到3.2%附近,月供也要少450元上下;能重定价到3.1%,月供少504元、30年总利息少近18万。
等基准降,是小钱;修新老价差,才是大钱。"每月20号党"的优先级,应该反过来排。
别等LPR,这三条路才真正动你的利率
路一:去谈协商降息/置换——8·28开的窗口一直开着。央行、金融监管总局8月28日联合印发的文件写明:借款人可与银行协商变更存量浮动利率房贷的合同利率,或申请新发放浮动利率贷款置换存量贷款。很多人默认"银行不会理我",但数据投了相反票:今年上半年全国个人住房贷款余额净减少7163亿元,提前还本是主要拉动之一——有钱人已经先动手了,知乎上lpr一年多没降了、存量房是不是只能尽快提前还贷的提问下面,最高票回答就一句:反正我提前换了,趁现在还有钱还。银行在"留客"问题上未必有你想象的高冷。带着你的还款记录和别家报价去谈,前提是浮动利率合同、征信干净。东方财富网知乎

路二:管住你的重定价日。存量利率=LPR+加点,基准部分只有一个渠道落到你头上:重定价日。多数合同是每年1月1日,一部分是放款对应日;而自2024年11月起,重定价周期已经可以自主选择3个月、6个月或1年,整个贷款存续期内仅可调一次。假如年内真的宣布降息,要等到你的重定价日之后,月供才实打实变小——别在公告当天白高兴,也别在重定价日之前按旧利率做全年的现金流规划。界面新闻
路三:提前还贷?先把两边的钱摆平再谈。融360监测:2026年7月银行整存整取三年期平均利率1.683%、五年期1.560%。你的贷款利率若在4%以上,100万一年利息4万,同样一笔钱存三年一年只有1.68万——付给银行的比银行付你的多一倍还多,这种情况下提前还贷确实是"确定性的2个点收益"。但动手前留足6-12个月的家庭现金流,为了赚息差把应急金打光,输掉的不是利差,是安全垫。东方财富网
下一次见:10月20日,盯四个信号
距下一期LPR发布只剩一个月。在那之前值得盯的:一是10月重要会议和三季度经济数据会不会把"加大逆周期调节"说得更实;二是7天逆回购1.40%动不动——政策利率一动,LPR一个月内大概率跟进;三是三季报的净息差会不会在1.41%基础上继续修复,息差越缓,报价行越有余地;四是美联储11-12月议息会不会继续鹰。
四个灯全灭,"第17次落空"就照单全收;亮任何一个,才值得重新排一遍你的利率、重定价日和那笔要不要提前还的钱。
(本文为公开财经数据与政策信息梳理,仅作为个人资金规划参考,不构成任何投资或借贷建议。)














