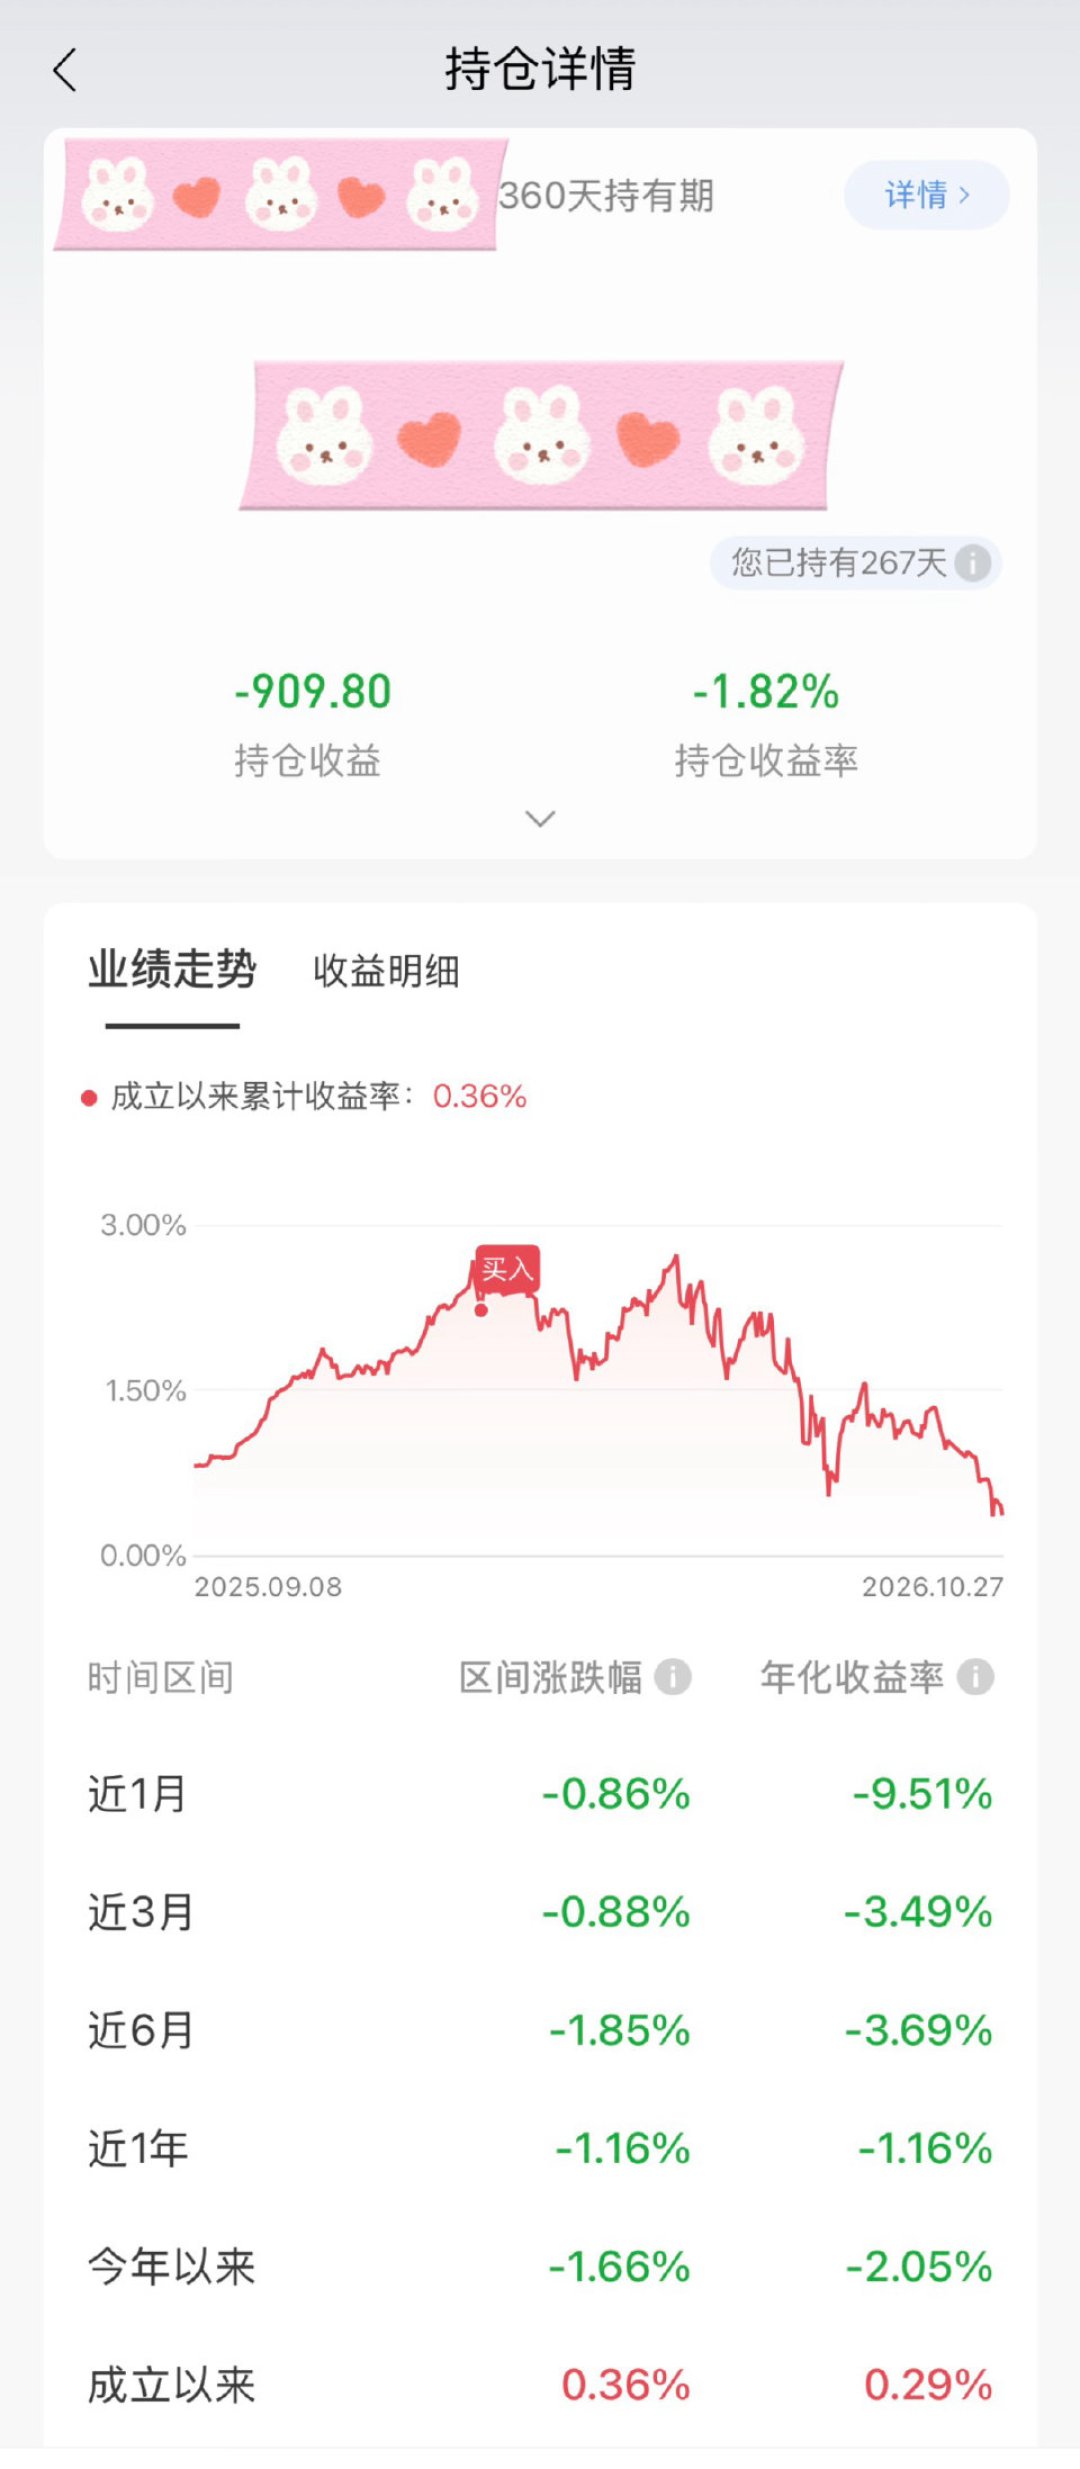
打开银行APP的理财页面,平时每天进账几十上百,11月1日再打开,一位国有大行投资者看到的是单日浮亏3000多元。社交平台上,"一天亏掉一个月收益"成了这几天最扎心的说法。有人晒出网商银行一天-8000。最扎心的是一位妈妈——连女儿小天才手表里的零花钱都亏了。下面这张晒出来的R2持仓截图,业绩曲线在10月末直接跳水。知乎东方财富小红书
发生了什么
10月30日,A股、债市、黄金罕见同一天往下走,上演"股债金三杀",30年期国债期货主力合约单日跌0.94%。知乎东方财富
导火索是珠海华发的信用舆情,市场担心它还钱。但华发已公告安排两笔公开债付息、合计约5500万元,兑付正常。真正把跌幅放大的,是债市自己涨得太久:信用利差压到历史低位、久期拉到高位,止盈盘堆得满满,碰一下就洒。东方财富
数据更直观:30948只公募理财产品里,47%近一周录得负收益。不过81.2%的产品波动在±0.1%以内,破净率仅1.46%——大面积微亏、小面积重挫,远没到伤筋动骨。东方财富
谁在流血,哪里流血
现金管理类、短债类:基本没受伤,照常给收益;
纯固收:开始飘绿,多数亏在0.1%以内,但41.65%录得负收益。东方财富
“固收+”:近一半在亏,塞了股票、可转债、行业ETF的伤得最重,权益类平均跌4.54%。
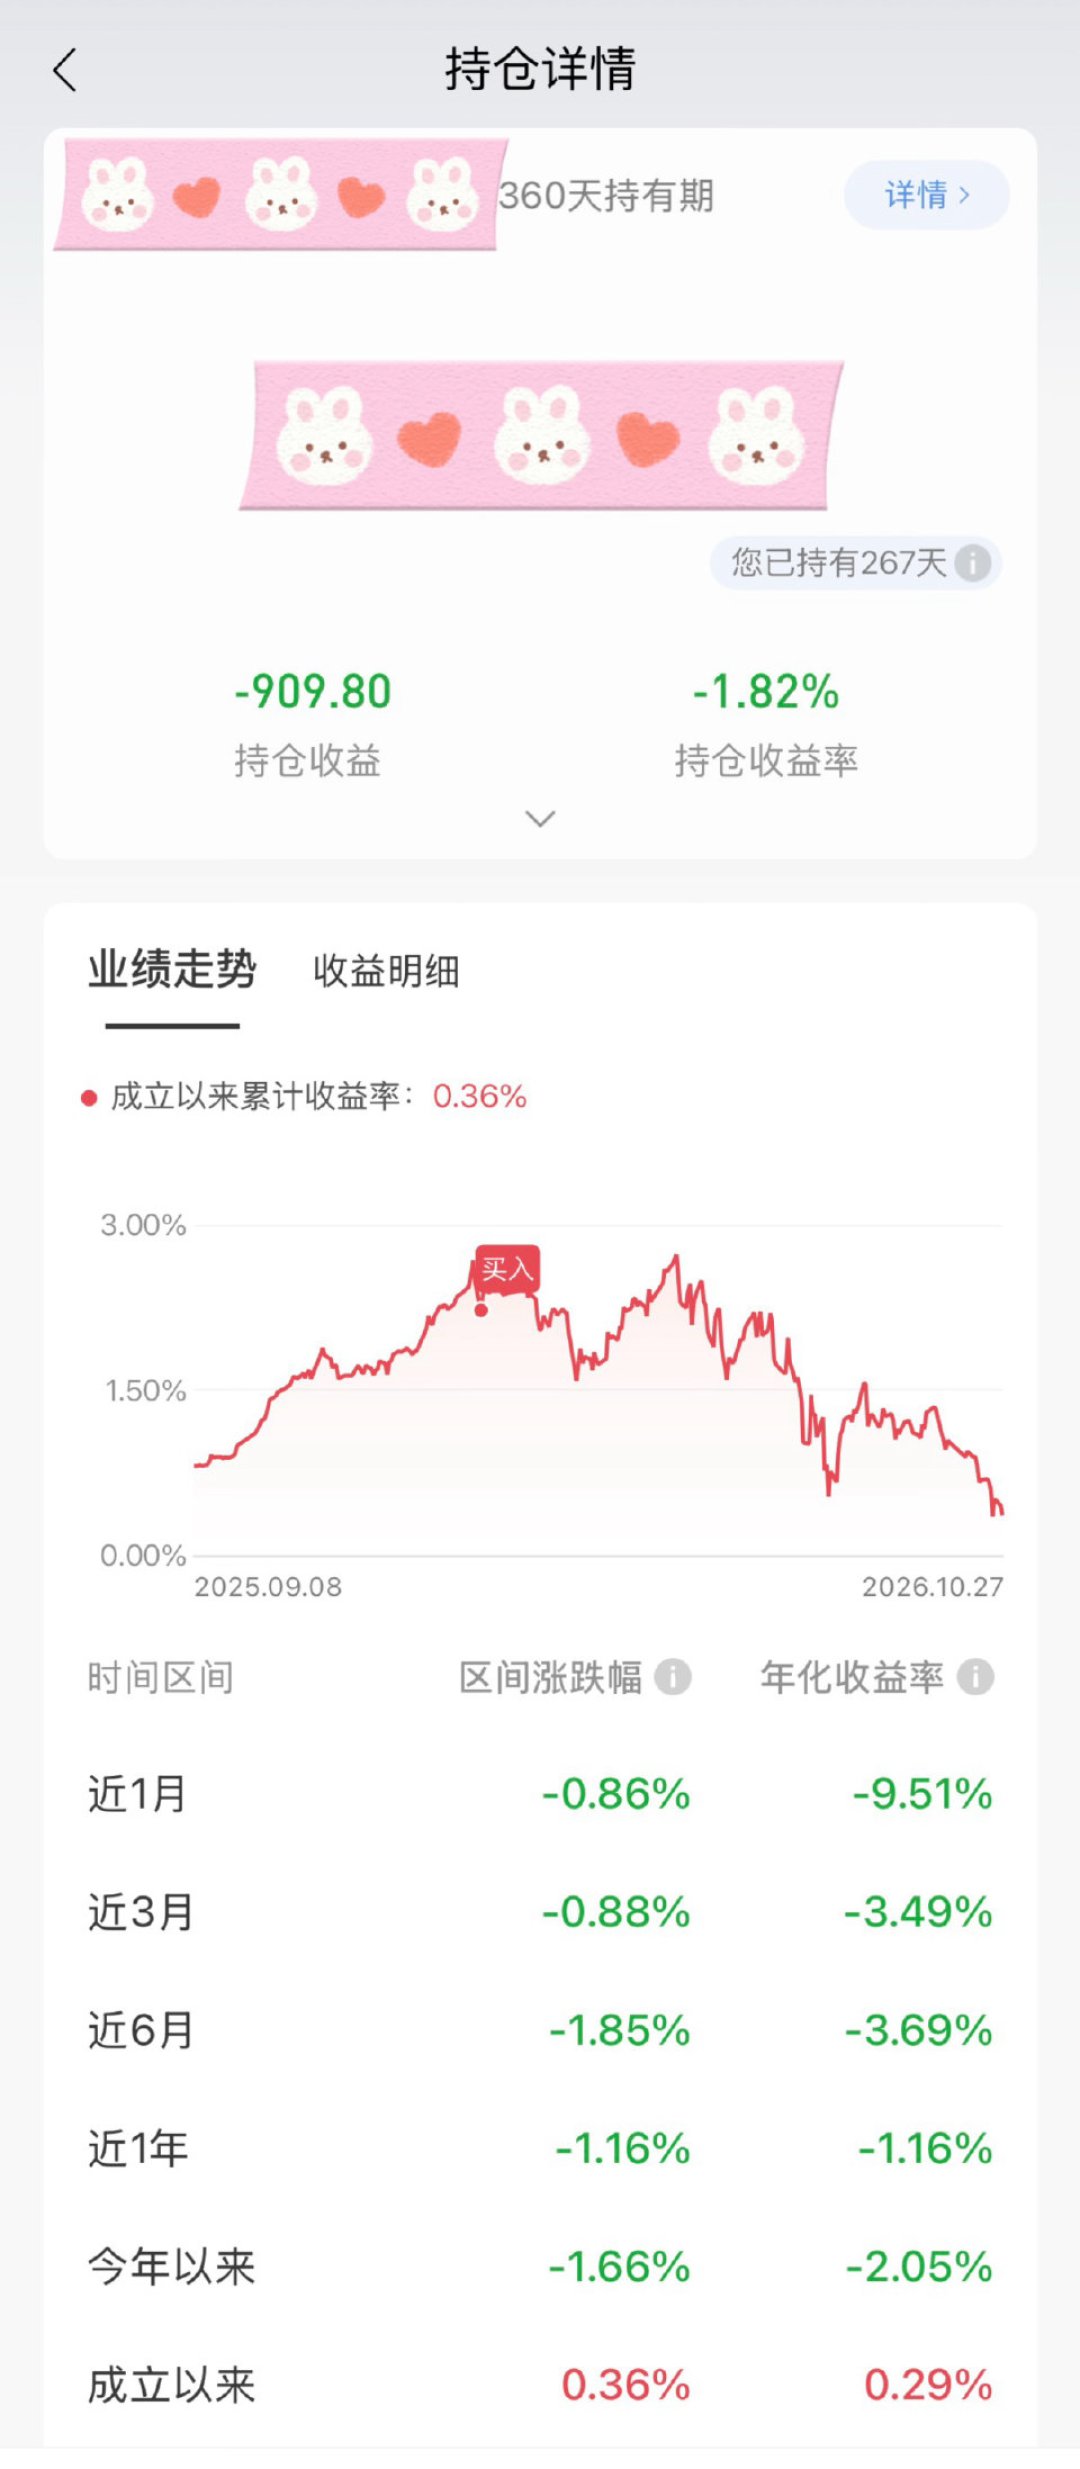
最该记牢的一课:产品页上的R2"中低风险"≠保本。资管新规之后,理财承诺保本早就是过去式了。风险等级管的是波动大小,不承诺你不亏钱。中国新闻网
别急着卖,先回答三个问题
1. 我买的到底是哪类? 打开产品季报看持仓:配的是中短端高等级债,还是长久期信用债、二永债、含权资产?修复速度完全不同。
2. 这笔钱半年内用不用? 房贷、学费、看病钱,该挪就挪到存款、货币基金或短债里。理财浮亏的修复通常以月计,短钱耗不起。知乎
3. 产品本身变了吗? 运作模式、投资范围、管理人没变,就只是市场级波动。本周债市已恢复平稳,目前暂未发生产品大面积赎回的情况。和2022年那波赎回潮相比,这轮烈度小得多。但未来半个月信用债仍可能波动,别指望V型回填。东方财富知乎
想进场"捡便宜"的,分批加,别一把梭。慌之前再看一眼政策面:央行已设立债市非银大额赎回互换便利,为的就是避免债券市场里这种恶性循环的风险扩散。它是防踩踏的应急通道,不是保收益的后门。已经赎了的也不必自责,先放短债或存款,等这阵过去再按自己的节奏配。中国新闻网
给家庭理财补一课:"稳"不靠标签,靠钱的期限和产品的风险对上号——应急金放输不起的地方,长钱才拿去承受波动。这轮浮亏,就当体检了。