一向不靠利率揽客的外资银行,这次开始直接报数字了。
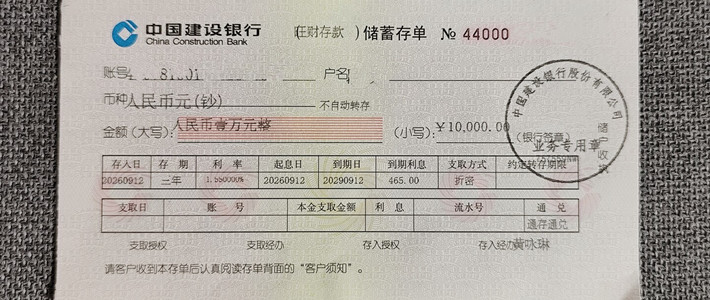
10月以来,汇丰、渣打、星展、永丰、东亚等外资行密集上架人民币大额存单。汇丰中国上架的产品覆盖1个月、3个月、6个月,起存20万元,年化利率分别是0.85%、1.1%和0.88%;10月12日至30日,它还面向"新资金"客户加发了一款3个月期产品,利率最高1.3%,实际报价随批次浮动,有储户晒单约1.25%。央视财经第一财经小红书
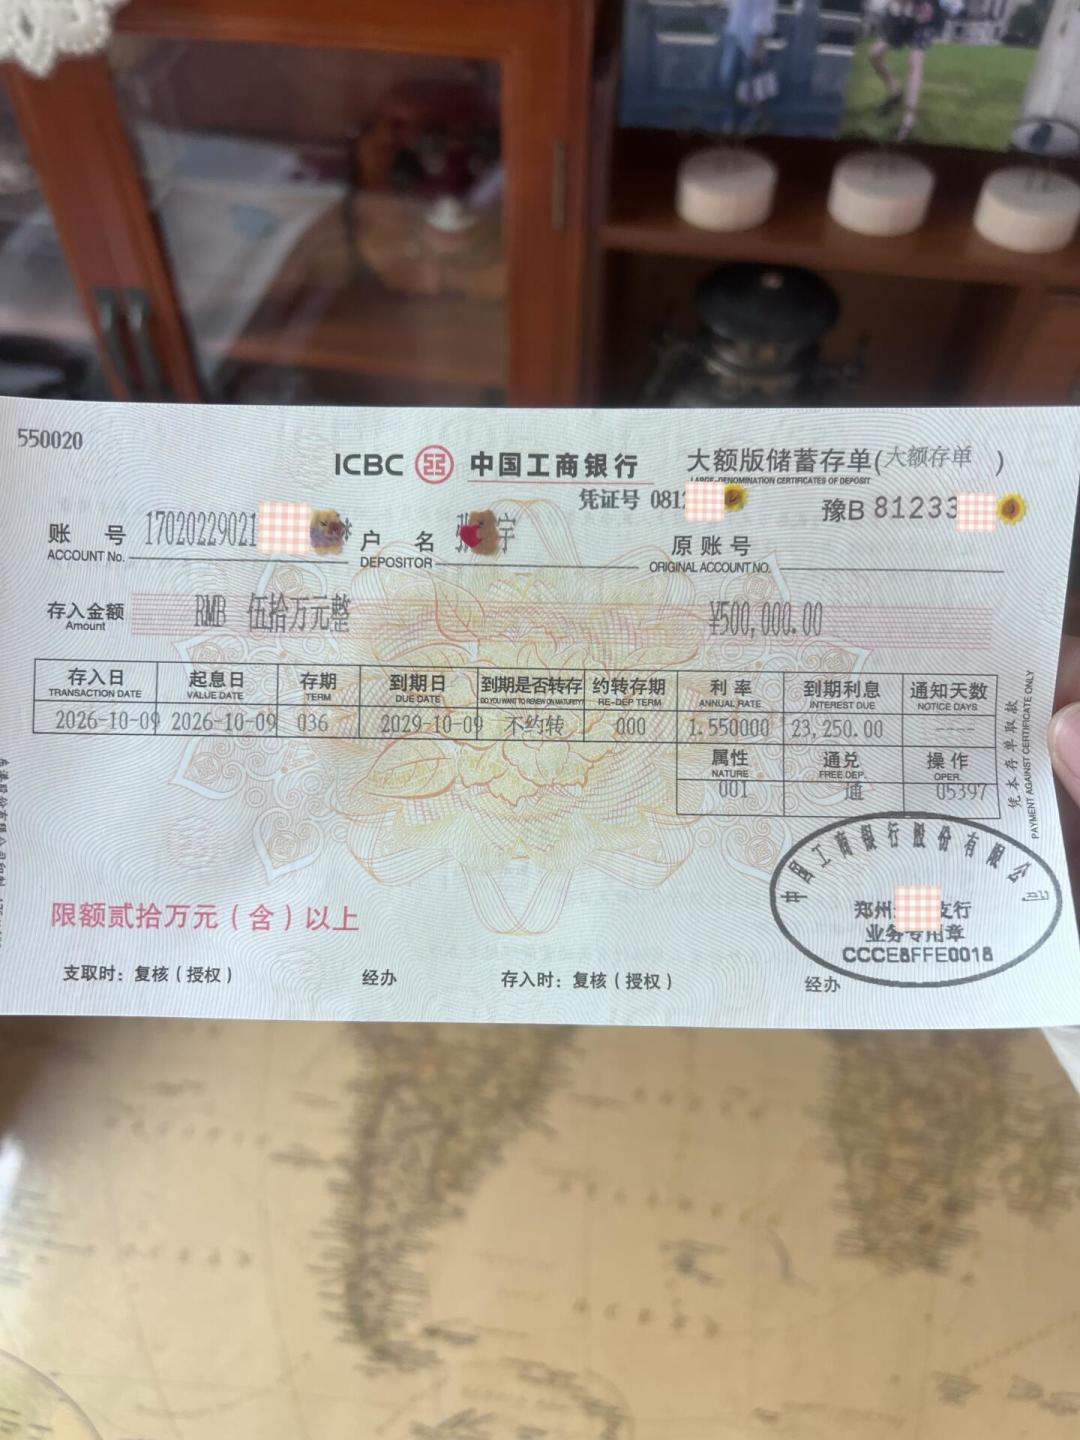
这个水平本身不算高。扎眼的是另一组数字:永丰银行三年期大额存单利率1.92%,东亚银行1.90%,而国有大行三年期普遍在1.5%到1.6%,股份行多在1.6%到1.75%。同样存20万元三年,1.92%和1.6%之间的利息差接近2000元。第一财经
所以真正的问题是:一直端着的外资行,为什么突然要抢人民币存款。
中国邮政储蓄银行研究员娄飞鹏的解释是,近期人民币升值明显,居民持有人民币的意愿上升,外资行要扩大跨境结算、贸易融资和财富管理业务,就得先备足人民币存款;加上外资行在国内网点少、吸储先天吃亏,只能用更高的利率把客户拉进来。财联社
外部原因之外,外资行自身还有一层约束。2026年二季度,外资银行净息差已降到1.28%,比国有大行还低,是各类银行中唯一环比走弱的。从这组息差数据看,这轮高息更像阶段性战术动作,不是长期趋势的起点。
这也解释了汇丰为什么只做短端。永丰、东亚用三年期抢长钱——东亚那款1.90%主要面向"两地一本通"特选客户,门槛不低。汇丰、渣打、星展则把重心放在一年期以内——额度有限、节奏随资金面调整,更像是卖完就收。小红书第一财经
如果你真的想挪钱,以下几点比利率数字更值得先看。
第一,钱进去之后还能不能灵活拿出来。部分外资行大额存单没有设置转让功能,提前支取按活期利率计息;而中资行大额存单近两年的吸引力,恰恰来自可转让机制——急用钱时转让出去,已计利息能保住。第一财经
第二,额度紧到什么程度。这不是抽象问题:北京农商银行一款1.75%的三年期产品要求资金从行外转入,上架几天就售罄。民生银行1.8%的5年期存单,10月中旬有储户发帖记录"换民生银行利率1.8"。东亚银行1.9%的产品更夸张,8月就被储户晒单"2分钟抢完",并且每周五上午9点固定上新。中国证券报小红书小红书
第三,你和网点的距离。网点少既是外资行高息揽客的原因,也是你日后办业务的成本。开户、转账、材料补充,不少环节仍要到柜台办理;挪钱前先查一下这家银行在你所在的城市有没有网点、哪些业务能线上办。
最后是天府立言金融研究院院长曾刚的提醒:大额存单本质是存款,受存款保险条例保护,安全性没问题;但选择时要综合比较期限、起存金额、提前支取规则和是否可转让。央视财经
利率下行的环境里,高息产品多是"窗口式"供给,额度卖完就下架。也正因为窗口短,别只盯着那接近2000元的利息差,先把条款读完再挪。各银行产品额度与利率随时调整,以银行最新公告为准。