





















6
5
极刻觅镜 | Meta 将 MUSE 接入智能眼镜…
2026-10-25 07:30:30
0点赞
0收藏
0评论
Reality Labs 的亏损收窄主要来自主动收缩研发投入而非收入增长,2026 年亏损指引 180 亿至 190 亿美元、明年降至约 150 亿美元;资源转向眼镜与 Muse 订阅主线后,VR 硬件与全息体验的长周期投入被压缩,而订阅能否补上百亿美元缺口仍缺乏可验证的销量与付费数据。
Reality Labs三季度营收4.43亿美元:Quest下滑与AI眼镜增长的对冲
Meta 2026 年第三季度财报里,Reality Labs 交出的数字并不好看:部门营收 4.43 亿美元,同比下降 6%。拆开来看,拖累来自 Quest 头显相关销售的下滑,而 AI 眼镜的持续增长只弥补了部分降幅 。这一升一降,恰好把 Meta 硬件业务当下的处境摆到了台面上——曾经被当作下一代计算平台入口的 VR,正在让位于一副更轻、更日常的眼镜。
放在集团整体盘子里,这个部门的分量依然很小。当季 Meta 总营收 646.01 亿美元、同比增长 26%,其中广告收入 631 亿美元;Reality Labs 营业亏损 41.29 亿美元,亏损幅度优于市场一致预期的 45.4 亿美元,相比去年同期小幅收窄 。也就是说,营收下滑与亏损收窄同时发生,这两件事并不矛盾,它们共同指向同一个动作:Meta 在主动调整这条业务线的投入方式。
AI 眼镜是这份财报里少有的上行线索。由于 Meta 从未对外披露 AI 眼镜销量,外部观察者只能借 EssilorLuxottica 的业绩侧面推断:包含与 Meta 合作的 Ray-Ban Meta、Oakley Meta 系列以及 Nuance Audio 听力辅助眼镜在内的智能可穿戴业务,第三季度营收同比增长 20%,成为集团新兴业务的重要增长方向 。需要说明的是,这 20% 并非只由 Ray-Ban Meta 贡献,里面还包含 Oakley Meta、Nuance Audio 等多条产品线,无法从中剥离出 Meta 合作款的单独规模;但即便打了这层折扣,增长的方向仍然清晰 。
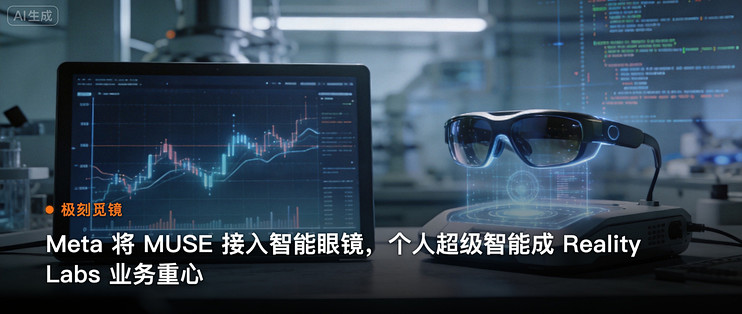
真正定义这条业务线走向的,是财报电话会上扎克伯格释放的战略信号。他表示 Meta 正在改变 VR 的推进策略,仅在取得重大突破时才发布新设备,就像今年在 Meta AI 眼镜上取得的成就一样;同时明确「个人超级智能」方面的工作已成为 Reality Labs 的业务重心,MUSE 将从下个月开始接入 Meta 智能眼镜 。这意味着短期内外界可能看不到 Meta 在 VR 硬件上的新动作,资源与研发重心转向智能眼镜与 MUSE 这条主线,把眼镜做成全天候随身的 AI Agent 终端,并在软件层面通过付费订阅改善部门营收 。
把时间轴拉长,这是一次商业模式的切换。过去七年,Reality Labs 的做法是卖硬件、靠补贴换装机、赌远期平台红利;新战略则改为硬件平价铺量、AI 服务收取订阅费 。亏损指引也配合这一节奏:2026 年全年 Reality Labs 亏损预计在 180 亿至 190 亿美元,低于 2025 年的 191.93 亿美元,明年运营亏损将降至 150 亿美元左右,并在此后向盈利方向迈进 。
但亏损收窄的成色需要打个问号。2026 年有望成为 Reality Labs 史上首个亏损同比收窄的年份,可收窄背后是 Meta 主动收缩研发投入,而非完全由业务收入增长带来的正向改善 。订阅收入能否真正补上百亿美元级的亏损缺口,目前还看不到明确答案 。对 Quest 用户而言,更值得留意的是定位变化:在 Meta 的业务版图中,VR 已从一场押注下一代计算平台的豪赌,转换为实现 AI 愿景的其中一条技术路径 。
新设备只在重大技术进展时推出:Quest产品线迭代节奏如何变化
扎克伯格在三季度财报电话会上给出的说法很直接:Meta 正在改变虚拟现实的推进策略,只在取得重大突破时才发布新设备,就像今年在 Meta AI 眼镜上做到的那样 。这句话的分量不在于措辞,而在于它把 VR 硬件从一条按代际节奏推进的产品线,改成了一条由技术里程碑触发的产品线——发布与否不再取决于时间表,而取决于是否攒够了值得单独开一场发布会的技术增量。
要理解这个转向,得先看 VR 在 Meta 业务版图里的位置发生了什么变化。过去 VR 被当作押注下一代计算平台的一场豪赌,如今它被重新定义为实现 AI 愿景的其中一条技术路径 。定位一变,投入逻辑就跟着变:一条技术路径只需要在关键节点上验证可行性,不需要像平台型产品那样维持稳定的换代频率去铺量、去养生态。所谓「仅在重大技术进展时推出」,本质上是把研发预算从常规迭代中抽出来,集中到少数几个能证明方向正确的节点上。
这也解释了为什么今年 Meta VR Glasses 被拿出来当作例证——它被定位为首款眼镜形态的 VR 体验 。换句话说,Meta 愿意为形态上的突破开一次发布窗口,但不愿意为常规的算力升级、佩戴优化再走一遍完整的硬件周期。对产品线而言,这意味着两代设备之间的间隔不再由日历决定,而由「有没有值得说的东西」决定。
节奏放缓的直接后果,是现有 Quest 用户对新硬件的预期需要重新校准。短期内可能不会再看到 Meta 在 VR 硬件上的动作,资源与研发重心被押注到智能眼镜与 MUSE 个人超级智能这条主线上,目标是把眼镜做成全天候随身的 AI Agent 终端 。这里需要区分两件事:硬件发布节奏放慢,与现有设备的服务是否同步收缩,并不是同一个问题。从公开表述看,Meta 的调整集中在「新设备何时投入」这一端,而非宣布对已售设备的支持计划作出改变;但节奏放缓本身已经足以改变用户对「下一代什么时候来」的判断,而这种预期又会反过来影响他们是否愿意继续在现有平台上追加内容与配件投入。
把这条策略放回财务背景里看,逻辑会更清楚。2026 年有望成为 Reality Labs 史上首个亏损同比收窄的年份,但亏损收窄的背后是 Meta 主动收缩研发投入,而非完全由业务收入增长带来的正向改善 。也就是说,VR 迭代节奏的放缓不是孤立的产品决策,而是整个部门从扩张转向收敛的一部分:少开几条并行的硬件线,把资源集中到被判定为更有前景的方向上。
因此,对「Quest 还会不会有下一代头显」这个问题,更准确的回答不是「有」或「没有」,而是「有条件的会」——条件就是出现足以支撑一次发布的技术突破。这套机制对用户的实际含义是:等待周期变长、单代产品的生命周期被拉长、每一代之间的技术跨度可能更大。至于现有 Quest 用户的服务与生态会不会被边缘化,公开信息目前只支持到「资源重心转移」这一层,尚未给出针对存量用户的具体安排;可以确定的是,当一条产品线不再以固定节奏推新,它的生态活力将更多依赖存量设备的保有量与内容供给,而非新硬件带来的换机潮。
硬件平价铺量、Muse带动订阅:AI眼镜的商业模式如何运作
把眼镜卖成“平价硬件”,再靠软件订阅把钱赚回来——这是 Meta 在财报电话会上给出的新叙事。扎克伯格明确表示,公司会进一步发力软件层面,通过付费订阅的模式改善 Reality Labs 的营收情况,并称“眼镜销量持续快速增长,现在有了 Muse,我们预计付费订阅将会增加,这项业务将从开始迎来实质性的改善” 。换句话说,硬件承担的是铺量、占据用户面部入口的角色,真正被寄予盈利期待的是 Muse 这类个人 AI 代理所带动的订阅收入。
这套逻辑的落点很具体:Muse 将从下个月开始接入 Meta 智能眼镜,Meta 把这一步称为迈向“个人超级智能”愿景的重要一步 。眼镜由此被重新定义为全天候随身的 AI Agent 终端,而不是一件需要靠硬件毛利养活自己的消费电子单品 。订阅之所以被视作可行的补位,前提是设备已经在脸上、AI 已经常驻,用户为“随时可用的智能”付费的意愿才可能被激活。
从外部可观察的数据看,铺量这一环确实在推进。Meta 从未对外披露 AI 眼镜销量,最可靠的外部参照来自 EssilorLuxottica:包括与 Meta 合作的 Ray-Ban Meta、Oakley Meta 系列以及 Nuance Audio 听力辅助眼镜在内的智能可穿戴业务,第三季度营收同比增长 20% 。需要说明的是,这 20% 并非只由 Meta 合作款贡献,还包含 Oakley Meta、Nuance Audio 等多条产品线,无法从中剥离出 Meta 单款的收入规模,但它足以说明 AI 眼镜赛道的热度,也说明 Meta 想借 AI 眼镜与 AI 能力为 Reality Labs 注入新的商业模式 。
把这条路径放回财务坐标里,它的分量才看得清。Reality Labs 三季度营收 4.43 亿美元、营业亏损 41.29 亿美元,亏损幅度优于市场一致预期的 45.4 亿美元,相比去年同期小幅收窄;Meta 预计从明年开始该部门将能够迎来逐步盈利的局面 。但亏损收窄的背后是 Meta 主动收缩研发投入,而非完全由业务收入增长带来的正向改善 。这意味着“硬件平价+AI 订阅”目前更像一个被寄予厚望的方向,而不是已经被验证的补亏工具:订阅收入要从零起步,去对冲一个季度四十亿美元量级的亏损,中间隔着用户规模、付费转化与续订率的多重不确定性。
真正值得关注的变量,是这套模式能否把眼镜从“卖一台赚一台”的一次性生意,变成“卖一台、收多年”的持续性生意。硬件平价换来的装机量是分母,Muse 订阅的付费率是分子,两者相乘才决定这条路径能否在 Reality Labs 的账本上留下实质痕迹。Meta 把 VR 降格为 AI 愿景的技术路径之一、把资源押向眼镜与个人超级智能,本质上是在赌这个乘法成立 。在订阅数据公开之前,任何关于“补上百亿美元亏损缺口”的判断都只能停留在机制推演层面。
亏损收窄指引与投资转向AI:VR业务将受到什么影响
把亏损指引拆开看,Meta 给出的路径其实比“何时盈利”更值得琢磨。2026 年全年 Reality Labs 亏损预计落在 180 亿至 190 亿美元区间,低于 2025 年的 191.93 亿美元;明年的运营亏损将降至 150 亿美元左右,此后才谈得上向盈利方向迈进 。这是一条逐年收窄的曲线,而不是某个季度突然翻正的拐点。更关键的是收窄的成因:2026 年有望成为该部门史上首个亏损同比收窄的年份,但收窄背后是 Meta 主动收缩研发投入,而非业务收入增长带来的正向改善 。换句话说,账面上少烧的钱,很大一部分是从研发预算里省出来的,而不是从市场上赚回来的。
这决定了 VR 在全公司资源排序中的位置变化。扎克伯格在财报电话会议上把新战略讲得很直白:改变 VR 的推进策略,仅在取得重大突破时才发布新设备,就像今年在 Meta AI 眼镜上取得的成就一样;个人超级智能方面的工作现在成为 Reality Labs 的业务重心,Muse 将从下个月开始接入 Meta 智能眼镜 。短期之内,外界可能不会再看到 Meta 在 VR 硬件上的动作,资源与研发重心转向智能眼镜与 Muse 这条主线,把眼镜做成全天候随身的 AI Agent 终端,同时在软件层面发力,用付费订阅改善部门营收 。前述章节已经讨论过发布条件从代际时间表改为技术突破触发,这里要补的是它的资源含义:当研发盘子整体收缩、增量预算优先给到眼镜与个人超级智能,VR 硬件能分到的份额自然被压缩,等待周期拉长只是结果之一。
对全息 VR 体验这类重投入方向而言,影响还要更深一层。过去七年,Reality Labs 的商业模式是卖硬件、靠补贴换装机、赌远期平台红利;新战略切换为硬件平价铺量、AI 服务收取订阅费 。这套逻辑的成立前提,是把终端做成高频使用的日常设备,让订阅有附着点。VR 头显恰恰不是这样的终端:它使用场景集中、佩戴时长有限,很难承载按月的服务收费。于是资源向眼镜倾斜不只是产品偏好,而是商业模式选择的结果——能收订阅费的那条线拿到预算,收不到的那条线退居技术储备。全息 VR 体验所依赖的显示、光学、交互等长周期研究,短期内更可能以“重大技术进展”的名义被保留在实验室里,而不是以消费产品形态按期交付。
那么“硬件平价+AI 订阅”能否补上百亿美元缺口?现有证据给出的答案是谨慎的。订阅收入的模式能否真正补上 Reality Labs 百亿美元的亏损缺口,现在还很难看到明确答案 。可参照的外部刻度来自 EssilorLuxottica:包括与 Meta 合作的 Ray-Ban Meta、Oakley Meta 系列以及 Nuance Audio 听力辅助眼镜在内的智能可穿戴业务,第三季度营收同比增长 20% 。这个增速说明赛道在升温,但该口径混合了多条产品线,无法剥离出与 Meta 合作款的单独收入规模 。Meta 自身又从未对外披露 AI 眼镜销量 ,意味着外界无法验证眼镜业务的绝对体量是否足以支撑订阅叙事。
把这几条线索并置,判断的边界就清楚了。VR 已从一场押注下一代计算平台的豪赌,转换为实现 AI 愿景的其中一条技术路径 。这不等于 Quest 产品线被宣判终结,但确实意味着它的迭代不再由时间表驱动,而由是否出现值得单独发布的技术突破驱动;存量用户的服务与生态安排,公开信息尚未给出具体变化,只能确认资源优先级已经位移。至于亏损缺口,收窄的指引是真实的,只是它更多来自投入端的克制,而非收入端的爆发;订阅能否成为第二增长曲线,要等眼镜销量与付费转化被真正披露之后才有答案。在那之前,把 VR 当作 Meta AI 版图中的一条支线、而非独立战场,是对这家公司当前资源配置最贴近事实的读法。
参考:Meta 将 MUSE 接入智能眼镜,个人超级智能成 Reality Labs 业务重心(极刻觅镜)