















96
44
比亚迪吉利价格战解码:垂直整合与供应链革新如何改写车市格局
2025-05-30 10:28:54
0点赞
0收藏
0评论
在中国车市竞争日益白热化的当下,比亚迪与吉利在10万元级市场的贴身肉搏,揭开了新一轮价格战的序幕。这场以成本控制为底色的较量,不仅折射出头部车企的生存焦虑,更揭示了新能源时代汽车产业的深层变革。
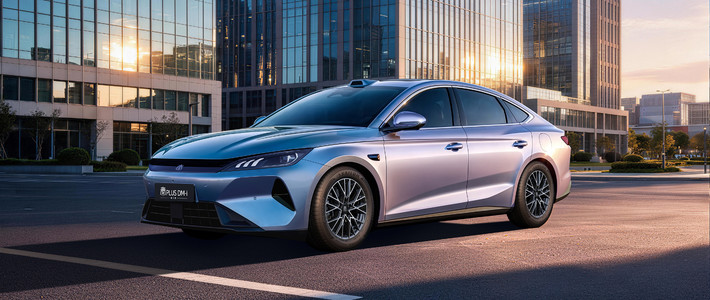
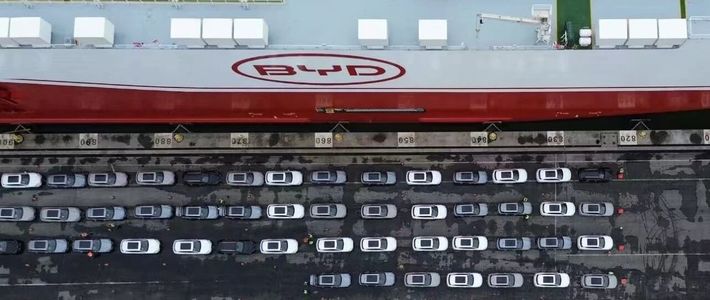
比亚迪的降价策略带有明显的市场防御性质。这家连续三年稳坐新能源销冠的企业,在2025年遭遇增长瓶颈:4月国内零售量同比持平,主力车型海鸥、秦系列销量较峰值腰斩,汉系列市场份额被竞品蚕食。面对550万辆年销目标的沉重压力,比亚迪再次祭出价格杀手锏,王朝网和海洋网22款车型最高直降5.3万元,将智驾版车型门槛压至5.58万元。这种近乎激进的策略,依托其深耕二十年的垂直整合体系——从刀片电池到IGBT芯片,从电机电控到整车制造的全产业链布局,使其成为业内少数能将单车成本压缩至极限的车企。
吉利的快速跟进展现出老牌车企的应变能力。当比亚迪将混动车型价格下探至6万元区间,吉利银河L6、星愿等车型立即以更低定价形成对标,星舰7 EM-i以7.98万元价格实现A0级SUV的越级配置。这种针锋相对的背后,是吉利通过集团内部深度整合实现的降本增效:领克与极氪合并重组,供应链体系优化,电池自研项目加速落地。数据显示,吉利银河系列通过低价策略实现月销从1万到7万的跃升,星愿车型更是在A0级市场实现对海鸥的反超。

价格战的持续升级暴露了行业的集体困境。2024年汽车行业利润率仅4.3%,2025年一季度进一步下滑至3.9%,低于制造业平均水平。比亚迪虽以22.31%的毛利率领先,但单车净利润已不足万元;吉利通过牺牲短期利润换取市场份额,背后是资本市场对车企估值的持续看空。这种“杀敌一千自损八百”的竞争模式,本质上是新能源车替代燃油车进程中的必然阵痛——当国产混动车型将续航做到1200公里、智能配置下放到10万元车型,传统合资品牌的溢价空间被彻底击穿。
头部车企的较量正在重塑市场格局。比亚迪通过渠道下沉将新能源车铺向三四线城市,吉利则利用集团协同效应打造产品矩阵,两家企业合计占据10万元级市场超50%的份额。这种双雄争霸的格局,使得零跑、哪吒等二线品牌被迫卷入降价漩涡,合资品牌更是面临生存危机——日产、本田等品牌新能源转型迟缓,部分车型终端售价较指导价“腰斩”仍难挽颓势。
硝烟弥漫的价格战背后,中国车企正经历从规模扩张到价值创造的关键转型。比亚迪加速海外建厂布局全球市场,吉利通过技术输出构建生态壁垒,这些动作预示着当低价策略触及天花板后,真正的竞争将回归到技术创新与全球化能力的比拼。正如业内人士所言:“价格战只是序章,决定未来格局的,是谁能率先在智能驾驶、能源生态等新战场建立护城河。”