

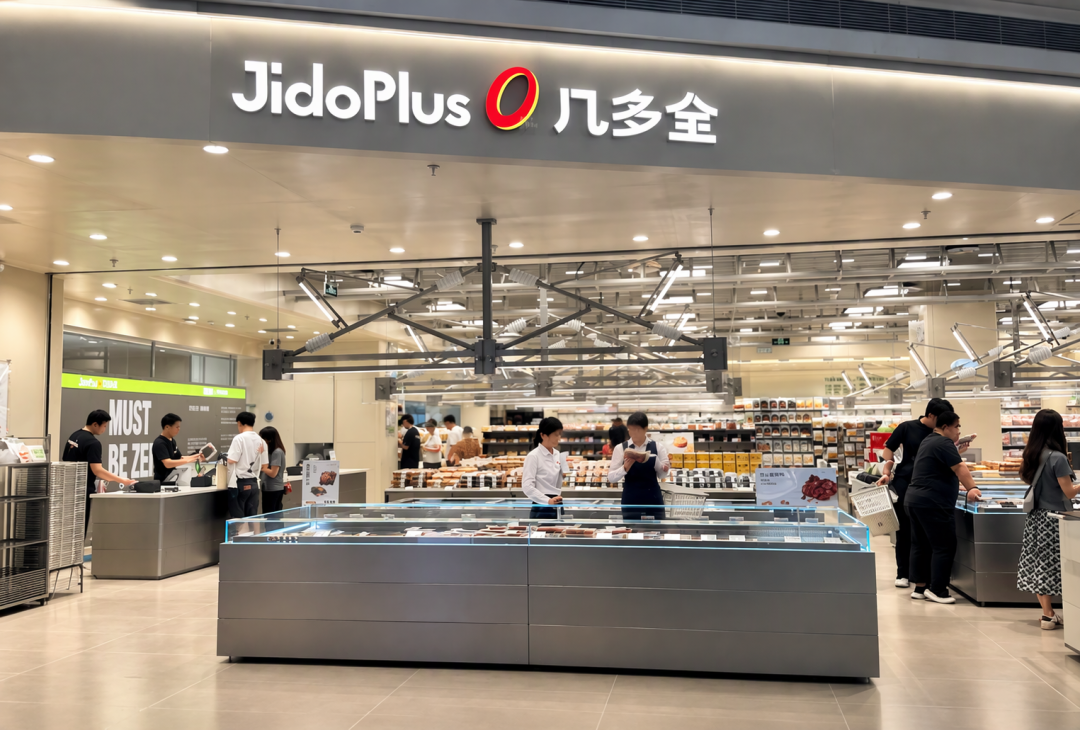
年轻人没有停止逛商场,只是逛到一半就"下沉"了。《每日人物》今年6月的报道里,北京、武汉多家购物中心的B1、B2层被试吃台、奶茶店和新鲜零食铺占满,顾客看到队伍就下意识围上去。知乎
小红书上一条点赞超5000的笔记则记录了楼上的另一幕:女装店基本没有顾客进店,店里更多的是店员。这不是两个平行发生的现象——B1的热闹和楼上的冷清,恰恰是同一本账的两面:商场自己反复核算之后,把流量和租金增量都押在了地下层,而高楼层传统的"往上带人"逻辑同时失效了。小红书知乎
年轻人不是不买,是不再为"上楼的理由"付费
先看需求侧。《每日人物》采访的店员萧筱算过一笔很直观的账:花五六百块买一条裙子,够她在B1层吃一个月午饭。知乎
这也不是"消费降级"三个字能概括的。这篇报道援引尼尔森IQ的数据:62%的消费者会为实用商品精打细算,同时58%的人愿意为精神满足支付溢价。也就是说,年轻人同时在过两种账:买裙子反复比价,买一杯二三十块的奶茶、一份现烤零食却几乎不犹豫。B1层的业态恰好长在这种支付意愿上——低单价、即时满足、看见就想要;高楼层的主力业态服装则是高单价、高决策成本、线上随时可以替代。知乎
真正推着B1火的,是商场的算盘
如果说年轻人只是"用脚投票",那么把B1层做成今天这样的,是运营方自己。《每日人物》从商业地产观察者易小飞那里得到的说法是,过去几年商场B1、B2层正在经历一场无声的改造:一个2000平方米的美食广场原本只收一份租金,切成20个100平方米左右的小店后收20份,同样的面积收益可能翻倍。知乎
这个楼层的租约合同周期通常只有一年左右,留给新品牌做出流水的时间不多,试吃因此成了最直接、也最便宜的获客手段。知乎
供给侧的账还体现在业态配比上。易小飞观察到的变化是,商场餐饮占比已从过去的约20%提高到25%甚至30%,服装业态持续下滑。知乎
壹览商业在统计新鲜零食品牌的开店数据时,引了新城控股2025年年报问询函回复里的一组数字:B1层的市场租金大约只有首层的50%到55%。36氪
租金半价、人流不减半——几多全和金粒门两个头部品牌的门店,B1加首层合计占比都超过96%。36氪
往上走到L2、L3则几乎没有它们的门店,原因也写在同一篇统计里:那些楼层得靠商场动线把人导上去,跟零食"看见才想买"的冲动消费逻辑不匹配。品牌用真金白银的点位表,投票投出了楼层的冷热。36氪
高楼层失去的从来不是位置,是"值得专程去一趟"的理由
传统购物中心的垂直动线是一套精心设计的路径:一层化妆品珠宝抓人第一眼,楼上卖服装,餐饮和影院放在高层,逼着顾客为了吃饭看电影穿过整层店铺。这套逻辑成立的前提,是高楼层有让人专程去的锚点;而现在,服装本身不再是目的地,餐饮和零食这两个最强的到访锚点又整体下沉到了地铁连通的地下层,顾客进门先被B1接住,消费在那里闭环。
上海爱琴海是商业地产媒体"真叫卢俊"实地走访过的样本:2025年起,除了地面一层业态较为丰富外,2到7层的空置率已经偏高。知乎
走访给出的症结很直接:消费者在一楼几乎就能完成全部需求,根本没有理由再往楼上走。知乎
压力也是行业性的。同一篇走访引戴德梁行2025年四季度报告:上海中高端购物中心整体空租率约9.23%,平均首层月租金环比下降1.02%,降至713.01元/平方米/月。知乎
但"楼上死掉"不是结局,头部商场在给高楼层"造B1"
越来越多核心商圈的黄金位置,正被高势能的新品牌占据。36氪
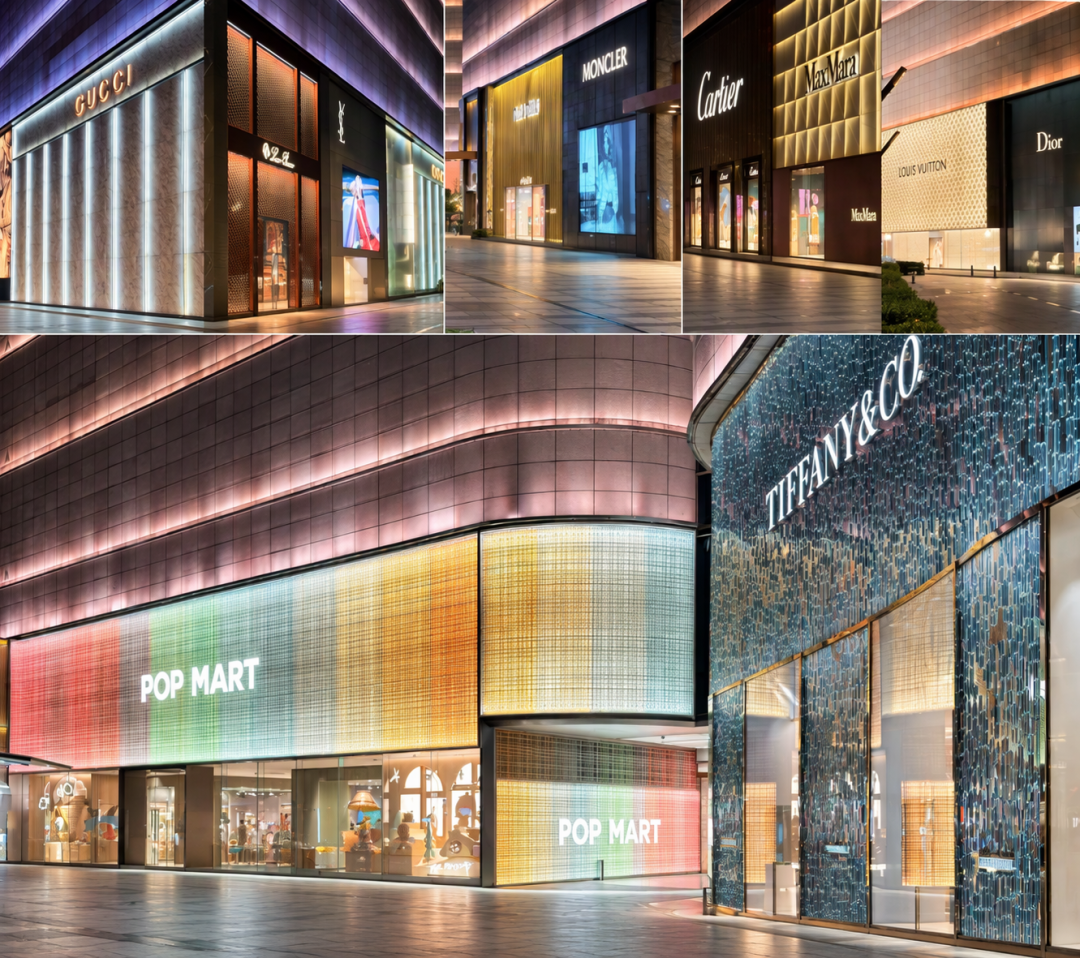
同样是2025年,上海龙之梦销售额达到135亿元、日均客流20万人次,商铺出租率常年稳定在98%以上。它的三楼集中了机器人剧场、宝可梦卡牌道馆等一批IP全国首店,六到八层是网红餐饮——本质上是把"体验引流"重新装回了高楼层。知乎
隔壁浦东嘉里城出租率96%,商场中庭直接搭了攀岩墙,体验完攀岩,旁边就是户外品牌门店。知乎
华润置地2026年中期业绩里,其购物中心平均出租率达98%,购物中心收入同比增长19.4%。知乎
零售的游戏规则也在换:从"拼坪效"进入"拼人效",谁能让人愿意反复来,谁才掌握线下生意的密码。所以这道热榜题更准确的问法不是"年轻人去哪了",而是"你的商场凭什么让人上楼":高楼层缺的不是空间,是密度足够高的到访理由。36氪
接下来值得观察的信号有两个。第一是B1这套试吃、爆款快速迭代的游戏能撑多久——《每日人物》里的观察是,小餐饮的爆款热度通常撑不过半年,只能靠新爆款迅速补位。第二是头部商场向高楼层复制体验业态的尝试,能否从龙之梦、嘉里城这样的个案,变成行业通用的解法。知乎

当前文章无评论,是时候发表评论了