














6
17
偏离新发房贷139BP,这通存量房贷协商电话我打了
2026-10-29 22:04:44
0点赞
0收藏
0评论
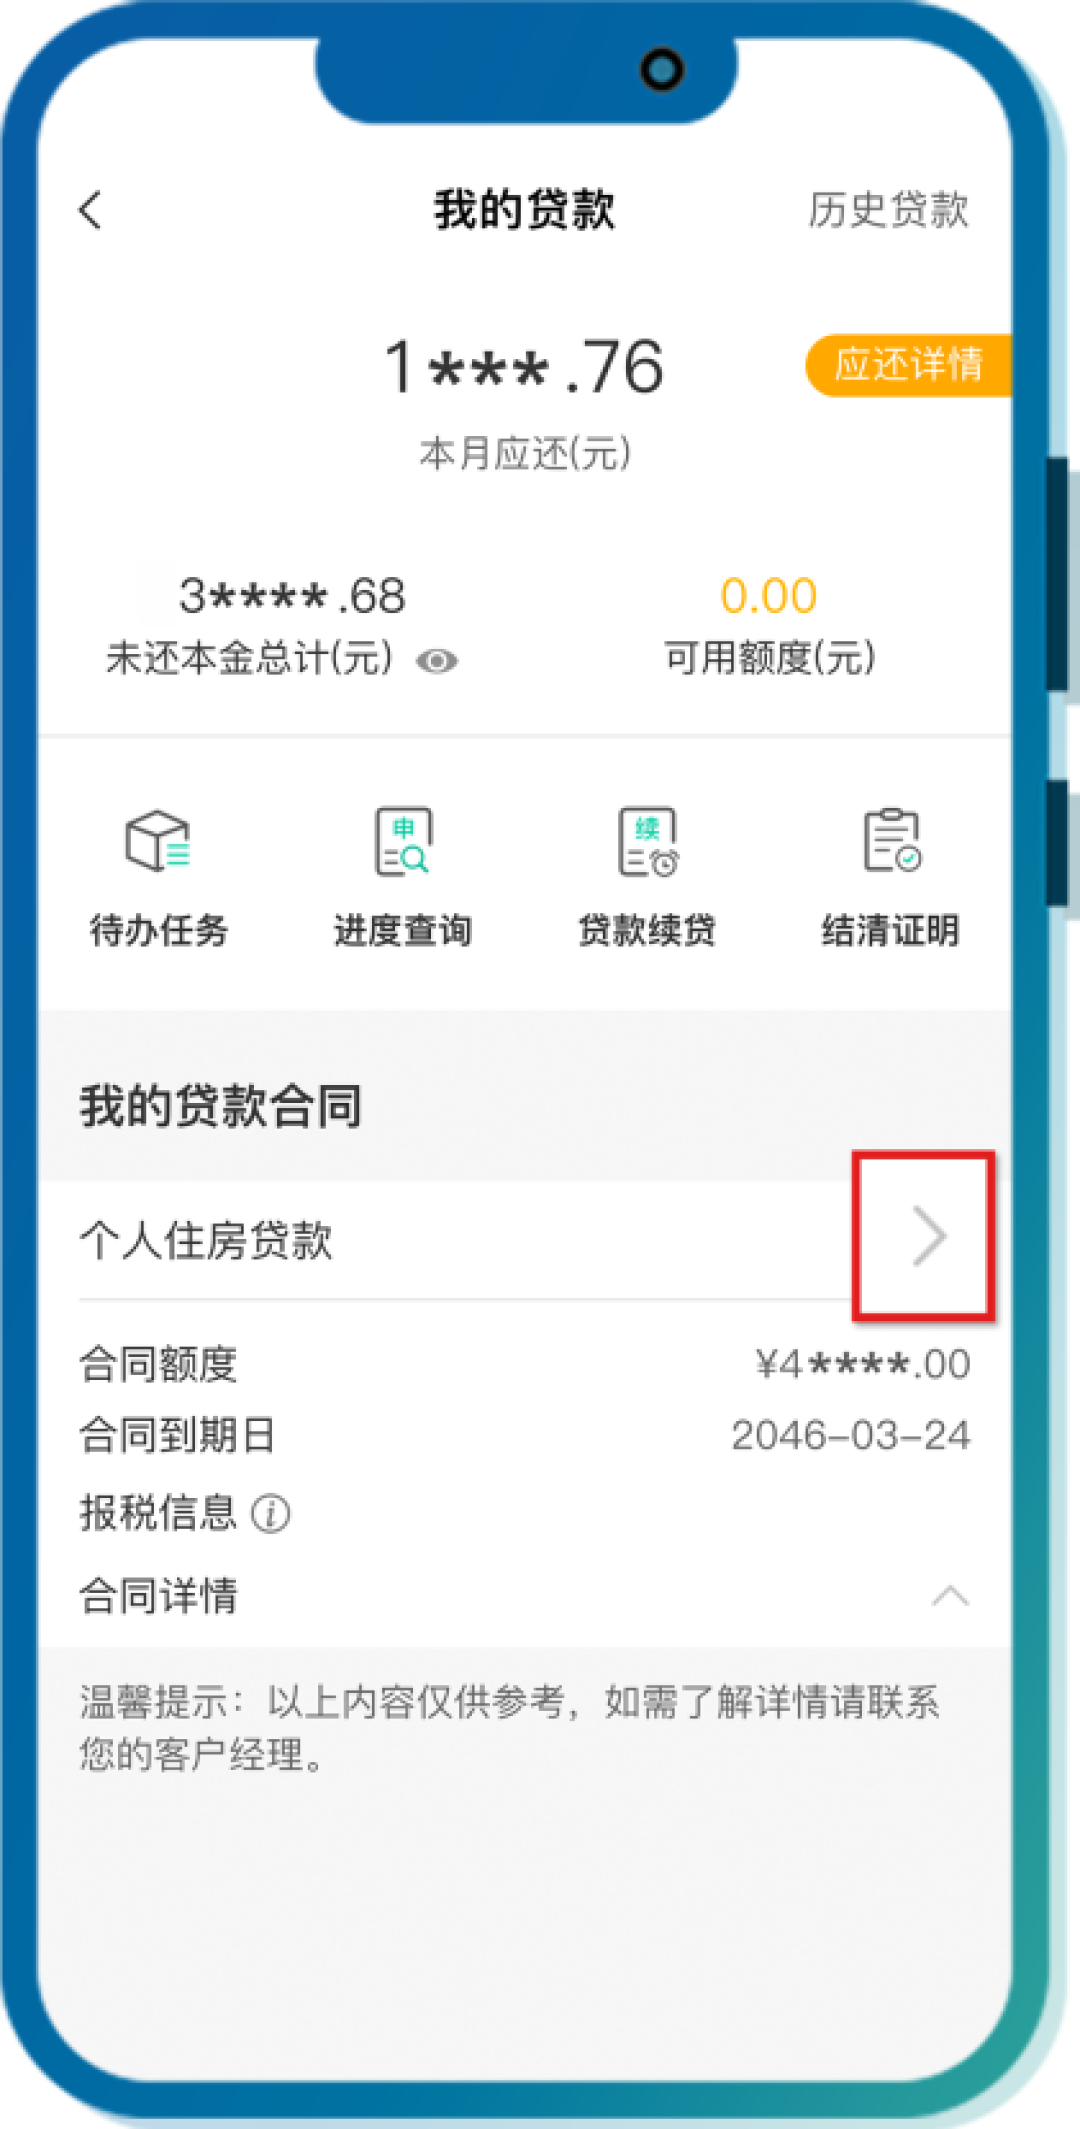
上周末给家里盘年度账本,手机银行房贷页面里,执行利率写着 4.45%。同一周,业主群里在传"存量房贷利率能自己协商降了"。我家这笔是 2021 年换房办的二套商业贷款,合同加点 LPR+95BP;2024 年 10 月 25 日那轮批量调整,公告写明除贷款在北京、上海、深圳且为二套的情形外,加点高于 -30BP 的统一调到 LPR-30BP——我家正好落在例外里,一漏就是两年。
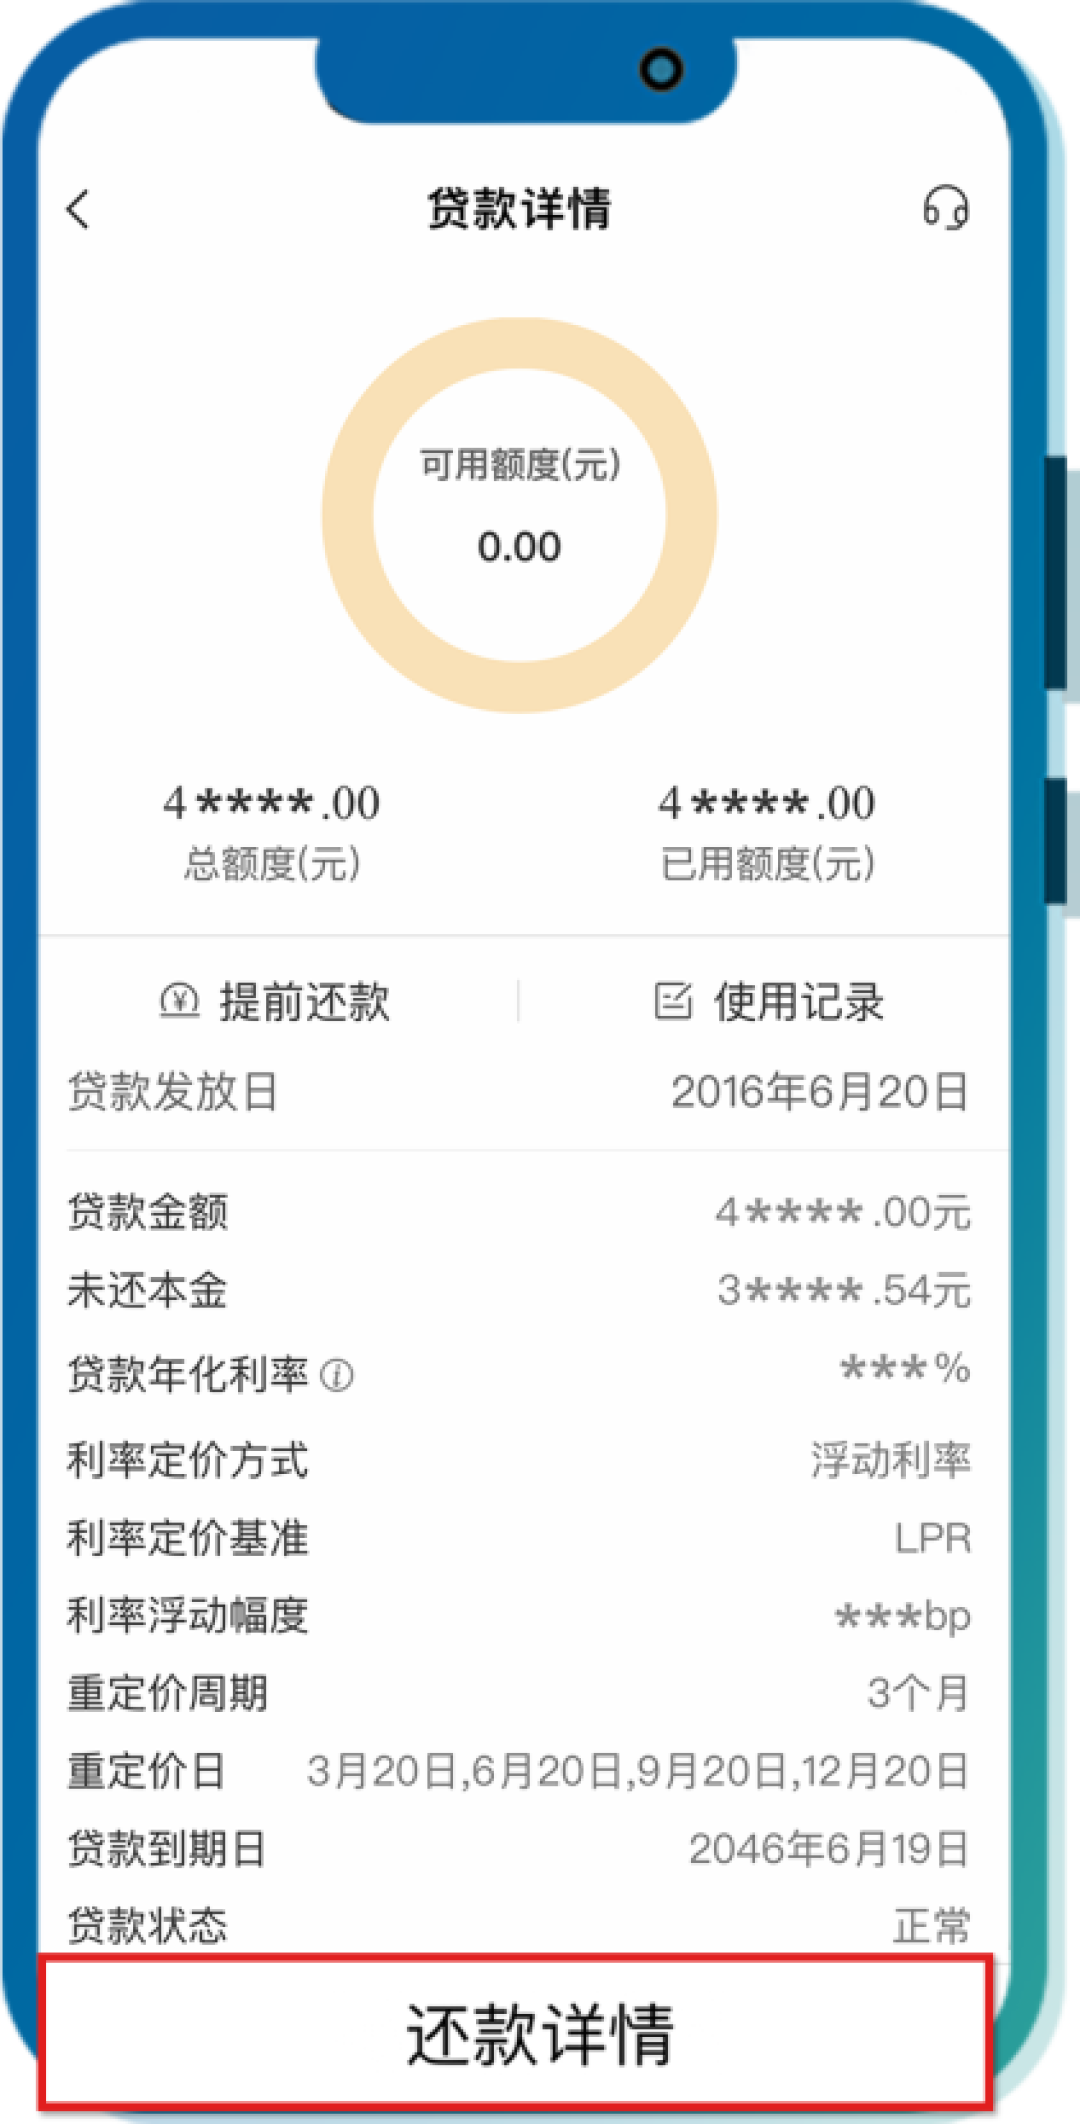
LPR 降过好几轮,加点一动不动,这就是"利率跟着 LPR 降"和"加点自己谈"的区别。2026 年 8 月 28 日,央行和国家金融监督管理总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,把协商写进了白纸黑字。我没急着去柜台,先把规则原文算了一遍。
第二十四条原文,只给了三样东西
原文写:"对于已发放的浮动利率个人住房贷款,当贷款利率水平与全国新发放个人住房贷款利率偏离达到一定幅度时,借款人可以与银行业金融机构协商变更合同约定的利率水平,或申请新发放浮动利率个人住房贷款置换存量贷款,方式应由借款人自主选择。"后面两句约束:加点由银行与借款人自主协商确定,不得低于变更或置换时所在城市的加点下限;置换金额不得高于原贷款剩余本金。
拆开就三样:一条通道(变更加点或置换,二选一);一条底线(不低于城市下限);一个额度(置换不超剩余本金)。
网传版本里有两句跟原文对不上:
第一,“固定利率也能直接置换”。第二十四条点名的是"浮动利率"个人住房贷款,固定利率没在这句话里。邻居老 Dai 锁了固定 5.6%,照短视频话术去申请,第一句就被驳回。正确动作是先看合同定价方式,问经办银行有没有转换通道,以银行口径为准。
第二,“普惠降息,坐等就行”。原文用的是"协商"“自主确定”,落地报道的复盘也确认:偏离幅度没有公布统一阈值,银行裁量空间大,且银行没有义务主动通知你。这不是发钱,是把你从干等叫上桌。
先算清楚:我在不在桌上
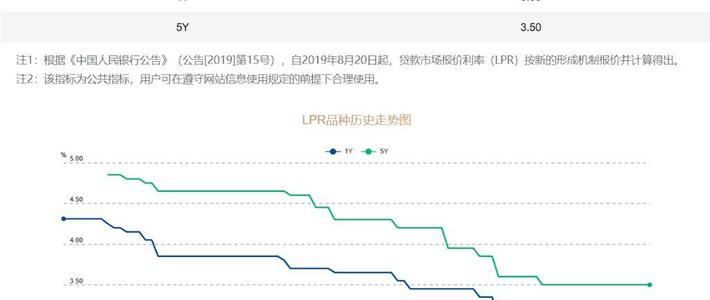
门槛线怎么查?央行自 2024 年 10 月起每季度公布全国新发放商业性个人住房贷款加权平均利率,最新一次是 7 月 31 日公布的 2026 年二季度:3.06%。当季 5 年期以上 LPR 是 3.50%,两者相减,全国新发平均加点 -44BP。多家银行公告的算法把申请线定在"加点高于全国新发平均加点 +30BP",即高于 -14BP——这条常态化刻度从 2024 年 11 月就适用。
我的加点 +95BP,偏离全国新发平均 139 个 BP,高出门槛线 109 个 BP。够得着,能谈。
然后我犯了个错:第一版账把门槛线当终点,按 LPR-14BP=3.36% 算,拿 150 万余额、剩 24 年、等额本息一算,月供能省 889.8 元。对着原文才反应过来——-14BP 只是进门线,进门后能谈到哪,上面压着"不得低于城市下限"。把门槛当终点,是看利率政策最容易犯的错。
重列账本(本金、年限、现执行利率为我家合同数,利率档为演示口径):
利率档 | 月供 | 每月省 | 每年省 |
|---|---|---|---|
4.45% 现状(LPR+95BP) | 8484.3 | — | — |
3.80%(LPR+30BP) | 7947.1 | 537.1 | 6446 |
3.75%(LPR+25BP,我家成交价) | 7906.6 | 577.7 | 6932 |
3.50%(加点清零到 LPR) | 7705.7 | 778.6 | 9343 |
3.06%(全国新发平均,参考) | 7359.2 | 1125.1 | 13501 |
这张表的意义不是盼头,是开谈前先把自己那三行算出来:现状行、门槛行、下限行。
两通电话一轮网点,过程比结果值钱
第一通打客服热线,口径给得很完整:"您的贷款不属于批量调整范围,协商由经办分行认定,结果以审批为准。"没时限,没数字。10 月的落地复盘写得很直白:小额短期的谈成过——江苏有人拿 20 万短期贷款把利率从 2.9% 谈到 2.5%;但大额长期的公开成功案例极少。2026 年二季度商业银行净息差只有 1.41%,银行让利是按笔抠的。
第二回我去了经办支行,带齐复盘里的三样:征信报告、近 12 个月工资流水、社保个税记录。网点经理第一版报价 LPR+60BP,只肯挪 35 个 BP。我把对照表推过去:偏离 139BP、门槛线 -14BP、上海 2025 年 9 月 1 日落地首日案例(二套从 LPR-5BP 调到 LPR-14BP,当日生效)。谈了一个多小时,成交 LPR+25BP:月供从 8484.3 降到 7906.6,每月省 577.7,一年 6932。
没谈到城市下限,这就是"自主协商"四个字的真实形状。生效时间我也当场确认:按下一个重定价日执行,我家是明年元旦——11、12 月的月供一分不少。
谈完还剩两个选择题
一是方式:变更加点动的是原合同加点,抵押不重办;置换是新放一笔结清旧贷,金额上限是剩余本金,还得重走抵押和审批。我家选变更。
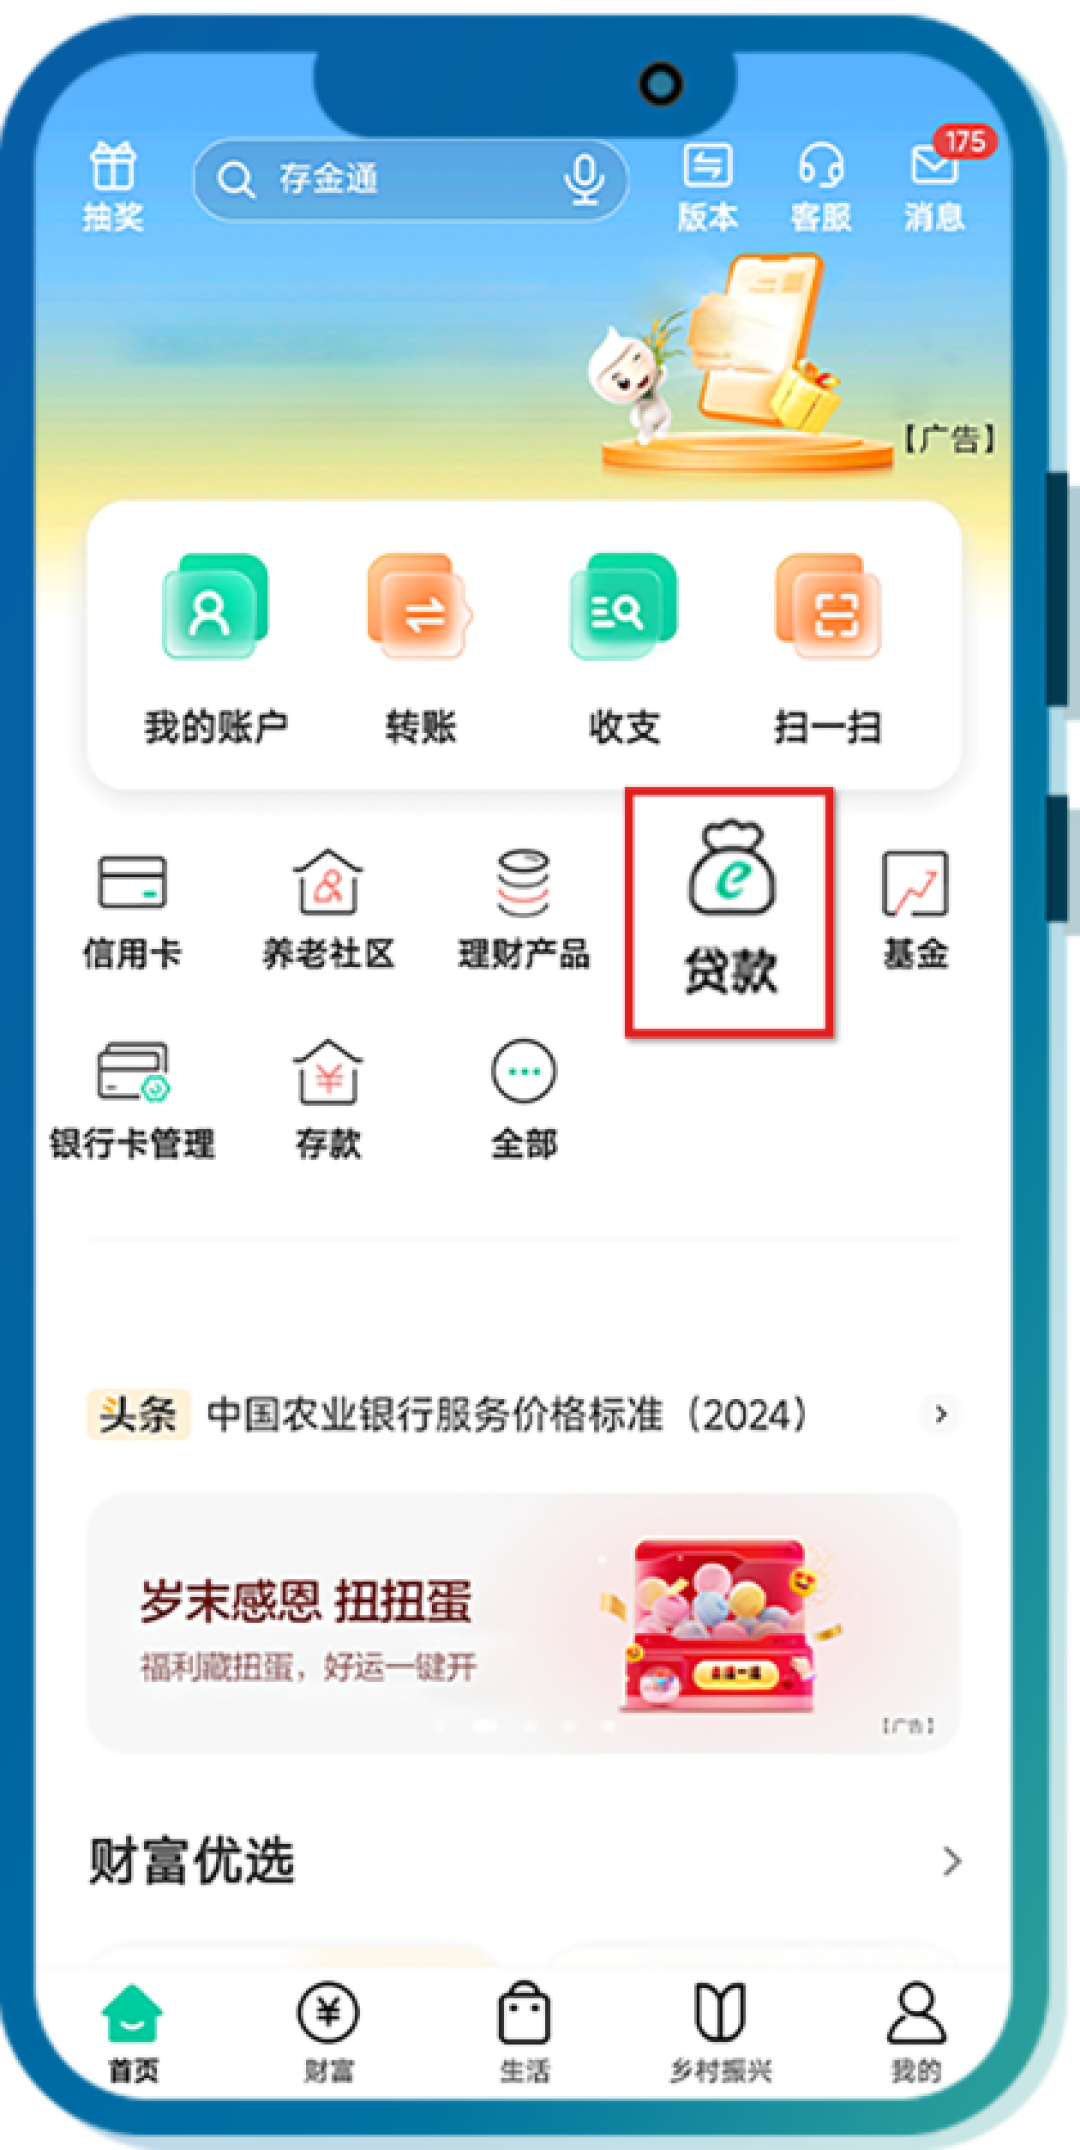
二是重定价周期。2024 年 11 月起可以把"1 年一调"改成 3 个月或 6 个月。这是双刃剑:LPR 再降,你提前吃到;但 LPR 从 2025 年 5 月到 10 月 20 日最新报价一直停在 3.5%,真到上行那天,它同样跟着快。我家选不动:一次谈判已挪 70 个 BP,不为看不准的方向再押一次。
另外,商业房贷最长期限放宽到 40 年,需双方协商;月供能摊薄,但年限越长总利息越多,这笔账摊开再选。
走之前,把工具带走
判断树,四问,五分钟出结论:
合同是浮动利率吗?固定利率、公积金贷款不在第二十四条原文里,先找经办银行要口径。
加点高于"全国新发平均加点 +30BP"吗?按 2026 年二季度口径就是高于 -14BP。够不着,这通电话先别打。
你在 2024 年那轮批量调整里吗?不在(比如京沪深二套)又够门槛线的,优先排。
是真还不上,还是想省钱?阶段性失去收入走的是第二十六条:延期、展期、宽限期内先还息,材料完全不同,别混进同一个窗口。
材料清单:征信报告、近 12 个月工资流水、社保个税记录、合同加点数与重定价日、所在城市加点下限的确认结果。
避坑三条:收费代办"内部降息"的都是骗局,正规渠道不收手续费;经营贷置换房贷有深圳业主第三次续贷被拒、抵押物评估缩水的前车之鉴;谈不成不等于政策骗人,"自主协商"就写在原文里。
往后盯两个数:央行每年 1 月、4 月、7 月、10 月末公布上季度新发放房贷加权平均利率,三季度数就在这几天,数字一变门槛线跟着动;LPR 动了,重定价日替你调基准。这笔钱不是福利,是把利率重新摆上桌的机会——先算,再开口。
作者声明:我是老周,家里那个管钱的人。本文数字按合同与公开政策口径核算,谈判结果是我家的个案,受城市下限与银行审批约束,我的选择≠普遍建议;政策以央行、金融监管总局公告原文及贷款银行最终审批为准。
内容由AI生成