央行换了"钱的锚":1.25%不是降息,存款房贷不会先降
下午5点,很多人刚下班,央行悄悄挂出一份公告,只有三条,但市场管它叫"钱的锚换了"。
11月2日起,公开市场每个工作日开展隔夜逆回购招标,利率定在1.25%;当了多年主角的7天期逆回购退居二线,只在税期、月末这种时点补位;临时回购等工具的加减点基准也统一挪到隔夜上,幅度不变。第一财经光明网
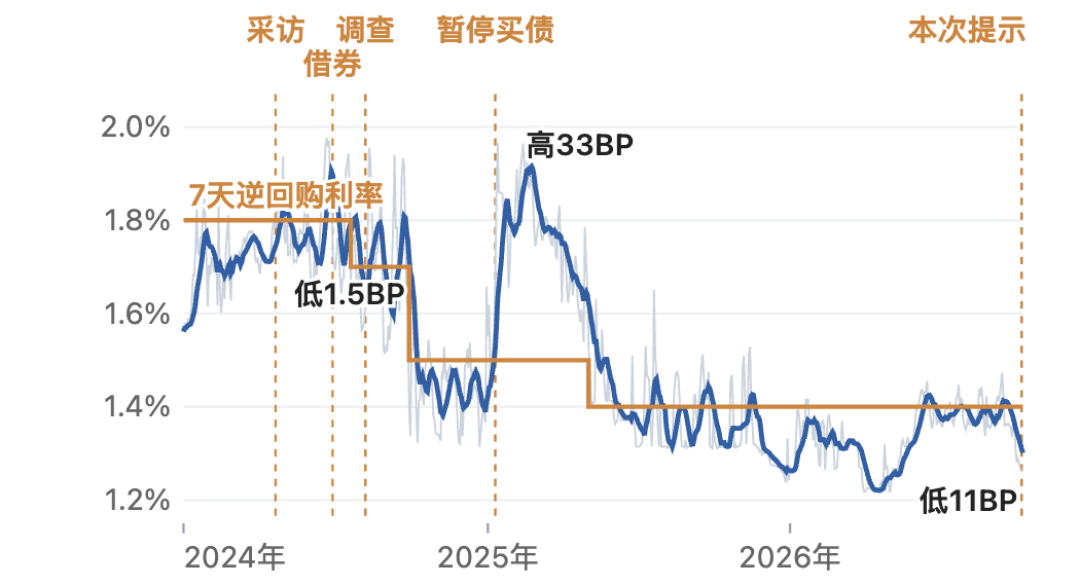
公告下面被问得最多的是:1.40%变1.25%,这是降息了?我的房贷是不是要降了?
别急,这是最容易读错的地方。
换的是"框架",不是利息
1.25%是隔夜品种的利率,1.40%是7天期品种的利率,两个不同期限不能直接相减——不是同一个数被调低了。政策利率从7天过渡至隔夜,是央行调控框架的持续完善,不宜和降息划等号。而且隔夜逆回购并不是新东西:10月21日起央行就已经在做,单日上限1万亿元;到10月30日已连续4个交易日顶格1万亿,DR001当月均价只有1.2805%,钱本来就不缺。这次公告做的事,是把"临时安排"写成"每个工作日都办"——换锚,不是宽松。知乎中国新闻网知乎第一财经
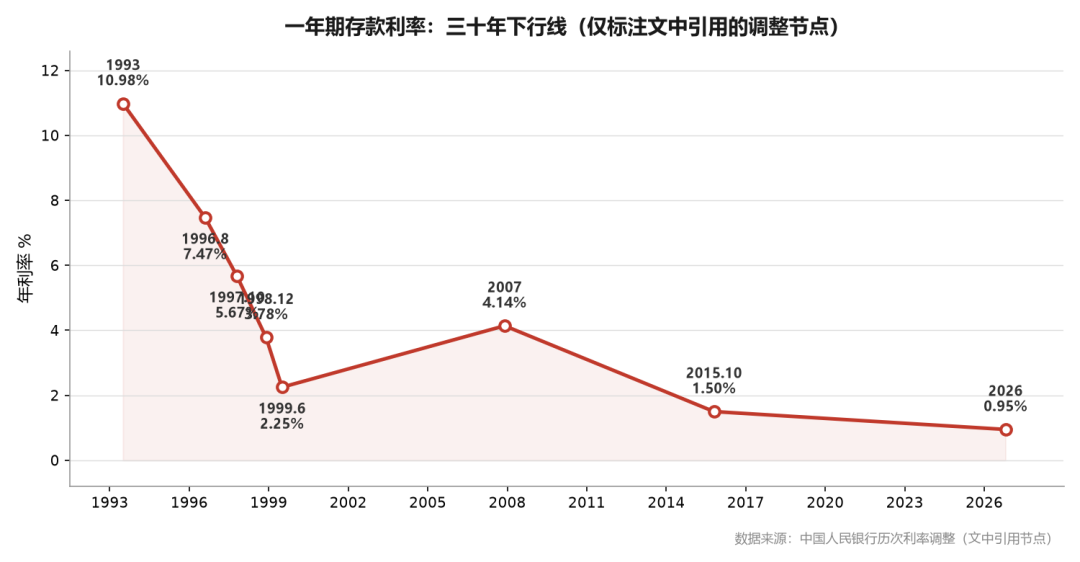
为什么换成隔夜?因为它是资金市场成交最活跃的期限,占到日均交易量的9成。用它做目标,调控贴住真实资金成本,信号传导更快、也更准。中国新闻网知乎
你的存款和房贷,暂时都不动
先说跟你最相关的两笔账:
存款利率:不会因为这份公告立刻变。它挂钩的是银行自身负债成本和市场化的定价机制。
房贷月供:短期同样不动。存量房贷锚定5年期以上LPR,10月20日的最新报价是1年期3.0%、5年期以上3.5%,继续按兵不动。换锚只是把传导链条剪短,LPR跟不跟,是"往后看"的事。知乎
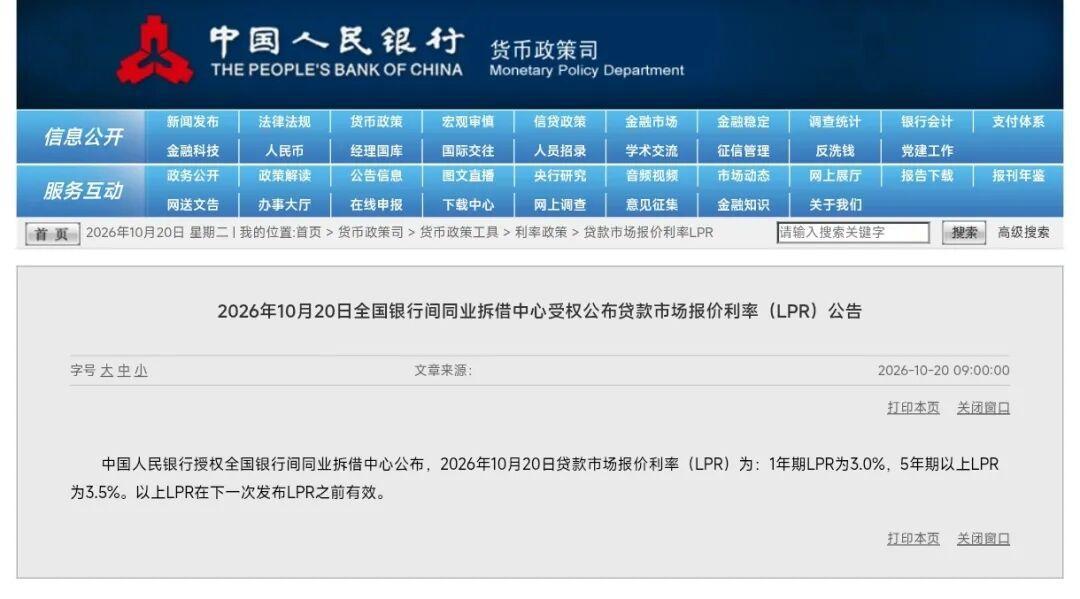
别指望11月2日一去银行,挂牌利率和你的扣款金额就自动变了。
市场已经先动了
存贷没动静,债市却抢先重新定价。10月30日,30年期国债期货主力合约收跌0.94%,创3月以来最大单日跌幅,10年期国债收益率上行2.3个基点。逻辑不复杂:新锚比原来的7天利率低15bp,利率走廊的上下限整体同步下移。大家也开始重新猜"利率以后的路径该怎么画"。东方财富知乎第一财经
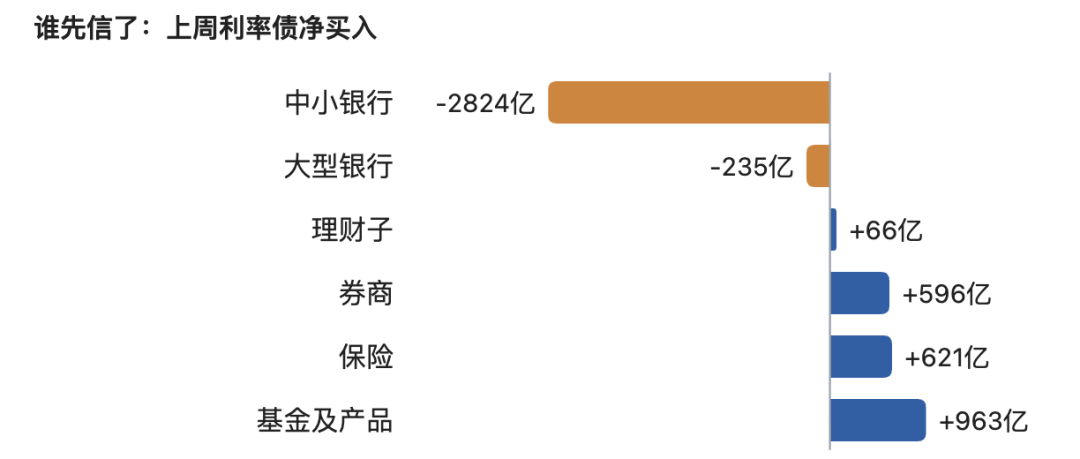
手里有货币基金、债基的朋友不必急着操作:资金利率会围着1.25%窄幅运行,收益率跟着资金面波动,但方向和幅度不是一句"新规"能定死的,别急着加仓,也别急着割肉。
接下来盯三件事
隔夜稳不稳:1.25%附近能否守住平稳运行,是新锚的第一场考试。
7天期用不用得上:税期、月末这些时点它能不能准时补位,双工具配合成立,改革才算落地。
中长端跟不跟:LPR和存款利率什么时候真正动起来,这件事才会传导到你的钱包。
一份不到500字的公告,改掉了大家看了十年的参照物。对普通人来说,与其猜方向,不如先看清这三处信号,再决定手里的闲钱往哪放。
(本文基于央行10月30日公开市场业务公告及公开报道整理,不构成投资建议,市场有风险,决策请以官方发布和自身情况为准。)