







21
19
深圳社保福利有多好?最高支付限额160.1万,自付超1万还能再报销70%
2019-03-05 19:00:49
4点赞
28收藏
5评论
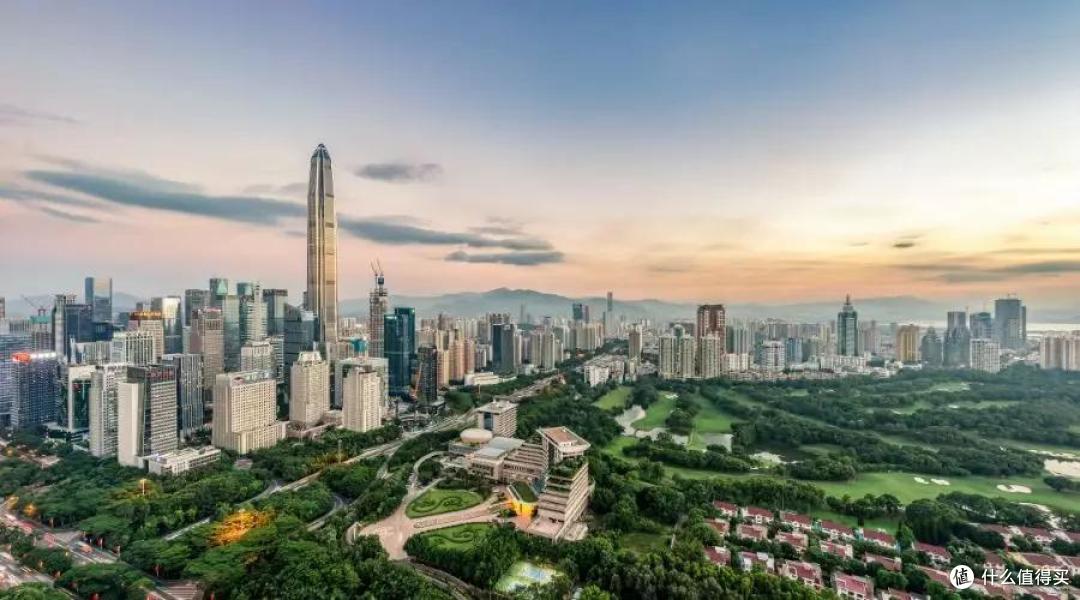
私心觉得深圳是最包容的城市(除了房价高企)。时尚潮流有之、高新企业云集、交通四通八达、本地人无迷之优越感,甚至连社保福利也很优秀。
怎么个优秀法?如果社保足够优秀,商保就可以弃之不理?从以下说起。
深圳医保福利
有了医保还要买商业险吗?
一、深圳医保福利
小编成为深圳人之后,实打实地感受到了深圳医保福利。急性阑尾炎住院8天,住院费用合计3000多元。小编办理出院结算时,暗自担心这场病要耗费多少钱。没想到收费员竟找了我500元(入院前交了1000元押金),即个人自付500元,剩下的医保全帮我解决了。
深圳医保由3部分构成,分别是:社会基本医疗保险 、深圳市地方补充医疗保险以及重特大疾病补充医疗保险,共同形成了深圳多层次医保制度。
深圳基本医保支付最高为全市上年度在岗职工平均工资的6倍,以2017年度在岗职工月平均工资8348元/月来计算的话就是60.1万元。其次,基本医疗保险连续参保72个月以上的,地方补充医疗保险基金支付最高为100万元。

再者,针对重特大疾病,深圳还有重疾补充保险,当前每社保年度内参保人住院时发生的医疗费用,社保范围内自付超过1万的,还可再报销70%。
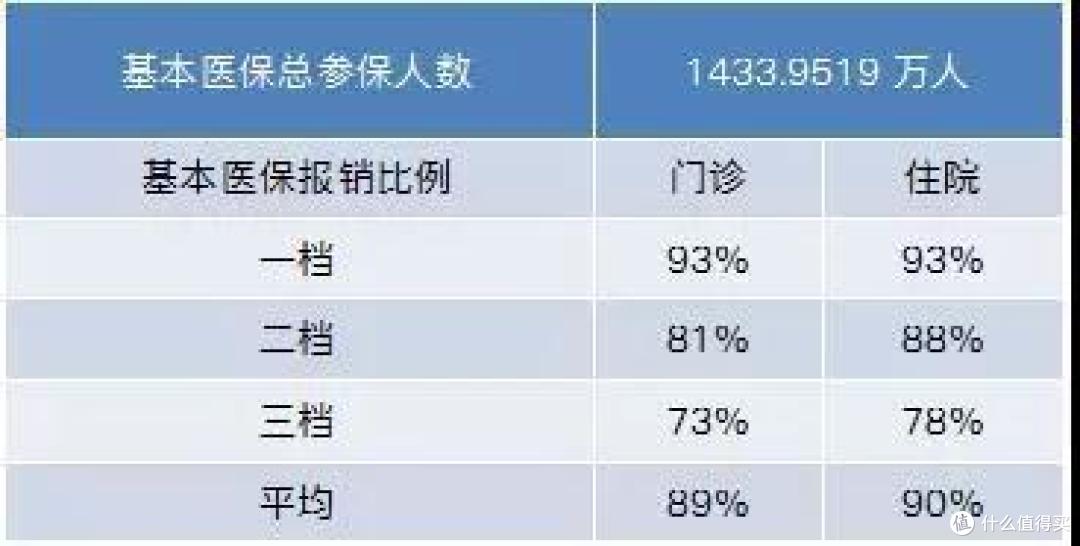
截至2018年11月底,深圳基本医保总参保人数1433.9519万,门诊、住院总体报销比例都达到80%以上。
小编刚来深圳时是非深户,后面转为深户后,最直观的感受就是到手工资变少了!
这是因为,深圳医保分为3档,每一档对应的缴费标准和待遇有所不同。小编从三档一跃变为一档,缴费比例自然提高了。
用人单位应当为其深户职工参加基本医疗保险一档,为其非深户职工在基本医疗保险一档、二档、三当中选择一种形式参加
非从业人员、失业人员、退休人员根据相应情况对应参加一、二、三档。
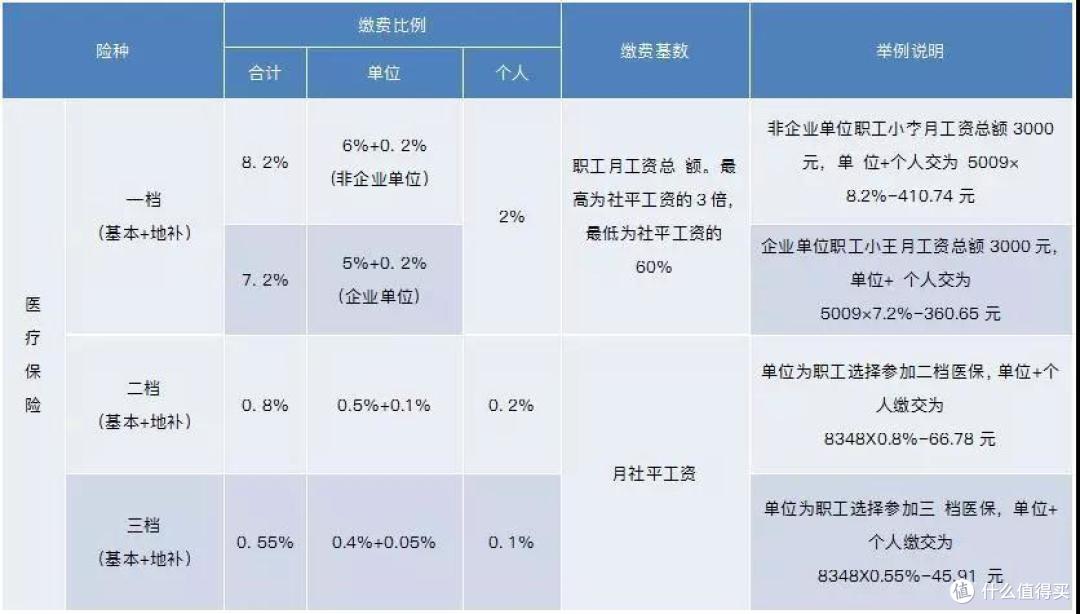
一档的缴费比例是比较高的,相应的福利也更好、就医限制更少。
待遇福利:
1、就医原则:
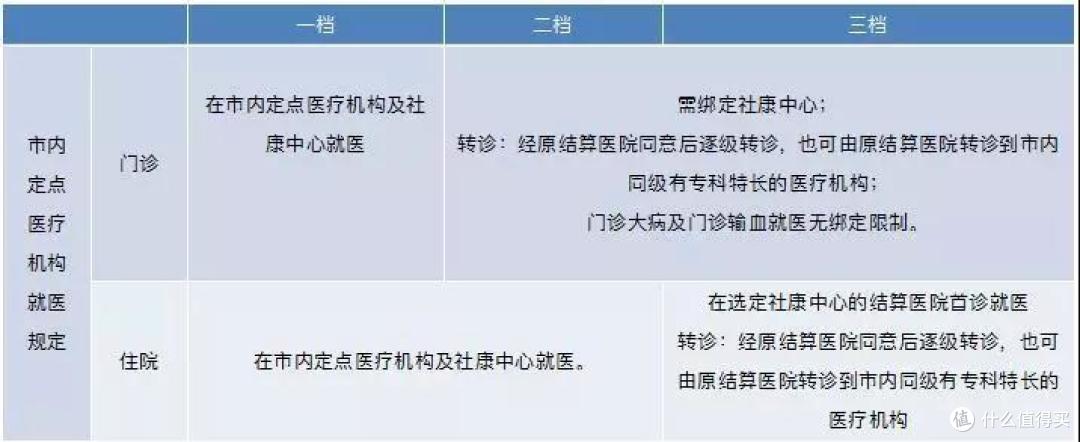
一档可以使用个人账户余额,超额后可以使用大病统筹基金及地方医疗保险基金,二档及三档一个医疗保险年度内支付总额不能超过1000元。
2、门诊待遇:
市内定点医疗机构门诊待遇

一档可以使用个人账户余额,超额后可以使用大病统筹基金及地方医疗保险基金,二档及三档一个医疗保险年度内支付总额不能超过1000元。
市外定点医疗机构门诊待遇

3、住院待遇:
市内定点医疗机构住院待遇
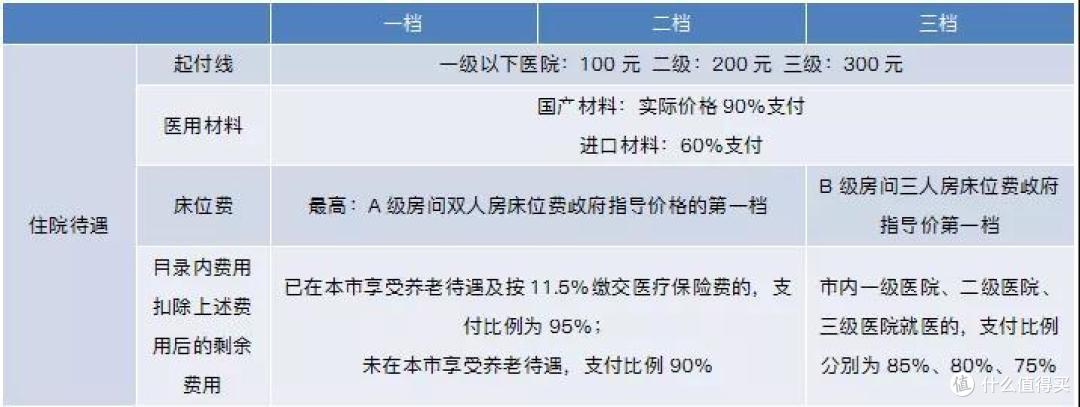
起付线和医用材料的报销比例各档一致。主要区别在于床位费和除外以上剩余费用的报销比例。
市外住院待遇

一二三档就医原则和报销比例有所不同,一档最佳。外地的朋友,建议要求用人单位交一档。
二、深圳医保还有这些优势
除了高报销力度,深圳医保还有这些优势。
1. 结账直接划扣
深圳医保可以直接刷社保卡记账,不用返回社保局报销。广东省内联网医院也实现了直接记账,方便快捷。
2. 一档参保人享有个人账户
一档参保人有个人账户,主要用于支付门诊医疗费用。套现是违法的,不过可以发挥以下作用。
个人账户不足支付:一档参保人连续参保满一年,在同一个医保年度内自付的门诊基本医疗费用和地补医疗费用超市在岗职工平均工资5%的,超过部分由统筹基金按规定支付70%(年满70周岁以上支付80%)。
个人账户家庭共济:一档参保人个人账户积累额超过本市上年度在岗职工平均工资的5%,超过的部分可以到定点药店购买医保目录范围的非处方药;可以为本人及其已参加本市基本医疗保险的配偶和直系亲属支付其在定点医疗机构就诊时自付的基本医疗费用、地方补充医疗费用;可以为本人及其已参加本市基本医疗保险的配偶和直系亲属的健康体检、预防接种费用。
3.大病补充医疗
当前每社保年度内,参保人住院时发生的医疗费用,社保范围内自付超过1万的及属于《深圳市重特大疾病补充医疗保险药品目录》内药品所发生的费用都可以再报销70%。其中住院医疗待遇无封顶线,药品费用支付金额最高不超过15万元。
深圳市重特大疾病补充医疗保险可以说是给全体深圳人的实实在在的福利。相比于商业医疗险有年龄限制和健康要求,深圳市重特大疾病补充医疗保险只要是有深圳医保且参保状态正常的人群,无需体检可带病投保。

重点是保费低到极致,1年29元保全年。
三、有医保还要不要买商业保险?
有医保还要不要买商业保险,非常老生常谈了。社保和商保有各自的作用,也能相互补充。
医保只能报销甲乙两类的用药,商保不限报销目录。
医保在起付线以上封顶线以下,除自费药自付药后,在可报销范围内再按比例报销;商业医疗险则是在社保报后,剩下的合同范围内合理且必要的医疗费用全报。
所以商业保险是对社保的补充,解决无法根据个人情况与需求为自己投保的缺陷。
了解更多社保、医保知识,可以浏览以下文章:
《城乡居民医保、城镇居民医保、新农合、职工医保,有什么区别?》
最后,社保是生存之基本保障,商保则是雪中送炭。好多朋友买完保险后都要顺便祈祷下自己平平安安、保险用不上。然而这本身就是一个悖论,要是能确定自己用不上,还买什么保险。所以,希望大家都尝试着从风险的可能性出发,买到最合适的保险。
注:本文资料整理自深圳人社局官网、深圳本地宝






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案