















14
23
“0 元购机”突然停办:运营商关上的这道门,其实早该关了
2026-09-25 23:26:20
0点赞
1收藏
1评论
9 月 24 日,一条不太起眼的消息在数码圈和通信圈同时炸开:中国移动、中国电信、中国联通旗下的金融分期购机业务,从当天起全面停止新增办理。也就是我们熟悉的"0 元购机""存话费送手机""免费领手机",这条路暂时走不通了。
三家客服都确认了这件事,但口径出奇地一致又模糊——不是"停办",而是"升级"。中国电信说橙分期在做"系统优化升级",中国移动说和包信用购"正在升级迭代",中国联通说沃分期"开展体验升级"。什么时候能恢复,三家都没给时间表。
这件事真正值得聊的,不是"以后办不了合约机了",而是:为什么一个办了这么多年的业务,会在一个普通的周三被集体叫停。
停的是什么:三个名字,其实是同一件事
先把名字捋清楚,不然很容易对不上号。
● 中国移动:和包信用购
● 中国电信:橙分期
● 中国联通:沃分期
名字都带着"信用""分期",听起来像运营商的会员权益,但业务模式是同一套:用户在办理通信套餐时,顺便分期买走一台手机或者别的终端设备,线下门店常用的话术是"0 元购机""免费领手机"。
执行节奏上三家略有差异。据报道,中国电信橙分期自 9 月 24 日零时起暂停受理;中国移动相关产品在 9 月 23 日晚已经下线;中国联通涉及的范围更广,包括优惠购机、支付宝先享、花呗先享、银行账户质押、芝麻免押以及线上京东合约等,相关合约在 9 月 24 日 23 时停止办理。
三家客服口径均为"升级",未给出恢复时间,以官方后续公告为准
"0 元"从来不是 0:钱只是摊进了月租
这里要说清楚一个很关键的点:"0 元"不是免费,是贷款。
它的运行机制是:用户 0 首付拿走手机,同时签下一份消费贷款合同,然后运营商每月返还一笔补贴,专门用来偿还这笔分期贷款,用户只要按月足额交话费,看上去就不用额外掏钱还贷。
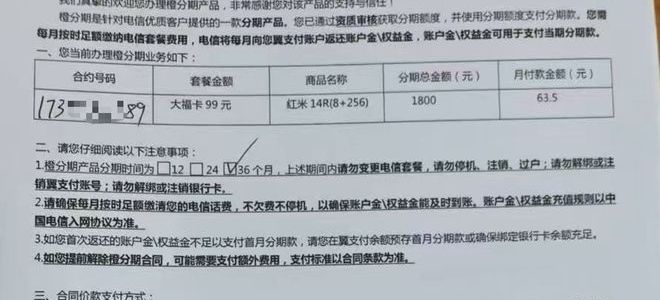
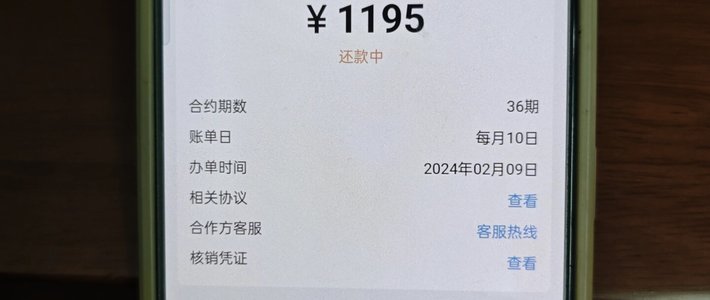
有公开报道举过一个便于理解的例子:用户办理每月 99 元的通信套餐,领走一台价值 1800 元的手机,合约期 36 期。各地套餐和手机定价方案存在差异,这个例子只是用来说明业务怎么转起来的。
0 元购机的本质是分期贷款合约
问题就出在这个"看上去"上。用户走进营业厅时,被告知的是"办个套餐,手机免费拿";而实际上签的是一份金融合同。两者的风险量级完全不同——前者是消费,后者是负债。
真正的坑在哪:欠一次话费,可能留一条征信记录
如果只是"把手机钱摊进月租",那顶多算一种付款方式,谈不上坑。真正让这个业务长期成为投诉重灾区的,是它的连带风险。
链条是这样的:
● 购机贷款登记在用户个人名下;
● 运营商每月发放补贴,用于抵扣分期还款;
● 一旦用户话费欠费停机,运营商停止发放月度补贴;
● 没有补贴抵扣,分期贷款直接逾期;
● 依据贷款协议,逾期记录可上报个人征信系统。
也就是说,仅仅是话费没按时交,就可能间接造成金融贷款逾期,留下征信污点。很多人直到查征信报告时才发现,自己名下有一笔"不知道什么时候办"的贷款。
通信行业分析师付亮对此的分析是:运营商推分期购机,初衷是防范套机、锁定用户在网时长,但落地推销环节存在明显短板——不少一线销售人员对金融分期的完整风险理解不足,营销重点放在"0 元领机"的优惠宣传上,对"欠费会触发贷款逾期、影响征信"的后果告知不足。
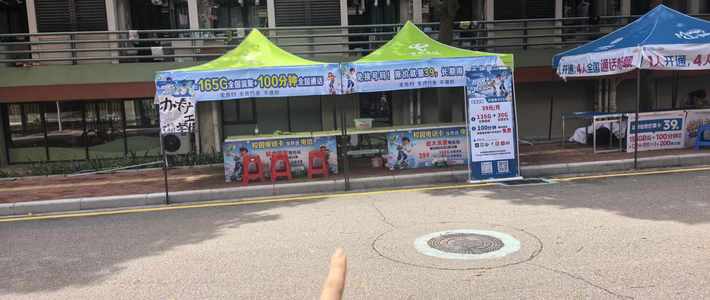
线下营业厅的"0 元购机"宣传长期是投诉高发区
为什么是现在:新规 9 月 30 日施行,时间挨得很近
这次集中暂停还有一个耐人寻味的时间点。
八部门今年 4 月发布的《金融产品网络营销管理办法》,将于 9 月 30 日起施行。从 9 月 24 日到 9 月 30 日,中间只隔 6 天。
需要说明的是,截至目前,三家客服都没有把这次暂停直接归因于这份新规,官方层面也暂未发布统一公告。但把两件事放在一起看,方向是一致的:金融类产品在营销端的合规要求正在收紧,"把贷款包装成赠品"这种话术,生存空间会越来越小。
从行业角度看,这次调整对运营商线下营业厅的业绩会带来一定冲击——这类金融购机业务一直是线下门店拉用户、冲销量的重要手段。
存量用户怎么办:合约继续,别主动乱解约
如果你手上已经有一份正在履约的合约机,三家的口径是一致的:存量合约不受影响,按原协议继续执行,不会因为停止新办就自动解除。
但有两点要留意:
● 如果想提前终止,需要看当初签的具体合约条款,可能产生违约金;
● 如果你怀疑自己"被办理"过,建议去查一次个人征信报告,确认名下有没有相关的分期记录。这一步不花钱,但能避免很多后知后觉的麻烦。
至于想换机的人,路子其实更清楚了:要么全款买,要么走其他分期渠道。后者的利率和条款,得自己一条条看明白——这恰恰是以前被"0 元"两个字盖住的部分。
想换机的用户需要重新算一笔账
几个值得聊的问题
这道门关上了,但争论才刚开始,抛几个问题欢迎大家在评论区聊:
● "0 元购机"这四个字本身算不算误导? 你或家人办过这类业务吗?当时清楚自己签的是贷款合同吗?
● 这次叫停,你觉得是保护了消费者,还是让大家少了一个"便宜可占"?
● 存量合约要不要给一个退出通道? 尤其是那些当初并不知道自己办了贷款的用户。
● 运营商的金融业务该不该全面退出营业厅? 还是应该保留,但把话术和流程改到位?











校验提示文案
校验提示文案