




 深耕数码、AI兴趣领域






11
9
两部门正式放话!支持高端手机新形态
2026-09-17 23:02:44
0点赞
0收藏
1评论
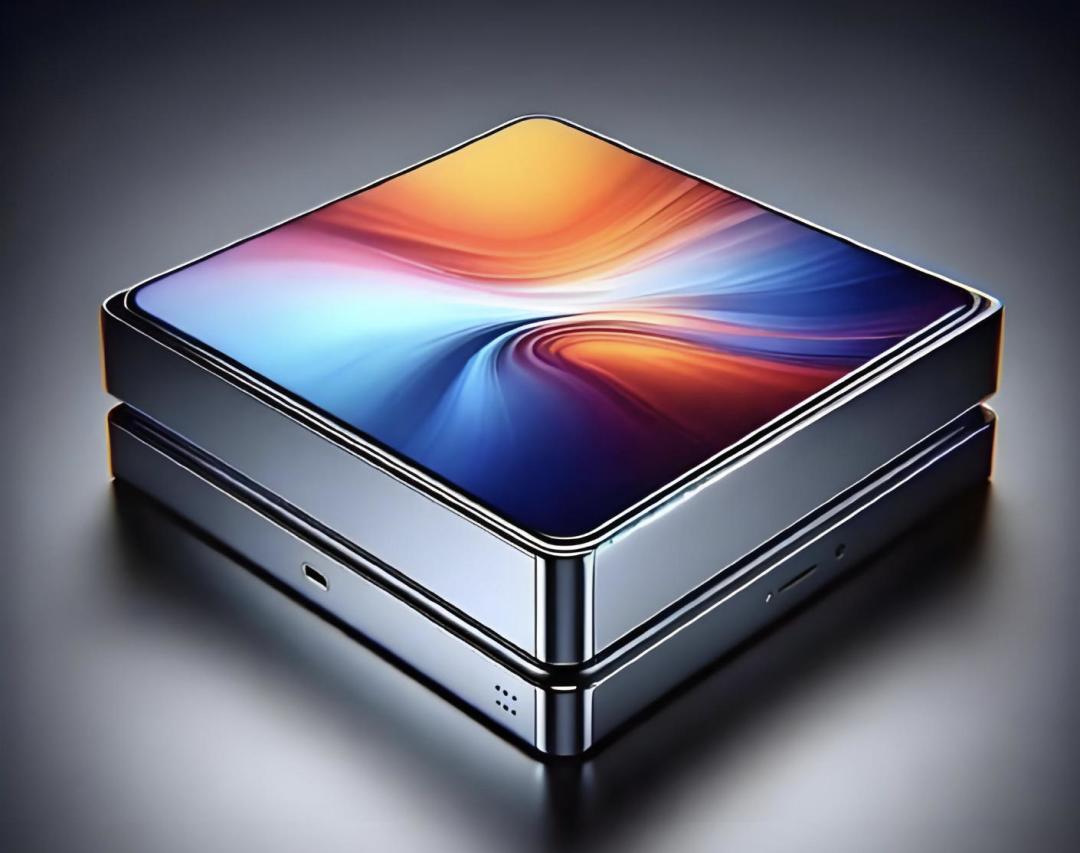
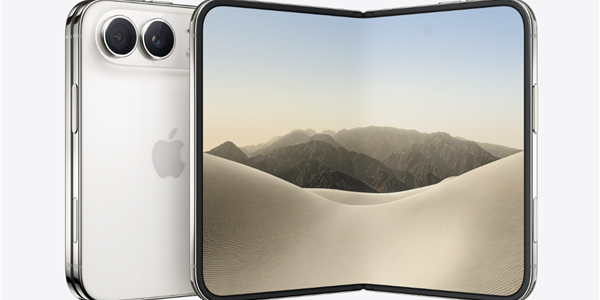
2026年9月15日,工业和信息化部、国家发展改革委联合印发《电子信息制造业发展“十五五”规划》。在消费电子重点产品创新方面,规划明确提出:高端手机突破核心芯片、高端显示器件等关键环节,支持新形态产品研发和差异化竞争。
“新形态”三个字,第一次被写进了国家级产业规划的正式文本。
而在规划发布的一周前,华为刚发布了新一代三折叠手机,小米刚推出了首款“中折叠”旗舰,荣耀的机器人手机正在全国各地的门店里被消费者拿起来又放下。这些形态各异的产品,恰好构成了“新形态”最直观的注脚。
政策与市场的节奏,从未如此合拍。
——
“新形态”被写进规划,意味着什么?
过去几年,高端手机的竞争焦点集中在参数上——芯片跑分、影像像素、屏幕刷新率、充电功率。参数内卷的边际收益在递减,消费者对“数字更大”的刺激感也在钝化。
规划把“新形态”和“差异化竞争”并列提出,指向的是一个更根本的问题:当直板手机的形态已经逼近物理极限,手机的下一个增长空间在哪里?
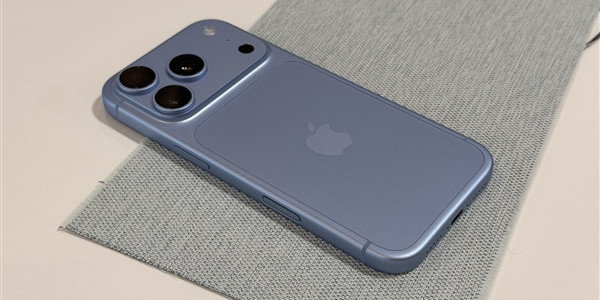
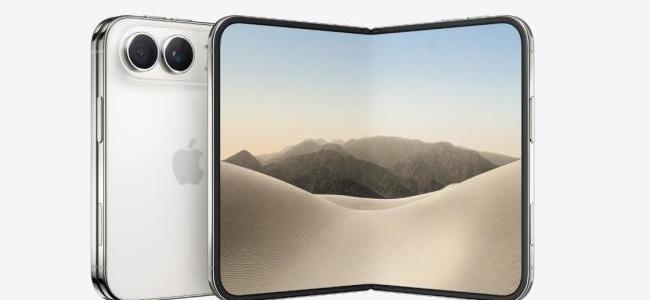
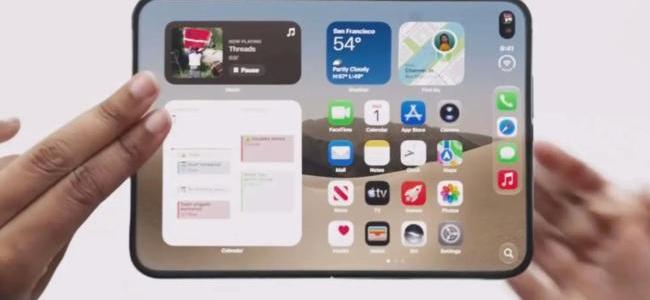
从今年8月荣耀发布首款机器人手机Robot Phone,到9月小米推出首款阔折叠手机、华为发布新一代三折叠手机,国产手机形态正不断丰富。盘古智库研究员江瀚的判断是,手机形态在初期经历过侧滑、翻盖、滑盖等多元形态,当前智能手机基本为直板和折叠两大主流,但随着AI技术渗透,硬件形态或将再次走向多元。
政策要支持的,正是这种“走向多元”的可能性。
更深层的考量在于话语权。北京信息产业协会人工智能分会主任委员李春林指出,当前围绕AI智能体手机的竞逐,本质上是一场对下一代终端标准定义和规则制定的话语权“卡位战”。一旦AI智能体手机的商业模式成功跑通,这套打法会迅速向其他终端领域复制延伸。
谁定义下一代终端的形态,谁就定义下一代终端的标准。这才是“支持新形态”四个字背后的战略分量。
——
新形态的“三驾马车”
规划发布前后,市场上恰好出现了三条清晰的新形态路线。
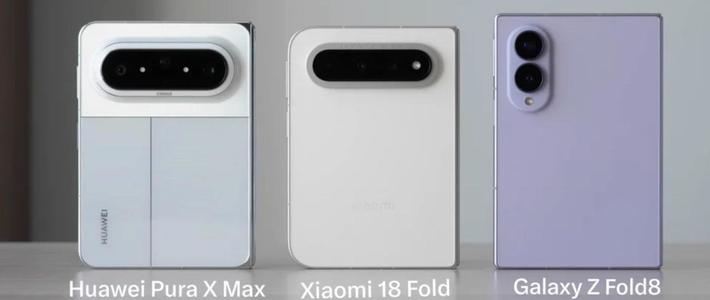
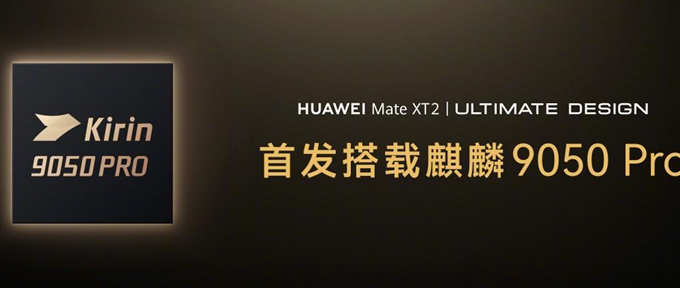
第一条是华为的“折叠深耕”路线。9月7日发布的Mate XT 2非凡大师,采用全新的“展翼三折叠”形态,售价19999元起,与上一代产品价格持平。更关键的是芯片——首发搭载的麒麟9050 Pro,是首款基于“韬定律”设计、采用逻辑折叠架构的高性能芯片,也是华为时隔六年首次在旗舰发布会上推出全新麒麟芯片。形态创新的背后,是底层芯片技术的同步突破。
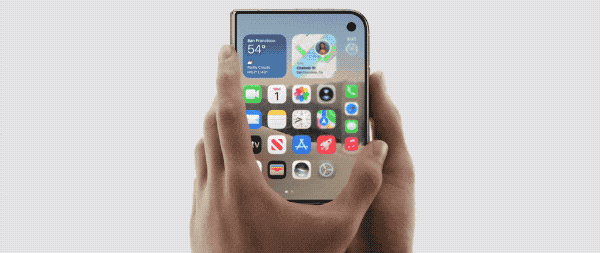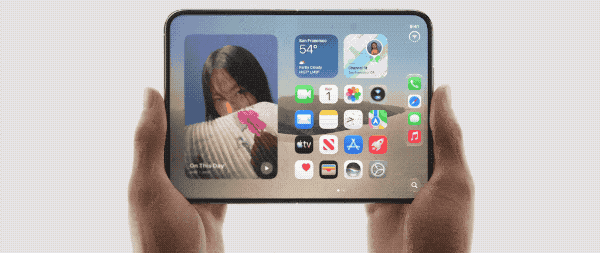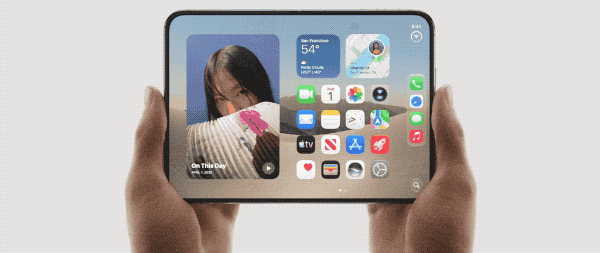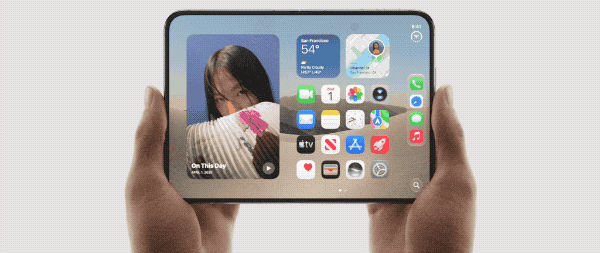
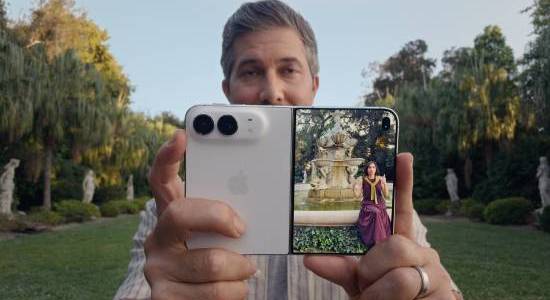
第二条是小米的“形态细分”路线。9月7日晚发布的小米18 Fold,定位为“中折叠”——介于传统大折叠和竖向小折叠之间的新品类。小米集团总裁卢伟冰的判断是,小折叠“做不下去”的核心原因是体验达不到用户需求,大折叠做到极致后外屏几乎等同于直板机,用户在大多数场景下只用外屏。中折叠试图同时解决这两个痛点。搭载自研玄戒O3芯片,全版本售价破万,这是小米历史上第一次。
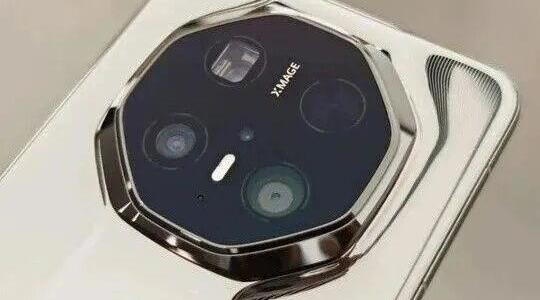
第三条是荣耀的“形态跨界”路线。8月12日发布的Robot Phone,起售价9999元,核心创新是将四自由度钛合金机械云台塞进手机机身。荣耀CEO李健在发布会上抛出的问题是:“大家习惯了板砖形态的手机,我们就在想,AI时代,手机形态是不是只有这一种标准答案?”
三条路线,三种方向。华为在折叠形态上继续做加法,小米在折叠形态中做细分,荣耀在直板形态上做“异类”突破。它们共享同一个逻辑:不再比拼谁的数字更大,而是比拼谁的产品更不一样。
——
供应链的共振
新形态的密集涌现,正在倒逼供应链同步升级。
规划在个人计算机领域明确提出的“发展主板架构设计与印制电路板高密度集成技术,强化柔性显示、先进封装等技术应用”,同样是手机新形态的底层支撑。一台三折叠手机需要的柔性屏面积是直板机的三倍,一套机器人手机的云台系统涉及数百个精密零部件,一款阔折叠手机的铰链公差要求达到微米级。
形态越复杂,对供应链的要求越高。柔性显示需要更薄的基板和更耐弯折的封装材料;多折叠结构需要更精密的铰链和更轻的机身材料;内置机械云台需要更小的电机和更高效的散热方案。每一条新形态路线,都在拉动一条差异化的供应链。
而这恰恰是国产供应链正在攻克的环节。从柔性OLED到精密铰链,从钛合金结构件到微型电机,国产供应商的参与深度和广度在过去两年里显著提升。规划提出“突破核心芯片、高端显示器件等关键环节”,方向与市场的实际需求高度一致。
形态创新的竞争,最终会演变为供应链能力的竞争。谁能率先在供应链上跑通新形态的量产,谁就能拿到新形态的定价权。
——
不只是手机
规划的眼界,显然不止于手机。
在消费电子重点产品创新专栏中,规划同时部署了个人计算机、虚拟现实、可穿戴设备、服务类新型终端等多个方向。个人计算机要“加速产品形态创新”;虚拟现实要“发展多形态终端产品”;可穿戴设备要“丰富手表、手环、戒指等多形态产品供给”。
“新形态”是一个横跨整个消费电子领域的系统性命题。手机的新形态探索,为其他品类提供了技术积累和供应链基础;其他品类的新形态突破,反过来也在拓宽手机形态的想象空间。
业内人士预计,2026年人工智能手机、人工智能计算机销量有望超过非人工智能产品销量,终端市场由存量换代进入智能化换代的新周期。当“智能化换代”成为主旋律,形态创新就不再是锦上添花,而是换代的必要条件。
规划在培育产业发展新增长点方面进一步明确,“持续推动人工智能手机、个人计算机、智能眼镜、视听终端、车载终端、工业终端、商业终端等产品迭代升级”,并“加强端侧大模型、计算芯片、存储芯片、操作系统兼容适配,加快智能体与终端产品深度融合”。
终端形态的多元化,与端侧AI能力的下沉,是同一件事的两个侧面。当手机不再只是一个“装在口袋里的屏幕”,而是一个能拍照、能跟拍、能折叠、能展开、能对话、能执行任务的智能体,形态就必须跟着功能走。
——
政策之后,考验才刚刚开始
规划给出了方向,但方向不等于答案。
新形态产品面临的最大挑战,从来不是“能不能做出来”,而是“做出来之后卖给谁”。荣耀Robot Phone 9999元起的定价,小米18 Fold全版本破万的定价,华为Mate XT 2 19999元起的定价——新形态产品天然定位于高端市场,但高端市场的容量是有限的。
更现实的考验在量产。三折叠的铰链良率、机器人手机的电机可靠性、阔折叠的屏幕折痕控制,每一道工程难题都可能在量产阶段变成产能瓶颈。新形态的“新”,既是差异化优势,也是量产风险。
但至少有一点是确定的:当政策层面明确支持“新形态”,当头部品牌集体押注“新形态”,当供应链开始为“新形态”做适配,手机行业正在从“参数内卷”走向“形态竞争”。
2026年的中国手机市场,正在经历一场从“更大数字”到“不一样的产品”的转向。两部门的规划,给这个转向按下了确认键。接下来要看的,是这些“新形态”能不能从发布会上的惊艳亮相,变成货架上的持续销量。
,
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~











playhelp
校验提示文案
playhelp
校验提示文案