这两周的马圈,是裂开的。
一边是小红书的首页:「0配mini garden终于轮到我了」——发帖人去Beverly Hills门店,挑了常闭店后第一天上午进去,SA问完尺寸材质,上楼取货,3分钟成交,167个赞底下72条评论在问门店和SA;有人晒在韩国新世界、狎鸥亭walk in拿走大象灰康康;更直白的是那条「爱马仕不配货了,因为配的货卖不动」,1020赞、502条评论,最高赞的759条是那句「奢侈品正在跌落神坛」。小红书
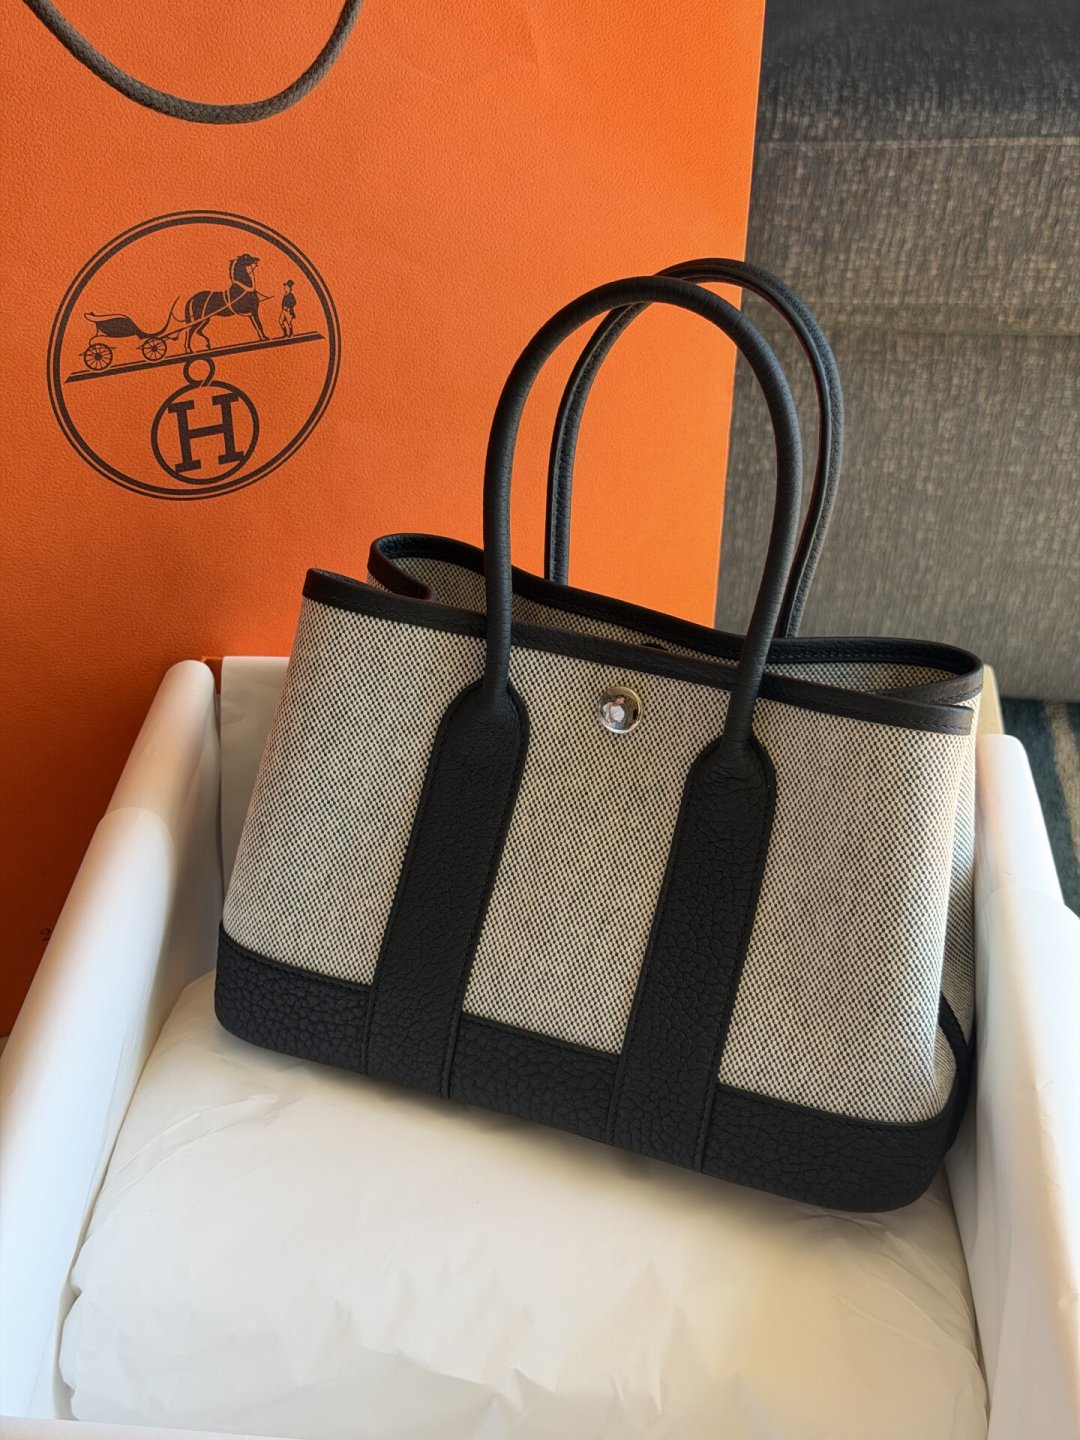 0配mini garden开箱图
另一边是同一周的财报:10月22日,爱马仕三季度销售41亿欧元,按固定汇率只增长4.3%,按Visible Alpha统计,这是2020年初以来最慢的一个季度。消息当天欧股开盘,爱马仕一度跌超9%,盘中最低1234欧元——较2025年初2957欧元的历史高点已经腰斩,年内累计跌了约39%。界面新闻蓝鲸新闻
如果你手里已经有几只包,这只是卖方市场的地震,跟你无关。但如果你是那种「养马多年还没入门」的人,财报电话会里有一句话应该点名读给你听:据多家媒体转述,管理层把成衣、配饰这些入门线的收缩,归因于中国「向往型客户」活跃度下降——而这部分客群,恰恰是丝巾、拖鞋、香水的主要买家。再看三季度分部门数字:皮具与马具+10.8%,成衣与配饰-2%,腕表-6%,香水美妆-0.7%。蓝鲨消费界面新闻
看明白了吗:冷的正是你这类人。而原本设计让你「先买两万美元丝巾鞋服」的人,现在开始直接卖你包了。要不要接这个变化?付钱之前,把三本账对完。
第一本账·机制账:配货没有消失,是溢价换了形态
先讲硬事实:没有任何一纸文件宣布取消配货。2024年有记者致电爱马仕客服,得到的答复仍是「没有配货的说法」。同年3月,受够了规则的顾客在美国发起了集体诉讼,诉状逻辑很直白:「这是强迫消费者购买附属产品的一种方式」。爱马仕官方至今不承认配货存在。微博·1818黄金眼微博·每日经济新闻
真正变的是供给和溢价水位,这轮全有实打实的数字:
财报自己披露:第25家皮具工坊(法国吉伦特省Loup)已于今年4月投产,另有3家排在2027至2030年开业。界面新闻
路透社10月22日报道,六名经销商表示随着市面流通的铂金包数量增加,二手售价持续下滑;瑞银本月将爱马仕下调至「卖出」,估算全球在售的Birkin/Kelly数量已达到疫情前的6至7倍;
伯恩斯坦追踪的拍卖数据显示,三季度Birkin 25二手成交价约为零售价的1.7倍,而2022年峰值时是2.6倍。华尔街见闻
具体到一只包:英国一只黑银Birkin 25公价9390英镑,二手卖到约2.4万英镑,有的挂价低到2万——较2022年峰值已跌去6000多美元。
也就是说,「0配」刷屏不是门店突然良心,而是那套机制的底座塌了。过去的隐性门槛是:你得在丝巾、成衣、鞋上累计消费1万至2万美元(路透社转述转售商说法),才有资格「被许愿」一只BK。商业上翻译一下,这是爱马仕让你替它压库存。而今年报表上收缩最快的,恰恰就是这些配货品类。门店的应对方式,一种读法是和数字更吻合的解释:与其让压不动的慢货继续劝退客人,不如直接裸卖经典包,把原来藏在配货里的溢价,加进明面的公价。华尔街见闻
这就是为什么那条502评论的热帖下,会有440个赞把一句话顶上去:「本来就是顶奢了,售价再翻个倍就是了,何必搞配货这一出。」你看,社区自己就完成了这次翻译。
也要给反方留一行:久谦中台在知乎的分析里提醒,现有数据还不足以把配饰下滑直接归因于「配货失效」。是漏斗失效,还是这类需求本身退了,两种解释现在都成立。但无论哪种,对观望党都不是坏消息的反面:规则在朝对你有利的方向松,前提是你要看清松的是哪扇门。松的主要是海外walk in、入门线和老客余量(0配mini garden、韩国康康、1:1配比提B25的帖子都集中在这);国内热门色热门尺寸的BKC依旧看购买记录——「SA态度差、配了几万才给offer」的吐槽帖并没有从首页消失。所以别人喊「爱马仕没配货」,正确的翻译是:配货重新只为稀缺服务,而稀缺的名单在变短。知乎
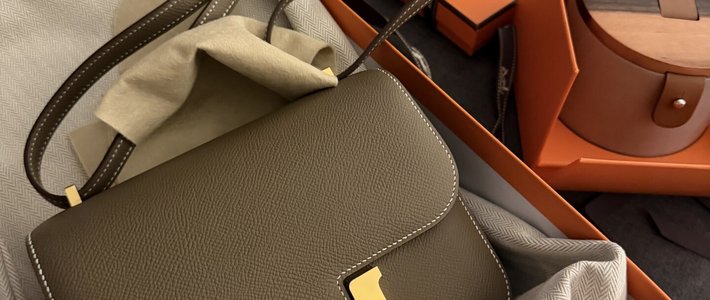
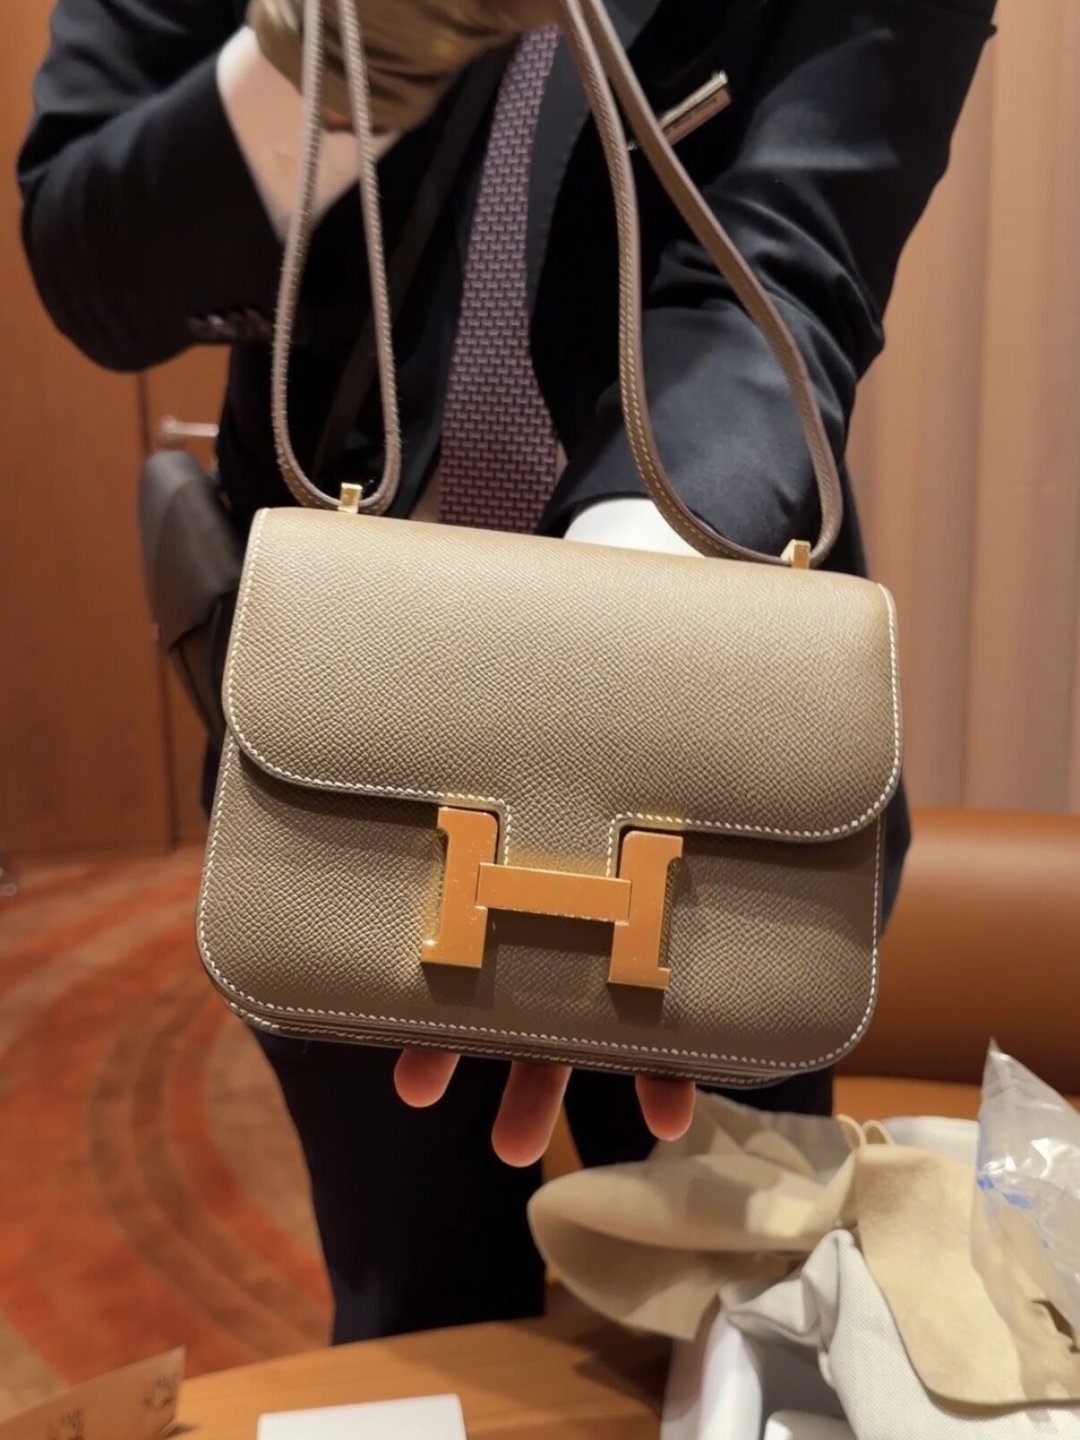 爱马仕康象灰Constance walk-in开箱图
第二本账·总账账:0配帮你省下的配货,公价正在原价拿回去
「0配」最诱人的想象,是省下那几万的「慢货」。但同一时期,帖主们对着小程序拍下来的公价是(均为小红书用户晒价,下单前请以当期小程序/门店为准):
康康togo:「几年前才三四万,现在7万多」——两条独立发帖同一口径;
Lindy 26:「前年才6万多」,现在8万到9万多(8月帖与10月帖相互印证);
菜篮子:「以前1.4万的时候看不上」,现在「不配货就能拿到,但涨了快一倍」;
钱包:「之前才三四万,现在都要7万了」;
吊饰两万、保温杯三万——「结账的时候居然是两万」「准备付款了才知道差不多3万」。
两本账叠起来算,才是真正的机制账收尾:
旧模式总成本 = 包公价 + 配货件,而配货件想出手,得按帖价「5折起」出(10月24日深圳刚出柜的配货,一物一价、不退换,638条评论基本都在问价和砍价)。小红书
新模式总成本 = 公价×1,无配货件,但公价本身已接近翻倍。
两种模式你实际掏掉的钱,其实是接近的。配货松动真正砍掉的,不是你付的数字,而是「替品牌扛慢货」的仓位、和SA周旋的谈判成本、以及「配了十几万拿不到心仪款」的抽奖风险。付款方式变了,水位没有降。这就是「溢价换形态」的完整含义。
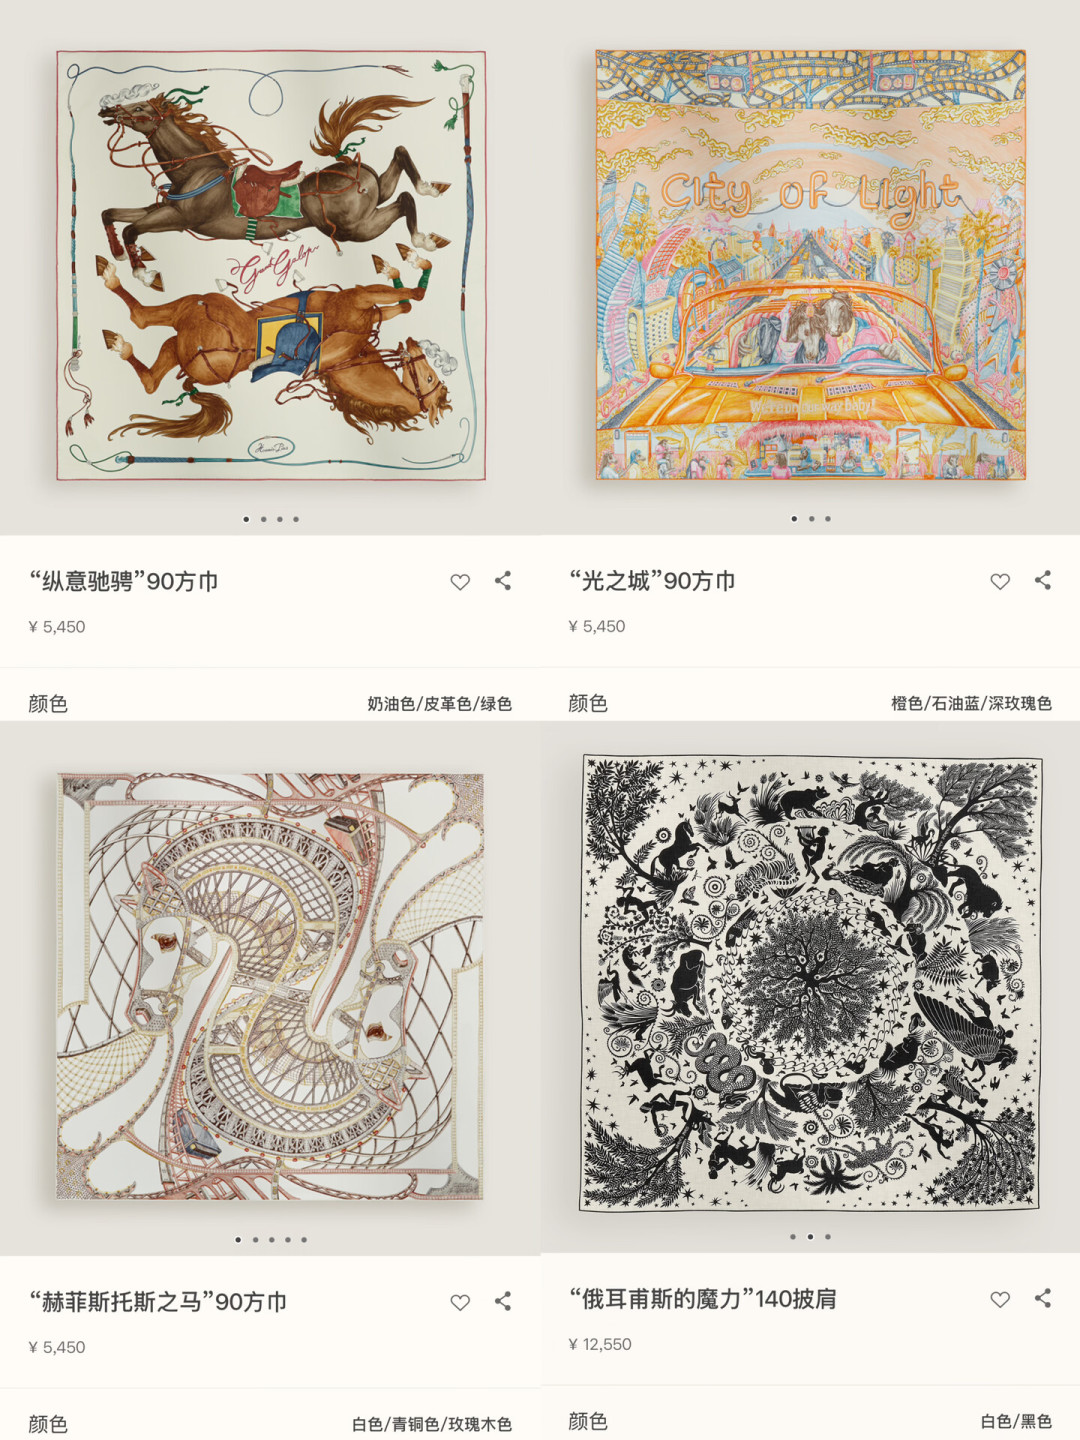 爱马仕丝巾披肩官方原价清单图
第三本账·出口账:先分清你是哪一档,再谈保值
如果你想接住「0配」的理由里,有一条是「趁机制友好入手、以后保值甚至增值」,那这轮财报和二手数据恰好把它拆成了三档。
先说行业水位:同一周LVMH三季报的有机增速只有1%,主力时装与皮具部门有机下滑5%。 这不是爱马仕一家的事故,是「向往型消费」整体退潮,只有最顶端的品类还在涨(皮具+10.8%;门店还在加码,北京三里屯、成都太古里今年先后开业或翻新)。界面新闻
再说变现水位。瑞银降级报告的核心判断是「这门生意的本质正在改变」:Birkin/Kelly在售量6-7倍于疫情前,「买包保值」依赖的稀缺性正在被供给稀释。二奢主理人们的体感更细:「康康没有跌,是包包颜色不对」——大象灰、黑银这类经典色扣件还有流动性;亮色彩色是「亏钱清仓」的重灾区,10月27日收钻扣鳄鱼的帖子直接按回收行情一物一价。二手商反馈Birkin 25行情持续回落(Eve孟孟10.20帖),当年抢着收的「经济上行期审美」,现在要倒亏。华尔街见闻
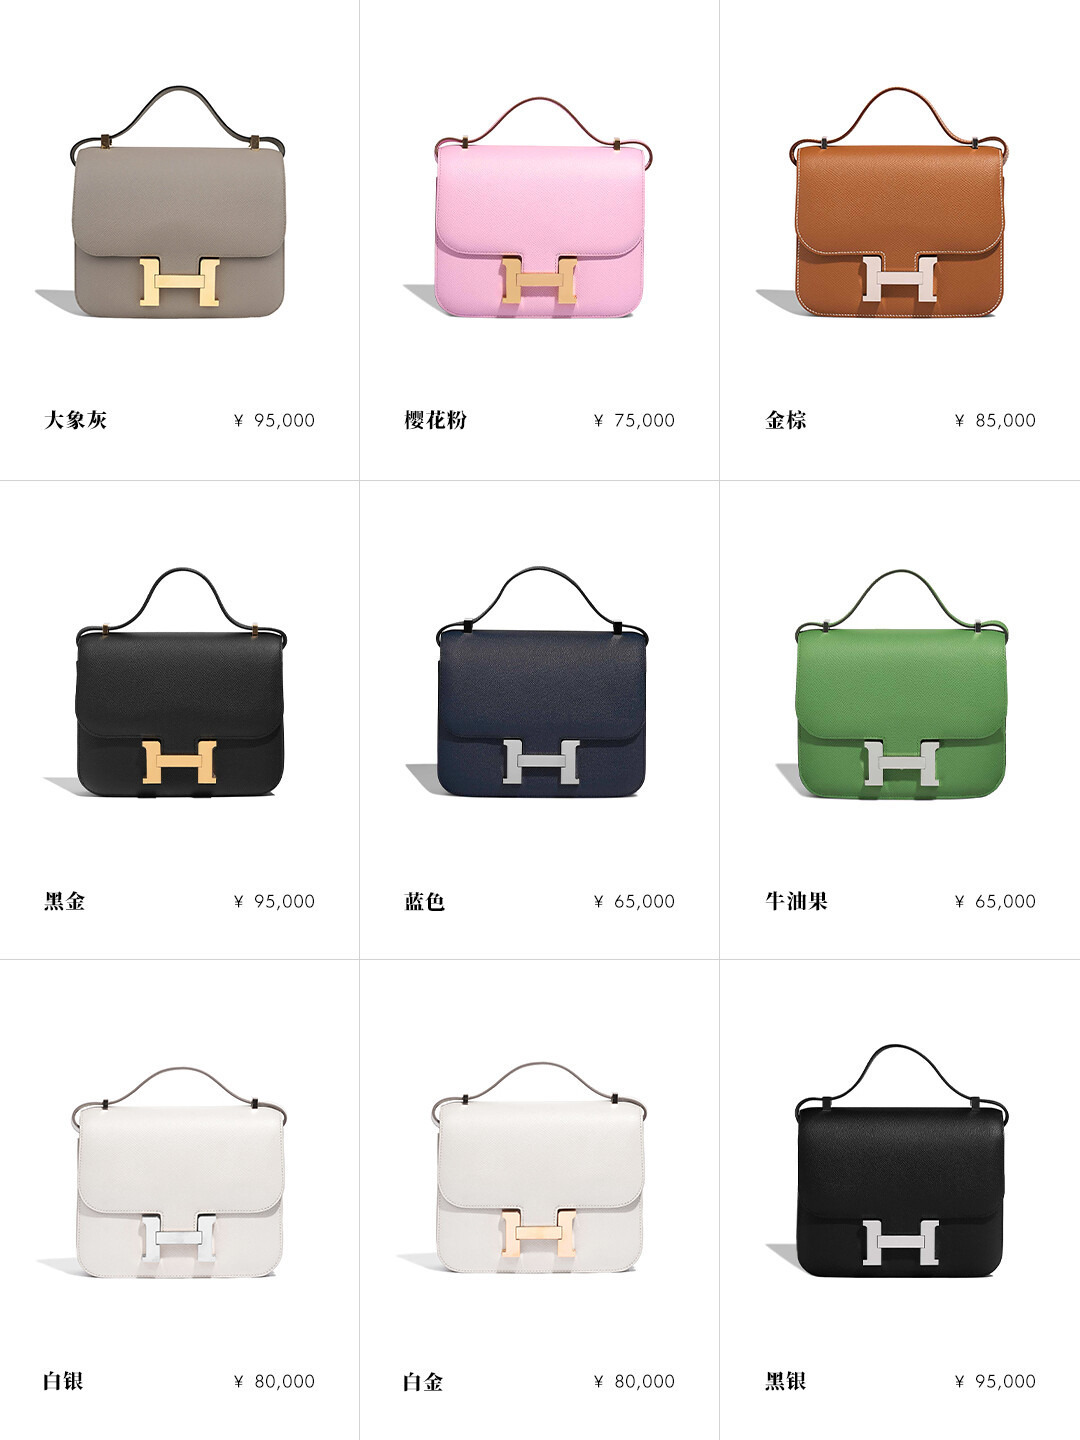 康康不同配色官方价差对比图
于是三类人三个结论:
买来自用、许愿多年、预算不伤生活:现在确实是被劝退感最低的年代——不用配慢货、不用赌offer,公价虽高,但总账至少算得清了。前提是想明白:你买的是消费品,不是资产。
攒钱入手、指望「买完能回本」:证据不支持下注。溢价1.7倍是事实,但四年前是2.6倍,方向比现值重要;何况真要出手,先得过「一物一价、5折起、不退换」的回收关。
不是向往型、是每年固定上供的资深客:这轮财报对你反而是好消息——顶级需求没冷(皮具+10.8%),冷的是替你不买了;门店余量变多、SA更主动、老客直接offer BK的消息开始出现在帖子里。议价姿势这几年最好的窗口,就是这个周期。
最后留两个继续观察的信号。一个是时点:社区发帖里,年初、秋季各涨一轮的节奏延续了多年,年底既是圣诞礼赠窗口、也是明年开年调价前最后的平静期;至于帖子里转述的「管理层称2027年涨幅将低于今年」,目前只有社区转述、未见品牌口径,别把它单独当成下注理由。另一个是刻度:真正标志这套叙事到没到头,看的不是股价,而是Birkin 25二手溢价哪天跌到公价1倍附近——在那之前,「0配」还会是新闻帖;在那之后,你连这三本账都不必算了。