












2
2
年轻人要不要提前为养老存钱
2026-09-23 20:03:49
0点赞
0收藏
0评论
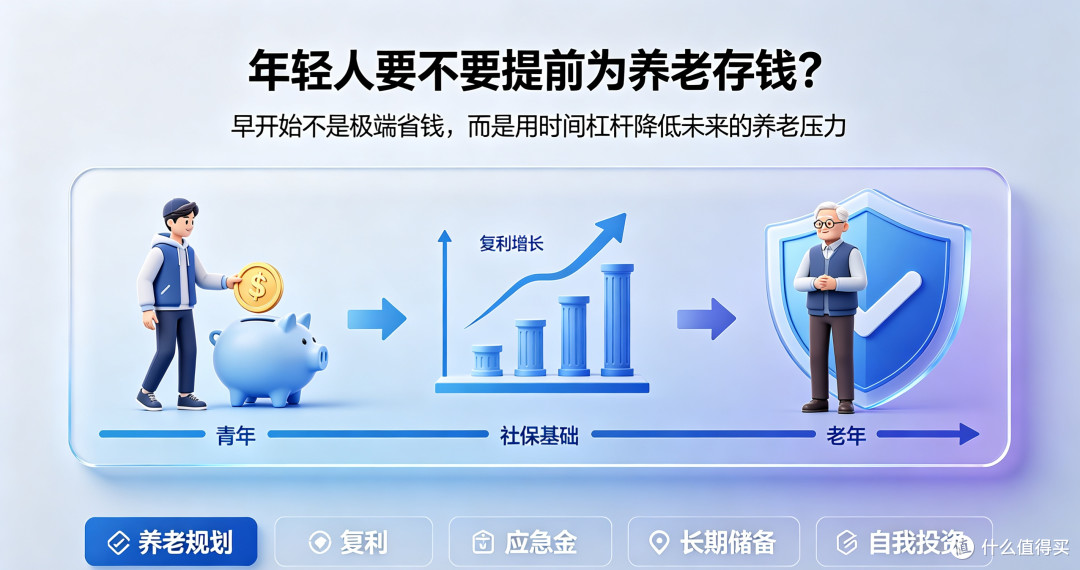
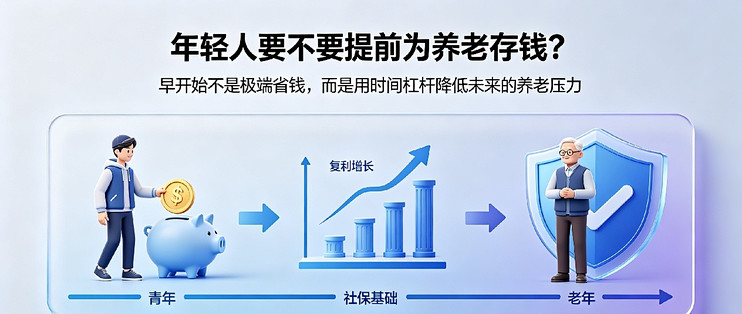
很多二十多岁、三十出头的年轻人,提起养老总觉得是几十年之后才需要考虑的遥远话题。当下收入要应付房租、日常开销、社交消费,还要预留应急资金,不少人会觉得,现在存钱养老会挤压当下的生活质量。但拉长时间线来看,提前储备养老资金,从来不是让年轻人压缩所有享受,而是利用时间杠杆,降低老年阶段的生存压力。
首先要厘清一个现实:单纯依靠社保养老金,很难维持退休前同等的生活水平。社保的底层逻辑是现收现付,保障的是基础温饱,只能覆盖吃饭、基础医疗这类最低限度开支。如果想要退休后保持现有的消费习惯,比如外出旅行、添置物品、应对体检和慢性病医疗支出,额外的资金储备必不可少。人口结构变化,也让未来养老金体系承压,完全只靠社保,生活品质大概率会明显下滑。
复利是年轻人储备养老最大的优势,这也是中年之后再存钱很难追上的核心原因。同样一笔目标养老金额,越早开始,每月投入的资金越少。举个简单例子,目标是积累一笔养老备用金,25岁开始,每月固定投入,依靠长期复利增值;等到40岁才启动,每月需要投入的金额会成倍增加。时间是低成本的财富放大器,年轻阶段的资金,有更长周期去消化市场波动,能承受更多中长期投资品类,容错空间远高于临近退休才开始存钱的群体。
但提前存养老金,不等于盲目存钱,更不是牺牲当下全部生活。很多年轻人走入误区,认为养老储蓄就是省吃俭用,砍掉所有娱乐、学习、提升自我的开销,这其实本末倒置。年轻人最大的资产是自身的成长能力,把钱全部锁死在养老账户,没有资金用于学习技能、提升职场竞争力,收入长期停滞,养老储备也很难持续。合理的方式是分层规划资金,先预留3到6个月生活费作为应急金,应对失业、突发疾病,避免养老储蓄中途被迫取出;再拿出收入的一小部分,作为长期养老资金,剩余收入用于日常消费和自我投资。
不同人群的储蓄节奏,也需要差异化安排。收入不稳定的自由职业者,优先完善社保,再小额持续定投,不要设置过高储蓄目标,防止难以坚持;体制内、稳定工薪群体,可以适当提高养老储蓄比例,搭配稳健长期资产;负债较重的年轻人,比如背负房贷消费贷,优先处理高息负债,再启动养老存钱计划,高利息的债务会吞噬储蓄收益。
当然,存钱只是养老规划的其中一环,不能只盯着存款数字。健康是养老的底层基础,年轻时养成作息、运动习惯,减少未来大额医疗支出,本身就是养老储备。同时,资产配置要守住风险底线,养老资金属于几十年后才动用的长期钱,但不能all in高风险投机产品,养老资金追求稳健增值,而不是短期暴利。
也不必制造年龄焦虑,不是刚步入社会就必须立刻大额存钱。养老规划是循序渐进的过程,核心是建立意识,而不是一次性完成目标。哪怕每月只拿出收入的3%-5%坚持投入,日积月累也会形成可观的资金池。等到收入上涨,再慢慢提升储蓄比例。
总而言之,年轻人有必要提前规划养老资金,但不用极端牺牲当下生活。养老存钱,本质是给未来的自己多一份选择权,不用在年老之后,因为经济限制被迫降低生活标准。越早建立储蓄习惯,未来需要承担的压力就越小,在当下生活和晚年保障之间找到平衡点,才是更理性的选择。