







 深耕运动、数码、穿搭兴趣领域



14
15
三十年三代人:国产轴体从仿制樱桃,一路做到替代樱桃经历了什么
2026-09-21 12:04:30
2点赞
2收藏
1评论
开篇先问一下各位值友,给你两块钱,现在能买到什么?一颗机械轴或许是一个比较不错的答案。关键是它甚至标称8000万次寿命,密封结构,触点镀18K金,IP56防护,出厂还带润滑。今天玩机械键盘的人可能已经习惯了这些参数。凯华、佳达隆、TTC、高特、JWK、旭华、力弛,一颗轴几块钱甚至两块钱,就能挑压力、挑材料、挑声音、挑弹簧,甚至还能自己买回来换。但把时间拨回2010年前后,机械键盘的世界远没有这么热闹。那时候红、黑、茶、青几乎就是机械轴的四个答案,而这四个答案都指向同一个名字:樱桃。

国产轴真正改变这个行业,靠的也不是一开始就比樱桃做得更好。它走的是另一条路:先把樱桃供不上来的货做出来,再把网吧这种极端场景的需求做出来,最后等客制化把轴体从键盘里拆出来。三十多年以后,国产轴已经从樱桃平替变成了完整供应链的一部分,甚至连樱桃自己也开始逐渐被替代/被超越。
一、第一代:国产轴为什么会从乐清和东莞长出来?
国产轴的故事,得从键盘之外讲起。1990年5月,浙江乐清一家电子厂成立,名字叫龙华,后来这家公司搬到东莞,最终成为今天大家熟悉的凯华。

当时没有人会把一家开关厂和机械键盘联系起来,因为凯华最初做的确实不是键盘轴。它做过联想、戴尔台式机的电源开关,后来进入鼠标领域,供应微动、滚轮和编码器。但机械轴本身就是一种精密开关,触点、弹片、塑胶、冲压、注塑、电镀、寿命测试,这些东西在机械键盘出现之前,开关行业早就在做。

所以国产轴最早的技术积累,并不是从模仿樱桃开始的,它是从开关产业链里长出来的。这也是为什么后来国产轴厂商会高度集中在乐清、东莞、惠州。乐清有低压电器和开关制造的产业基础;东莞、惠州有成熟的电子制造、模具、注塑和外设供应链。

一个提供开关技术,一个提供规模化制造能力,国产轴最初的土壤,就是这么形成的。
二、2011年:雷柏找上凯华,国产轴第一次真正进入量产键盘
真正改变历史的节点出现在2011年前后。
雷柏找到凯华合作开发机械键盘轴。同年,雷柏V7上市,里面使用凯华黄轴。这件事看起来只是一个产品,但对于国产轴来说意义很大:它第一次进入了真正的量产机械键盘。此前国产厂商更多是在解决“能不能做”的问题,从这一刻开始,问题变成了:“能不能稳定地做几百万、几千万颗?”

凯华很快给出了答案,2014年左右,凯华轴体产量已经达到2亿颗左右,相比此前千万颗级别的规模出现巨大增长。而与此同时,一批原本做开关、微动的企业也陆续进入。
高特成立于2004年,Outemu就是它更为玩家熟悉的名字;康腾特1999年前后就开始做开关,后来进入机械轴;冠泰在惠州发展起来,早期为血手幽灵等品牌提供轴体;乐清腾飞则长期做微动和轴体代工,后来华诺、环诺、华宇等品牌逐渐被玩家认识。

这些厂商的共同点是:它们最初并不需要重新学习怎么做开关。真正需要解决的是,怎么把开关技术变成一颗适合机械键盘的轴,这就是国产轴第一代的任务。
三、国产轴第一次真正有自己的东西,是BOX轴
如果一直做到这里,国产轴仍然只是“便宜一点的樱桃”,真正的分水岭,是凯华BOX轴。传统MX结构的触点和弹片相对开放,灰尘、杂物和氧化都会影响长期稳定性。
凯华把关键结构封进一个小盒子里,再通过防尘设计降低外部环境影响。官方标称IP56、8000万次寿命和18K金触点。今天看,这些数字可能已经不稀奇。
但当时它解决的是一个非常现实的问题:网吧。
四、2014年前后:网吧把国产轴真正“卷”出了自己的技术路线
国产轴真正的大规模爆发,并不只是因为樱桃MX专利到期。
还有一个更现实的需求:全国网吧开始升级成网咖。机械键盘开始进入这个市场。网吧里的键盘是什么环境?烟灰、灰尘、泡面碎屑、饮料,加上每天十几个小时的高频敲击。普通办公键盘面对的是“每天用几个小时”。网吧键盘面对的是“全天候折磨”。这时候国产轴的优势第一次完整体现出来:便宜、供货快,而且可以根据场景改结构。

BOX轴就是这个阶段最有代表性的答案,它完全是为了让轴在恶劣环境里活得更久,这也是国产轴第一次摆脱单纯的仿樱桃标签。樱桃定义了传统MX,而国产轴开始针对中国市场自己的使用环境做东西。

五、樱桃供不上货,才是国产轴第二代真正崛起的起点
如果说凯华代表第一代,那么佳达隆和TTC代表的,就是第二代。2010年前后,机械键盘市场高度依赖樱桃MX。问题在于,樱桃的产能有限。当时公开报道中曾提到,采购周期可能长达半年,大客户优先,剩下的品牌只能等,于是国产轴真正拥有了自己的市场。
1. 佳达隆:从“我们也能做”到G系列
佳达隆老板早年接触樱桃机械键盘后产生研发自己轴体的想法,最终做出了KS-1。

2013年,佳达隆正式成立于惠州仲恺高新区,之后G红、G黄、G黄Pro、G银Pro逐渐成为国产轴的核心产品。
尤其是G黄Pro。45—50克左右的压力,加上厚润滑脂,手感温润,误触相对少,在量产键盘里大量出现。

当然,轴心间隙、回弹速度以及“漏油王”等问题,也一直是玩家讨论的一部分。
但从行业角度看,佳达隆最重要的意义并不是某一颗轴,而是它证明了一件事:国产厂商不仅能把樱桃做出来,还能形成自己的完整产品线。
2. TTC:从樱桃供应链里学会造轴
TTC惠州市正牌科电1998年成立,它早期曾进入樱桃供应链,为樱桃提供代工。
后来樱桃更换代工方,TTC开始发展自己的品牌。
这条路线非常典型:凯华是从开关一路走到机械轴。佳达隆是看到樱桃之后自己做。TTC则是在供应链内部积累工艺,再把能力变成自己的产品。
于是后来才有了金粉轴、快银轴、金茶轴、月白轴、凌雪轴等产品。

金粉37—38克左右的轻压力,让它成为码字党非常熟悉的一颗轴;快银则明显偏向快速触发和游戏。到了这里,国产轴已经不需要再复制红轴、黑轴、茶轴、青轴,它开始出现自己的手感谱系。
六、第一轮洗牌:很多厂来了,但真正留下来的没那么多
2014年前后,国产轴行业进入高速扩张。
除了凯华、佳达隆、TTC、高特、冠泰,市场上还有海木、金橙、林能、Tecsee、美润、雷创、环诺、JWK等大量厂商。
后来真正被玩家长期记住的,只剩其中一部分。

这很正常,轴体这个行业看起来门槛不高,实际上非常吃模具、材料、公差、自动化装配和品控。一颗轴可以拆开研究,声音、压力、回弹、轴心晃动、润滑、杂音,全部藏不住。所以这个行业最终留下来的,并不是最早进入的人,而是能稳定量产、持续迭代、不断找到新客户的人。这也是为什么后来JWK、旭华、力弛、海木等厂商能够在另一个时代重新进入玩家视野。
因为国产轴的第三阶段已经来了。
七、第三代:热插拔把轴体从键盘里拆了出来
这是国产轴历史上最关键的一次商业变化。
以前:买键盘=买轴。后来:买键盘+自己买轴。热插拔和客制化出现以后,轴体从一个隐藏在键盘里的零件,变成了可以单独销售的商品。这意味着一个小轴厂不需要再拿到几十万把量产键盘的订单。只要几千套客制化轴卖得出去,它就有活路,国产轴真正开始进入百花齐放阶段。
1. 旭华:从供应链走到玩家面前
旭华是这个阶段最典型的厂商之一。潜蓝、莹海、草莓果冻、莓果芝士、Flick等产品,都是客制化市场非常典型的产品。
潜蓝采用POM轴心、PA12上盖和P2底壳,43克触发,再配20毫米加长弹簧。

这种轴已不该叫樱桃平替,玩家买它,就是因为它本身的手感,国产轴第一次真正拥有了自己的消费群体。
2. JWK:品牌背后的制造者
JWK的意义则在另外一层,它大量承接客制化工作室和品牌的生产需求,维塔科思VERTEX V1就是典型案例。

玩家看到的是品牌和轴名,背后真正决定产品能不能稳定量产的,是JWK这样的工厂。
这时候国产轴产业已经进入ODM、OEM和联合开发时代。

3. 力弛:B端代工转向玩家市场
力弛长期做B端代工,早期给阿米洛等品牌提供过轴。后来随着客制化市场扩大,逐渐推出自己的产品,Lucy静音轴就是其中比较有代表性的产品。
它和JWK、旭华的共同点是:先在供应链里积累,再逐渐走到玩家面前。

4. 海木:灰木轴让工厂名字被玩家记住
海木则因为代工Leobog灰木轴而被大量玩家认识。灰木轴V3被反复拆解、测评以后,越来越多玩家开始关注背后的生产厂商。
这就是客制化时代和量产时代最大的区别:以前没人关心键盘里的轴是谁做的,现在玩家甚至会追着工厂买。

八、键盘品牌自己做轴:产业链开始倒过来
当轴体已经成为独立卖点以后,键盘品牌也开始下场。它们不一定亲自生产,但会自己定义结构、压力、弹簧、润滑和手感,再交给成熟轴厂量产。
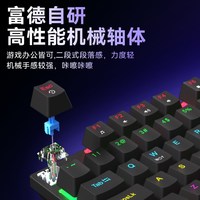
达尔优:天空轴是典型案例
达尔优天空轴V3由华诺代工,40克触发,主要搭载自家键盘。同时还有紫金轴、糖果轴等不同路线。
这意味着键盘品牌开始把轴体当成产品本身的一部分。

AKKO:CS轴体体系
AKKO的CS轴也是品牌自研路线。重点放在线性手感和顺滑度。
它代表的是另外一种趋势:品牌不再满足于从轴厂货架上拿一颗通用轴。

阿米洛:静电容路线
阿米洛没有继续和传统机械轴拼同一个赛道,而是做静电容轴。雏菊黄35克、樱花粉45克、玫瑰红55克、昙花白40克。这是国产轴进入成熟阶段以后出现的另一个变化:大家开始主动寻找MX之外的技术路线。

九、双飞燕、血手幽灵:国产轴开始绕开MX
双飞燕严格来说不是传统意义上的轴厂。但它在光轴上的路线非常重要,2011年推出电竞品牌血手幽灵,2015年发布第一款光轴键盘。机械轴依靠金属触点,光轴直接通过光路变化完成检测,这样可以绕开传统金属触点的氧化和磨损问题。
之后血手幽灵持续迭代光轴,从无段落做到有段落,再到平衡光轴。

瑞翼鲨背后的广东瑞讯电子也是类似路线。而莱奥伯格则属于另一种趋势:键盘和轴体一起做。雷创同样体现了键盘品牌向上游延伸的趋势。到这里,国产轴已经彻底脱离了最早的“樱桃模仿者”身份。
十、最有意思的反转:国产轴开始给国际品牌做轴
这时候再把所有线索串起来,就会出现一个很有意思的结果。
凯华给雷蛇做过轴,冠泰做过松鼠轴,也有过给雷蛇代工的行业说法。
达尔优天空轴V3由华诺代工,而华诺背后是乐清腾飞。
JWK生产过维塔科思VERTEX V1。
旭华生产过潜蓝、莹海、草莓果冻、Flick。
力弛做过阿米洛等品牌的代工。
海木因为Leobog灰木轴被玩家认识。
TTC则曾经处于樱桃供应链内部。
也就是说,现在你看到一颗轴,轴上的Logo未必等于真正生产它的工厂。而这恰恰是国产轴最强的一点:它已经形成了一套完整的幕后制造网络。品牌负责定义产品、工厂负责结构、模具、材料和量产、工作室负责调校、玩家负责筛选,整个产业链已经可以独立运转。

十一、樱桃最后也进入了这条供应链
再回头看最开始的那个名字:樱桃。2014年前后MX专利到期,国产厂商进一步降低了进入门槛。同时,海盗船、罗技、雷蛇等品牌开始推出自己的轴,樱桃不再是机械轴唯一的标准制定者。
公开财务数据显示,樱桃2022年销售额下降到约4120万欧元。到2025年前后的公开消息里,樱桃面临债务和制造业务调整,德国Auerbach工厂停止生产,部分制造转向中国和斯洛伐克合作方。这个变化本身就很有象征意义。
二十年前:国产厂商排队买樱桃的轴。
二十年后:樱桃也开始把制造交给中国供应链。
这不是简单的品牌兴衰,它真正说明的是:机械轴已经从一家德国公司的核心技术,变成了一个全球化供应链产品。

十二、现在买轴,已经不需要再问国产还是樱桃
到了今天,买轴其实已经很简单。码字,可以看TTC金粉这类37—38克左右的轻压力线性轴。游戏,可以看佳达隆G黄Pro、TTC快银这种不同方向的产品。想要顺滑和声音,可以看凯华BOX冰淇淋。宿舍、办公室、深夜使用,可以看凯华BOX静音粉这类静音路线。想要耐用,可以看BOX结构。想折腾客制化,就从旭华、JWK、力弛、海木这些路线开始试。如果想玩完全不同的触发方式,再看阿米洛静电容、双飞燕/血手幽灵光轴以及今天越来越多的磁轴。

但真正重要的是:不要再单纯按Logo买轴。看压力。看触发。看轴心。看弹簧。看润滑。看结构。最后再看价格。一颗轴到底值不值,和它是不是国产已经没有太大关系。
十三、三十年以后,国产轴真正改变的是什么?
把这条历史线重新拉直,其实只有五个节点。
1990年前后,开关厂进入。凯华、高特、康腾特、冠泰、腾飞等厂商把原本的开关制造能力带进机械键盘。
2011年前后,国产轴第一次进入量产。雷柏V7使用凯华黄轴,国产轴正式从供应链边缘进入主流键盘。
2014年前后,网吧和产能缺口把国产轴推向规模化。佳达隆、TTC等第二代厂商进入,国产轴开始摆脱单纯仿制。
2016年以后,客制化和热插拔把轴体独立出来。旭华、JWK、力弛、海木等厂商找到新的市场,玩家开始主动买轴。
再往后,键盘品牌和轴厂开始融合。达尔优、AKKO、阿米洛、雷创等品牌自己定义轴;双飞燕、血手幽灵、瑞翼鲨等企业则从光轴等路线寻找MX之外的答案。

这才是臀部用户眼中的国产轴三十多年的真正主线,它不是一个国产替代进口的简单故事。最开始,国产轴确实是在追樱桃。后来,是樱桃供不上货,给了国产厂商机会。再后来,是网吧和量产市场把国产轴做大。最后,是客制化把轴体变成独立产品,让整个行业彻底爆发。
所以今天两块钱买到一颗8000万次寿命的轴,真正值得看的其实不是这颗轴有多便宜,而是三十年前的开关厂,三十年后的今天,已经可以参与定义机械键盘的手感。
以前常常有玩家问:国产轴能不能做到樱桃水准?我觉得现在这个问题已经没有那么重要。真正的问题变成了:下一颗轴,会由谁定义?











张大妈
校验提示文案
张大妈
校验提示文案