10月11日上午9点,北京朝阳一家国有大行网点开门。这个网点两期储蓄国债加起来,只有130万元左右额度。11点,柜台已经没额度。第一财经
网点工作人员说,有人凌晨就来排队。有的网点,5年期先没,3年期还剩一点。第一财经
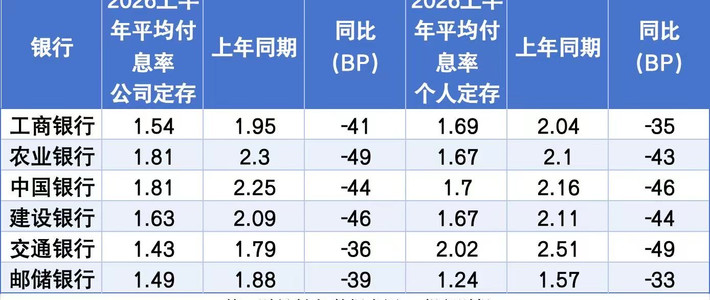
1.70%的票面利率,比大行5年期定存只高0.15个百分点。更奇怪的是,9月5年期定存的平均利率只有1.571%,比3年期的1.682%还低。存得久,反而拿得少。第一财经
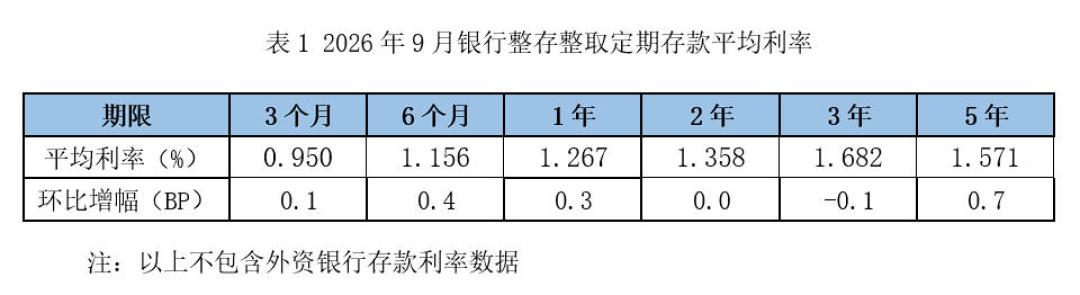
银行不愿意锁长钱。净息差压到低位,不少银行的5年期定存要么下架,要么把利率压到3年期之下。国债的期限表还是正的:3年期1.63%,5年期1.70%,多锁两年多0.07个百分点。第一财经中国新闻网
按50万元顶格买,5年期国债一年利息8500元。同样50万元存大行5年期定存,按1.55%算,一年7750元。差750元,五年3750元。第一财经
真正让人排队的是规则。5年期国债持有满3年不满4年提前兑取,按1.52%计息;满4年不满5年,1.63%。定存提前支取,只能按活期算。第一财经
但这条退路有价钱。5年期国债持有满1年不满2年就取,利率只有0.4%;满2年不满3年,1.12%。不满半年,一分利息没有,还要按本金收1‰手续费。第一财经
50万元存两年就取,利息约4000元,再扣500元手续费。同样50万元存2年期定存,按9月平均1.358%算,两年13580元。第一财经
10月,部分中小银行把3年期大额存单利率重新抬到2%。外资行永丰银行给出1.92%,20万元起存。9月3年期大额存单平均1.709%,5年期1.674%,同样是倒的。证券日报第一财经第一财经
2%确实高,但它是区域性的、阶段性的,额度有限。条款也得看清:中资行大额存单大多可以转让;部分外资行产品没有转让功能,提前支取按活期计息。证券日报第一财经
三年内可能要用,就别碰5年期,3年期国债或3年期定存更合适。确定五年不动,5年期国债是眼下少有的、利率还往上走一档的长期产品。只有几万块,抢不到也不必焦虑,货币基金和短债的流动性更值钱。
10月这一期10月19日结束。想买下一期,先看财政部和承销银行的发行公告;凭证式只能去柜台,电子式能在手机银行买。第一财经
凌晨排队的人和在家点手机的人,差的不是那0.15个百分点。他们先回答了同一个问题:这笔钱,几年内不会动。答案清楚了,锁几年才有意义。