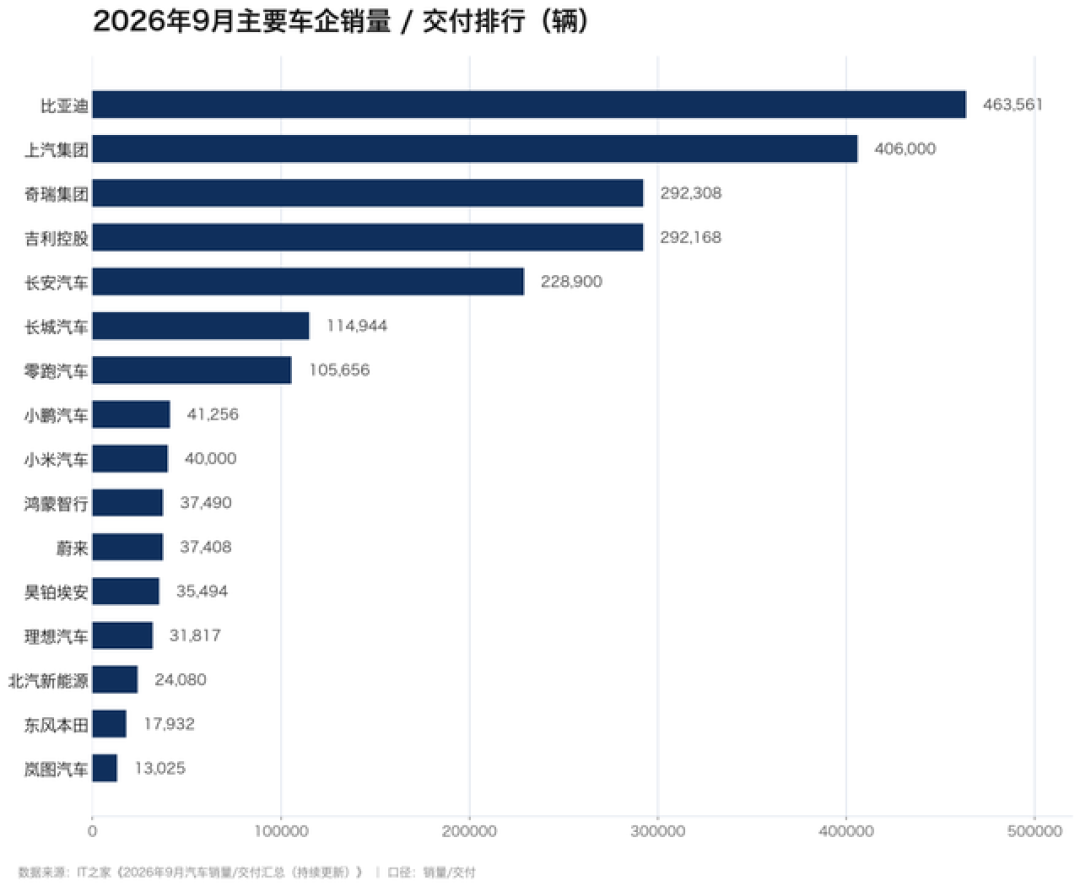
国庆假期最后一天,你大概率刷到过「上汽反超比亚迪重回第一」。但如果你多点开两篇,会发现事情有点不对:一个版本说上汽前三季度卖了319.33万辆、同比大增20.5%,9月单月43.98万辆、同比涨40.4%;另一个版本说是314.7万辆,9月单月只有40.6万辆、同比下降7.68%。
同一个「官方快报」,总量差了4.6万辆,一个高歌猛进一个大跌7.7%。我把车企公告、媒体报道和数据号的文章挨个对了一遍,结论很明确:不是统计口径问题,是有人把去年的作业抄进了今年的文章。这篇把四本账一次核清——错误的榜单会直接骗错你对四季度车价的判断。
第一本账:假数据账——「319.33万」是2025年的快报
先看证据链。43.98万辆、同比+40.4%、前三季度319万+这组数字,齐刷刷出现在2025年9月的上汽产销快报报道里:当时上汽单月44万辆、同比增40.4%、「连续第九个月同比增长」,前三季度批发「破319万」。微博
而2026年10月3日,一个知乎数据专栏在《2026年1-9月中国主流汽车集团累计销量一览》里,把「319.33万辆、同比大增20.5%、9月单月43.98万辆、同比增幅高达40.4%」原样写成了今年的数据——同一篇文章里比亚迪、零跑的段落都是新的,唯独上汽这一段是从去年搬来的。10月5日,微博上有博主的「前9月集团销量Top5」也照抄了「上汽:319.33万辆」,点赞近百;而同一天,另一位博主用的是正确版本314.7万——错误数据和真数据就这么各传各的。知乎微博
真数据是什么?9月单月40.6万辆(同比-7.68%),前三季度累计314.7万辆。界面新闻的原话是:「上汽集团前三季度累计销售314.7万辆,位居中国汽车行业首位」,反超比亚迪「约1.5万辆」。对比去年同期的319万辆上下,上汽今年前三季度其实是微降的。界面新闻
教你一个10秒验证法:去年9月上汽卖了44万辆,今年如果真「同比+40.4%」应该是61.8万辆;如果是40.6万辆,同比就是-7.68%。两个数不可能同真,把去年的旧闻翻出来一对就穿帮。
为什么这事要紧?因为两版数据给出的是两个完全不同的四季度:假版本里上汽领先6.2万辆、还在20%高增长,冠军悬念已死;真版本里只领先1.5万辆、单月还在同比下滑,比亚迪随时反超。你根据哪一版判断年底车价,结论天差地别。
第二本账:反超倒计时账——单月差5.76万对累计差1.54万
把真数据摆上桌:比亚迪9月卖了46.36万辆、同比+16.98%创年内新高,其中海外乘用车及皮卡出货17.99万辆、同比暴涨153.9%。上汽9月40.6万辆、同比-7.68%,累计314.7万辆对比亚迪的313.16万辆(同比-3.94%),只领先约1.54万辆。微博微博

简单算术:单月差5.76万辆,累计差1.54万辆——如果10月两家都维持9月的节奏,比亚迪只需要8到10天就能抹平差距。也就是说,这个「年度第一」的宝座,大概率坐不到11月。这不是我一个人的算法,孙少军那条销量微博的评论区里就写着「目前还领先比亚迪1万,下个月要被反超了」;汽车博主痛快舒畅的判断也是「按照目前的速度,下个月比亚迪就能重新夺回中国车企销量第一的宝座」。微博
但也要说句公道话,上汽这个第一不全是水分:海外市场前三季度卖了116.6万辆、同比+52.4%,是六大集团里出海体量最大的。而且「全靠合资」的老印象也该更新了:上汽自主品牌1-9月累计230.3万辆、同比+12.6%,占集团总销量的比重已经到73.2%。争议真正在另一头——上汽的314.7万是集团口径,包含上汽大众、上汽通用、五菱等合资公司销量,评论区为此吵得最凶的一句是:「合资销量不能算上汽的,人家合资方也不认同这种做法」;反方则认为「体量就是体量,家底厚实」。界面新闻知乎
而比亚迪的313.16万,是清一色自主品牌、清一色新能源,1-9月累计出口约133.78万辆、占总销量四成以上。所以这场冠军战的本质,是比亚迪的海外增速在追上汽的集团基数。看势头:一个单月+17%、出口+154%,一个单月-7.7%——谁是强弩之末,谁是追赶者,数据不会说谎。界面新闻
第三本账:季军争夺账——奇瑞只比吉利多卖了140辆
冠亚军之争抢走了所有标题,但9月最离谱的数字在第三名的位置上:奇瑞集团292,308辆(+4.2%),吉利汽车292,168辆(+7%),差距140辆,0.05%。一个月在全国卖出二十九万多辆,最后只分出140辆——相当于一款中型SUV一个月销量的零头。累计口径上吉利以223.55万辆领先奇瑞的220.68万辆约2.87万辆,两家咬得同样紧。微博
更有意思的是两家走了完全镜像的路。奇瑞是「出口之王」:9月单月出口207,814辆、占当月销量71.1%,年内第二次单月出口破20万;1-9月累计出口155.12万辆、同比+65.6%,占总销量七成。吉利是「转型样本」:出口79.77万辆、同比+169%增速更猛但基数小,9月靠极氪37,216辆(同比翻倍)和银河13.05万辆撑起新能源盘子。知乎界面新闻
9月单月 | 奇瑞集团 | 吉利汽车 |
|---|---|---|
总销量 | 292,308辆(+4.2%) | 292,168辆(+7%) |
出口 | 207,814辆,占比71.1% | 约10.7万辆 |
1-9月累计出口 | 155.12万辆(+65.6%) | 79.77万辆(+169%) |
当家增量 | 出口创中国车企单月纪录 | 极氪37,216辆(+103.85%)、银河13.05万辆 |
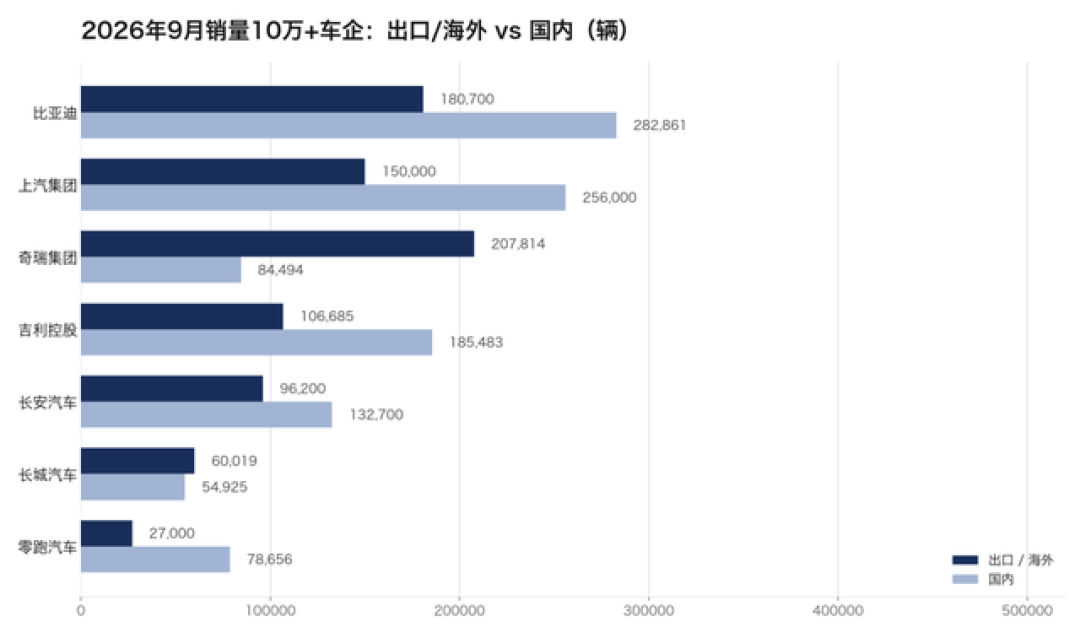
一个靠海外走量,一个靠国内新能源转型,140辆的差距说明:2026年的季军之争,大概率也要缠斗到12月31日才见分晓。
顺带一提第六名的暗流:长城9月单月11.49万辆(-14%),而零跑同月交付10.57万辆——差距只剩9千辆。按这个走势,新势力头名年内在单月口径上超过一家传统六大集团,不是新闻而是概率事件,排位战的地板也在塌。微博
第四本账:目标完成率账——你的年底折扣天气预报
把年初立的flag和前三季度成绩单放在一起,才是这篇最值钱的部分。其中奇瑞320万是集团官宣目标,较2025年上调14.03%。长城180万、长安330万来自公开整理口径。微博微博
集团 | 1-9月累计 | 年度目标 | 完成率 | Q4月均需卖 | 9月单月实际 |
|---|---|---|---|---|---|
奇瑞 | 220.68万 | 320万(集团官宣) | 69.0% | 33.1万 | 29.23万 |
吉利 | 223.55万 | 345万 | 64.8% | 40.5万 | 29.22万 |
上汽 | 314.7万 | 未官宣(媒体按500万测算) | ~63% | 61.8万 | 40.6万 |
比亚迪 | 313.16万 | 市场共识500万 | 62.6% | 62.3万 | 46.36万 |
长城 | 92.03万 | 180万 | 51.1% | 29.3万 | 11.49万 |
长安 | 170.61万(-17.2%) | 集团口径约330万 | 五成上下 | ~53万 | 22.89万 |
这张表的残酷之处在于:没有一家能靠「复制9月」完成目标。比亚迪和上汽Q4需要月均62万辆以上——比亚迪年内最高单月就是9月的46.36万,就算年底冲量也还差着15万辆以上;吉利需要比自己的历史最佳月份再高38%。相对最从容的是奇瑞,只要求比9月高13%,前提是出口继续爆;长城和长安则要把单月拉到现在的2.3~2.5倍,基本等于宣告放弃。微博微博
界面新闻的判词很狠:「多数汽车企业的年度目标完成率仍不足六成……四季度的销量压力已经提前到来」「KPI的重压会沿着产业链向下游传导,经销商的库存预警指数与资金链压力将在四季度持续承压」。翻译成人话:四季度车企的动作不是为赢,是为留在牌桌上,而这份压力最终会变成你谈判桌上的空间。界面新闻
经销商端的数据已经在验证:中国汽车流通协会9月30日发布的库存预警指数冲到63.2%,同比上升8.7个百分点,稳稳站在荣枯线上方。中国汽车流通协会
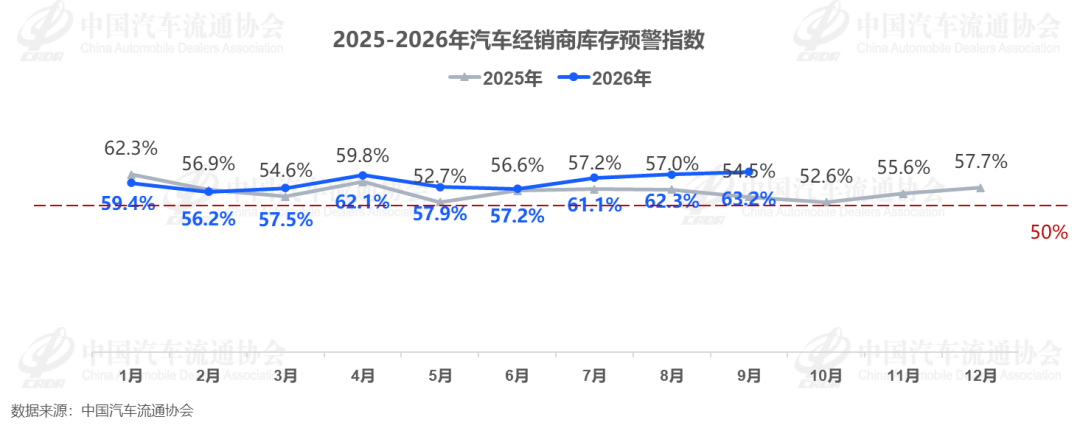
协会调查里更值得玩味的是需求侧:54.2%的经销商认为今年「金九银十」明显弱于往年,33.7%认为旺季效应基本消失;而消费者端「普遍延后购车计划,等待国庆车展或年底促销节点」。连协会都看出来了:大家都在等年底那波促销——你等的方向是对的。中国汽车流通协会
对准备银十下订的你,这本账就是折扣天气预报,三个具体动作:
用完成率锁定「焦虑名单」:六大集团里长城、长安缺口最大,新势力里鸿蒙智行完成率不足四成。如果你的备选清单里有这些品牌,10月初别急着交定金,把重点谈判放在11月中到12月——那是厂家冲年度KPI、经销商清库存回款的结算窗口。
盯两个信号:中国汽车流通协会每月初发布的「经销商库存预警指数」,数值越高优惠越有得谈;以及上汽、比亚迪的月度快报——冠亚军一旦易主,落后的一方大概率用冲量权益反击,受益的是持币的你。
别把「反超」当成选车依据:上汽累计超比亚迪,不代表上汽的车更适合你;比亚迪单月+17%、出口+154%,势头反而更猛。排位战是谈资,买车看的永远是你那个价位段里,哪家更需要冲量。
写在最后
核完这四本账,最大的感慨其实是个元观察:这轮「快报季」里,连专业数据号都在把2025年的数字搬进2026年的文章,而错误版本的传播量一点不比真数据差。下次再刷到「XX暴涨20.5%」「XX反超XX」,先问三个问题:单月还是累计?同比基数对不对?口径是自主还是集团?三问过后,九成的销量爽文会自动消失。
下一个观察节点:11月1日前后,上汽和比亚迪的10月快报——看这个「第一」是不是真的又换人了。到时候我再来核账。