

















6
17
500万保额,先过1.7万免赔:全家493元我算了一遍
2026-10-29 17:56:28
0点赞
0收藏
0评论
双十一刚过完,小区群里就转来一条通知:安徽惠民保2027开启参保,窗口到12月31日。我妈凑过来看:“去年交过一百多,今年还买不?”
这个问题我去年答错了一次。开春她住了一回院,总费用3万2,医保结算完自己负担了9600元。我以为买了惠民保就能接着报,把材料都拍齐了准备申请,才发现连免赔额的边都没碰到。不怪产品怪我自己:投保那天,我压根没点开条款看数字。
所以今年,我先把手停在支付键上,把这笔账算完再说。
第一笔:500万和1.7万,得放在同一个式子里看
参保通知的口径我逐条抄下来:成人版138元/人/年,未成年版100元/人/年,全家三人以上参保,成年人还可以各享95折;最高赔付提升到500万,非既往症免赔降低至1.7万元。参保时间从10月1日0时到12月31日24时,保障期是2027年全年,不限年龄、不限病史,带病可保。
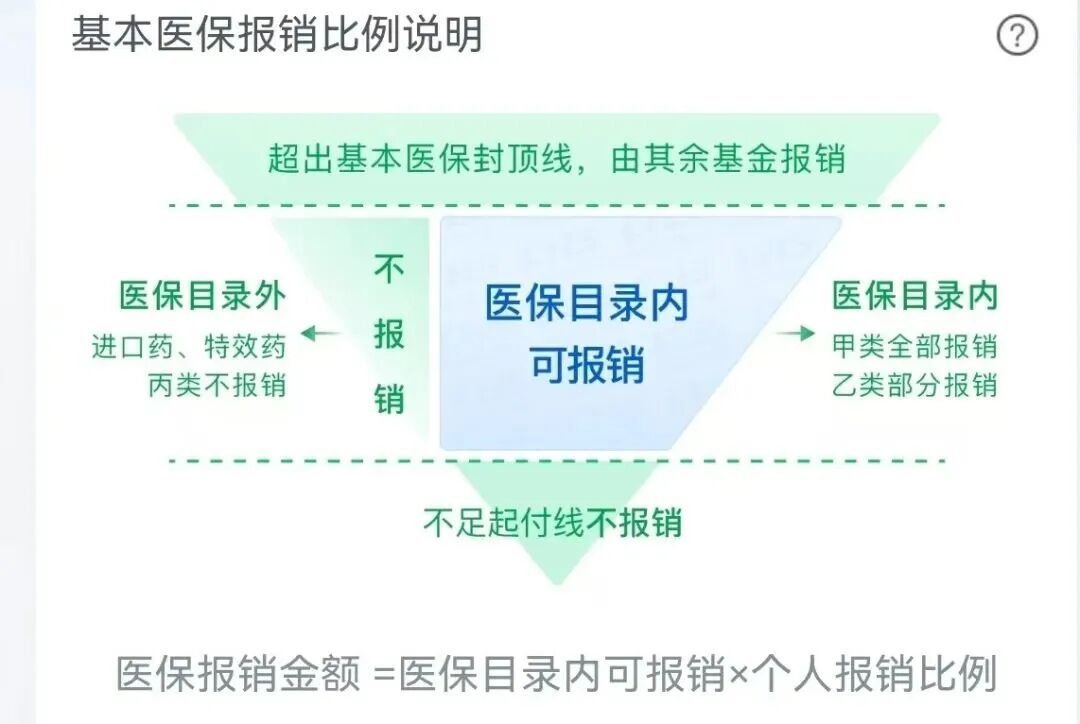
"最高赔付500万"和"免赔1.7万"是同一张纸上的两句话。发布会口径还给了更细的数:目录内、目录外住院费用保额各200万,报销比例最高分别可达70%和60%。我把能赔的钱整理成一个式子,贴在手机备忘录里:
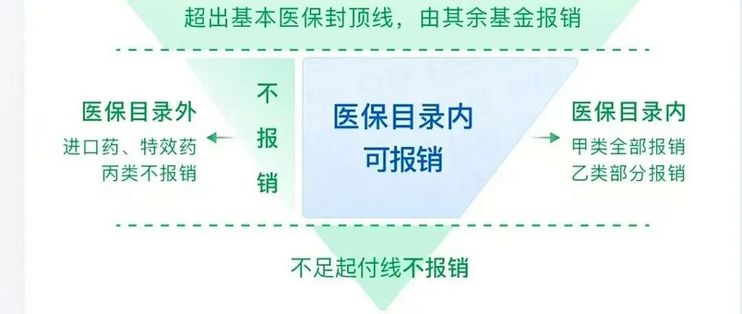
应赔金额 =(可计入费用 − 免赔额)× 报销比例
可计入费用只认三类:医保目录内住院自付费用、目录外住院自费费用、特定药品费用。拿示例价代一遍就清楚了:假设医保结算完,目录外自费这块合计2万7,2万7减1万7,还剩1万参与报销,按目录外最高60%的口径示例算,赔到6000元;如果三类合计只有1万5,没过线,赔0元。
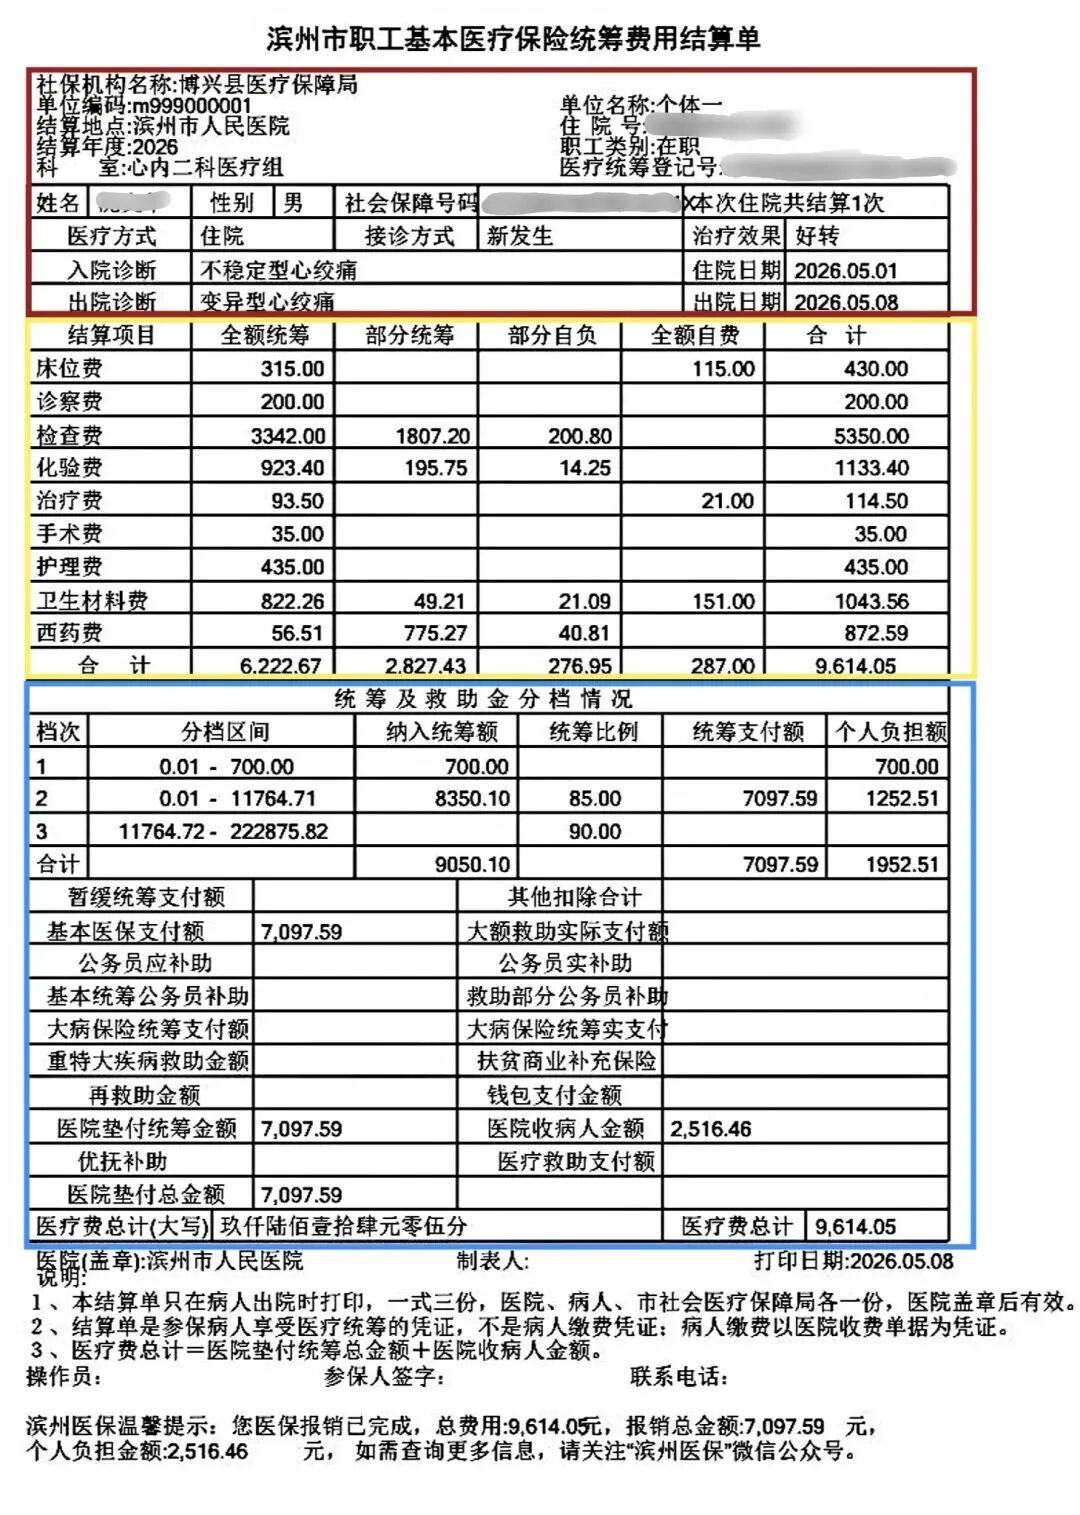
这一行字治好了我"买了就安心"的毛病:它保的是大病的尾巴,日常住院的小钱,本来就够不着。
既往症的免赔和比例怎么算,通知里没给数,只写了"带病可保"。我把这条记在待核清单里,付费前打客服电话问条款原文——带病可保和带病能赔多少,是两件事。
第二笔:把别的城市的条款摆开,差异不在价格上
光看自家产品容易当局外人,我把今年社区里被反复讨论的几款并排摊开对了一遍。
绵阳"惠绵保"2026版:普惠版89元/年、优选版129元/年,参保期9月8日到10月31日——离现在只剩两天;它的保障期从11月21日才开始起算,不是明年1月1日;对0至18周岁和80岁以上设了专属低免赔,普惠版责任一免赔低至8000元,优选版低至6000元。
深圳惠民保:88元/人/年,四年没涨价,参保窗口5月7日到6月30日,保障期2026年7月1日到2027年6月30日;连续3年参保且无理赔,医保目录内费用报销比例提到90%,住院自费合规费用提到75%。
上海"沪惠保":129元/人/年,基础免赔额1.2万元,连续两年投保无理赔降1000元,连续三年降2000元,最低降到1万元;去年住院自费申请过理赔但没到免赔额、没获赔的,今年免赔额还能再降1000元。
据中新经纬统计,已更新2026版的惠民保年保费大多落在59元到299元区间,北京普惠健康保的累计保额还从300万升到了350万。
一圈对下来,我的结论是:各家价格差不太多,真正拉开差距的是免赔额和待遇变化。安徽这边还有一组官方发布的数:自2023年运行三期,累计服务全省超650万参保群众,赔付总额超6.3亿元——盘子不小,摊到每个家庭的账也得自己算。经济参考报那篇分析写得直白:2026版产品普遍在收紧既往症赔付、限定高价特药额度,同时优待连续参保无理赔的人——原因是赔付压力压不住,沪惠保2025年度叠加各项成本后的综合成本率大概率突破100%,多地赔付率超过90%。所以"今年和去年一样"这个念头靠不住,条款每年都值得重新读一遍,缩水不是传闻,是写进新责任的调整。给老人和孩子看产品的时候,免赔额低不低,比保额顶上的那个"500万"实在得多。
第三笔:我家的493元3角,是怎么抠出来的
我最初在计算器上按的是138×4=552元,四口人一刀切。停手重算之后才发现两处错:
第一处,我女儿是未成年人,按100元档,不该跟大人挤138元;第二处,全家三人以上参保,三个成年人各享95折。重排之后:我和老婆、我妈,138×3=414元,打95折,414×0.95=393.3元;女儿加100元,全家合计493.3元。摊到全年,一家四口一天1块3毛5。
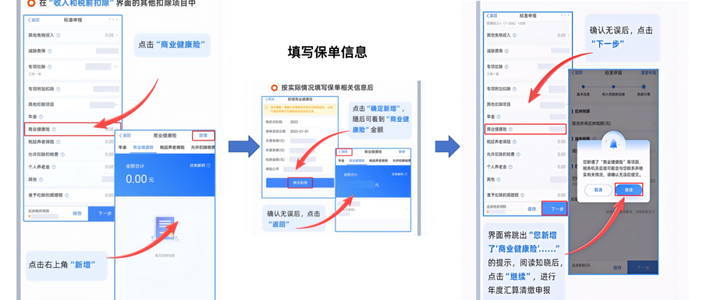
缴费环节还省了一道现金:职工医保参保人可以用医保个人账户余额为本人及家庭成员参保。我账户里的余额够付493.3元,等于这493块3角不用从活期里动。
至于我妈的慢性病理不该单算:通知写明不限病史、带病可保,三个大人折后一人131.1元,我买的是"大病尾巴"那一次兜底的机会;能赔到什么水位,等我打完客服电话确认既往症条款再下结论——是哪种就按哪种续,不值得为一个模糊数字吵架。
我家的选择:四口全保,493.3元,医保个账缴费,20分钟办完。不是算出它"闭眼入",是我清楚这笔钱省不掉哪类风险、能兜住哪类风险。
你家的账,按这三查抄一遍
查窗口:只认本地参保通知的日期。安徽的线上入口是微信公众号、皖事通、支付宝里搜"安徽惠民保",线上参保,截止12月31日。别的城市窗口差很大——惠绵保10月31日截止、保障期11月21日才起,深圳5月到6月、7月1日起保障。错过集中参保期,只能等下一年。
查门槛:把"应赔金额=(可计入费用−免赔额)×报销比例"抄下来,拿你家最怕的那笔住院花费代进去,先回答"多少钱以上才轮得到它赔",再回答值不值。
查待遇走向:三个小问题——连续参保无理赔降不降免赔、升不升比例;家里慢病成员的既往症条款写的什么数;高价特药有没有单药限额。
最后一条边界写在前面:这类产品是保障,不是理财——不承诺收益、也不保本,它替代不了储蓄,更替代不了基本医保。家里医疗账单的第一道防线永远是医保,它是第二道,顺序别颠倒。
我算的是我家这笔账,我家怎么选,不代表你家的答案。条款数字以参保地通知和产品条款为准,付费之前,先把手停在支付键上。
内容由AI生成