国庆第一天凌晨,大家都在睡假期的时候,美光悄悄把这场内存涨价潮的第一份答卷交了。
作为三大存储原厂里第一个发财报的(三星、SK海力士要等到10月底),美光这次的数字,基本可以当作"行业官方对内存价格走向的表态"来读。我把财报和电话会翻了一遍,先说结论:财报很炸裂,但对准备国庆掏钱的装机党来说,这不是好消息。知乎
一、这份财报有多炸裂
先上三个核心数字,全部超过美光自己8月26日给的指引上限:
营收542.3亿美元:指引是500亿上下浮动10亿,实际高出上限32亿,环比增长31%,同比增长近4倍
毛利率87.0%:上个季度已经是84.9%,再往上顶了2.1个百分点
每股收益33.42美元:指引31美元上下浮动1美元

单看这组数字可能没概念,伯恩斯坦9月的研报给了个历史坐标:历史上一共五轮内存涨价周期,峰值毛利率最高的一轮是76%,对应毛利润约为成本的3.16倍;而这轮行业内存毛利率估算已经到了91%、闪存87%。91%的毛利率是什么概念——成本9块钱的东西卖100块,毛利润是成本的11倍。瑞银甚至预测传统DRAM毛利率明年会摸到95%,约等于20倍暴利。再看全年:美光2026财年营收1331.9亿美元,上一财年才373.8亿,一年翻了2.6倍。全年归母净利润849.69亿美元,同比暴涨895%。知乎知乎知乎
"暴利"这两个字,从来没像现在这样贴切过。
二、比"炸裂"更重要的三件事
第一,下季度指引615亿美元,市场预期才570亿。 这意味着涨价不但没到头,还在提速。前段时间社区里流传的"2027年年中见顶",至少在美光自己的账本里没有排上日程。华尔街见闻
第二,CEO桑贾伊·梅赫罗特拉的原话:2027年和2028年,内存及存储的供需将"明显紧于"2026年。 更狠的是另一句——即使行业增加洁净室产能,只要需求保持强劲、客户不断追加,美光"目前仍无法判断供需何时能够恢复平衡"。等等党等了快两年的那句"平衡",原厂自己说算不出来。华尔街见闻
第三,也是最要命的:26份战略客户长约,take-or-pay,不提货也要付钱。 客户资金承诺已经加到320亿美元,绝大部分是现金存款——AI和云厂商是揣着现金排队锁产能的;剩余履约义务约1500亿美元;2027年的产出已有超过75%被客户锁定,到2030年,这类长约可能覆盖美光约一半的收入。知乎
给装机党翻译一下:零售渠道的内存条,是AI客户用长约挑剩下的产能。 前阵子微博刷屏的"内存缺货是集体演戏?"视频里有条高赞评论说得好:"买不到才叫缺货,只是涨价就买得到,就是故意哄抬物价囤积居奇。“这话放在财报发布前成立,放在发布后得修正一下:缺的从来不是现货库存,是产能的分配权——毛利率90%的数据中心订单排在前面,消费级DDR排在后面,所以你"多掏几百块第二天就能送到家”,买的其实是渠道手里加了价的存货,而不是原厂的产能。微博

三、财报里唯一的两丝凉风,仔细读是"涨速放缓",不是"降价"
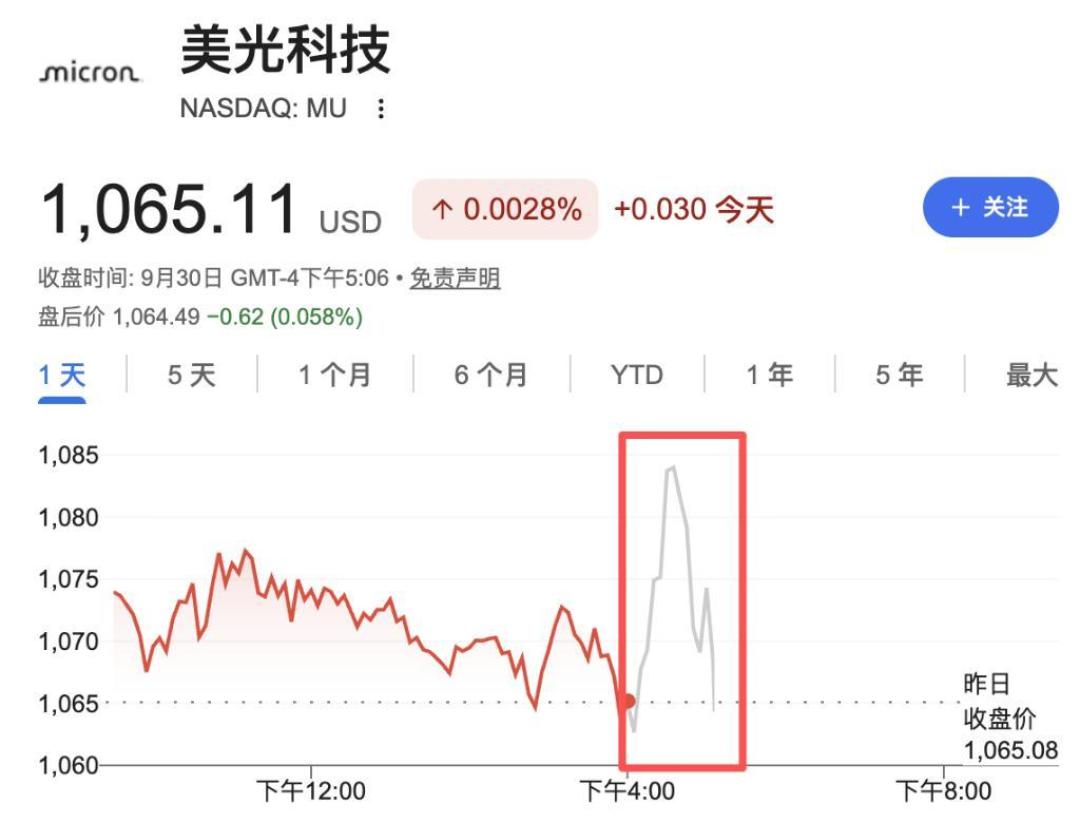
这份财报也不是铁板一块。让市场失望的是下季度毛利率指引:86.25%,低于本季的87%,也低于分析师预期的86.7%。美光盘后股价先涨后跌,市场自己也在纠结。华尔街见闻
但注意CFO马克·墨菲的完整表述:第一财季是2027财年的毛利率低点,之后全年剩余季度还会进一步提高,只是"价格上涨速度将趋于温和"。摩根士丹利的点评很到位:市场的问题已经从"这轮景气能有多高",变成了"这种景气能维持多久"。
涨速放缓,对等着降价的人来说不是利好,是利空里稍微温和一点的那种。
四、三方说法打架,教你一个"立场核对法"
同一个"内存什么时候见顶",现在市面上有三个版本:
宏碁董事长陈俊圣:存储涨价至2027年是"谎言",预计2027年年中见顶。注意宏碁是整机厂,内存是它的成本,位置决定了它希望跌。知乎
美光:2027-2028年供需更紧。美光是卖内存的,位置决定了它说涨,但它手里有87%的毛利率和320亿美元的客户押金当背书。华尔街见闻
伯恩斯坦:这轮周期2028年结束,下半场最大的威胁是大陆供应商——长鑫存储的DRAM份额已经做到9.5%,长江存储NAND做到13%,两家还在持续扩张。知乎
装机党该信谁?我的建议是:嘴上说的都可以打折,身体做的不会说谎。 最不会作假的两件事是客户押金和资本开支——美光下个财季资本开支约115亿美元,上半年约250亿,下半年还要加码,主要投向厂房和洁净室。要知道新晶圆厂从投产到产能爬坡需要好几个季度,现在花的这笔钱,对应的是2028年下半年之后才能释放的产能。换句话说:原厂自己在用真金白银押注"需求撑到2028年不会崩"。它如果真觉得2027年见顶,没道理现在把资本开支往历史上最高的档位踩。华尔街见闻
五、回到国庆的盘面:什么该先买,什么可以等
看10月1日国内现货,分化已经摆在明面上:
被内存行情吃掉的品类:B580涨到2499元,刷新历史最高价。别意外,显卡上焊的是GDDR显存,同样是被存储行情抬起来的;原厂1TB PCIe 4.0固态硬盘再涨1块,高位不回头;知乎
跟内存颗粒不直接挂钩的品类:CPU散片普跌,锐龙7500F跌到599元,回到历史最低价;闲鱼二手成交价也小幅回落。

所以国庆装机的决策框架其实就一句话:凡是成本里有存储颗粒的,刚需就先锁;还处在下跌通道的,放心等。
国庆刚需装机的:内存、固态、显卡这三样先锁定。它们都在"长约挤压零售"的通道里,等暴跌的概率小于再涨一波的概率。B580创新高就是现成的例子——连中低端显卡的价格都会被内存被动抬升,你以为躲开了DDR5,显存还在等你。
还在纠结板U的:CPU散片正在下跌通道,7500F的历史低点就是窗口。但此前Intel、AMD先后传出涨价风声,CPU是这轮涨价潮里最后的洼地,这个窗口不建议开太久。
铁了心当等等党的:伯恩斯坦说周期2028年结束,美光说2028年供需依然紧。想等到2028年再装一台"2024年价位"的机器,赢面不大。更现实的做法是给自己定一个"能接受的总预算",到了就出手,而不是锚死在历史低价上。知乎有个高赞回答说得很直白:"要丐就一起丐,全丐了,机箱里一整个丐帮,不要留任何一个长板。“因为你现在每加一块"长板”,都是在按AI的定价买单。知乎
六、财报之后,值得盯的五个核对信号
这次财报没有直接回答"内存什么时候降价",但它给了五个可以持续核对的锚点:
10月底三星、SK海力士财报:美光只是第一个交卷的,如果另外两家的指引同样"紧到2028",行业定调就坐实了;
美光下季度毛利率实际值:86.25%的指引如果守不住、继续往下掉,那是涨价减速的第一个实锤信号;
长鑫G5的产能爬坡:9月22日刚量产,份额每个季度往上走几个点,是唯一能真正改变叙事的供给端变量。知乎
DDR4/DDR3等成熟制程价格:大厂把成熟产线砍去做HBM,如果成熟制程价格率先企稳回落,说明产能开始回流;
美光的资本开支兑现节奏:每季度115亿美元砸下去,对应2028年下半年的新产能——如果中途砍开支,说明原厂自己开始怕2029年的过剩。
最后收个尾:这份财报真正的信息量,不是"内存还要涨"这五个字,而是2028年之前降价的概率,比很多人以为的要小得多。国庆有刚需的,别拿假期去赌原厂的长约表——人家客户押金都交了320亿美元,你的观望在产能分配表上排不上号。