











7
5
其实,学会理财这事,可能比你想的还简单!
2019-07-03 21:08:00
30点赞
517收藏
37评论
现代的人都很焦虑。没钱的时候努力挣钱,手头有钱了便急于投资,生怕错过什么。
人们也常说:“你不理财,财不理你。”却没人告诉我们:不恰当的投资行为,可能就是破产的最快方式。
其实,任何好的关系,都讲究节奏刚刚好。大鱼君觉得,我们和金钱的关系也是如此。
不存在完美的投资品,每个产品都有自己的独特点,学会发现它们的优势,我们才能探求是否能为己所用。
一、关于理财,要知道这些
从务实角度看,我们无疑是想通过金融工具,让自己和家人过上更好的生活,甚至实现财务自由。
在进行这话题之前,先让我们简单聊聊“家庭财务”的那些事。
我们发现:人生中的绝大多数问题,其实都可归结为「财务问题」。
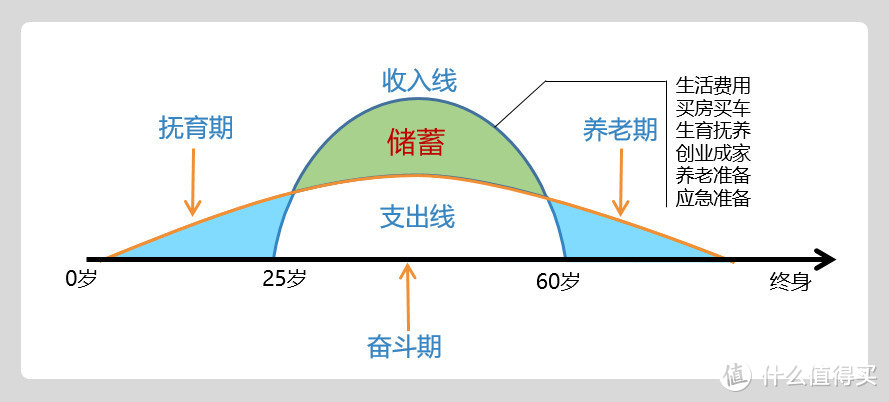
从出生那刻起,就有一条「支出线」伴随着我们。人终其一生,都在消费和支出。
小时候是奶粉尿布,年轻时是孩子教育,长大后是房子车子,年老时是各种保健和医疗费用。
参加工作后,收入大于支出,开始积累存款。基本在 25 岁到退休前,这形成了我们的「收入线」。
在这阶段,除了日常消费,我们还要准备下半生要花的钱。此时储蓄的本质,便是延期消费。将现在不用花掉的钱,转为将来有需要时的消费能力。
我们积累下来的钱,可能覆盖这些方面:买房买车、生育抚养、孩子教育、父母养老、医疗支出等。
退休后,我们失去收入来源,开始用青壮期的积蓄,维持老年生活,孩子可能补贴一些。
所以一个完美人生也许就是,在能挣钱时赚取丰厚收入,然后成家立业,抚育孩子,赡养老人,并为自己积攒养老金。
然而,天有不测风云,如果人不幸罹患疾病或意外身故,「收入线」和「支出线」就会被斩断。
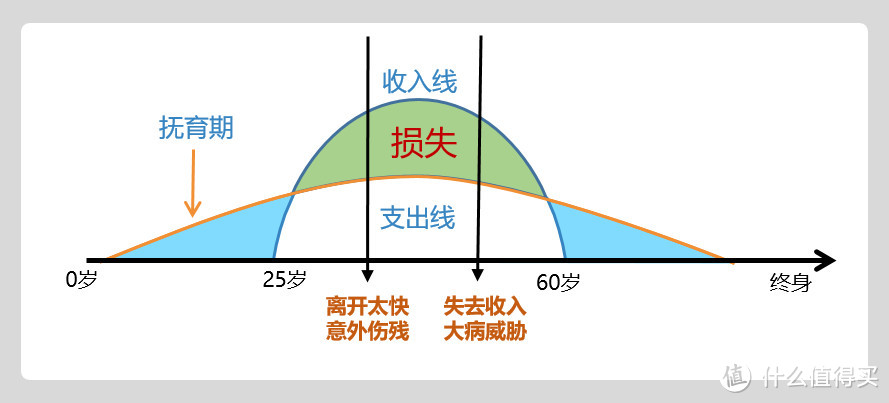
失去稳定的收入来源,各种支出大幅增加,健康的家庭财务就会发生极大损失,而这些钱原本用来维持家庭、养育孩子、买房买车……
如果没有保障型的产品,可能在得了一场大病后,因病致贫,一夜就回到解放前,别说理财了,本金都要交给医院。
所以购买保险,就能转移这种小概率风险,确保家庭财务不会中断,我们才有资本谈论家庭理财。
二、投资其实是一个组合
钱可以生钱。相同的钱放在不同渠道,会有不同的收益。
但是我们知道,任何金融工具,都无法兼顾安全性、流动性和收益性。高收益的背后一定是高风险。
余额宝,本质是货币基金,流动性强(赎回方便)且风险低,但收益不高;
股票,收益高,流动性好,风险(安全性低)也高,存在本金亏损的可能;
投资房产,安全性好(起码房产在手上),收益或高或低,流动性差(不是随时可以变现);
年金保险,收益稳定(合同约定保本保息),流动性极差(套牢几十年才可取出);
国债:国家信用担保,安全性最高,流动性和收益性一般。
……
所以我们需要进行资产配置,利用资产的不相关性,降低风险,力争家庭财务的稳健增长。
下面是标准普尔家庭资产配置图。标准普尔为具有全球影响力的信用评级机构。
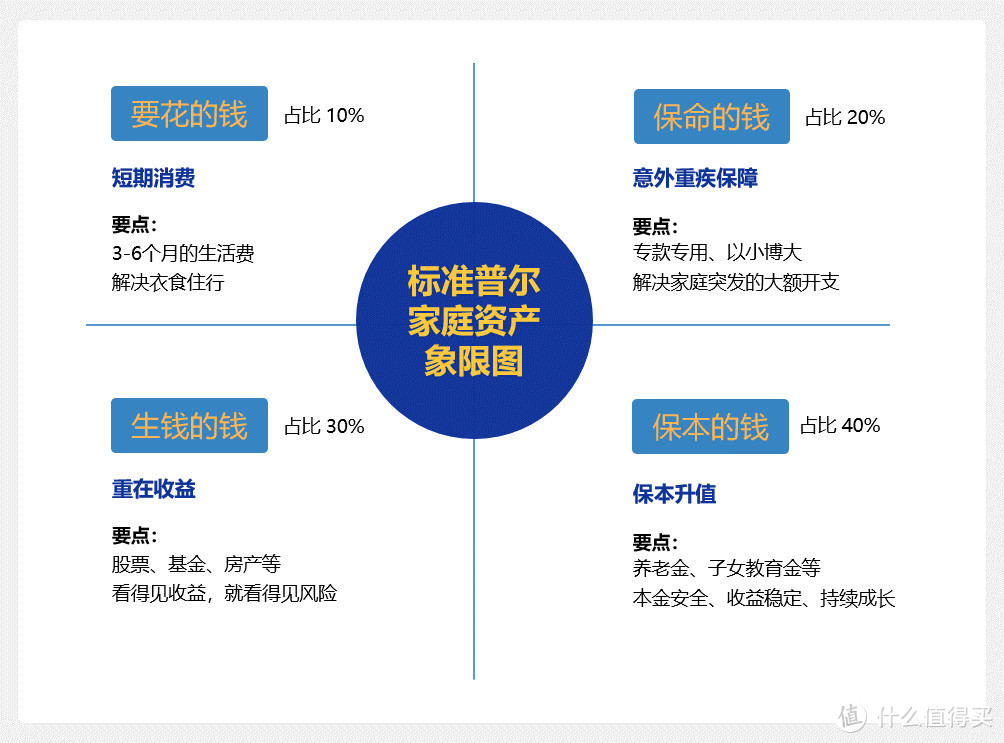 标准普尔家庭资产配置图
它曾调研全球十万个资产稳健增长的家庭,分析总结他们的家庭理财方式。图中,钱的去向分成四个账户:要花的钱、生钱的钱、保命的钱、保本的钱。
当然,我们不一定按照上面执行,但它告诉我们:只有按照合理比例进行分配,才能保证家庭资产长期、持续、稳健增长。
接下来,我们一起看看,这些投资工具有什么特点,然后根据自己的风险偏好设计一个产品清单。
不过,大鱼君这里提醒下,在考虑某个产品前,先考虑最坏情况,损失本金会怎样,如果能接受,再继续下一步。
其实,每个投资工具都有自己的特点,没有绝对的好坏,就跟买保险一样,适合自己的才最好。
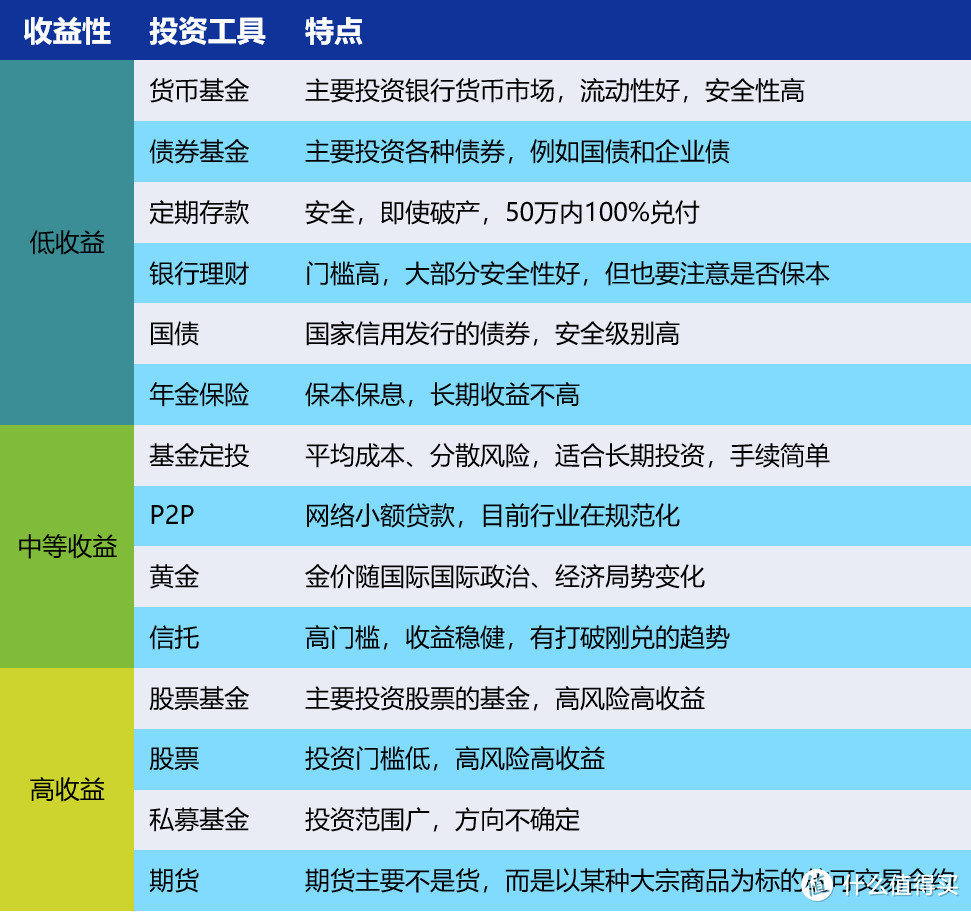
如果风险承受能力强,即使损失本金也没什么影响,可以激进一点,拥抱高收益高风险。
如果抵抗风险能力差,大鱼君建议你优先选择保本,利息低一点也没什么。
如果短期要用到钱,那不建议买流动性差的产品,货币性资产更容易变现,比如货币基金等。
三、常见投资工具分析
1. 货币基金
大家再熟悉不过的余额宝,就是货币基金的一种。
这类产品优势在于,它提供比银行活期存款高得多的利息,而且赎回方便、安全性也高。
我们来看下它的基础资产。货币基金和我们一起分享了高收益的短期货币市场,所以它的利率主要跟随市场利率发生波动。
由于它投向安全度非常高的流动性资产,从历史数据和现实情况来看,大概率下是不会发生亏损的。
2. 股票
任何时候总有炒股发财的人。然而,我们指望炒股发财的机会微乎其微。
无论何时何地何种市场,总有一部分人获得超额收益,但我们几乎不可能事前识别他们,而且整个市场的超额收益总和是零。
因为你之所得是我之所失,这是个零和游戏,超额收益攫取自市场中的韭菜们。
市场没有恻隐之心,不知道你有多需要发财。想拿市场当提款机的人,终将成为市场的提款机。
更何况,如果仅从交易角度看,市场不仅是零和游戏,更是负和游戏,因为政府、交易所、中介机构要拿走各种费用,雁过拔毛,越来越瘦。
参加这个游戏,我们可能就是任人宰割的鱼肉。大鱼君觉得,可能 95% 以上的人都不适合炒股票。
3. 年金保险
这款产品本质是理财产品,可以锁定几十年的收益率,而且本金安全性高,适合对流动性要求低的高净值人群。
因为年金保险的优势从来都不是收益,收益在各种投资渠道中都不高。经过长达数十年的积累后,才有 3%-5% 的收益,想通过年金险抵抗通货膨胀很难。
4. P2P
随着监管深入,P2P 一直在整改,目前行业也比较规范化,综合实力较强的平台越发凸显竞争优势。
那些顺利完成备案的 P2P 平台,大鱼君觉得风险并不大,毕竟银保监会都帮我们把关了。
拿出一部分钱买 P2P 值得考虑,每年 5%~10% 的收益率也不难。
当然,还有其它投资工具,大家根据流动性、安全性和收益性来分析,选择自己能承受的风险范围就可以。
四、写在最后
大鱼君觉得,我们在讨论回报时,一定要考虑成本,深入了解各种投资品的优缺点后,再进行投资组合,否则吃亏的只能是自己。
如果因为嫌麻烦,看不懂就买,或者不搞清楚自己的需求,结果必定低于自己的预期。
希望大家正确认识管理风险的重要性,识别风险,然后在保本的基础上,尝试家庭财富的进一步增值。
希望这篇文章对大家有用,也欢迎转发给身边的亲朋好友。






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案