














17
48
中国车企会不会反向合资走向海外?
2025-06-24 09:54:32
0点赞
0收藏
0评论
合资是走向海外性价比极高的手段之一,但并不是唯一的手段,也不是完美的手段。
因为合资会引入分歧。
合资通常是由一家本土企业加上一家海外企业,一起构建一个合资公司,一同生产汽车。
通常由本土企业负责市场、销售、管理,海外企业负责产品和技术。
但是在高效的造车模型里,市场、销售,和产品技术其实是不能分家的。你只有本身了解市场,了解销售,才能做出好的产品。
而能够完成合资,往往意味着掌握产品和技术是更加强势的一方,这会抑制本土一方探索市场和销售的积极性(有产品优势,所以躺着赚钱)。
当风云变化的时候,也会让一直轻视本土团队的海外团队,忽视本土企业一方团队提出的意见(产品、技术强势团队的傲慢)
中国当前合资汽车企业的困境,就展露出了这个合作模式的弊端。
而且是在新势力爆发前就逐渐有了预兆,比如当政策开放口子后,宝马很快就和华晨分手,从合资走回独资。
到了新势力、新能源的竞争下就更明显。
所以,当政策没有硬性约束的情况下,中国车企也并不一定需要反向合资来走向海外。
中国车企想要出海,多的是方法。
最简单粗暴的方法是直接出口国内的产品。
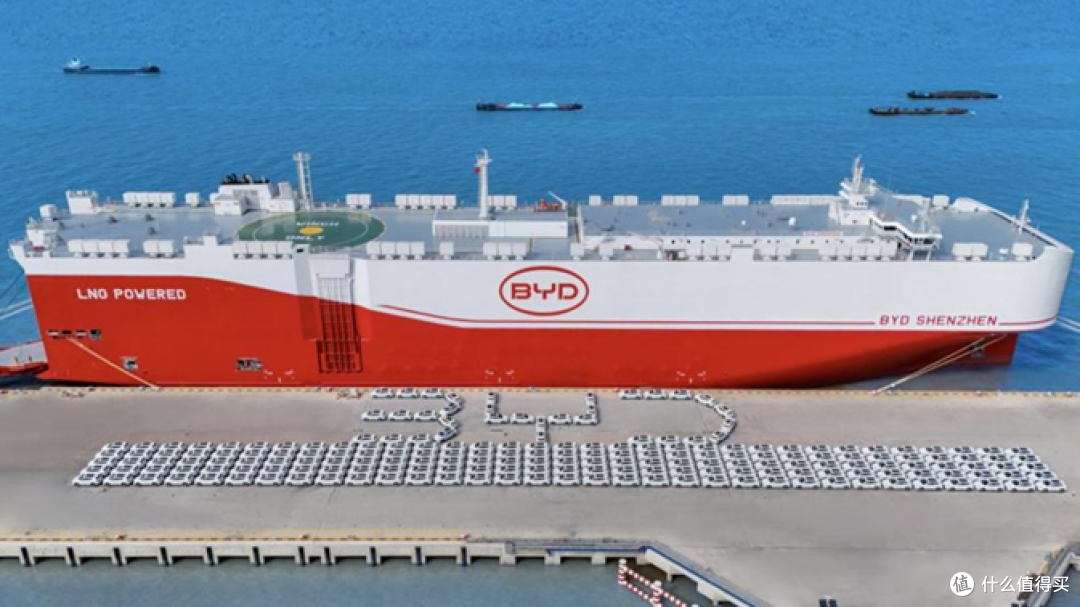
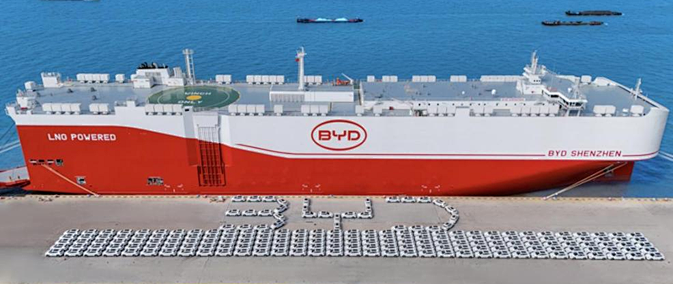
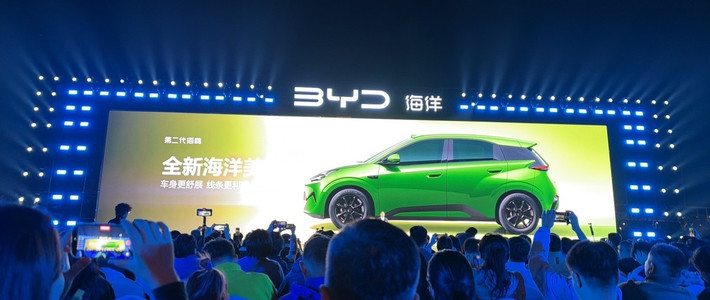
比亚迪干脆自己建了包含当下全球最大汽车运输船“深圳号”在内的自营滚装船队。
直接拉着中国产的车去海外卖。
这样的方法也挺有效果,在刚刚过去的5月份,比亚迪就超过了特斯拉,成为了欧洲的新能源汽车销量之王。
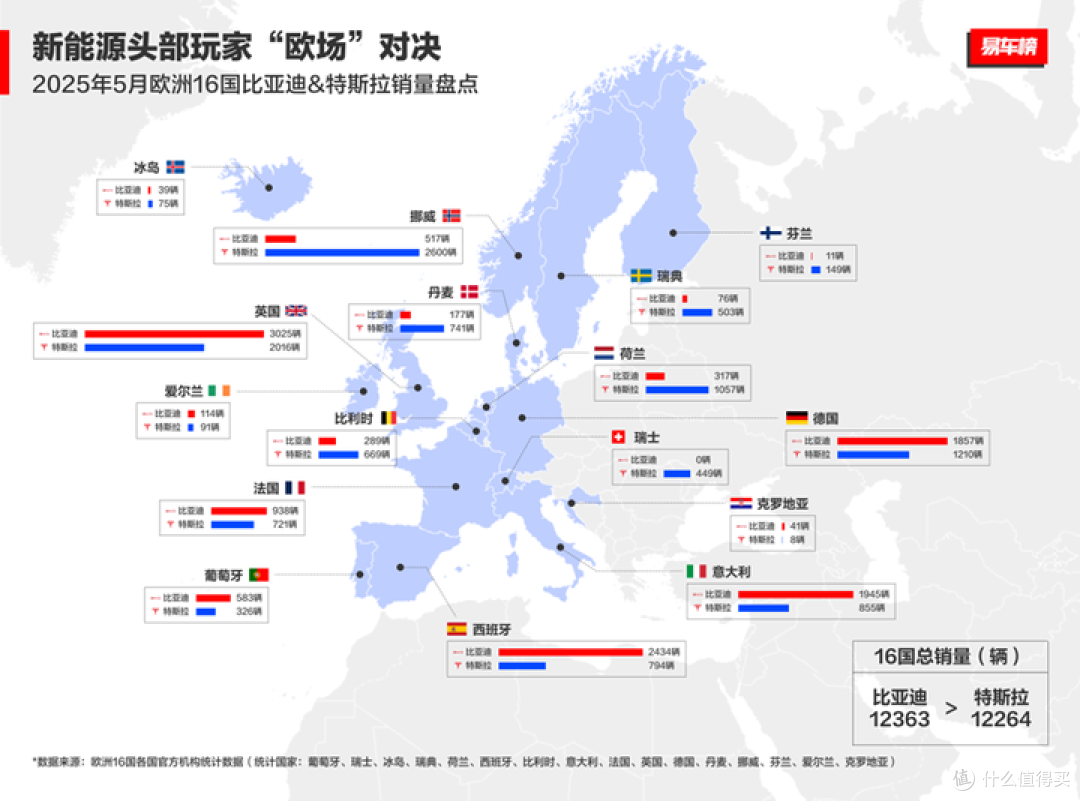
当然,和构建合资企业相比,这样的路径开头极难。
2023年比亚迪在英国一个月连100台车都卖不到,经销商一只手都能数得过来。
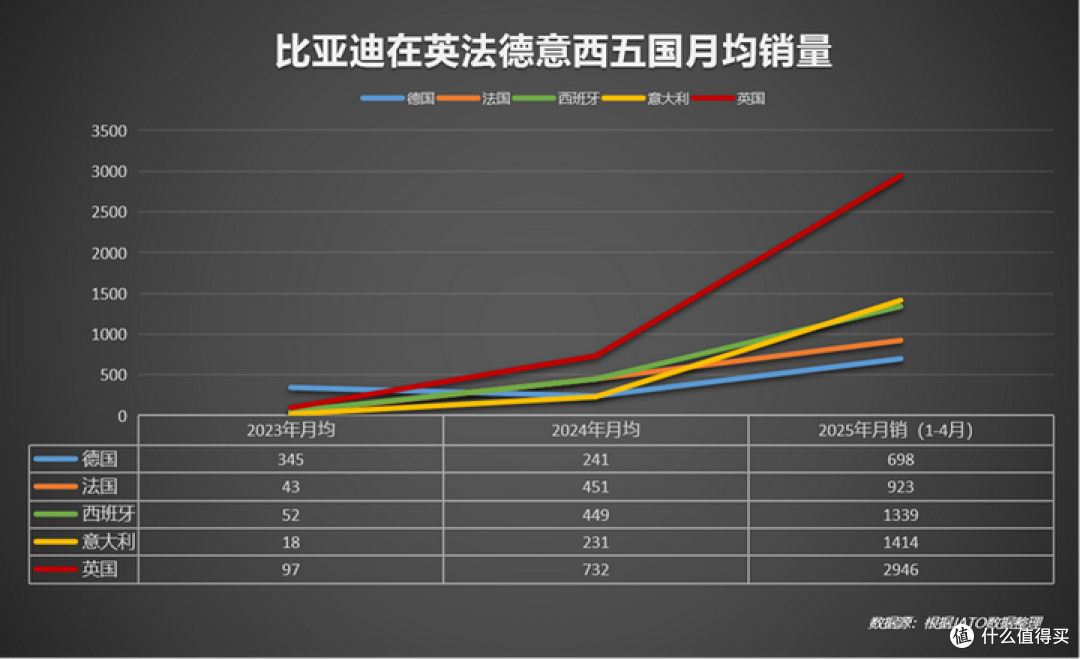
而今年一个月能卖接近三千台,则意味着比亚迪已经完全卖过了不做合资带来的阵痛期。
背后既是强大的中国制造带来的底气,也是比亚迪以技术创新直击欧洲市场需求的自信。
当然,这样不做合资,直接出口的出海路数,是很容易被盯上的。
2023年10月,欧盟宣布对多家中国车企实施“反补贴”调查,在原有10%的关税上,对比亚迪加征17% 额外关税。
因为汽车本身是个可以称得上是“百万槽工衣食所系”的行业。
你又不合资,又不在本土生产,当然会促发地方保护主义抬头。
所以,比简单粗暴的出口方法更温柔一点的方式来了,那就是合资建厂。
我还继续叫我的比亚迪,但我可以在你的地盘上雇佣工人、工程师和设计师。
相当于提前走完了宝马在华晨宝马身上的弯路。
背后的逻辑也挺清晰,除了前面说的,这样分歧更小之外,还有很本质的东西。
强大的产品和技术,其实来源于强大的组织能力。
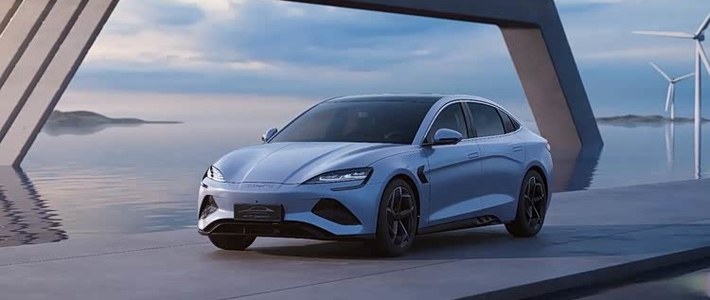
而具有强大组织能力的团队,摸清一个地区的需求并不难——ATTO 3、海豚、海豹、SHARK皮卡……比亚迪在海外热销的产品中,有的在国内也热销,有的反而是海外影响力更大。
这意味着比亚迪完全不需要本土合资团队来谋划市场和销售,作为从卷王丛生的中国市场走出去的团队,他们能够非常精准的洞察海外消费者的需求。
在这样的背景下,一方面是不想合资找个“猪队友”,一方面是像为了抵消欧盟反制措施的负面影响,比亚迪直接开启了在欧洲的建厂之路。
比亚迪积极加速本地化生产建设,以长远的战略目光,于2023年年底宣布在匈牙利塞格德市建设乘用车生产基地,成为首个在欧盟地区建设乘用车工厂的中国车企。就在上个月,比亚迪再次深化在欧战略布局,宣布在匈牙利布达佩斯成立欧洲总部,标志着其与匈牙利本地汽车产业的深度融合。
实际上,比亚迪在亚洲主要几个大国市场的销量,早就随着海外建厂的模式,对特斯拉构成了碾压之势。
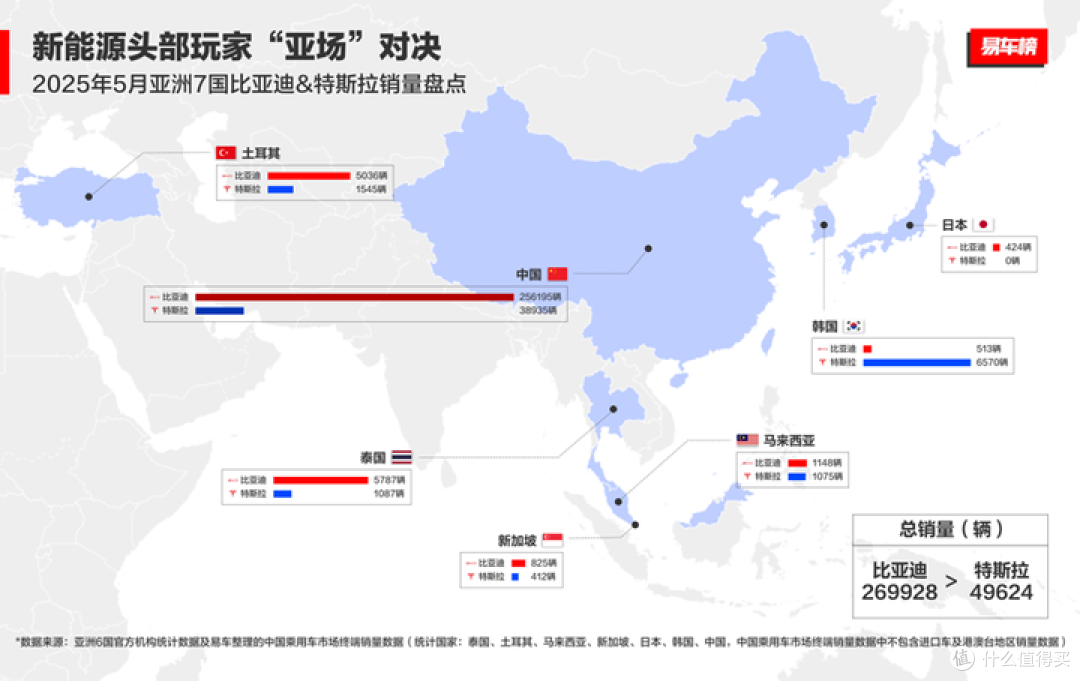
已经投产的泰国工厂帮比亚迪打下了东盟国家新能源车的主导地位。
尚未投产已经在建的土耳其工厂则稳固了比亚迪在当地对特斯拉的优势。
从这些国家的前瞻数据,我们其实可以更进一步,期望一下,比亚迪在欧洲正式投产后所带来的销量增长。
所以你看,中国车企是必然会出海的。
但是合资,并不是必选项,甚至都谈不上是什么好选择。
除非政策限制,对于自信于产品技术优势的品牌,“以我为主”是开头难,但未来坑更少的出海选择。