















8
5
彭云苹挂帅!太平财险这局赢麻了
2026-10-03 21:36:22
0点赞
0收藏
0评论
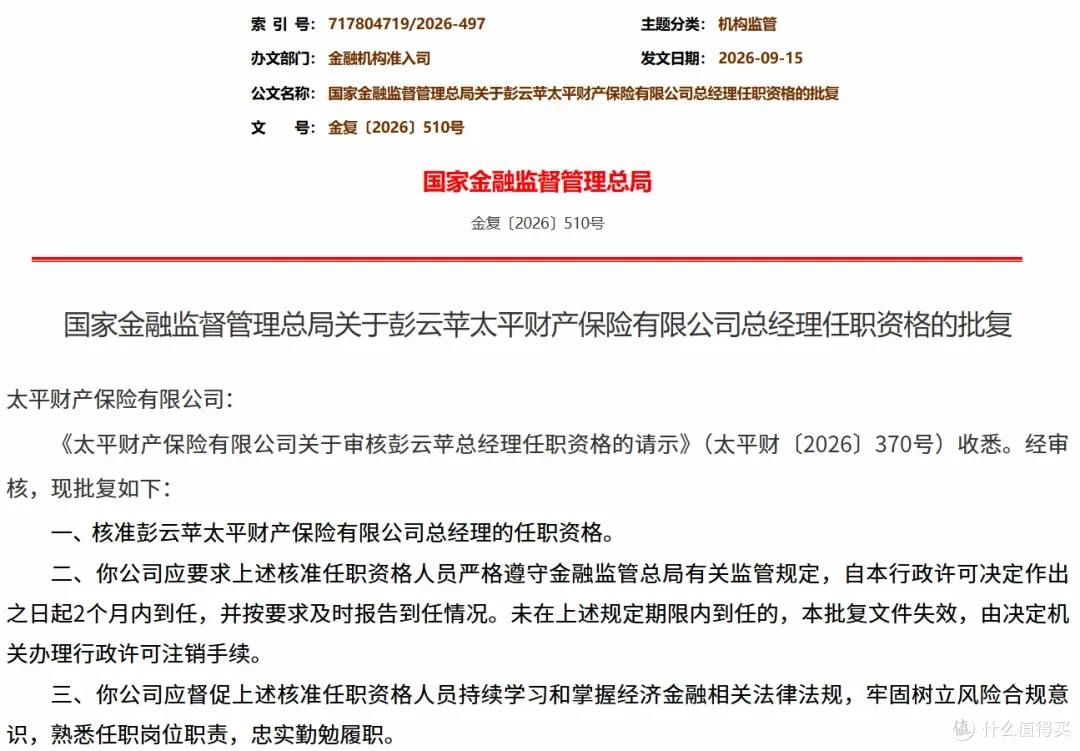
9月17日,财险行业迎来一则重磅人事变动。
不同于普通的领导接替工作,此次人事调动并不是简单的人员调整,而是太平财险今后几年发展的一个方向标。官方发布批复文件,核准彭云苹太平财险总经理的任职资格,同时多名高管任职资格同步获批。
 图片
图源:国家金融监督管理总局
太平财险作为一家历史悠久的企业,一直受到中央企业的支持,在市场上保持稳定的态势。熊虎财观认为,太平财险已经度过了只要稳步前行就可以取得成功的阶段,目前行业的形势已经发生了改变,所以公司要想进一步发展,就需要主动寻求变革,提前布局。
一、太平财险亮剑,效益突围战打响
从今年上半年的成绩单来看,太平财险的经营状况还算不错,盈利以及业务结构上都取得了明显的进步。但是光鲜的数据之下,隐藏着无法回避的实际情况与业务上的风险,优势和隐患两者共存。
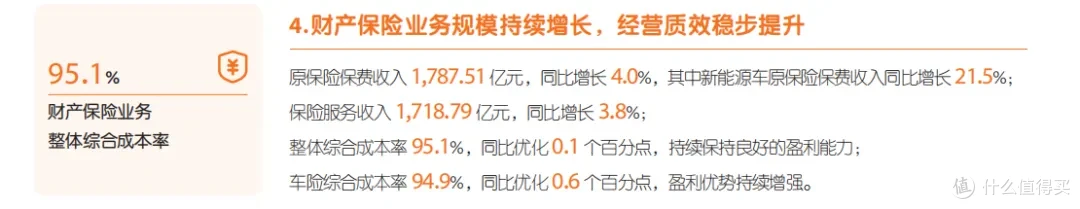
好的消息是,在今年上半年太平财险保险服务收入179.72亿港元,综合成本率维持98%,收入稳步上升,保持盈利的状态。
 图片
图源:中国太平2026中期报
很多保险公司表面上看收入很好,但是实际上并没有赚钱,甚至是在亏损的情况下勉强维持着规模。相比之下,太平财产险能够保持稳定的盈利,在整个行业中属于较好水平。
而且太平财险的老客户留存率越来越高,传统的汽车保险业务也很好,新的非车险业务也开始逐渐扩大,整个公司的状况非常健康。
但千万别被漂亮数据迷惑,它的短板其实很明显。
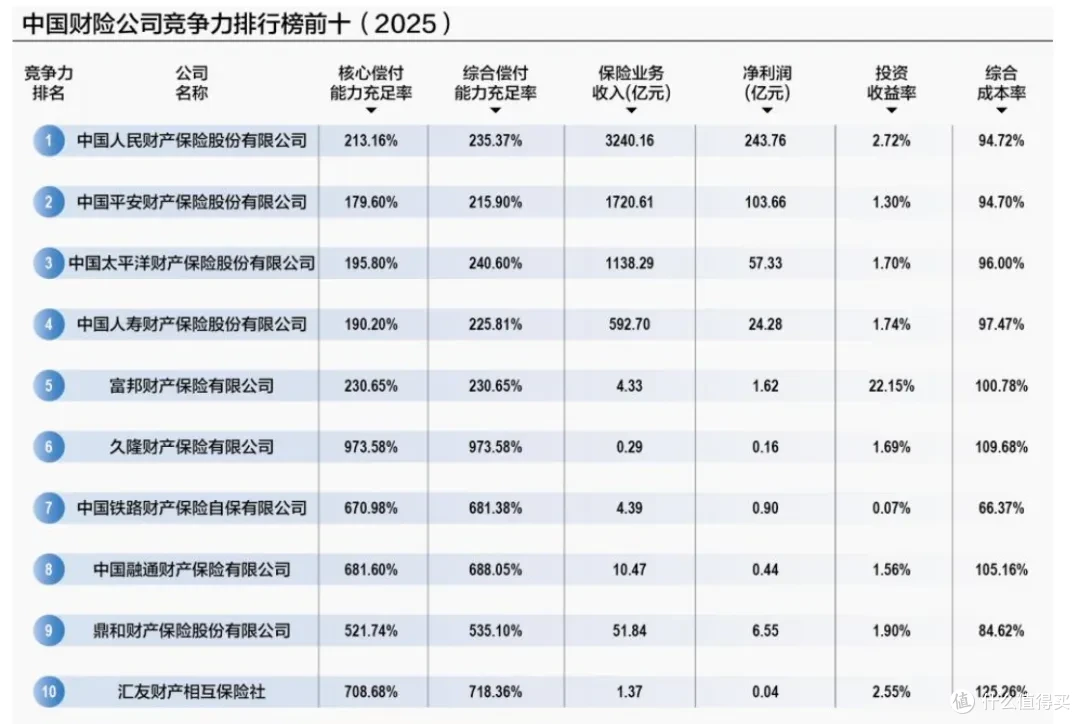
相比于人保、平安、太保三大保险集团来说,太平财险无论是在规模上还是市场上都处于下风,在存量竞争日趋激烈的情况下,这个差距就变成了实实在在的竞争劣势。
 图片
图源:证券时报
其中最让人担心的就是非车险业务了。
这种业务虽然表面上看是增长很快、前途光明的,但是实际上它的风险非常不稳定。如果碰上恶劣的天气或者大的突发事件,集中赔付发生之后,前期积累的利润很容易被大幅侵蚀。
既要扩大业务又要防范风险,太平财险当下的处境其实十分两难。
二、告别规模迷信,质量才是硬通货
太平财险所遭遇的增长困局并非孤例,整个保险业中都存在着类似的问题。在监管趋紧和市场竞争日趋激烈的情况下,以前那种粗放式的增长方式已经不再适用了,整个行业的竞争格局也发生了根本性的改变。
以前靠砸钱抢市场就能赢,现在这套玩法彻底行不通了。
几年前,财险业的竞争非常直接,哪家愿意多花一点钱来补贴、哪家公司敢主动降低价格抢夺客户,这家公司的保费收入就会迅速增长。
那个时候大家都以快和大为追求的目标,并没有多少人去考虑是否盈利的问题。即使利润率低一些也没关系,只要市场规模足够大就可以算作成功了。
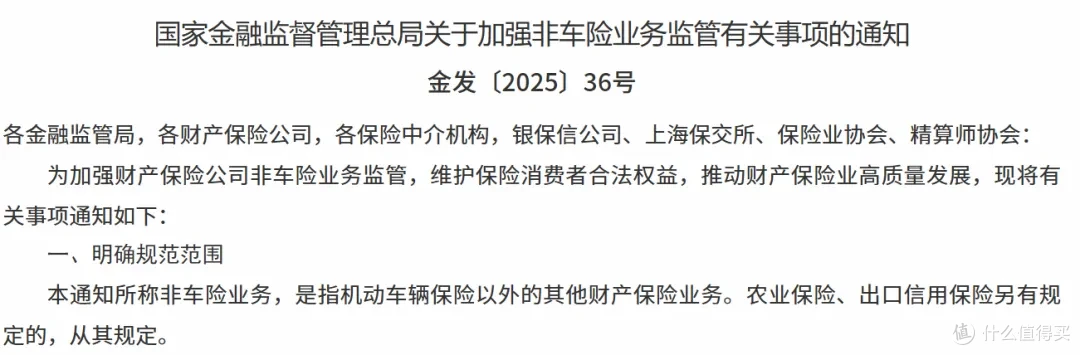
但是由于监管部门对于行业的治理力度越来越大,这种“赔本赚吆喝”的方式已经被淘汰了。
 图片
图源:国家金融监督管理总局
现在行业比拼的不再是规模,而是实打实的经营质量。
不少业内观点认为,保险公司的增长困难并不是因为没有新的业务可以开展,而是因为赛道变了、规则也跟着变。
车险市场已经很饱和了,几乎没有新增的空间,大家都挤到非车险的新鲜蛋糕上抢食,但是这个蛋糕看上去很大,实际上却非常危险。同一种业务,有些公司可以稳定盈利,而另一些公司一做就会亏损。主要的原因就是风控能力和成本控制水平的不同。
笔者认为,如今财险行业,早已不是靠胆大就能取胜,经营胜负取决于谁运营更稳健、风控技术做得更扎实。
 图片
三、彭云苹挂帅,太平财险利刃出鞘
在行业的转折点上,太平财险选择了让公司的元老彭云苹出任总经理,这是一次相当谨慎的人事安排。彭云苹对公司的了解、对行业的认识以及对变革的理解都非常深刻,在目前的情况下,她是最合适带领公司来突破瓶颈的人选,但是接过来的任务要比以往更加困难得多。
很多人以为换领导是动荡,其实内部提拔才是最稳的选择。
此次太平财险选择由彭云苹来担任总经理一职,也得到了很多业内人士的认可。她是真正的行业老兵,在基层和太平体系中摸爬滚打了几十年,在各个重要的岗位上都积累了丰富的经验,涉及业务、渠道、科技、风控等各个方面。
她对于太平财险的优点和缺点都非常了解,并且掌握了整个公司的发展方向,不需要漫长磨合周期,可以快速上手推进内部改革。
看着优势满满,其实她接手的是一场最难的持久战。
人们都认为老将坐镇,公司就会出现爆发性的增长。但是实际情况却与之相反,当下彭云苹面临的都是一些需要慢工出细活的硬骨头:改进业务结构,主动退出高亏损项目,收缩低效益保单,减少不必要的开支,用技术来规避风险。
这样的改变并不会马上反映在数据上,甚至在短期内有可能会使保险费有所减少。
再加上行业的竞争已经到了白热化的程度,各种各样的不确定因素层出不穷,想要在短期实现跨越式成效并不现实。这就成了一场需要耐心去等待、长时间努力才能打赢的硬战。
四、规模退位,品质上位,太平财险新棋局
此次高管团队的更迭已经确定了太平财险接下来的发展路径,该公司不再沿用过去那种盲目扩张的做法,而是转而采取更加注重质量、效益以及稳定的新的策略,在整个业务结构上也进行了全方位的革新。
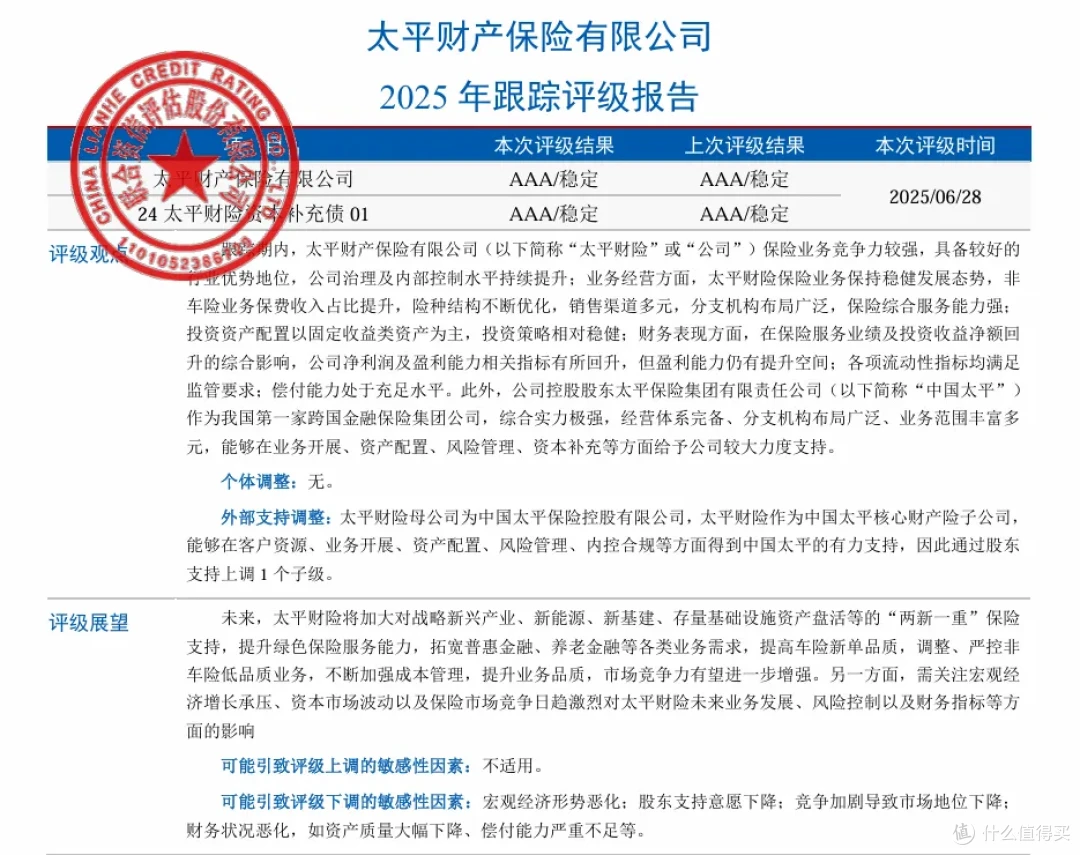 图片
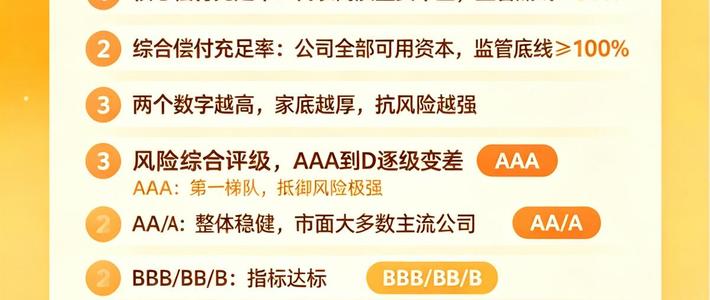
图源:联合资信评估股份有限公司
放弃盲目扩张,优先守住利润,成了太平财险的新核心。
公司以后不能只顾着保费看上去好一些,而应该把注意力放在业务有没有利润、风险大不大上。宁可不做那么多业务,也要多做一些有利润、安全可靠的业务。
双线布局稳扎稳打,一边守基本盘,一边挖新机会。
对于车险而言,并不能一味地去争夺新的订单了,在做好老客户的维护工作的同时,公司也要提高续保率从而稳定住自己的基本盘。
对于非车险业务来说,要从根本上改变过去来者不拒的业务承接模式,在优质的低风险项目上集中力量去开拓,在高风险低效益的产品上则毫不犹豫地放弃。借助数字化工具覆盖承保、审核、理赔全流程,从源头识别风险、减少赔付损失。
即使蓝图设计得再好,执行起来也存在很多不确定的因素。
这套转型逻辑光看着是没有任何问题的,但是实施起来就需要看实际操作能力了。业务调整、团队匹配、销售渠道改进等都要花费很长时间去完成,在各种不确定的因素之下(比如自然灾害和市场的起伏),没有人能保证每一件事都能进行得十分顺畅。
结语
此次人事调整,公司没有大张旗鼓对外造势,但背后是集团深思熟虑的安排。
这不是因为管理层频繁变动导致的战略混乱,而是通过内部接力来实现稳定的传承。最大限度保持了公司的战略连续性,避免管理层更迭带来经营震荡。
从细处来看,太平财险在自我变革的同时也提高了服务质量;而放到大的背景之下就是整个保险行业的现状。
野蛮生长的时代已经过去,在以后的时间里保险公司要想存活下来就要走精细化运营之路,实现稳定盈利并且控制住各种风险。
关于彭云苹能否带领太平财险冲破困境并开创出一条独具特色的高质量发展道路的问题,我们不能着急做出结论,在适当的时候让时间来证明一切。





