












8
5
长城人寿暴增、利安人寿提速、弘康人寿亮剑
2026-10-05 22:51:06
0点赞
0收藏
0评论
寿险行业粗放式规模扩张的时代早已落幕,行业洗牌持续深化。
当下中小寿险企业的竞争逻辑彻底更迭,不再是单纯比拼保费体量,而是聚焦合规治理、资本实力、资产负债管理、客户服务质量的全方位综合较量。
 图片
从今年下半年开始,国内很多中小寿险公司都呈现出新的发展趋势。长城人寿、利安人寿、弘康人寿三家公司,各自凭借自身资源优势布局发展,同时也暴露了中小型保险公司转型过程中所遇到的各种问题和困难。
长城人寿依靠国有资本的支持以及合规经营的发展策略,业绩出现了明显的回升;利安人寿通过国资治理体系的完善,实现盈利能力的快速恢复;弘康人寿坚持在线上保险业务上的发展路线,在提供数字化服务的同时,也加强了金融宣传教育工作来巩固自己的品牌形象。
熊虎财观认为,目前三家公司的状况,可以精准勾勒出现阶段中小寿险行业的三种发展模式:一是修复回暖;二是转型升级;三是承压攻坚。
长城人寿:净利暴涨195%,AAA信用强势护航
首先,经营业绩全面回暖,盈利与投资双端展现强劲韧性
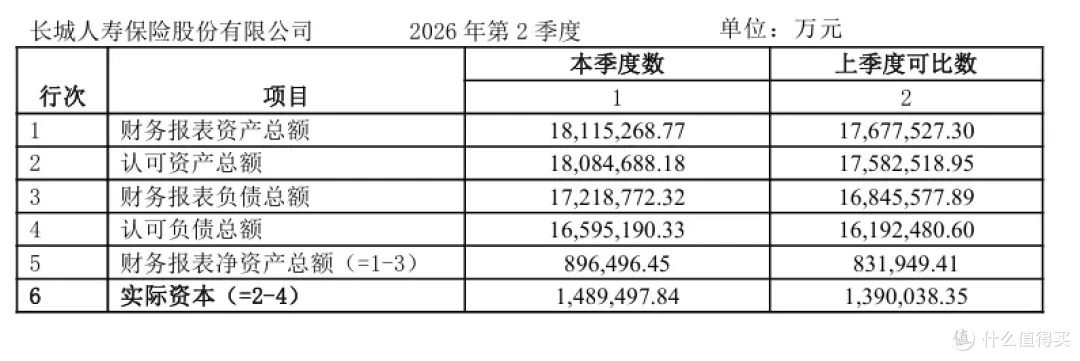
长城人寿今年的整体经营状况取得了巨大的进步,该公司在今年上半年的净利润为13.34亿人民币,并且单个季度即有5.22亿人民币的利润,同比增长率高达194.92%,接近翻番的速度也很好地证明了公司的经营状况发生了实质性的改善。
 图片
图源:长城人寿2026年二季度偿付能力数据表
长城人寿保持着比较稳定的投资收益,在去年达到了5.33%的投资回报率,5.68%的整体投资收益率水平,显示出该公司拥有较为完善的资产管理体系,以及较强的风控能力,为公司的长期健康发展打下了坚实的基础。
其次,深耕消保合规建设,区域服务口碑稳居行业前列
合规和消费者权益保护都是寿险公司生存的基础,同时也是长城人寿的重要业务领域之一,长城人寿建立了标准、系统的合规消保管理体系。
旗下的青岛分公司斩获2025年度金融机构消保监管评价二级A评级,并且成为当地中小型保险公司中排名第一的企业,还被邀请参加了在青岛市举行的金融知识宣传活动开幕式。
最后,国资背书叠加资本补充,企业经营稳定性持续提升
长城人寿具有行业的独特优势——AAA级别的主体信用等级,该公司积极地进行资本补充工作,在今年有多笔资本补充债券得到了批准,不断加强自身的资本基础,提高了企业抵抗经营风险的能力和可持续发展的水平。
正视发展短板,长城人寿仍然存在很多需要改进的地方。
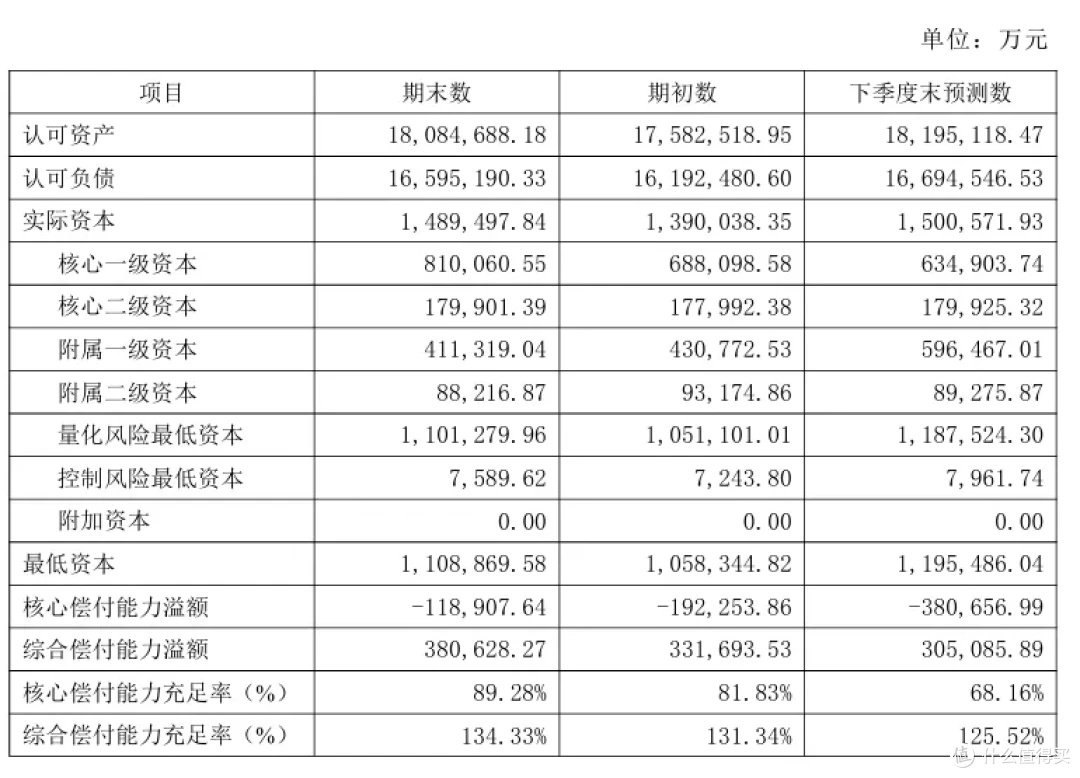
在今年第二季度末的时候,公司的核心偿付能力充足率只有89.28%,综合偿付能力充足率为134.33%,低于整个行业的平均值,核心资本储备比较薄弱。另外,该公司主要依靠银保渠道来获取收益,并没有对个人保障型保险做出足够的投资和发展。公司在过去几年中一直维持在BBB级别的风险综合评级之下,表明其风险管理水平还有待提高。
 图片
图源:长城人寿2026年二季度偿付能力数据表
利安人寿:国资定盘,盈利提速
国资股权趋于稳定,全新战略锚定高质量发展
目前,江苏国信国有资本股东所持股份比例为50.82%,绝对控股的股权结构使股权稳定,经营风险降低。
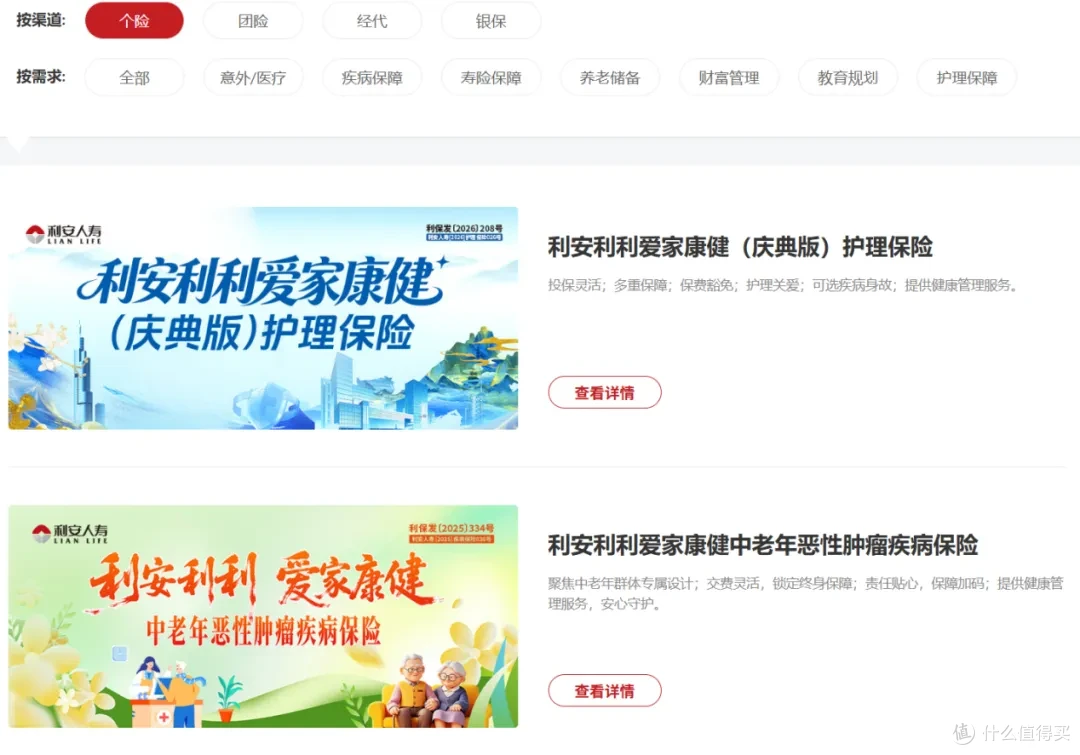
今年3月,利安人寿董事会选举黄剑担任董事长,公司提出以提高资产管理质量为主的战略目标,结束了之前的风险清理和整改恢复,在今后的工作中将把主要精力放在提升效率、增加收益上。
 图片
图源:利安人寿官网
盈利修复态势强劲,经营质量实现跨越式提升
利安人寿去年业绩大幅增长,全年净利润达到2.27亿人民币,盈利恢复的趋势也已经初见端倪。
到今年上半年的时候,企业的业务发展速度更快了,净利润为3.9亿,并且超过了去年全年的利润总额,连续两年公司的经营状况一直都在好转之中,说明企业的经营能力和持续发展的能力大大地提高了。
深耕实体产业融合,多元布局拓宽保险服务边界
今年,利安人寿安徽分公司成为世界制造业大会特约生态合作伙伴,也是本届大会唯一入选的保险机构,它也成为了保险行业促进制造业发展、振兴实体经济的一个典范。
公司也一直在拓展康养产业和普惠金融等领域,并且不断完善自己的服务场景以及客户服务体系,在单纯提供保险产品的基础上,已经转变成了向客户提供全面的生活金融服务。
尽管利安人寿发展很快,但是它的不足之处仍然不能被忽视。
企业仍然主要依靠银保渠道开展业务,在去年四季度的时候出现了综合退保率上升的情况;公司在这一年里被监管部门处罚了几次,内部的合规控制和风险检查机制还需要进一步完善;今年第二季度时的核心偿付能力充足率下降到了112.73%,风险综合评级为BB级,风控合规以及资本补充的工作依然需要继续推进。
弘康人寿:承压突围,百强亮剑
深耕互联网保险赛道,数字化服务效率优势突出
弘康人寿是最早一批进入互联网保险领域的公司之一,在线赛道上已经耕耘多年,并且形成了比较完善的数字运营系统,以及优质的线上服务能力。
公司今年线上理赔申请比例达到89.83%,平均索赔支付时长为0.65天,极速理赔和全线上线的服务方式大大提升了客户的满意度,在同类产品中形成了独特的竞争力。
深耕金融科普宣教,常态化筑牢消费者权益防线
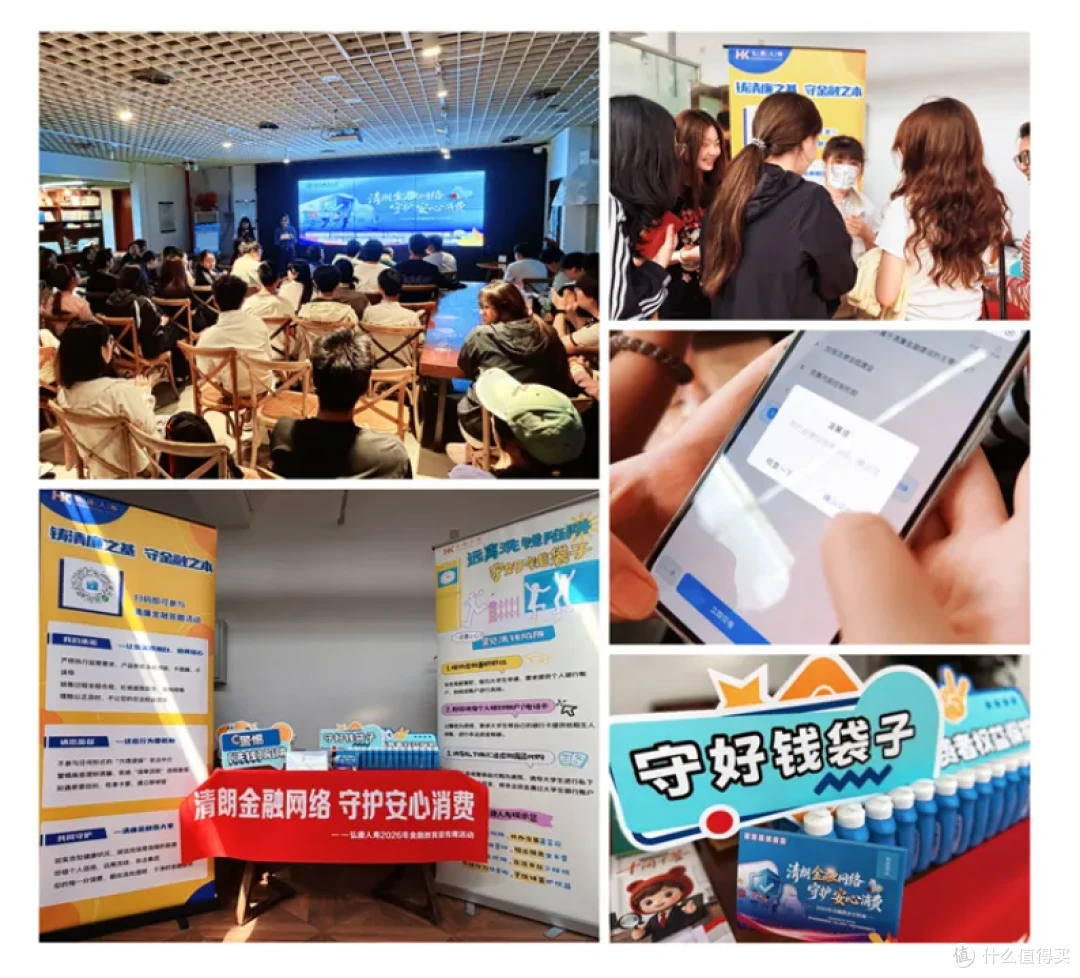
弘康人寿一直致力于金融知识普及和消费者的权益维护,在九月的时候,该公司开展了为期一周的“金融教育宣传周”活动,来到了北京联合大学,用线下讲座加金融集市的形式来向年轻人传播有关保险的知识。
 图片
图源:弘康人寿官网新闻中心
另外,企业也进行了创新性的科普宣传工作,在线推出了三国系列趣味短剧等节目来向人们解释一些行业乱象,并且以年轻人更容易接受的方式来讲述这些内容。
品牌实力获官方认可,稳居区域民营企业百强队列
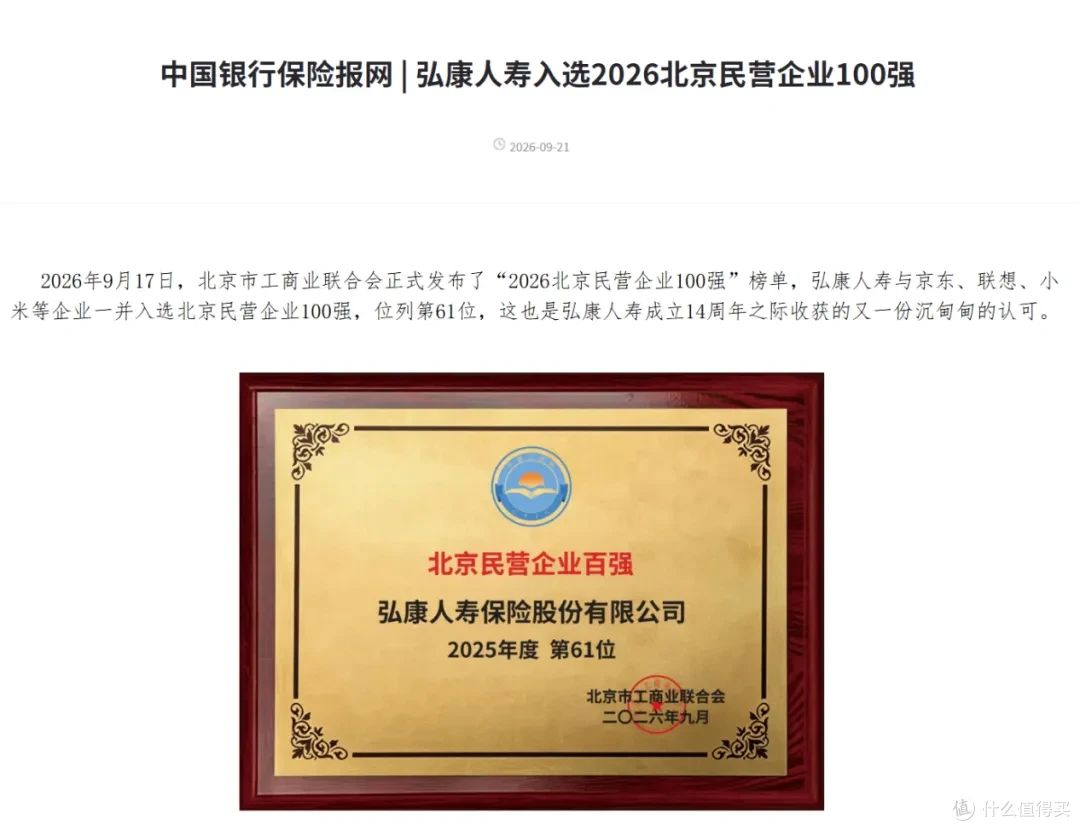
弘康人寿凭借强大的实力得到了市场的肯定,并且被选为2026年北京民营企业百强之一。这说明弘康人寿有着稳定的资产运营底盘、完整的服务体系以及深厚的市场基础
 图片
图源:弘康人寿官网
和其他两家公司相比,弘康人寿所遇到的经营困难更大一些。
公司在今年第一季度的时候就出现了净亏损的情况,并且在投资上也没有取得好的效果。董事长位置长期空缺,而且部分股东的股份已经被冻结或者质押,公司的管理结构还需要进一步改善。在二季度的时候,公司的核心偿付能力和综合偿付能力虽然都达到了标准要求的状态,但是企业已连续多季度未公示风险综合评级,企业的公开程度和稳定性的状况有待提高。
三强分野,各有出路
三家公司的规模都在中小型寿险公司之列,但是由于它们所处的股权背景、资源优势以及发展基础的不同,因此三家企业走出了三条截然不同的突围路径。
长城人寿是典型的修复型选手,核心任务是巩固优势、补齐短板
依靠国资背景、良好的资信状况以及较强的投资能力,长城人寿的表现最为突出。公司接下来的发展重点就是继续实施增资计划以稳固资金基础,并且加快转变业务结构的过程,减少对银保渠道的过分依赖,走向全面的价值提升。
利安人寿是稳健的转型型选手,核心目标是提质增效、落地价值转型
国有资产治理水平进一步提高,稳定了企业的生产经营基础,给利安人寿转型提供了明确的方向。企业下一步要做的就是把重心放在优化合规管理、控制经营风险上,并且要把产业融合、康养普惠的战略优势转变为可以长期保持的核心竞争力。
弘康人寿是攻坚的承压型选手,核心重心是理顺治理、扭转亏损
弘康人寿的主要核心竞争力有数字化服务、金融宣传和品牌口碑等,但是长期亏损已经成了阻碍企业发展的一大障碍,弘康人寿最重要的事情就是尽快解决股权以及公司的管理体系问题,利用好自身的线上数字平台优势,重新构建一个可持续发展的商业模式。
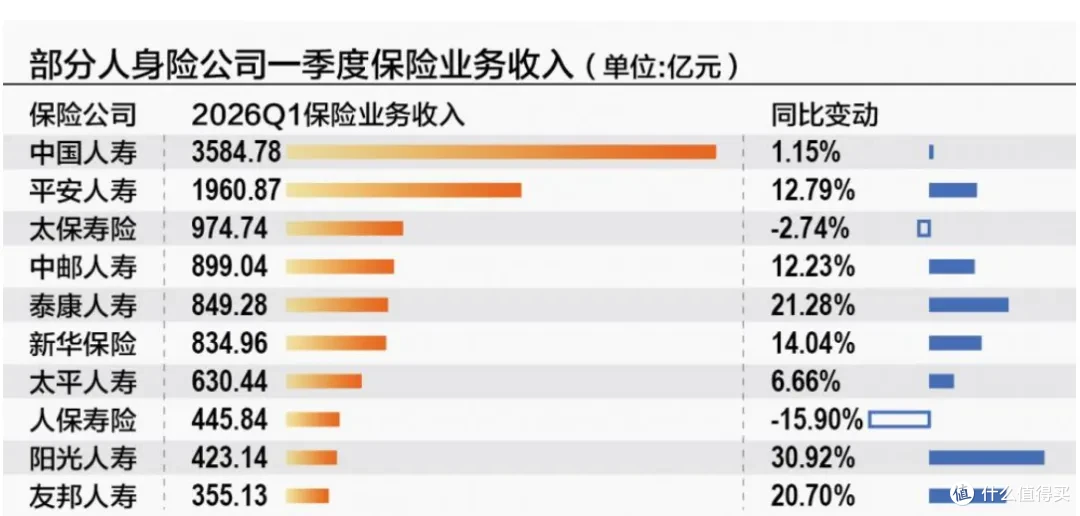
寿险行业的底层竞争逻辑已经彻底重塑,熊虎财观认为,治理能力、资本实力、业务结构、服务价值,才是穿越行业周期的核心密钥。
 图片
图源:证券时报
结语
长城人寿的恢复增长、利安人寿的转型革新、弘康人寿的压力突破,都很好地反映了目前我国中小型寿险公司的各种发展模式,这三家企业所遇到的问题也成为了整个中小型寿险市场的缩影。
未来的寿险市场竞争将会越来越细致化、价值化。放弃对规模的执着,在自身实力上做足功夫,坚持依法合规经营的原则,并且把目光集中在为客户创造价值上,是所有中小寿险公司都必须经历的过程。
弥补自己的不足之处,并巩固自己已经拥有的优势,只有这样才能在整个行业的重新洗牌的过程中占据主动位置,并且获得长久的发展机会。








