
















14
21
比亚迪财险杀穿、众诚保险突围、合众财险卡位:车企系车险变天了
2026-10-09 21:10:17
0点赞
0收藏
0评论
今年三季度,车险圈子里出现了有意思的变化。
以前卖保险,大多是保险公司靠业务员、门店拉客户。现在不一样,几家汽车公司自己开的保险公司,靠着造车的先天优势,正在搅动整个车险市场。
 图片
图源:新华网
比亚迪自己经营的财险公司,通过砍掉中间环节来降低保费;广汽旗下的众诚保险公司,既经营传统的汽车保险业务,又研究新的保险品种如智能驾驶车险和无人机等;吉利控股的合众财险,并没有跟风去做普通的家用轿车保险,而是把目光投向了新能源货车市场。
三家企业走出差异化路线,正在改写新能源车险过去的行业格局。
比亚迪财险:全产业链降本的极致样本
首先,直接砍掉所有中间销售环节,车险花钱的方式彻底变了
传统的汽车保险有一部分费用会被支付给保险代理人、店铺以及在线平台。比亚迪财险采取了一种新的方式来售卖保险产品,全部保单直接面向车主销售,不需要借助任何中介机构来进行推广。
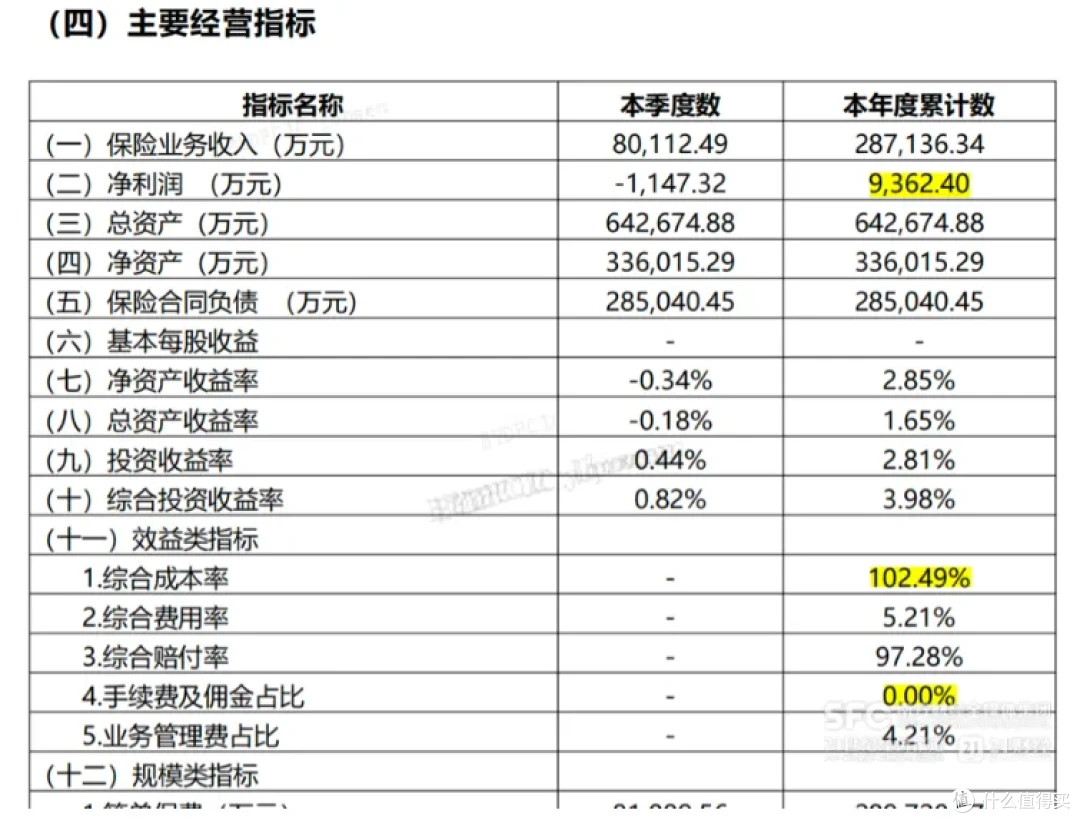
该模式可以节省大量的开支,去年该公司没有通过任何渠道获得一分钱佣金,综合费用率降到5.21%,到了今年上半年,则进一步降低到4.26%。
 图片
 图片
图源:比亚迪财险官网
其次,整车配套能力加持,修车开销下降,赔钱压力减轻
比亚迪完整的整车产业链,是控制理赔成本的核心底牌。车企直接掌握车辆行驶状态、车主驾驶习惯、维修记录等一手数据,可以更精准判断用户风险等级。
同时,公司实行拆件修理的方式,在一台车出现问题时,只更换零部件而不整辆车全部换掉,可以有效降低维修成本,解决新能源汽车理赔难的问题。
最后,大量新车带来客户,保费和资金储备快速上涨
保险业务能否发展起来,在于是否有足够的客户群。去年比亚迪销售460万辆新能源汽车,庞大的车主队伍为自己的保险公司源源不断地提供新的客户资源,选择比亚迪车险的车主占到了所有购车者的百分之六十以上。
客户的红利直接反映在了公司的经营数据中,去年比亚迪财险的保费收入已经增长到了原来的两倍,达到了28.71亿人民币。而在今年上半年,公司的签单保费为14.20亿人民币,并且还获得了1.20亿人民币的净利润。
赚钱方式单一,售后跟不上扩张,快速发展藏着隐患
比亚迪财险的数据看上去不错,但是实际上它并没有稳定的盈利能力。公司上半年的综合成本率为101.23%,第二季度赔付率为96.97%。
公司的主营业务主要是车险,占据了近八成的比例,非车险贡献有限,抵抗风险的能力比较差。公司与比亚迪集团之间的关联交易规模大,业绩很容易受到整车销售市场的变动影响。
此外公司还有大约一亿元的保险诉讼案件没有解决,在案件结果出来之前,会对公司的利润造成一定的冲击。很多车主在网络上抱怨理赔时间长、售后服务跟不上保单增长的速度。
 图片
图源:比亚迪财险2025年第四季度偿付能力
众诚保险:从传统车险到智驾低空的跃迁
扎根广汽车主资源,新能源车险稳居行业靠前位置
作为国内最早的一批由汽车生产企业创办起来的保险公司之一,众诚保险的背后是广汽集团。经过多年的耕耘之后,众诚保险已经牢牢把握住了广汽汽车车主这个庞大的客户群。
去年,新能源车保单已经占据了所有车辆保险保费收入的一半,新能源车险连续四年排到全国第九,年度保费收入将近39亿人民币,在所有车企提供的保险产品当中名列前茅。
跳出普通车险思路,智驾、低空保险抢先试水
当其他公司的产品还停留在传统的车辆保险阶段时,众诚财险就推出了针对昊铂、传祺、埃安等车型的智能驾驶专属保险,该保险最高可以赔付三百万元人民币。
除了地面车辆以外,众诚保险还把目光投向了空中领域。推出了无人机保险,以及有关机器人的保险新品类,在传统的汽车保险之外,又开辟出一片新天地来开展经营活动。
 图片
依托广汽线下门店,一站式修车理赔带来更好体验
广汽在全国各地设有众多的4S店,这是众诚保险的一个独特的优势。在店里就可以完成投保、定损、维修和索赔等一系列操作,智能判定准确率为97%,小事故也很快就能搞定。并且还有道路救援、临时代步车等附加服务。
盈利压力一直存在,各地服务差距大,转型并不轻松
产品和服务的优势没有转化为稳定的收益,在今年第一季度的时候,众诚保险的综合成本率达到105.99%,一个季度亏损了五千六百万元。上半年净利润只有一千一百四十一万元,盈利能力出现大幅下滑。
各个城市的差别很大,在一线和二线的城市里,店很多而且理赔的速度很快,在三线以及四线的地方就比较少了,出大的事故之后需要等待很久才能处理完,一些客户还反映说工作人员的服务不好。
公司在前几年因为参与了交通事故的纠纷,并且还有失信记录,之前公司想扩大更多的保险业务来冲击IPO,但是都没有办法摆脱车险亏损的老问题。
合众财险:新能源货车赛道的先行者
吉利完成足额入股再加码注资,资金和产业资源打通
三家车企保险里,合众财险走的路线最特殊,紧紧绑定吉利商用车资源。今年3月,吉利控股已经获得了对合众财险的投资许可,同年4月时,几家公司又共同出资六亿来增加公司的现金储备。
吉利旗下的品牌有很多,比如极氪、沃尔沃以及专门生产新能源货车的远程品牌等。这不仅给合众财险提供了大量的商用车客户的场景需求,也为以后深耕细作奠定了良好的基础。
瞄准新能源货车市场,避开家用车险的激烈竞争
合众财险没有挤进家用新能源车保险市场,而是把重心放在新能源货车上。借助大数据分析选择低风险目标群体,改变容易造成大额赔付的风险较大的业务。
此外公司还与吉利远程货车开展深度合作,为远程星享V6F等车型提供专属保险服务。到今年第一季度时,保费收入达到了2.17亿元人民币,净利润达到166.6万元人民币。
建立事前事中事后风控,用风险管控打造竞争优势
合众财险把风险管理当作自己的核心竞争力,并且制定了一个完整的流程,在购买保险之前就对可能出现的风险进行检查,在驾驶汽车的过程中检测车况以及驾驶员的情况,在发生事故后尽量减轻损失。
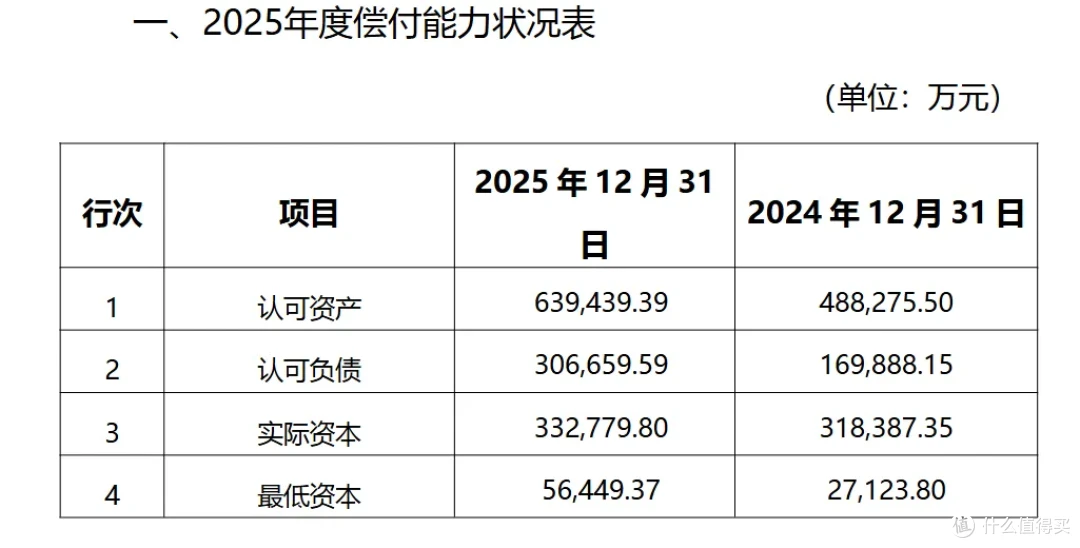
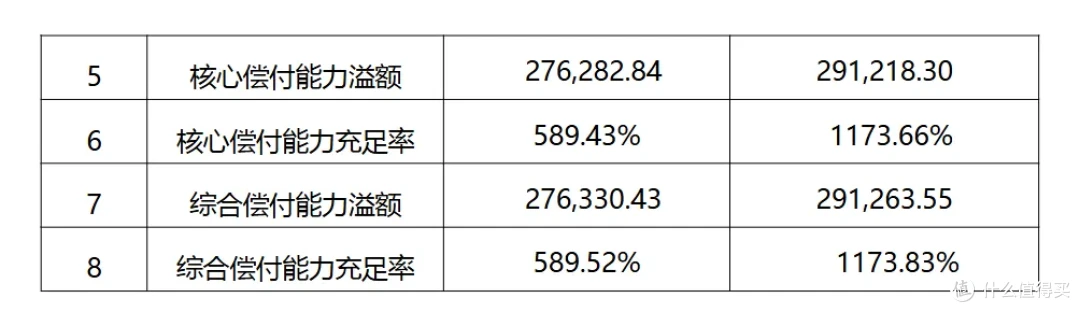
公司对于定价风险控制、车辆安全性、驾驶员管理以及理赔损失降低,这四个方面的研究工作一直在持续进行。到今年第一季度时,两项偿付能力指标都已经达到了381.28%,资金储备充足。
但是,整体盘子偏小,盈利根基薄弱,产业协同效果还需要观察
今年上半年,车险总保费仅有4.2亿元,与中国人保和中国平安等大型保险公司在同一时期相比,仍存在较大差距。去年综合成本率为105.66%,而到了今年第一季度已经降到104.81%,仍然处于亏损状态。
从公司的经营状况来看,在2015年至2020年的几年里该公司一直都在亏本经营,去年净利润也只有163.24万元,这样的情况下要想盈利,还需要更长时间的市场检验。
车企系正在掀翻车险旧规则
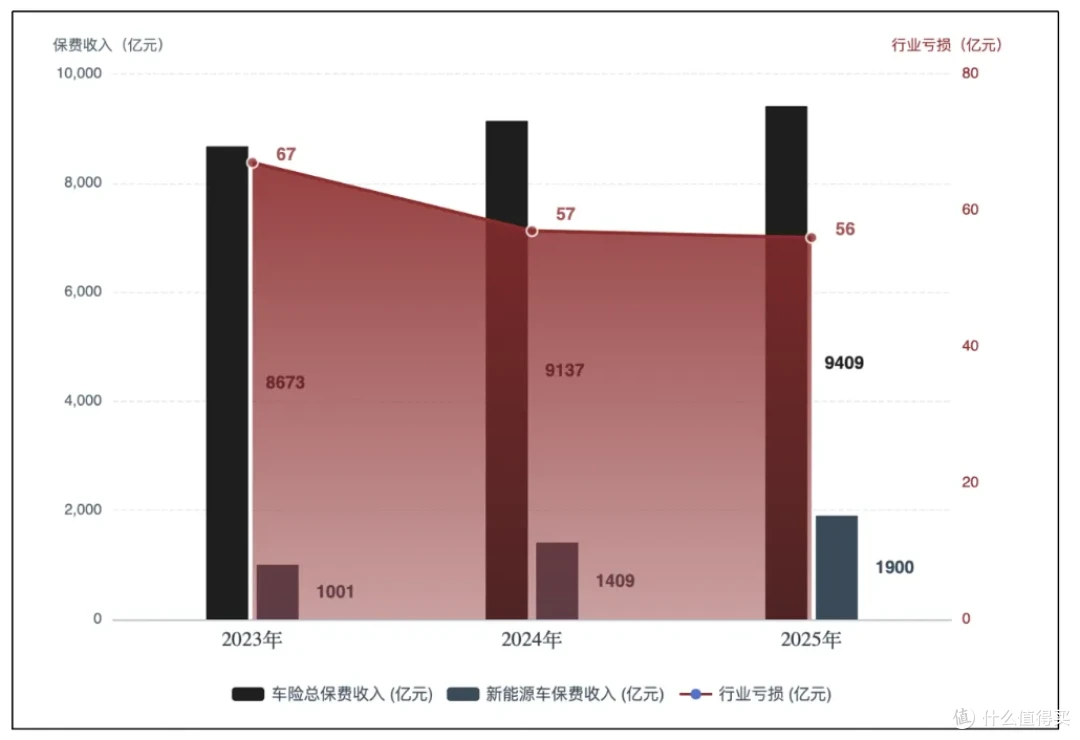
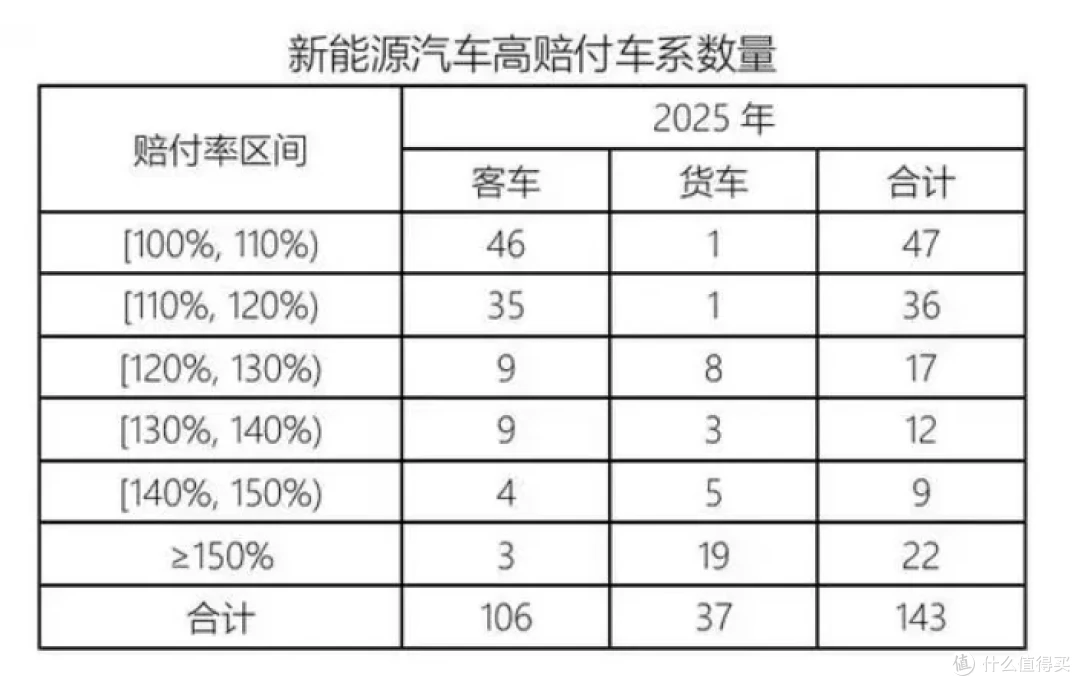
现在新能源车险市场,出现明显两极分化。人保、平安和太保这三大传统大公司,凭借自己的实力占据了七成以上的市场份额,并且率先实现了家用新能源车保险盈利。而其他的中小型保险公司则仍处在亏损的状态下,不断进行自我竞争。
 图片
图源:中国精算师协会官网
车企和保险公司的关系中存在三种难以被传统的保险公司所复制的优势:
一是数据上的优势,车企可以获取到车辆行驶情况、车主驾驶习惯以及维修记录等一手信息来判定风险程度;
二是成本上的优势,直销的方式省去了中间商抽取佣金的过程,从而改变了传统的车险支出模式;
三是生态上的优势,卖车、买保险、修车保养形成一个完整的服务体系,以保持客户黏性进而促进汽车销量的增长。
但是行业的共性问题仍然没有得到解决。新能源汽车电池维修成本高,理赔难度大。车企的保险业务普遍存在着规模较小、服务跟不上发展速度的问题。
小米已借助法国天星财险公司涉足保险市场,蔚来、理想等约二十家汽车企业也正着手开展与保险有关的工作。车险行业的竞争重心已经转变,不再比拼给到经销商的渠道佣金高低,而是比拼数据储备、风险研判能力与完整产业链配套。
结语
车企开办保险公司,并非市场上的新玩家加入,而是在金融领域里的一次汽车行业的拓展。
比亚迪通过降低成本的方式来证明,在车险上也可以另辟蹊径,众诚保险依靠新产品以及线下网点,探索出一条车企进军保险业的新路径,合众财险选择货车市场作为突破口,走出了独具特色的竞争之路。
新能源汽车保险的第二阶段,并不需要牌照以及线下网点来决定胜负。能够打通车险的数据系统、配件供应渠道以及消费者服务的人才能够胜出,在整个行业的重新洗牌过程中占据一席之地,并且把握住机遇。





