今天凌晨,美光的财报出来了。如果你这一个月一直在盯着显卡价格,大概率刷到过那句话——“显卡什么时候降价,答案在10月1日凌晨的美光财报里”。
现在,答案揭晓了。
先说结论:这份答卷对等等党不算好消息,但也没到绝望。它钉死的是2027年——美光CEO亲口说,明年后年供给会比今年更紧;它没钉死的是2028年——连美光自己都"无法判断供需何时恢复平衡"。而巧的是,这几天知乎上有个184万播放的回答,算的正好是2028年内存厂会怎么栽跟头。
官方的多头账本和民间的空头账本,今天摆在一起对一遍。
美光的答卷:成本9块的东西,卖100块
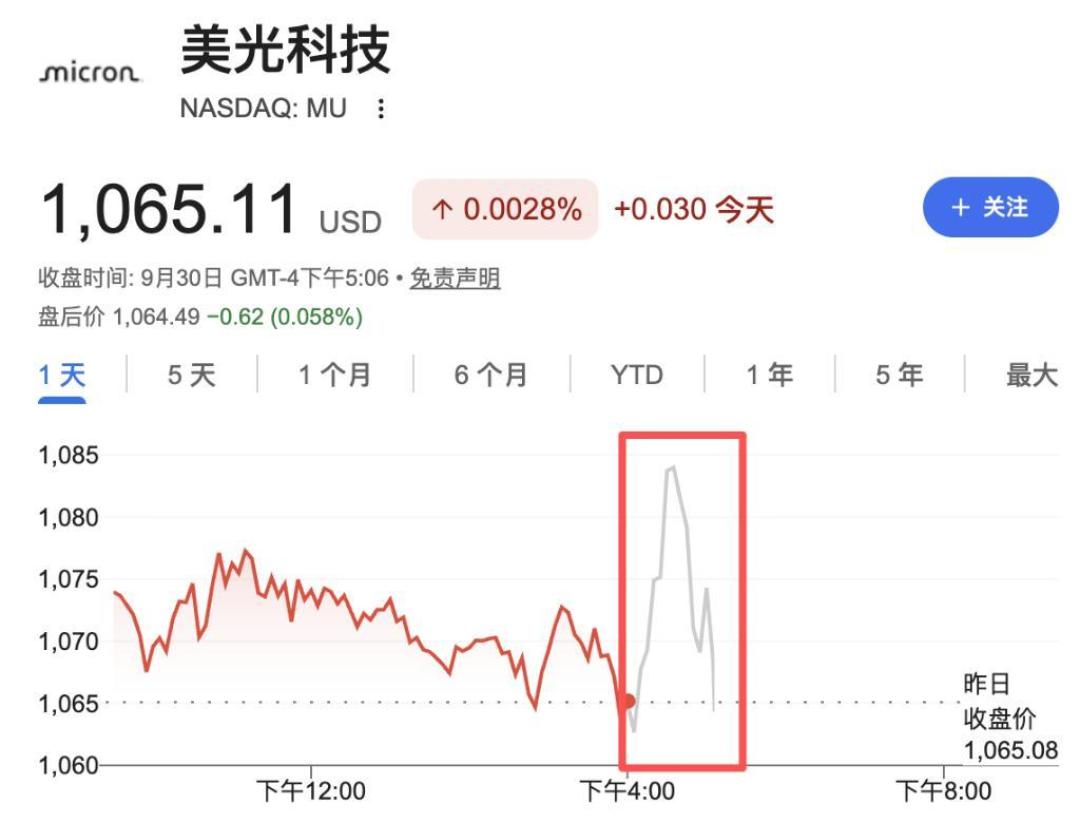
先看数。2026财年第四季度(截至9月3日),美光营收542.3亿美元,同比涨379%,高于市场预期;非GAAP净利润384亿美元;毛利率87.0%,环比再提高2.1个百分点。整个2026财年,营收1331.9亿美元,归母净利润849.7亿美元,同比暴涨895%。华尔街见闻极客公园
87%的毛利率是什么概念?伯恩斯坦9月的研报算得更狠:当前内存行业毛利率已达91%,闪存87%——相当于成本9块钱的东西卖100块,毛利润是成本的11倍以上。要知道历史上一共五轮内存涨价周期,此前最疯的一轮峰值毛利率也就76%(毛利润约为成本的3.16倍),这一轮直接把历史书撕了重写。瑞银甚至预测,明年传统DRAM毛利率能到95%。显卡日报
钱从哪来的?数据中心。Q4核心数据中心业务营收180亿美元,环比增56%,毛利率90%;HBM明年的位供应大部分已经协议锁定,价格比今年"显著提高";数据中心SSD单季营收近100亿美元,同比翻了10倍。你的游戏卡用的GDDR7,就是在跟这些抢产能——这条传导链之前已经拆过了,今天不重复。华尔街见闻

财报里藏着的三个坏消息
第一个坏消息:2027年被钉死了。 CEO梅赫罗特拉的原话:行业需求自上次财报以来"进一步增强",预计2027年和2028年内存及存储供需将明显紧于2026年。未来两年DRAM位出货增速只有低20%区间、NAND中20%区间,且都"持续供应受限"。原本指望2027年降价的,这句话基本把门关上了。华尔街见闻
第二个坏消息:内存厂正在"消灭周期"。 美光已经签了26份战略客户协议,全是take-or-pay——客户到时候要不要货,钱都得付。客户资金承诺320亿美元,剩余履约义务约1500亿美元,这些协议覆盖2030年前总营收的35%以上,四分之三已经定好价格框架,大部分还带价格上下限。这意味着什么?老等等党的经验是"暴利见顶=崩盘将至",因为过去内存厂高价囤的货卖不掉就只能砸盘。现在三分之一以上的收入被长约锁死,就算2028年周期真的转向,砸下来的力度也可能远比历史上任何一轮都温和——温和到你等了三年,发现零售价只跌了两成。智算深一度华尔街见闻
第三个坏消息:新供给最早2028年底才能救场。 美光2027财年上半年资本开支约250亿美元,下半年还要加码,钱主要砸向厂房和洁净室,官方给的产能释放节点是"2028年下半年及以后",而且新厂从投产到形成规模还要爬坡数个季度。也就是说,这轮涨价引发的供给响应,最快也要2028年底才见得到。华尔街见闻
财报里还有个值得玩味的细节:下季度营收指引615亿美元,远超市场预期的570亿,但股价盘后先涨后跌。坏就坏在毛利率指引86.25%、略低于预期——CFO说这将是2027财年的低点,之后逐季回升,只是"价格上涨速度将趋于温和"。摩根士丹利的点评很准:市场的关注点正在从"景气度能有多高"转向"能维持多久"。翻译给买卡的人:涨价还在继续,但斜率可能开始变缓。注意,“变缓"不是"下跌”,别读错。华尔街见闻
知乎184万播放的对家账本:最大冤大头不是你,是手机商
无独有偶,知乎上这几天有个回答火了,问题标题就问得很冲——"一个个都说自己要当等等党,难不成你要等到2040年么?"184万播放、392条评论、493个收藏。这位老哥算了一本跟美光完全相反的空头账(以下数字均为他的估算,属于社区观点,无法逐一独立核实,看逻辑就好):知乎
供给端:到2028年,三星/海力士/美光合计增产20-30%,长鑫增产100%,南亚增产100-150%,华邦增产300-500%,总供给增加约100亿GB——各家已经砸了800-1200亿美元真金白银。
需求端三个漏洞:
马斯克不肯当冤大头——特斯拉计划自建内存厂,资本开支600多亿美元,还拉上英特尔。逻辑很朴素:一年花一两百亿美元买你还得排队预付的内存,不如自己造;
英伟达开始砍配置——据他所说,下一代卡的HBM从288GB下调到192GB、HBM与DRAM配比从1:2降到1:1,连老黄都嫌内存贵;
手机商销量崩了——安卓新机首销只有前几年同期的30-40%(他特意强调:不是下滑到40%,是只有40%),高价囤的内存全砸手里。他的判词是:这波内存涨价最大的冤大头,是拥有最多市场分析师的手机厂商。

评论区更热闹。有人说"消费类存储四季度价格就要开始跌,这是事实";有人冷笑"半导体强周期,可总有人觉得AI可以改变周期";有人回忆杀"80后90后可真金白银买过400块的128G固态"——周期总会结束,只是没人知道几点结束。当然也有站多头的:“2028年费曼卡上台积电16A黄金节点,AI订单持续到2032年都不成问题。”
多空对账:三方吵了半天,指的竟是同一年
现在把账本合起来看,会发现一个有意思的事:
美光的多头账本说:2028下半年产能才放量,但AI需求更强,所以"无法判断供需何时平衡"。
伯恩斯坦的研报说:本轮周期预计2028年结束,下半场最大威胁是中国大陆两家供应商——长鑫DRAM份额已到9.5%(投资承诺半年增至3倍),长江存储NAND份额13%(刚在欧洲把美光告到可能禁售),两家还在互相渗透对方的主场。显卡日报
知乎的空头账本说:2028年供给大爆炸,叠加马斯克自建+英伟达砍配+手机崩盘,内存厂囤的货够吃三五年盐。
三方立场天差地别,时间线却全部指向2028。所以这轮周期给等等党的最现实日程表是:
2027年:没得等。 供给真空年,美光自己钉死了"更紧",新产能还在工地里。指望2027年显卡降价,约等于指望房东看你顺眼主动减租。
2028年:摊牌年。 长鑫长江的爬坡、三大原厂新洁净室投产、特斯拉自建厂进度、AI订单成色,全在这一年见分晓。悬念只有一个:摊牌的结果是内存崩盘(空头剧本),还是被长约温和消化(多头剧本)。
而对买显卡的人来说,还有个不太友好的时差:内存合约价先跌→显卡厂采购成本后跌→零售价再调,传导要按季度算。就算2028年真是周期顶,你在显卡柜台感受到凉意,可能已是2029年。
再看零售端的实况:今天(10月1日)显卡大盘轻微回调,但英特尔B580逆势涨到2499元、刷新历史最高价——缺货还在往入门级型号蔓延。N卡这边,5070Ti前两天报到9394元,双16G的DDR5条子突破2600元,都是历史新高。微博上#显示器开始涨价#还挂着热搜。等等党的天确实没塌完,还在一块一块地补。显卡日报显卡日报

四类人的出路与五个信号
第一类:卡坏了、装机刚需、憋不住的。 这份财报没给你带来好消息,未来两年也不会。别等大促了,今年"双11大降价"的剧本空间有限。两个相对不亏的窗口:一是平台补贴的背离型号——5060Ti 8G因为补贴,是全线创新高里唯一价格背离的;二是二手盘,但小黄鱼成交价已连涨多日,捡漏时代结束,只适合会验卡的人。
第二类:老卡还能战、能憋到2027年底的。 你等的不是"降价",是"停涨"。三个信号:美光下季度毛利率是否兑现"Q1为全年低点"(拐点确认);DRAM合约价月涨幅是否收窄到个位数;手机商甩卖库存的传闻是否落地。两个信号亮灯,就是出手窗口——那时价格未必跌了,但不再涨了,选择空间完全不同。
第三类:铁了心赌2028周期反转的。 盯三件事:长鑫/长江的月度产能爬坡与份额数据(伯恩斯坦点名的"周期下半场最大威胁",也是国产存储的指望);英伟达新卡HBM配置是否真砍(288GB→192GB的传闻验证);安卓首销是否维持在同期30-40%(需求破坏的实锤)。同时管好风险:如果AI订单真持续到2030年代、take-or-pay真锁住35%营收,这轮反转会温和得多——可能是"不再涨",而不是"跌回2024"。
第四类:本地AI/生产力用户。 只提醒一句:现在内存比卡贵,"等内存降价再加容量"是最差选项;要大显存,二手魔改方案的账之前算过,站内可以翻,今天不重复。
五个观察信号,集中放这儿:①美光季度毛利率拐点;②DRAM合约价涨幅收窄;③长鑫/长江产能爬坡;④英伟达新卡HBM配置;⑤安卓首销与手机商库存。
最后说两句
等等党没有输,也永远不会输——128G固态真的从400块跌下来过,周期总会结束。但这一轮,"等两年必便宜"的旧节奏被三件事改写了:AI抢产能、take-or-pay灭周期、新厂建得太慢。最现实的日程表就一句话:2027年是憋年,2028年是看年,真正的松快,可能要2029年。
留个开放题:这两本账,你觉得2028年兑现的是哪一本?美光的"供需算不清",还是知乎那位的"手机商才是最大冤大头"?评论区见。