

发11月工资那天,我的工资条上多出一行扣款:长期护理保险,8.7元。一个月8块7,我差点没看一眼就划过去。真正让我把这行小字当回事的,是四个月前我妈那份被驳回的长护险申请——脑梗之后她失能躺了整三个月,我7月中旬急着去交材料,窗口工作人员把单子退回来,只有一句话:失能状态持续不满6个月,评了也不算。
那8块7和我妈那趟白跑,是同一件事的两头:一头是人人都在交的钱,一头是交了之后到底能拿回来多少。我把两份文件翻完,给我家把这笔账算死了。今天算给你看,你可以对着你家的数字比一遍。
先把规则钉死:这钱按什么口径收、按什么口径付
长护险被叫作社保"第六险"。2026年,中办、国办印发加快建立长期护理保险制度的意见,八个部门跟着发了实施方案,49个试点城市的老办法开始往全国统一的框架上并。国家层面定的筹资基准是总费率0.3%左右,单位和个人各担0.15%;退休人员个人缴,基数是自己的基本养老金,费率同样0.15%左右。缴费和医保同步征收,职工医保正常在保的人自动纳入,不用单独办参保登记。
付的那头,原文口径是三条硬杠杠。第一,参保缴费正常,断缴后重新参保一般要等6个月的等待期;第二,失能状态长期持续,各地普遍要求6个月以上;第三,通过官方统一的失能等级评估——看吃饭、穿衣、洗澡、如厕、移动、认知这几项能力,评0到5级,3到5级算重度,起步阶段重点保的就是重度。过了评估关,职工参保身份按政策范围内护理费用的70%左右报,居民身份50%左右,不设起付线;但有一个年度最高支付限额,不超过当地上年度居民人均可支配收入的一半。
还有一条最容易忽略:这笔钱不发现金。基金只付护理服务费,而且必须走定点机构——上门的、日间托养的、住机构服务的,由机构跟基金直接结算。
第一笔账:我家三个人,各按什么身份交
我自己还在职,个人缴费基数5800元,5800×0.15%,一个月8.7元,一年104.4元。这就是工资条上那行小字的来历。
老伴的情况特殊一点:她灵活就业,社保还有4年才缴满。灵活就业人员参保长护险可以二选一——按职工标准走,0.3%的总费率全由自己扛,基数下限不低于当地社平工资的60%;或者按居民标准走,每年跟着居民医保一起缴一笔小额。我们家的选择是跟养老金通道保持一致,走职工那条。理由很简单:她将来按职工身份领养老金,真到用长护险那天,职工身份对应的报销是70%那一档,居民身份只有50%那一档。现在多缴的差额,买的是待遇身份的档次,这个账各人情况不同,但算法是同一个:先看你最后领哪条养老金的钱,长护险就跟哪条走。
我妈交得最少:居民医保按年缴费时一并纳入,个人只出很小一部分,大头是财政补助。她的问题从来不在缴多少,在后面能不能用上。
第二笔账:那张4100元的账单,先拆成三栏再谈报销
我妈4月脑梗出院后在家躺了半年,请过白班阿姨,也盘过住家护工。我在市场上拿到的真实报价:住家24小时护工普遍6000到8000元一个月,一线城市比全国均值再高两到三成;有走访样本给的价格是居家白班3500到4500元、重度失能老人的纸尿裤、护理垫这类耗材每月另花600到1000元。对照全国企业退休人员人均养老金3700元左右、中位数3100元出头的口径,护工费从第一天起就是缺口。
10月底二次评估通过、评到4级重度之后,我们把妈送进了护理机构。账单4100元,我一开始的算法是错的:4100×50%,我以为每个月能抵2050元,还按这个数跟弟弟分摊了一个月的钱。结果第一个月结算完,机构只给我看了1000元的基金支付单。差了1050元——我拿账单去问,才明白"只报护理服务费"是什么意思:这张账单必须拆成三栏,护理服务费2000元、床位费1400元、伙食费700元。只有2000元那一栏能进长护险的结算范围,居民身份按50%左右报,一个月抵1000元;床位和吃饭的钱,一分不报。算账不看栏次,账本必短。
接着我打了两个电话,把第二层抵扣问了出来。一个是12393医保热线,确认我们这边职工和居民两档的比例、以及年度限额的口径——限额挂在当地上年度居民人均可支配收入的一半上,具体数要查本地统计公报,我让我妈那边的表哥去统计局网站查了,算下来够得着我妈每月这1000元,限额这条在我们这儿不卡人。另一个是民政窗口:2026年1月1日起,民政部、财政部在全国发中度以上失能老年人养老服务消费补贴,民发〔2025〕37号文,机构入住按实际费用的40%抵扣、每人每月最高800元,电子券发到"民政通"账户。我们这边给的执行口径是:券在长护险结算之后的自付护理部分上再抵——(2000-1000)×40%,每月400元。
我妈这张账单最后的走法是:长护险直付1000元,消费券再抵400元,家里每月实付2700元。两层加起来一个月抵1400元,一年16800元。能不能像我们这样两层叠加、按哪个基数抵,各地执行有差别,这两个电话必须打,答案以本地窗口为准,别照抄我家这张表。
第三笔账:窗口期比你想的近
消费券有个硬尾巴:民发〔2025〕37号文的执行期到2026年12月31日,而且电子券当月有效、过期清零。截至2026年3月,全国已经核销332.8万张、超过105万失能老人用上了。流程从提交评估到待遇生效要走几十天,失能评估还要老人病情稳定、状态持续满6个月才把握大——我妈7月那次被驳,就是卡在这上面。家里已经有失能老人、还没申请的,这个月把评估申请交上去,是赶得上今年这班车的最晚节奏。
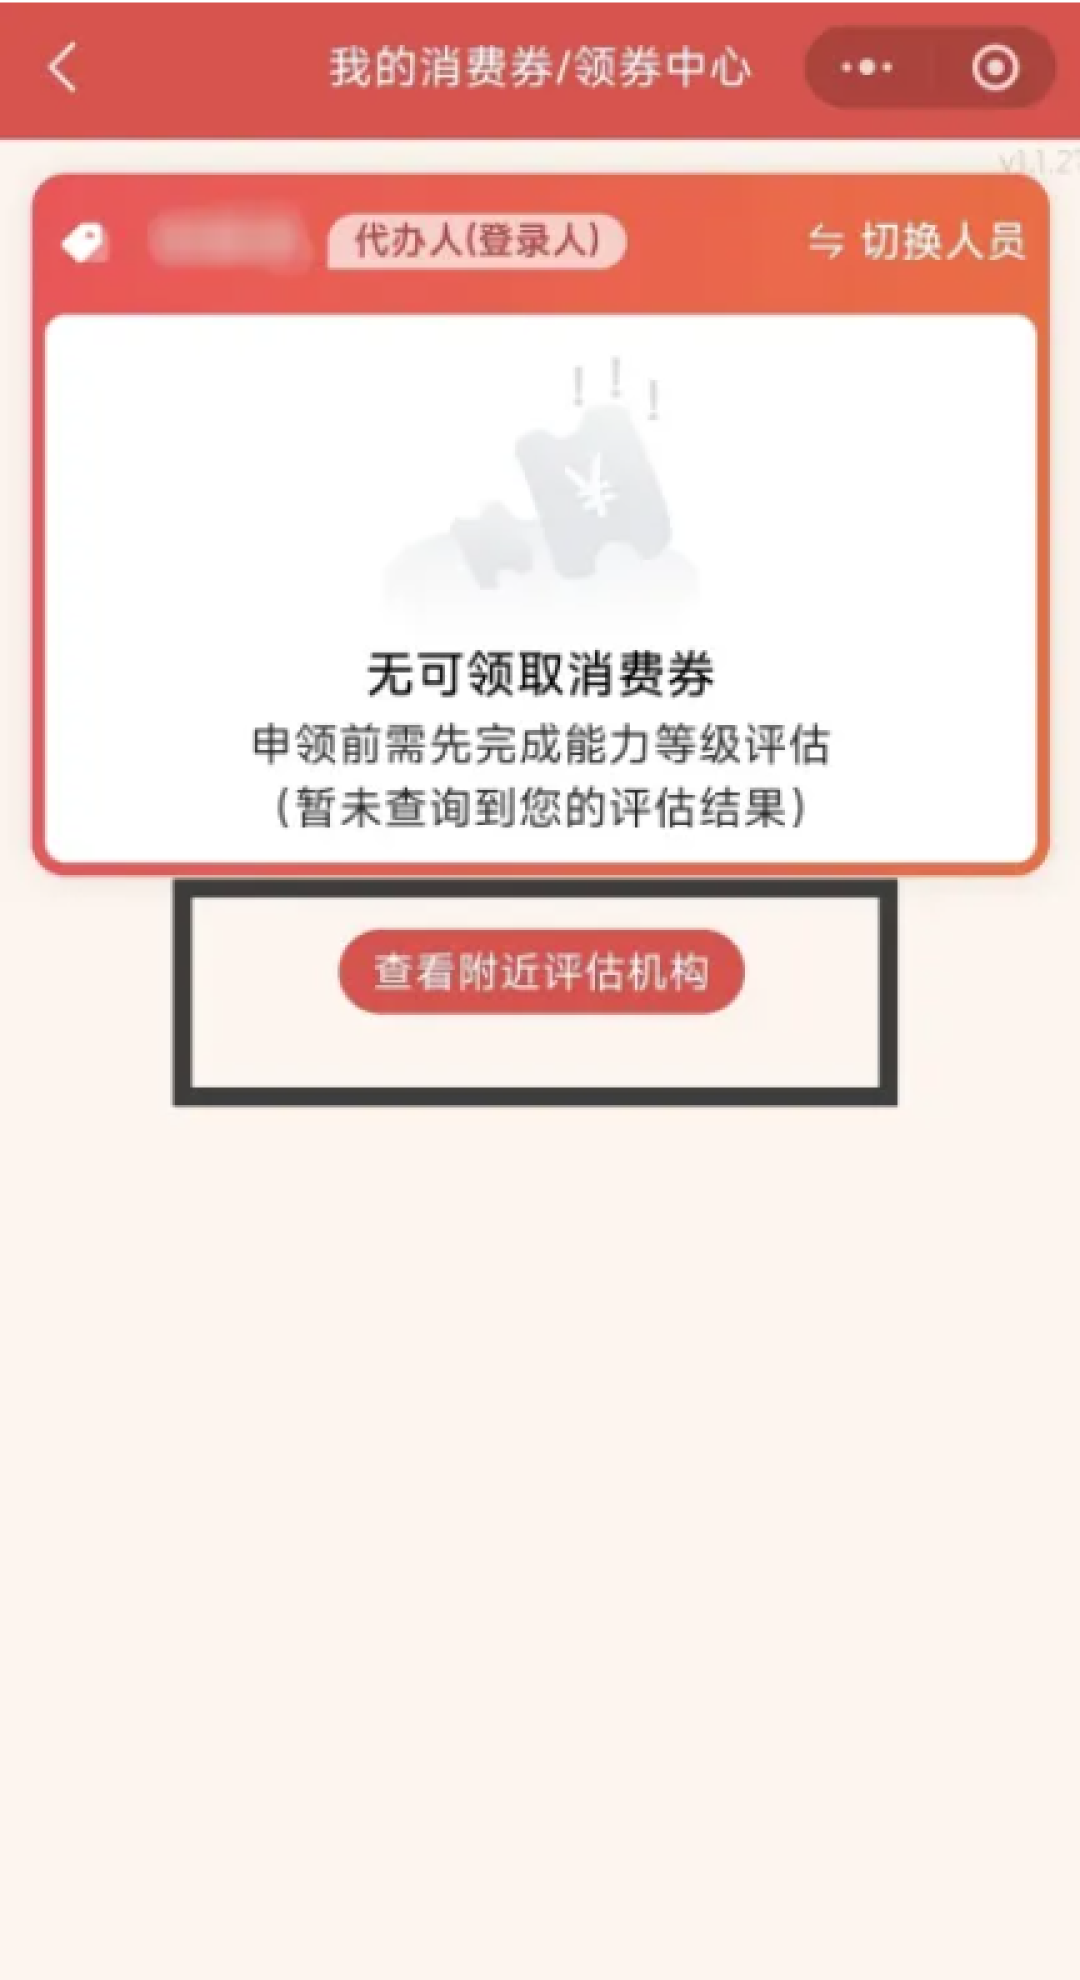
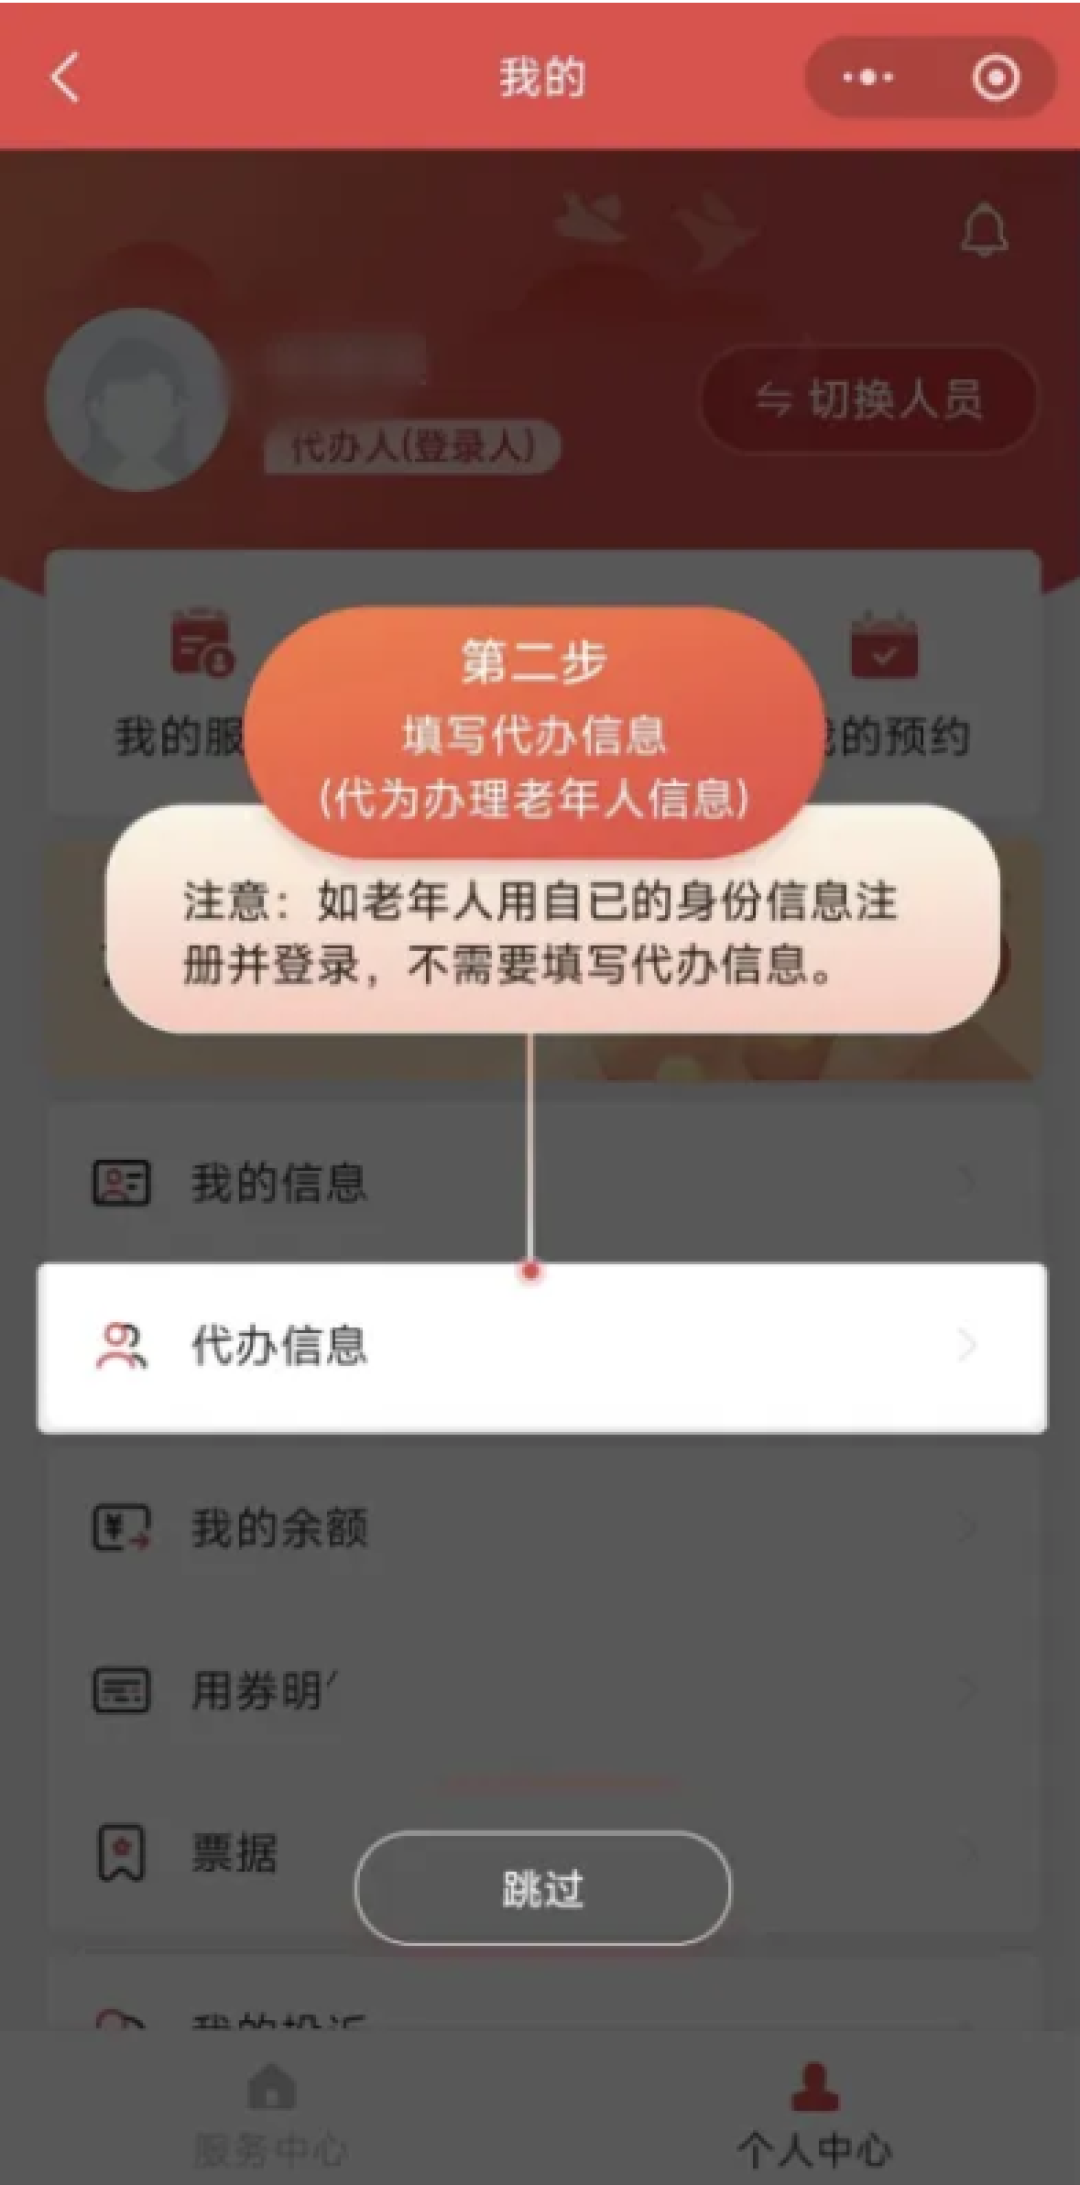
申领细节我一条条过:2024年7月之后做过评估、评到中度以上的,可以免重复评估直接申领;没有本地户口的,持居住证在常住地就能办;首次评估通过还有最高100元的评估补贴券;已经在领特困供养补助的老人不能重复领,这一条先自查。子女代办是最常见的走法,材料在"民政通"上一项项填,不用老人出面跑腿。
我家怎么选,以及你照着抄的清单
居家还是机构,我们纠结过。现在的分法是:老人还有家属盯得住、配合度高,居家护理加长护险上门是省钱的组合;到了中重度、有压疮或者认知问题的,机构的护理团队反而更稳。大件辅具别急着买:护理床、电动轮椅这类东西,有走访样本显示租比买划算得多,先租起来把眼前这半年过掉,钱留在账上。
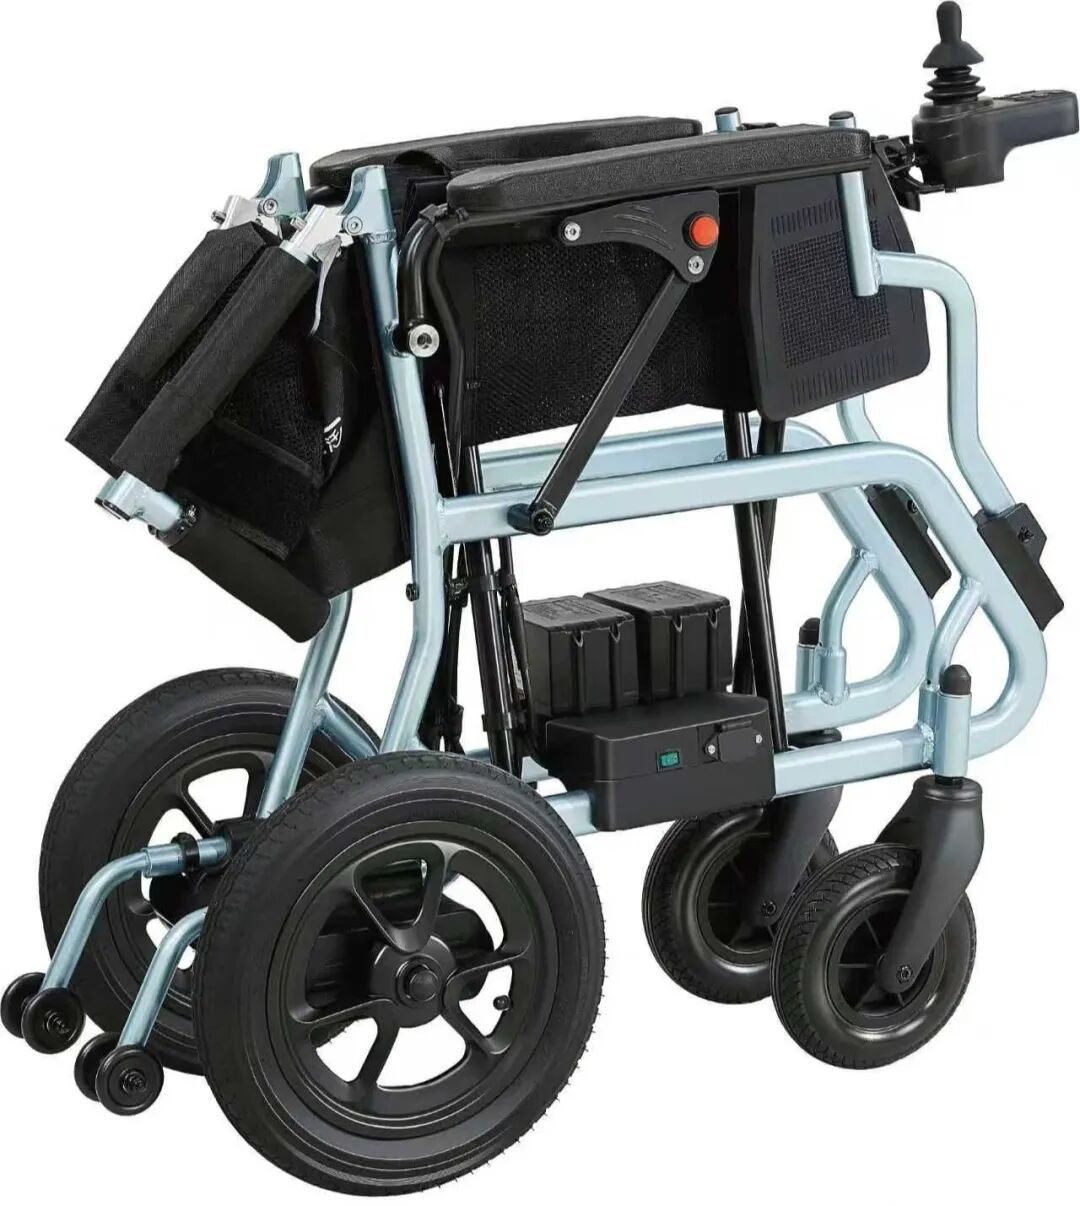
但无论哪条路,账单都得先拆栏——只有护理服务那一栏能报,这一点不提前问清,家里人就得分担你算错的那部分。
五步自查清单,照着过一遍:
打12393或上当地医保局官网,问三件事:本地启动了没有、我父母按职工还是居民身份、定点机构名单在哪查;
对照失能状态:持续满6个月没有?刚出院、还在恢复期的,等状态稳了再交评估申请;
把照护账单拆成护理、床位伙食、耗材三栏,只有第一栏进报销测算,职工按70%左右、居民按50%左右,再查当地上年度居民人均可支配收入的一半算年度封顶;
打开"民政通"查消费券:满60周岁、评到中度以上就能申领,居家按50%、机构按40%抵,每月封顶800元,当月有效;打民政窗口电话确认本地"长护险加消费券"的叠加口径;
签约只跟定点机构、备案护工签,私下请人不给核销;12月31日执行期截止前,把今年的额度用掉。
一个月8块7、一年104.4元,是我这代人先交的钱;一个月1400元的抵扣,是我妈这代人交完之后的回收。这笔账真正的坑不在缴,而在三个看不见的门槛:6个月、账单栏次、当月有效。
以上是我替我家算的账、做的选择,不是给所有人的建议;各地长护险细则与消费券执行口径差别大,办理前以当地医保部门和民政部门最新公告为准。
当前文章无评论,是时候发表评论了