




















12
23
新品便宜两成多?算完旧单四笔账,我家那份没动
2026-11-11 20:13:19
0点赞
0收藏
0评论
十月初,妻子转给我一条短视频:某款新出的重疾险,“比上一代便宜两成多”,催我把家里几份保单"趁换代换划算的"。我没接话。因为同一周,我刷到的另一批帖子里说的恰恰相反——2026年重疾险在涨价。一边说降、一边说涨,两股声音必然有一边口径有问题。我把笔记摊开,从行业价格、降价帖、换单成本到我家旧单,算了四笔账。算完,我家那份旧单,一动没动。

第一笔账:行业这半年到底在涨还是在降
先说时间锚点:金融监管总局在2025年10月29日发布了《中国人身保险业经验生命表(2025)》的使用通知,明确这张表自2026年1月1日起使用。新表反映的是人死亡率下降、寿命延长——活得越久,一辈子累积确诊重疾的概率越高,保司要赔的周期更长,长期重疾、长期健康险的定价随之上调。

价格传导到报价上是什么量级?公众号"清湜集"2026年6月做过一组测算:30岁男性、50万保额、保终身、30年交的达尔文系列产品,2025年报价5400元/年,2026年报价涨到6710元/年,涨幅24%,30年缴下来合计多交3.9万。6710元这个数不是孤例——同年10月"奶爸保"公布的达尔文12号在售报价,50万保额正是6710元/年;同一份报价里30万保额是4026元/年,保额从30万拉到50万,一年多交2684元。另一条产品线,“二师兄聊保险"实测超级玛丽16号对比15号,几个投保计划的"涨幅均在21%到27%之间”。
但也别被"涨价"两个字带偏。“奶爸保测评"今年1月底就写过:第四套生命表落地半个多月,大多数重疾险产品并没有明显涨价。10月初小红书上还有人在问"成人终身型重疾险普遍涨了12%到25%,还有必要买吗”。所以真实情况是:新单报价确实在分批上调,但节奏不是"一夜全涨"。那降价帖又是怎么回事?看第二笔账。

第二笔账:那条"便宜两成多",比的是谁
我核对了妻子发我的帖子,它比的是超级玛丽17号和16号Pro。报价确实是低的:按奶爸保8月的对比测算,男性方案4032元对5211元,便宜22.63%;女性方案3771元对4851元,便宜22.26%。
问题出在两个地方。第一,这两款严格说不是"同一件商品降价":承保公司从君龙人寿换成了海保人寿,而且17号直接删掉了16号Pro首创的"重疾医疗金"责任,费率是跟着责任一起调的。10月有篇拆解写得直白:这是"价格降、责任前移"。拿一个删了责任的新一代,去比上一个带责任的版本,得出"降了两成",这个降幅里有一部分是你少买的东西。第二,也是我更想提醒的——这个"便宜"只属于此刻投保的新客户,它一分钱都不会碰到我家旧单的续期保费。我第一遍算账时,就把这个"省下的钱"错记进了旧单的节省栏,划掉重算才反应过来:新旧单价格,根本是两本账。
第三笔账:真要"换新单"或"加保",要重置几个起点
我假设真听帖子的话去换、去加,算了三条成本线。
第一条线,等待期。保险博主"花姐"6月梳理过:市面上绝大多数重疾险,重疾等待期普遍90天、少数老牌产品180天;医疗险普遍30天。已经交了五六年保费的人换一份新单,保障重新从等待期起跑;就算不换新单、只在旧单上加保,新增的那部分责任也要单独重新算等待期。

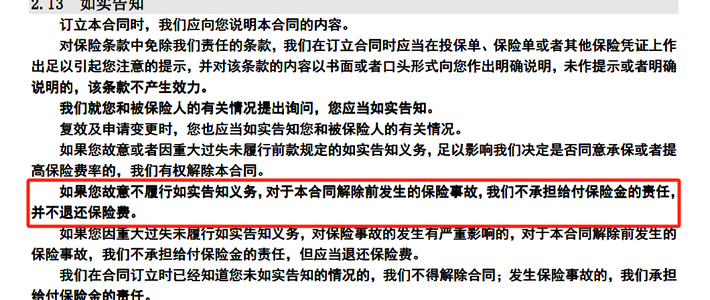
第二条线,“两年”。《保险法》第十六条的原话:投保人故意或者因重大过失未履行如实告知义务、足以影响承保或者提高费率的,保险人有权解除合同;这个解除权自保险人知道解除事由起三十日不行使就消灭,自合同成立之日起超过两年的,保险人不得解除合同。关键在"合同成立之日"怎么起算。律师王德林披露过一个判例:2011年投保10万保额,2014年加保20万、合计30万,2016年出险索赔30万,法院最后判按原保额赔10万,加保部分因未重新如实告知不予赔付——加保属于新的保险合意,两年期限重新起算。福建法治报今年1月报道的福清案也是同一逻辑:2022年8月把保额加到20万,确诊后主张加保部分的保险金18万余元,法院认定保险公司有权解除加保部分的合同。
还有一颗雷埋在一年期保单里。湖南高院发布过一个案例:一年期健康险每次续保都构成一份独立的新合同,"两年"不按跨年度累计——2023年3月投保、同年10月确诊恶性肿瘤,经两次自动续保后再去理赔,法院驳回全部诉讼请求。
第三条线,年龄和核保。加保、换单都是按投保当时的年龄和现行费率重新核价、重新健康告知,五年前身体没问题,不等于这次核保还能"标准体"过。
第四笔账:我家那份旧单,到底该不该动
把上面三笔账合起来,旧单的答案反而清楚了。行业口径叫八个字:“新单新办法、老单老办法。“生命表生效前签订的保单,保费、保额、保障责任在签单那天就锁死了,后续生命表怎么更新、新品怎么换代,都不影响保司按原合同履行。我2020年投保的那份40万终身重疾,不存在"因为新规保费被上调”,也不会"因为新品降价而吃亏”——涨价和降价的帖子,焦虑的都是新单的价格,跟我这份旧单没关系。

我最后对旧单只做了一件事:把家里几张保单翻出来,检查有没有混着一年期续保型的,那种才需要按第三笔账的规则单独看。
我家怎么选,以及你能带走什么
我家这次的决定:旧单不动,不换新单,也不加保。不加的理由就是那几条重新起算的线——等待期、两年期限、按现在年龄核保,我用真金白银的保费去换"账面便宜",不划算。这个决定只适用于我家的身体状况和已有保额,抄作业前先对一遍自己的合同。
我把这次算账压成一张贴冰箱的清单——看到"降价帖"或"涨价恐慌",先查这四件事:
比的是谁:降价是跟上一代比吗?上一代是不是多带一条责任、承保公司是不是同一家?责任不同,价差作废。
跟你有关吗:新品报价只影响此刻投保的新单,碰不到已生效旧单的续期保费。
几个起点要重置:等待期多少天、"两年"从哪天重新起算、核保按几岁的费率——这三条是换单、加保的隐性成本。
话术踩没踩线:“秒杀”“全国疯抢”“限时限量”"再买就停售"本身就是监管认定的违规营销用语。有处罚记录在案:2026年泰康人寿张掖中心支公司因产品说明会炒停售被罚5万元、时任总经理被警告并罚款1万元(张金监行处〔2026〕12号);更早一案,某人寿吉林分公司被警告并罚款1万元、4名销售人员各罚5000元(吉金罚决字〔2024〕98号)。

再补一句:监管今年4月上旬披露的人身险产品负面清单(2026版),在上一版103条基础上新增两条,专门规范定价不实、精算假设偏离实际这类问题——官方文件比促销帖靠谱得多。
保单这件事,最贵的从来不是保费,是拿别人的营销口径,做自己家的算术题。
老周说:以上是我替自家算的账,我的选择不等于普遍建议。以你手里的合同条款为准,建议对照原文再算一遍。
内容由AI生成









