





11
6
Anthropic闯关上市,能否跑赢算力账单与亏损压力?
2026-11-02 09:00:20
0点赞
0收藏
0评论
撰稿|多客
来源|贝多商业&贝多财经
近日,Claude大语言模型母公司Anthropic, PBC(下称“Anthropic”)于2026年10月26日在美国证券交易委员会(SEC)公开披露招股书,计划以“ANT”为股票代码,冲刺美国纳斯达克IPO。
据Anthropic披露,其H轮投后估值为9650亿美元,而美国资本市场对其上市估值的预期已达1.5万亿至2万亿美元。若以上限完成,其募资额将超越SpaceX今年6月创下的862.5亿美元(含超额配售)纪录,成为全球史上最大IPO。
Anthropic招股书披露的经营数据,呈现出鲜明的两面性。一方面,该公司收入规模的快速增长印证了企业级AI需求的真实性,经营层面单季盈利的拐点信号,也证明其商业化能力正初步兑现。
但另一方面,巨额账面亏损、对云厂商渠道的深度依赖,以及以千亿美元计的不可撤销算力承诺,共同构成了Anthropic估值叙事中不可忽视的风险敞口,提醒着投资者其高增长叙事之下的潜在裂痕。
对拟登陆纳斯达克的Anthropic而言,如何在兑现增长的同时消化上述结构性压力,将成为影响其上市定价与后续估值的关键变量。
一、市场地位领先,渠道结构存忧
结合天眼查及招股书可知,Anthropic由原OpenAI研究副总裁达里奥·阿莫迪(Dario Amodei)、安全政策副总裁丹妮拉·阿莫迪(Daniela Amodei),以及多名前OpenAI核心成员于2021年共同创立。
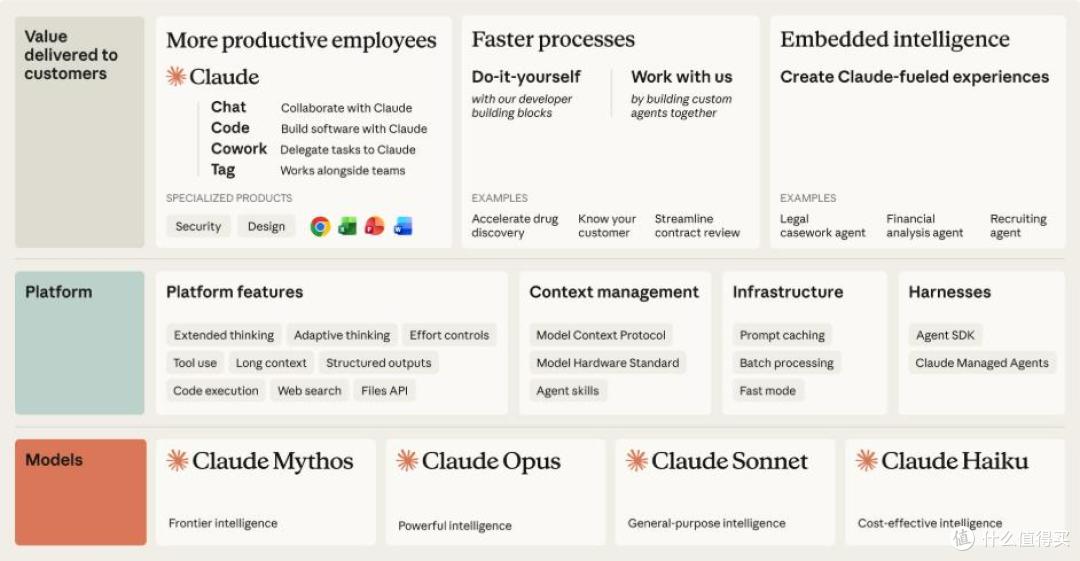
Anthropic的核心业务为Claude系列大模型的研发,主要通过模型API按调用量计费、Claude Pro/Max等订阅产品两种方式对外交付,并借助Claude Code、Claude Cowork等应用工具拓展企业场景。
Anthropic的企业战略以推动持久的客户采纳为目标,其路径包括将Claude直接嵌入客户的关键业务流程,以及支持客户基于Claude开发自有产品。作为代理式工作流,Claude能够驱动增长、提升效率,为企业客户带来可观回报。
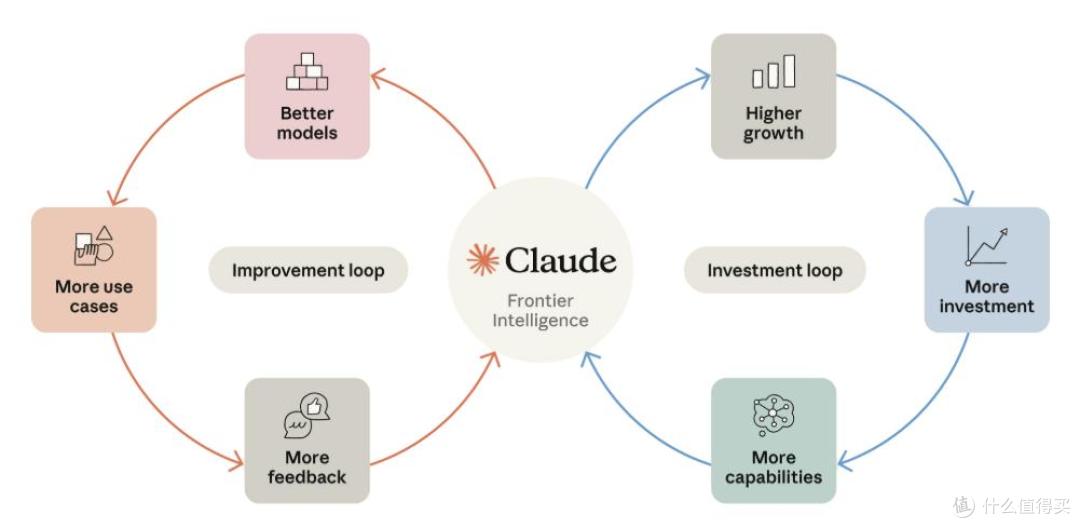
这一可被验证的价值,正转化为客户规模的快速扩张。截至2026年9月末,Anthropic的净收入保留率高达900%;年化付费超10万美元的客户逾11900家,超100万美元的客户逾1900家,超1000万美元的客户约250家。
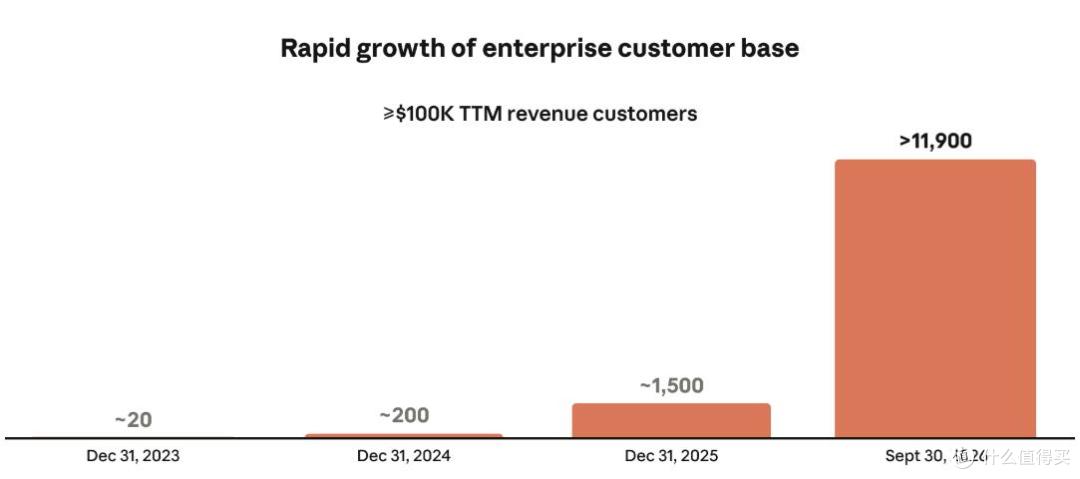
从客户构成来看,Anthropic年化付费大于10万美元及以上的客户已覆盖《财富》10强中的全部公司、《财富》500强中超过50%的公司,以及全球2000强中超过30%的公司,头部企业客户已成为其收入基础的重要组成部分。
除直接销售外,Anthropic还借助分销伙伴扩大客户触达面,Claude可通过AWS、谷歌云和微软Azure三大主流云平台访问。Anthropic与这些云服务商(CSP)联合推广,经其平台与客户直接签约,并按交易向各CSP付费。
但分销渠道既是收入来源,也是成本负担。收入端,2026年上半年Anthropic约48%的收入通过亚马逊AWS、谷歌云和微软Azure完成,而在2023年这一比例仅为11%;成本端,其向渠道伙伴支付的费用亦同比增长27亿美元。
更深层的问题在于,Anthropic的渠道结构暗含利益冲突。上述三家云厂商在承担Anthropic的分销渠道角色之外,同时扮演着投资者、算力供应商和自研模型竞争对手的三重角色。
贝多商业&贝多财经了解到,Anthropic在招股书中坦言,该公司所需算力已超出三家云厂商愿意提供的上限,部分原因在于这些厂商日益将Anthropic视为直接竞争对手。
二、增长动能强劲,盈利拐点待验
2023年至2025年,Anthropic收入分别为4100万美元、3.86亿美元和45.85亿美元,复合年增长率高达957.5%,三年间增长逾百倍;2026年上半年其收入达162.86亿美元,约为2025年同期的14倍,高增长态势仍在延续。
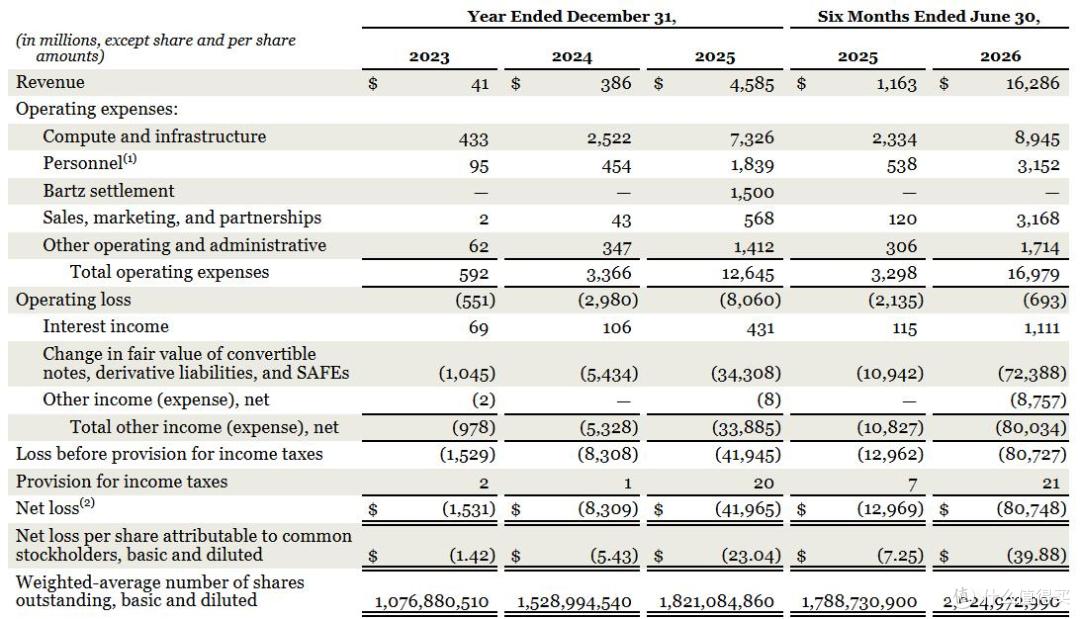
从收入结构看,2026年上半年Anthropic按API使用量计费的收入达131亿美元,占比80%。这种以API为主导的结构,使其收入来源与客户的token消耗量直接挂钩,无需按人头扩张销售与交付团队,边际扩展性较强。
但规模高速增长的另一面,是持续高企的巨额亏损。2023年、2024年、2025年度和2026年上半年(即“报告期”),Anthropic分别录得15.31亿美元、83.09亿美元、419.65亿美元和807.48亿美元的净亏损。
Anthropic解释称,上述亏损主要源于可转换票据、衍生负债及SAFE的公允价值变动,相关损失高达723.88亿美元。原因在于,该公司估值在各报告期内持续上升,带动优先股、可转债等负债工具的公允价值同步膨胀。
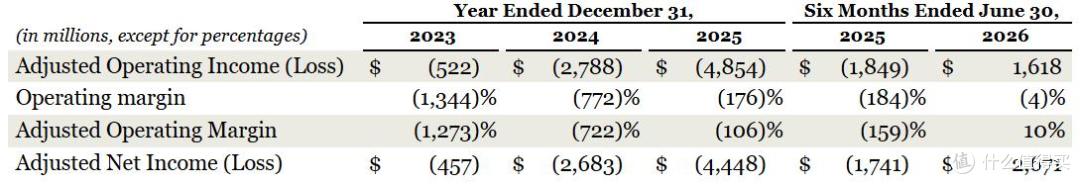
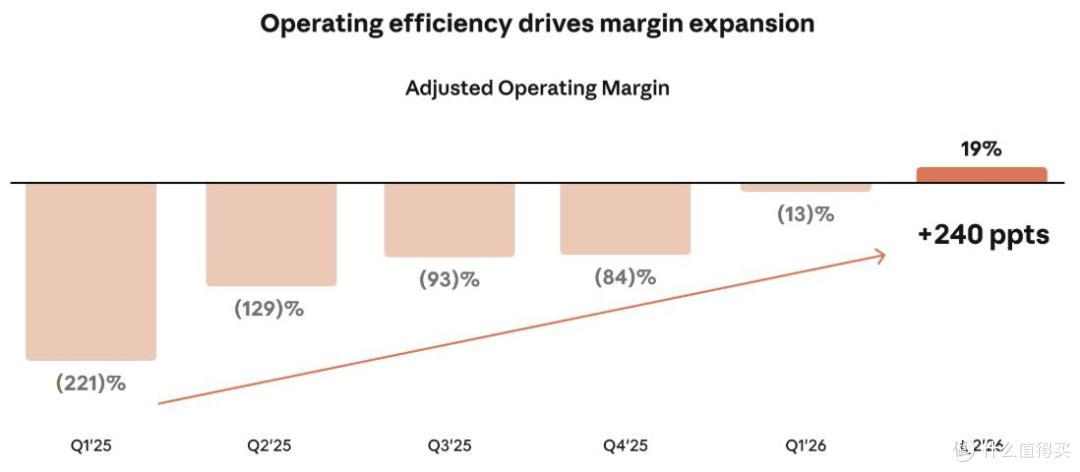
若剔除上述非现金会计损失,Anthropic的经调整净利润已由2025年上半年的-18.49亿美元转正至2026年上半年的16.18亿美元,经调整经营利润率约10%;其中二季度单季的经调整净利润达22.35亿美元,利润率约19%。
此外,Anthropic的经营活动现金流于2026年上半年由负转正,实现净流入39亿美元,上年同期为净流出15亿美元。不过,其中有约22亿美元来自股权激励等非现金项目,现金流的实际造血可持续性仍有待观察。
更大的悬念,藏在Anthropic的算力承诺清单里。该公司已签署总规模超4000亿美元算力采购协议,涉及谷歌、亚马逊、微软的刚性采购承诺,以及与博通的设备融资租赁,合约期限跨至2030年代,且多数合同注明“无论实际使用量如何均须支付”。
此外,Anthropic与SpaceX.AI的协议上限达1205亿美元,另有与Nscale和Lambda的GPU服务协议,分别约为446亿美元和413亿美元。上述协议均以容量交付并验收为计费前提,且受融资、交付里程碑等条件约束。
成本端已按合同锁定,收入端却取决于客户用量与市场增长。一旦需求不及预期,Anthropic无法收缩的算力支出将直接挤压其利润与现金流,成本刚性与收入弹性之间的时间差,是该公司估值叙事中不可忽视的变量。
诚然,Anthropic对外讲述的是一个“高增长+高投入”的故事,其首次公开募股也将树立领先AI实验室估值的基准,但资本市场将愿意为其支付多高的溢价,最终仍取决于其商业化速度能否赶上算力承诺的兑现节奏。
就此而言,这起全球史上最大的IPO既是AI独角兽的资本市场定价首考,也是投资者耐心与算力账单的持久考验。