








 深耕汽车兴趣领域



17
48
理想26.5亿、小米17亿,车企为什么抢着给电池厂送钱?
2026-10-30 15:32:58
4点赞
4收藏
3评论
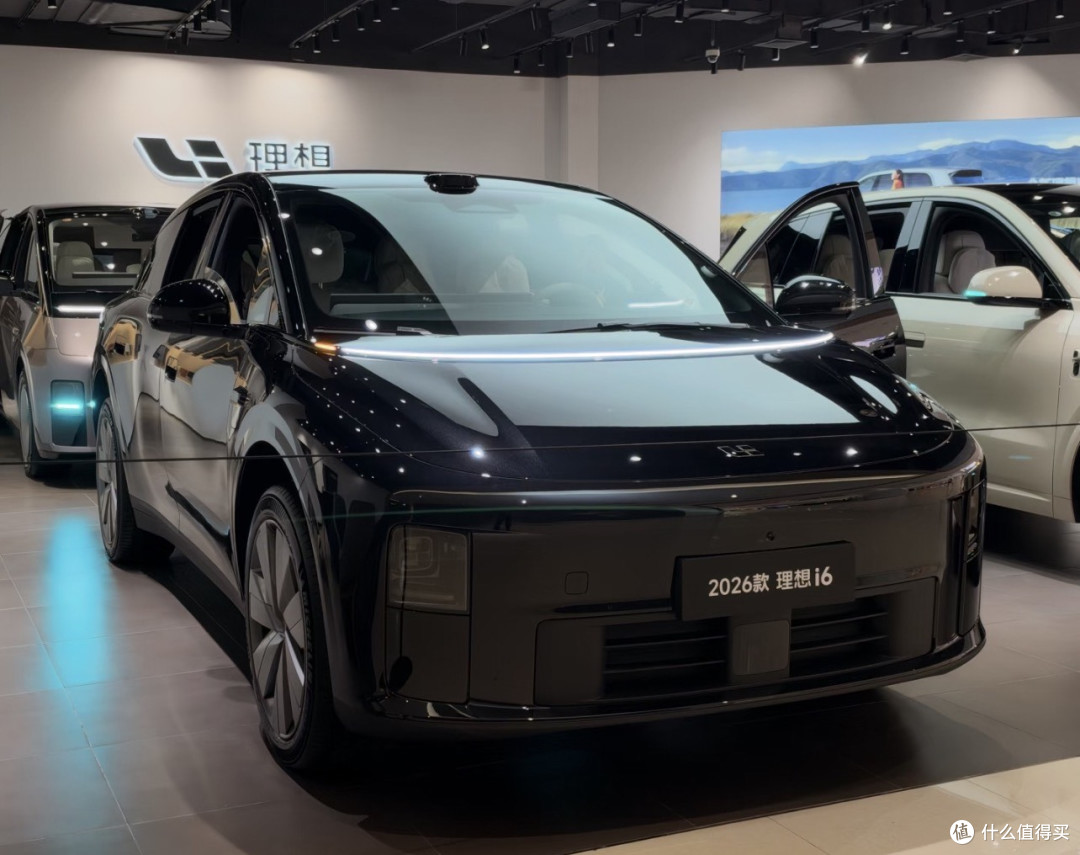
最近有条公告,欣旺达电子宣布子公司欣旺达动力增资扩股,小米科技全资子公司瀚星创业投资掏出17亿元,认购增资后5.34%的股份,成了第三大股东。再往前数一个月,理想汽车刚拿出26.5亿元入股,持股一路攒到11.17%,稳坐第二大股东。两家热门车企前后脚给同一家电池厂送钱,这事看着就不简单。
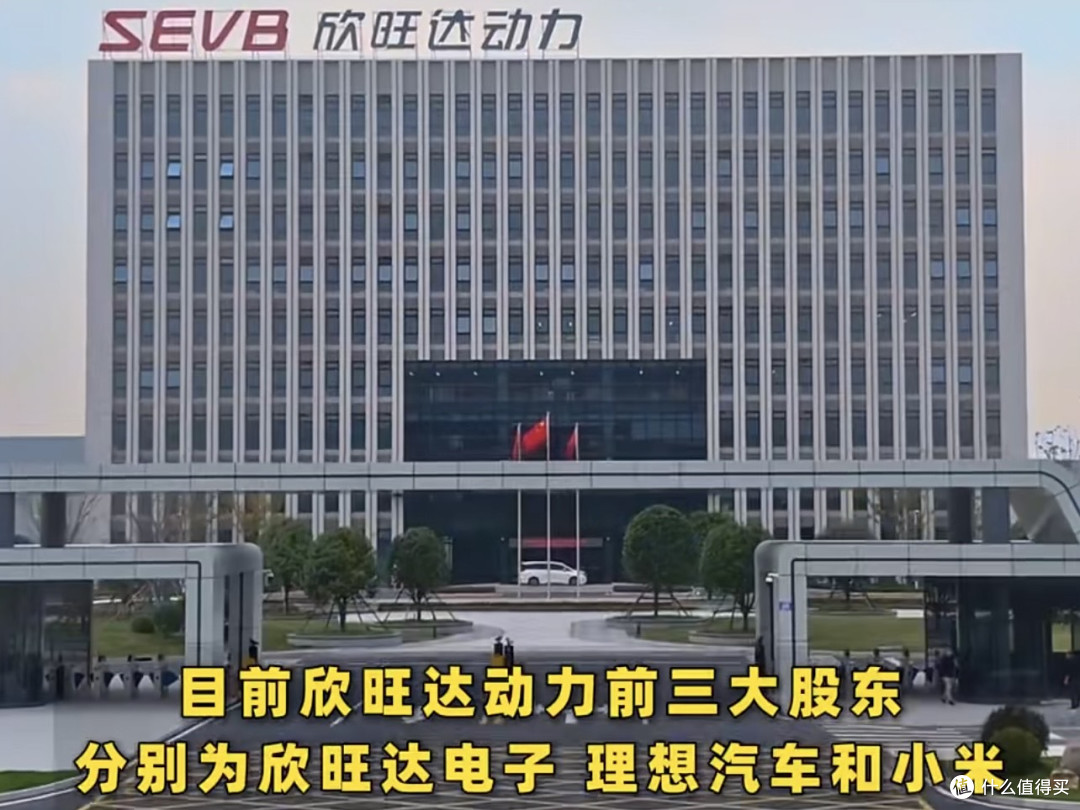
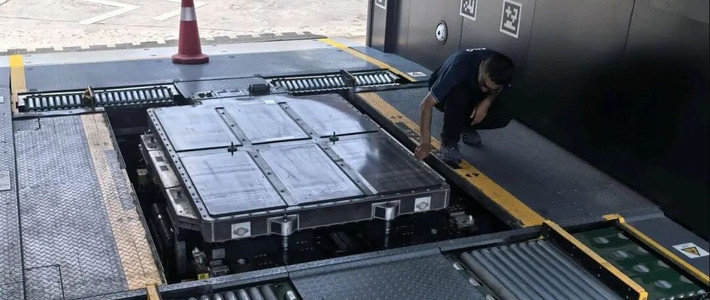
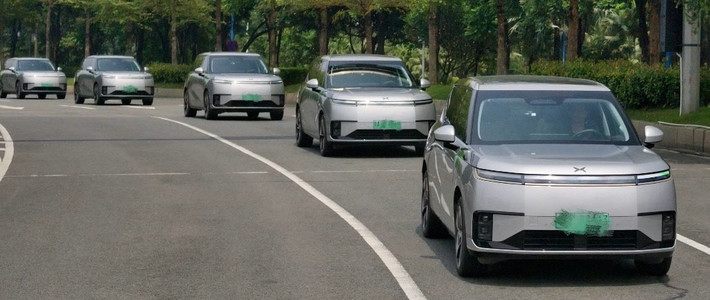
这事先是欣旺达电子董事会通过欣旺达动力C+++轮增资方案,小米这17亿对应5.34%股份,股东排序是欣旺达、理想、小米。这次增资完成后,欣旺达母公司不再控制欣旺达动力,动力业务直接从集团合并报表里出表了。今年9月,小米汽车官宣和欣旺达动力的合作,给这次入股做了铺垫;理想更是早就动手,2025年就拉着欣旺达各持股50%成立了合资电池公司,今年6月上市的全新一代理想L8,全系切换成欣旺达电芯,电池包由合资公司生产,外壳直接打理想标。这已经不是买电池,是深度绑定了。
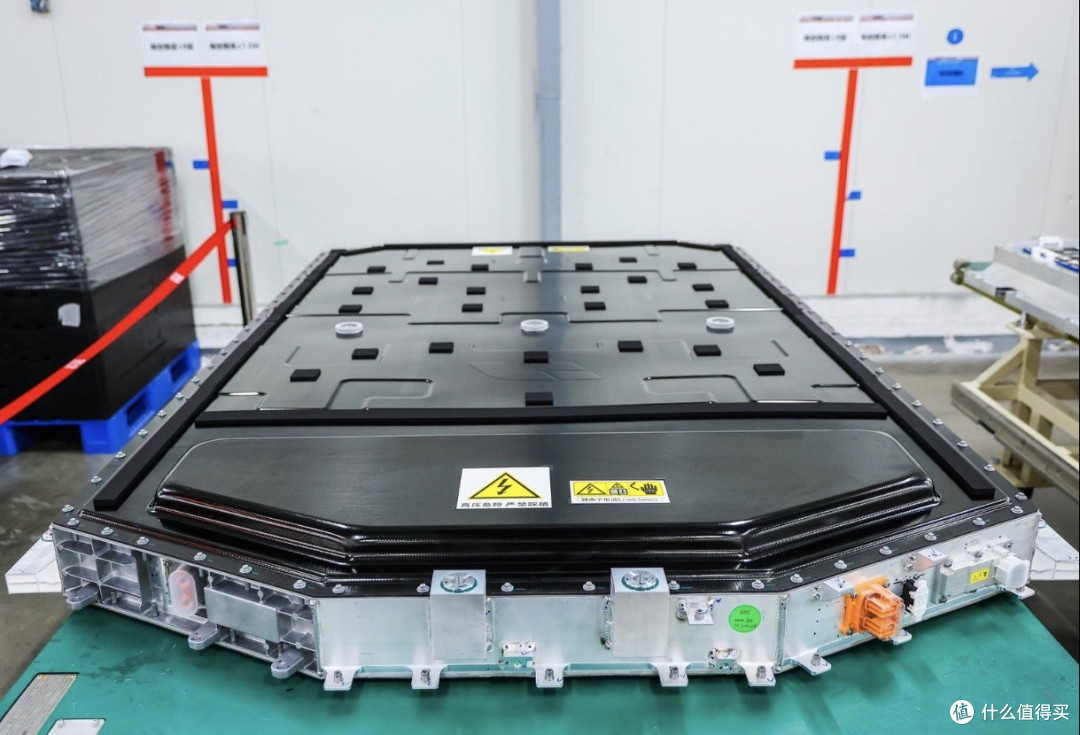
欣旺达动力是什么来头?
中国汽车动力电池产业创新联盟统计,2026年前7个月,欣旺达动力国内装车量11.8吉瓦时,排名第七,市场份额2.9%。韩国机构SNE Research统计,2026年上半年全球装车量排第十,份额2.4%。单看总量不算顶尖,但有个细分赛道它很能打:HEV电池,也就是混动电池,2026年一季度登顶全球HEV锂电池出货量榜首,覆盖全球15家主流车企、50多款车型,累计交付超百万台。可另一边,动力电池业务2025年亏了约31亿,烧钱速度不慢,正缺钱缺订单。
车企为什么抢着入股?
第一,电池是新能源车的命根子。整车成本里电池占大头,直接决定成本、续航、安全和交付节奏。与其每年坐下来谈采购、谈价格,不如拿股权把关系锁死,产能、价格、优先级全都有保障,关键时候不掉链子。
第二,宁德时代一家独大,车企怕被卡脖子。如今电池格局里宁德份额接近一半,话语权太大。车企扶持二线供应商,等于给自己留第二只手,供应多元化,议价权才在自己手里。理想、小米一起投欣旺达,本质是同一件事:别让一家电池厂说了算。
第三,从买电池升级到造电池。理想的玩法最典型,合资公司加全系切换电芯,电芯研发、产能保障、技术联合开发一起干,这不是财务投资,是把自己的一条命脉跟欣旺达焊在一起。小米跟进,心思一样,电芯定制才有差异化,不然大家都是买同样的电池,产品怎么拉开差距。
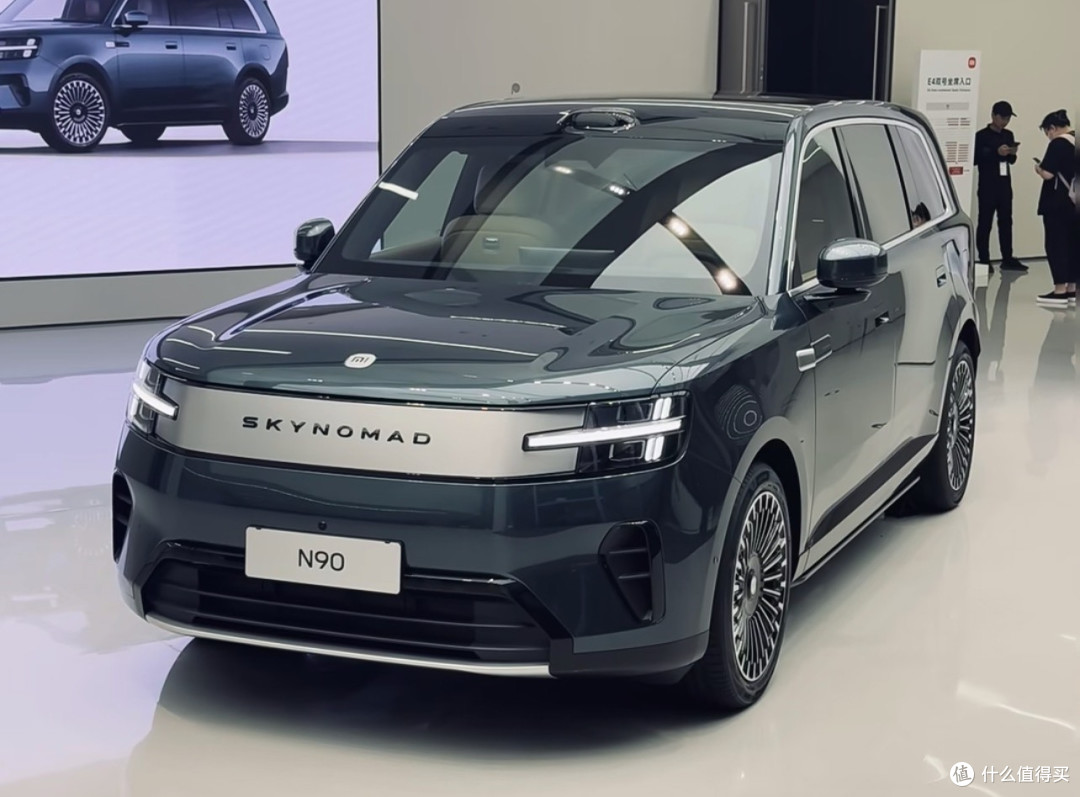
第四,对欣旺达来说,这是雪中送炭。亏着钱还能拿到两大车企的现金和订单,等于既续了命又锁了市场,股东阵容还给自己贴了金,以后去谈别的客户腰杆都硬。
对消费者意味什么?
其一,车价有降的空间了。供应链稳了,车企议价能力强了,降本的钱最后会传导到车价上,至少不会再因为电池厂坐地起价而涨价。
其二,提车更靠谱。电池产能有保障,不会因为电芯短缺让你等上半年还跳票,交付节奏会稳一些。
其三,产品会更卷。多一家有车企撑腰的电池厂,技术就得往快充、能量密度、安全上使劲,车企还能定制电芯做差异化,理想L8那个例子就是活样本,车电协同是真落地了。
当然,资本入股只是第一步,欣旺达后面还得过质量、成本、量产三关,二线电池厂的品控和良率,得靠时间检验。买车的时候,电池是谁家的、装机量排名第几、有没有装车口碑,这些信息透明得很,别只看牌子大小,看数据更实在。
你买车会看电池是哪家的吗?评论区聊聊。











校验提示文案
校验提示文案