













12
11
超级玛丽5号有一个致命缺陷,不知道千万别买
2021-07-09 15:40:58
1点赞
4收藏
0评论
超级玛丽5号重疾险:承保公司为和泰人寿,重疾新规之前,即2020年,和泰人寿就推出过网销重疾,性价比也不错。
和泰人寿·超级玛丽5号
和泰人寿成立于2017年,实缴注册资本15亿元,总部设在山东济南,可面向全国经营互联网保险业务。
别看成立时间不久,其背后的靠山,是腾讯和中信,都是业界大佬。
最新一季度的偿付能力报告显示,和泰人寿的核心偿付能力充足率以及综合偿付能力充足率均为200.32%,最近一次风险综合评级为A,都符合监管要求。

(和泰人寿2021年第一季度偿付能力报告截图)
二、超级玛丽5号重疾险:

主要保障责任如下:
1、基本保障:
轻症:50种,赔4次,每次赔30%基本保额;
中症:25种,赔2次,每次赔60%基本保额;
重疾:110种,赔1次,赔100%基本保额;
重疾复原:60岁前首次确诊重疾后,60岁及以后再次确诊同种重疾(非持续)或其他重疾,额外赔60%基本保额,间隔期1年。
被保人豁免:被保人确诊轻症、中症或重疾,豁免余期保费。
2、选择比较灵活
某个时间段多赔付的保额,可以附加,也可以不附加,要是附加如下这三个(1)(2)(3)需要一起加,即不能单独加。
(1)60岁之前,重疾多赔付80%保额;
(2)60岁之前,中症多赔付15%保额;
(3)60岁之前,轻症多赔付10%保额。
注:轻症自带赔付30%,中症自带赔付60%。
就基础的保障,重疾+中症+轻症,它的价格比目前的地板价产品达尔文5号还有略微便宜一点,大概便宜2-5%。
当然了,它也有缺点,看完整篇文章,结合产品的优缺点,在评估性价比以及是否适合你的选择。
3、可附加“癌症二次赔付”
即间隔期1年依然处于某个癌症的疾病状态,赔付40%,最多赔付3次。

这个属于癌症津贴,类似于达尔文5号荣耀版以及昆仑健康普惠版和阿波罗1号的重疾津贴。
这个类型的“癌症二次赔付”,相对门槛比较低。
超级玛丽5号的优点:
附加这个癌症二次赔付(癌症津贴),价格比较偏低,如果在乎这个保障的,可以考虑附加。
4、可附加特定心血管疾病保险金
复发1年,新发半年,赔付120%,这个不建议加(仅仅适合小众群体)。
5、特有保障
即“重疾责任复原保险金”,属于必选选项,不需要加钱。
常规型重疾多次赔付的重疾,最好的就属于重疾不分组赔付(例如复星联合健康的妈咪保贝重疾险、昆仑健康的普惠版和阿波罗1号),这样的重疾,即便某个重疾理赔了,未来再因为这个疾病理赔,也是不赔的。
超级玛丽5号的重疾责任复原保险金,却改变这个“同个重疾不能重复赔”的问题,但是,也需要附加一定的条件。
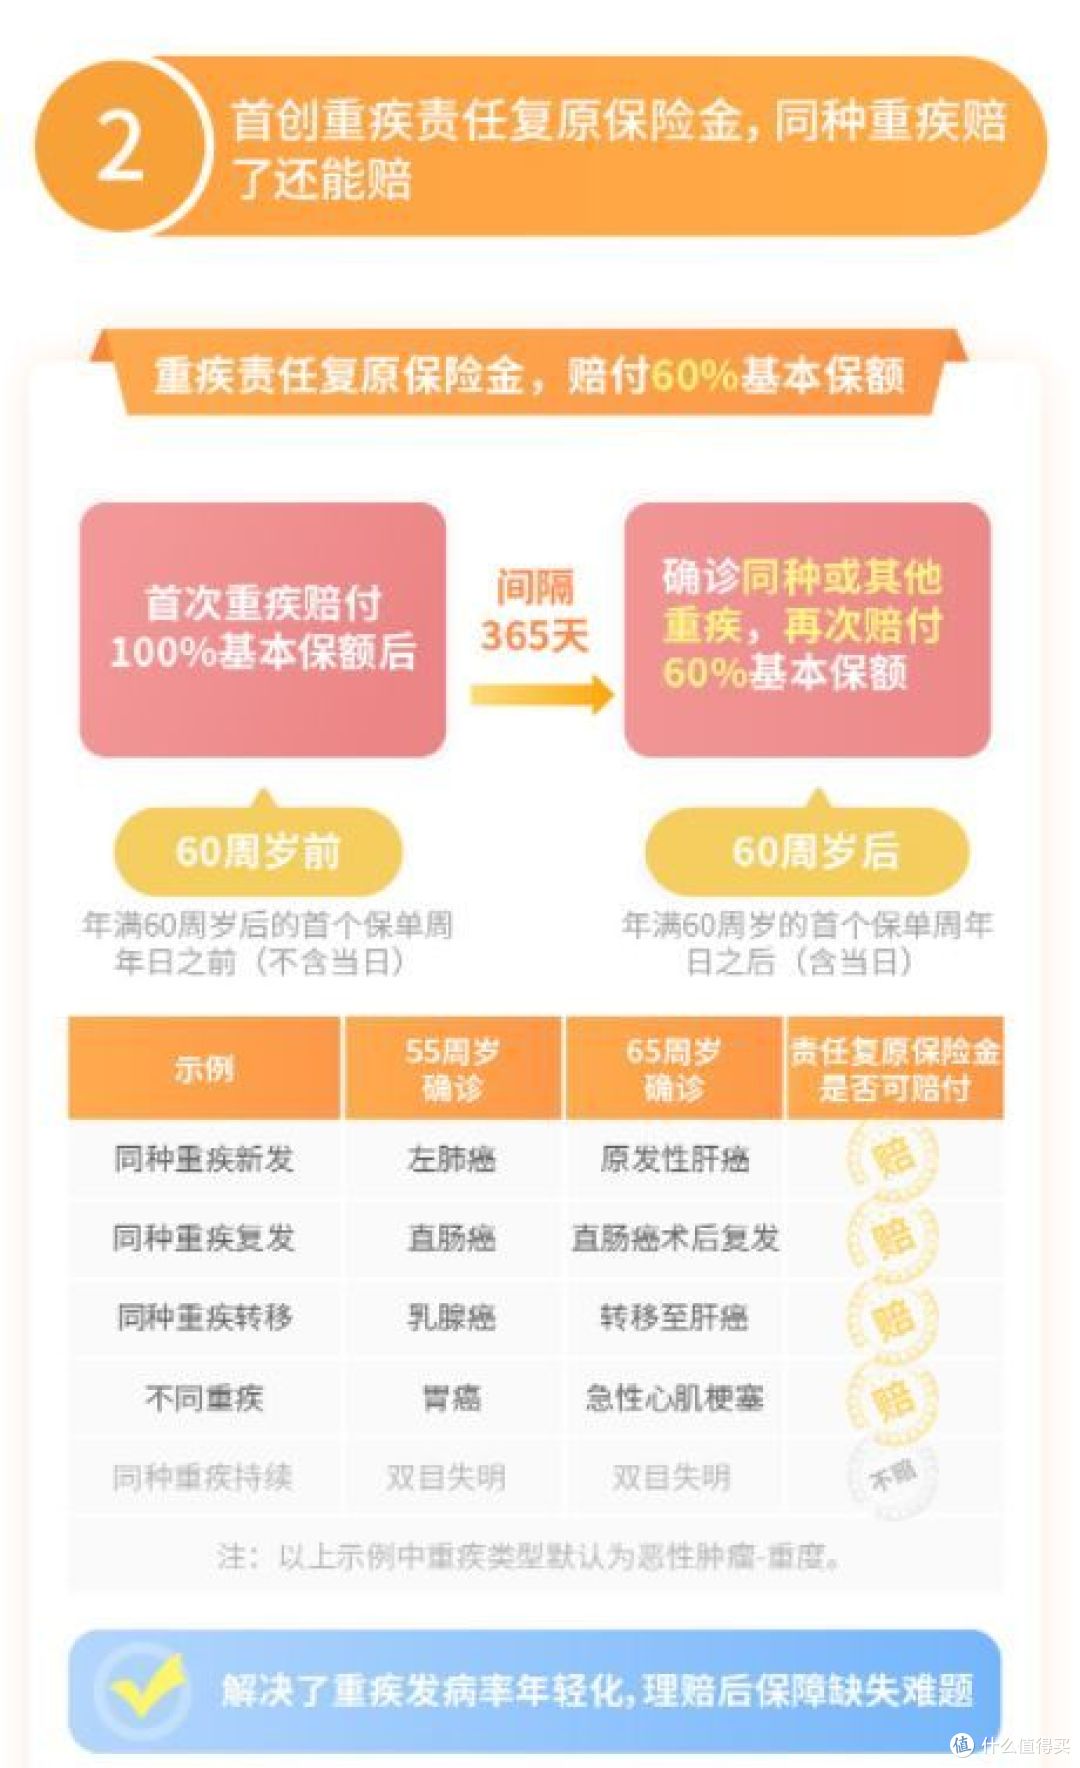
(注:附加一些满足,就等于设置框架了,就显得有一些鸡肋了。)需要满足的条件如下:
第一次重疾必须发生在60岁之前,第二次重疾(即想要申请的重疾责任复原保险金)必须发生在60岁之后。
重疾责任复原保险金的理赔金额为保额的60%。
癌症若想赔付重疾责任复原保险金,需要完全治愈,即病灶不能一致,否则也可能赔付不了,这种可能定性为持续状态,而不是新发状态。
6、等待期条款
等待期为180天且等待期条款相对苛刻,这算一个小瑕疵,不是硬伤。
如果在等待期体检出某个异常或因某个异常就医,且短时间内(1-2年)出险,容易引发理赔纠纷。

等待期内发生疾病或病理改变且延续到等待期以后,也属于等待期出险,属于免责内容。
2021年1月,银保监会发布的《人身保险产品负面清单》(2021版)也已经提到了这个问题,负面清单举例说“部分产品条款中约定将等待期出现的症状或体征作为在等待期后发生保险事故时的免责依据,而症状与体征均无客观判定标准,侵害消费者利益。”
百年人寿的重疾已经按着监管文件做出了等待期内容的调整,等待期条款不再那么苛刻,只是延长了等待期,由原来90天变更成180天。
然而超级玛丽5号重疾险这款产品的等待期条款比较苛刻且等待期也很长,不知道真正用意何在?
是故意“套路”消费者?
还是不知道监管文件?
还是无脑的照抄原来的条款内容呢。
建议以后修正一下这个等待期条款吧!
7、硬伤(缺陷或者叫做槽点):
缺乏特别高发的轻症,即冠状动脉介入手术(即老百姓常说的心脏支架,属于微创手术)。
过往的时候,某安福也缺乏这个高发轻症(且也没有不典型心肌梗塞),没有这个轻症。
有的消费者因为没有这个轻症,出险了,感觉产品有点不人道,心里不服且气不过,结果去打官司,最终消费者一方也败诉了。

重疾新规后,把轻症“较轻急性心肌梗死”做为必保轻症,但是只有必保的轻微心肌梗,没有冠状动脉介入手术(或者只有其他的手术治疗手段),也是有一定弊病的。
较轻急性心肌梗死,属于疾病状态需要满足一定条件,才能理赔;冠状动脉介入手术(心脏支架)属于治疗该疾病的治疗手段。
所以冠状动脉介入手术理赔门槛相抵较低。
有一种比较闹心(或尴尬)的情况:有人得了心肌梗死,但是没有达到条款里约定的轻症要求,但是临床上也需要做手术治疗,即常见的心脏支架。
那时候怎么做?
如果及时手术治疗,那就可能理赔不了;
要不就把病情拖严重一点儿(耽误病情为可能性的代价),这样就理赔了,有治疗疾病了。
另外一个好的消息就是:
国家透过集中采购,在2021年年初,心脏支架的均价费用从1万多讲到几百元的价位,对于看病的老百姓属于政策利好。
心脏支架后,一般需要定期的药物维护,且可能不能短时间内做高强度的体力或脑力劳动,大概率对收入也是有损失的。
积极的角度看待,降低了该疾病的就医成本。
ps:超级玛丽5号更新轻症条款,即添加了刚上市缺失的高发轻症-冠状动脉介入手术:
鉴于市场反应挺大,和泰人寿更新了超级玛丽5号的条款,即增补了高发轻症,冠状动脉介入手术,去掉了原来不太实用的轻症病种-微创冠状动脉搭桥术。
等待期条款,也建议更新一下吧。
写在最后
无论基础保障(重疾+中症+轻症)还是基础保障加癌症二次赔付(重疾+中症+轻症,再+癌症津贴),超级玛丽5号都有是价格优势的。
这是它的优势!
与之而来的就是它的劣势。
一个小的瑕疵,就是等待期过长期等待期条款有些苛刻。
从疾病理赔的整体讲:
对于心血管领域的理赔有一些苛刻,对于癌症二次赔付(癌症津贴)比较友好;
重疾责任复原保险金,也没有增加额外的成本,不过对于它的实用性也不要抱太多的期望;
等待期过长且等待期条乱苛刻,对于担忧短期内(1-2年)出险的消费者,属于不友好的行为。
消费怎么看?
利弊(优缺点)自己权衡,每个人看问题的视觉不一样,可能没有标准答案。










