










3
4
新亚制程跨界特气背后的主业保壳急行军
2026-10-11 20:13:23
0点赞
0收藏
0评论
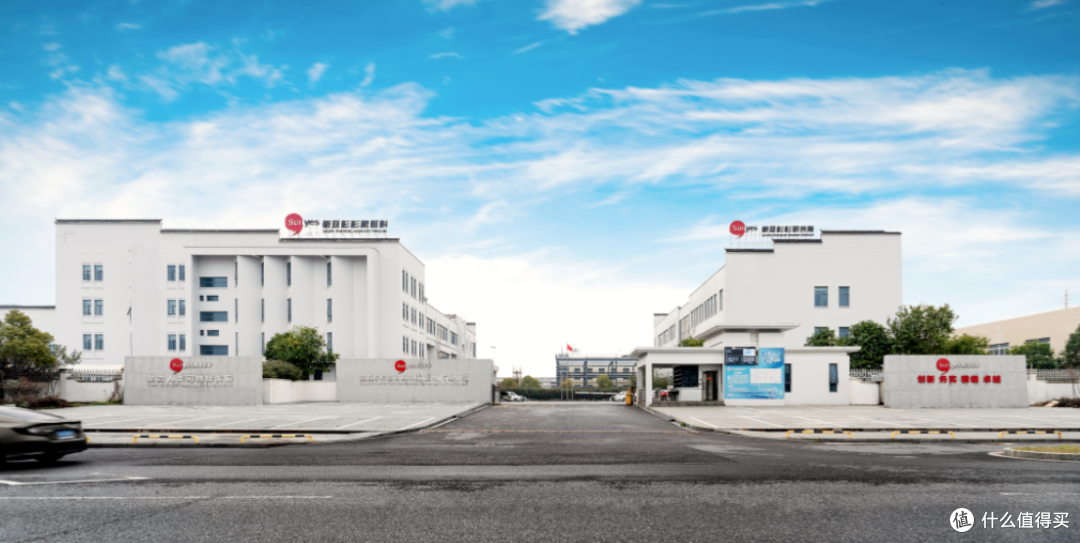
在传统电子制程供应链毛利持续承压、原实控人违规与历史内控风波尚未彻底出清的下行阴影里,中小板老牌上市公司新亚制程,在国庆假期后首个交易日祭出一记重磅筹码。股票自10月8日起果断停牌,拟以发行股份及支付现金方式收购上海启元气体发展有限公司控股权并募集配套资金。这场构成重大资产重组的资本运作,伴随着标的方一项处于实质审查阶段的高纯特气专利浮出水面,迅速将市场目光引向了半导体材料领域。然而,这看似是一场高举高打的技术升维,深层逻辑却是新亚制程在主业失血与监管高压的生死边缘,试图借道半导体电子特气实施的一场自救式保壳突围。
顺着知识产权与商事底层留痕去审视这起并购标的的底盘,关键技术资产在天眼查档案中清晰留存。据天眼查显示,上海启元气体申请的发明专利“一种电子级高纯硫化氢及二氧化碳产品及其生产方法”于今年4月公布,目前正处于实质审查阶段。摘要信息表明,该方案通过多级气体分离、提纯以及吸收剂循环工艺,旨在满足精密电子工业在晶圆刻蚀、薄膜沉积等核心工序中对超高纯度二氧化碳和硫化氢的严苛需求。
这项尚在审查中的专利,直接揭开了新亚制程急于入局的核心赛道——被誉为半导体制造“血液”的电子级特种气体。
长期以来,国内高纯电子特气市场被林德、液化空气、大阳日酸等外资寡头高度控盘,尤其是在高纯硫化氢这类具备强腐蚀性、剧毒属性且极难提纯的细分品类中,国产化率一直处于较低水位。随着国内先进制程晶圆厂与高世代面板产线加速本土化采购替代,具备自主分离纯化技术、能稳定输出6N(99.9999%)级别特气产品的企业,在资本市场享受着极高的估值溢价。启元气体虽然体量尚处成长期,但其在超纯工艺上的研发卡位,恰好成了二级市场眼中极具想象力的硬科技标的。
促成新亚制程不惜动用重大资产重组推进控股收购的底层推手,是其既有主营业务面临的严峻衰退与退市防御警报。
新亚制程长期以电子工具、仪器、化工胶粘剂等电子制程配套产品分销为主业。这类业务本质上是重垫资、低毛利的渠道贸易与集成服务,极度依赖下游消费电子与整机制造景气度。近年来消费电子周期性下行,加上行业价格战白热化,新亚制程的主营毛利空间被大幅挤压。更为严峻的是,公司此前因原实控人及关联方非经营性资金占用、信息披露违规屡遭监管处罚,不仅元气大伤,更深陷中小投资者诉讼与信披合规泥潭。在资本市场全面收紧壳资源价值、对持续经营能力亮起红灯的监管重压下,如果仅靠原有的贸易基本盘死守,公司的估值中枢与上市地位随时面临被边缘化的系统性风险。
停牌锁定启元气体的控股权,是新亚制程在财务并表与业务叙事上的关键对冲:
其一,通过“发股+现金”的并购组合拳,新亚制程能够在尽量减少现金即时流出的前提下,将启元气体的特气资产与潜在营收直接并入上市公司合并报表,快速改善财务报表的毛利率与资产质量;
其二,在传统电子工具贸易的旧壳体上,生硬嫁接进半导体特气这一热门概念,能够瞬间重塑资本市场对其业务边界的认知,为后续定增募资与市值修复构筑起一道高科技防火墙。
然而,这场看似完美的跨界重组,正面临着来自技术成熟度与资产整合的双重悬崖。
首当其冲的是“实质审查中”专利的商业化兑现鸿沟。天眼查披露的信息清晰显示,启元气体的关键提纯方法仍处于发明专利的实质审查期,尚未正式获得授权,其技术方案的独占性与排他性壁垒尚未在法律层面彻底锁死。更现实的挑战在于,实验室里的提纯专利与工业级大规模稳定量产完全是两回事。电子特气进入主流晶圆代工厂或存储芯片大厂,需要经历长达数年的供应商导入认证、微量金属杂质ppb级极限检验以及严苛的批次一致性测试。一个处于审查期的工艺,究竟何时能跨过客户验厂门槛并转化为真实的规模化商业订单,充满了巨大的时间与业绩不确定性。
更为深层的隐患,在于跨界整合中的控制权磨合与估值对赌风险。电子级特气属于重资本投入且对安全生产合规、危险化学品储运牌照要求极高的化工深水区。作为一家长期做贸易分销起家的上市公司,新亚制程在危化品气体运营、特气管道工程以及前沿半导体客户开拓上几乎没有底层产业积累。一旦未来收购方案落地并伴随高溢价商誉,在行业巨头加速扩产的挤压下,标的方如果无法按期兑现对赌业绩,留给上市公司的将不仅是技术美梦的破灭,更是巨额商誉减值带来的二次财务重创。
这场发生在金秋的停牌落槌向整个A股并购市场释放了清晰的信号:面对主业凋零的绝境,传统轻资产上市公司正在加速动用重组工具箱向硬科技资产靠拢。新亚制程用一纸停牌公告赢得了腾挪生息的时间窗口,但在半导体材料严苛的验证壁垒与残酷的商业化周期面前,这项尚在审查中的高纯气体专利究竟是一剂起死回生的良药,还是一场难以落地的概念远水,是交易方案正式出炉后新亚制程必须接受的硬核大考。





