












16
18
银行人员说漏嘴:2026年,手里有定期存款的人,提前做好3个准备
2026-09-20 11:40:41
0点赞
0收藏
1评论
真的建议手里有定期存款的朋友都看看!
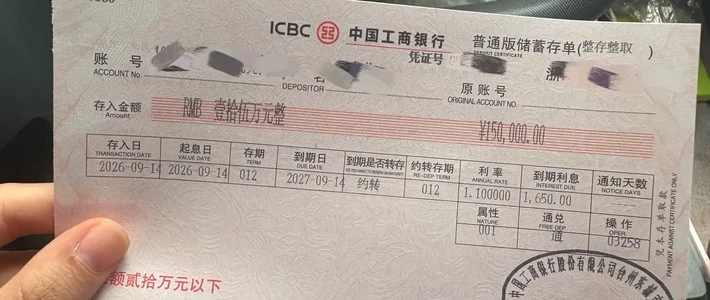
前阵子跟在银行上班的闺蜜聚餐,她喝多了说漏嘴,现在好多人存定期都存得太“佛系”了,钱一转进去就再也不管,要么平白亏利息,要么急用钱的时候直接卡死,真的特别不值。
2026年还在存定期的,真的别存完就躺平,这3件事提前准备好,不吃亏还更灵活。
别把全部家当都锁进同一种期限
很多人存定期就图省事,手里攒个二三十万,直接全存三年期,想着利率最高最划算。
我前同事前年就是这么干的,25万一口气存了3年,结果去年她妈妈突发住院要交手术费,没办法只能全额提前支取,十几万存了快两年,最后只拿了几百块活期利息,亏到她心疼了好几天。
真的别只盯着最高的利率,灵活性其实同样重要。可以把钱拆成几份安排:先留够3-6个月的生活费当备用金,剩下的一部分存短期、一部分存长期。
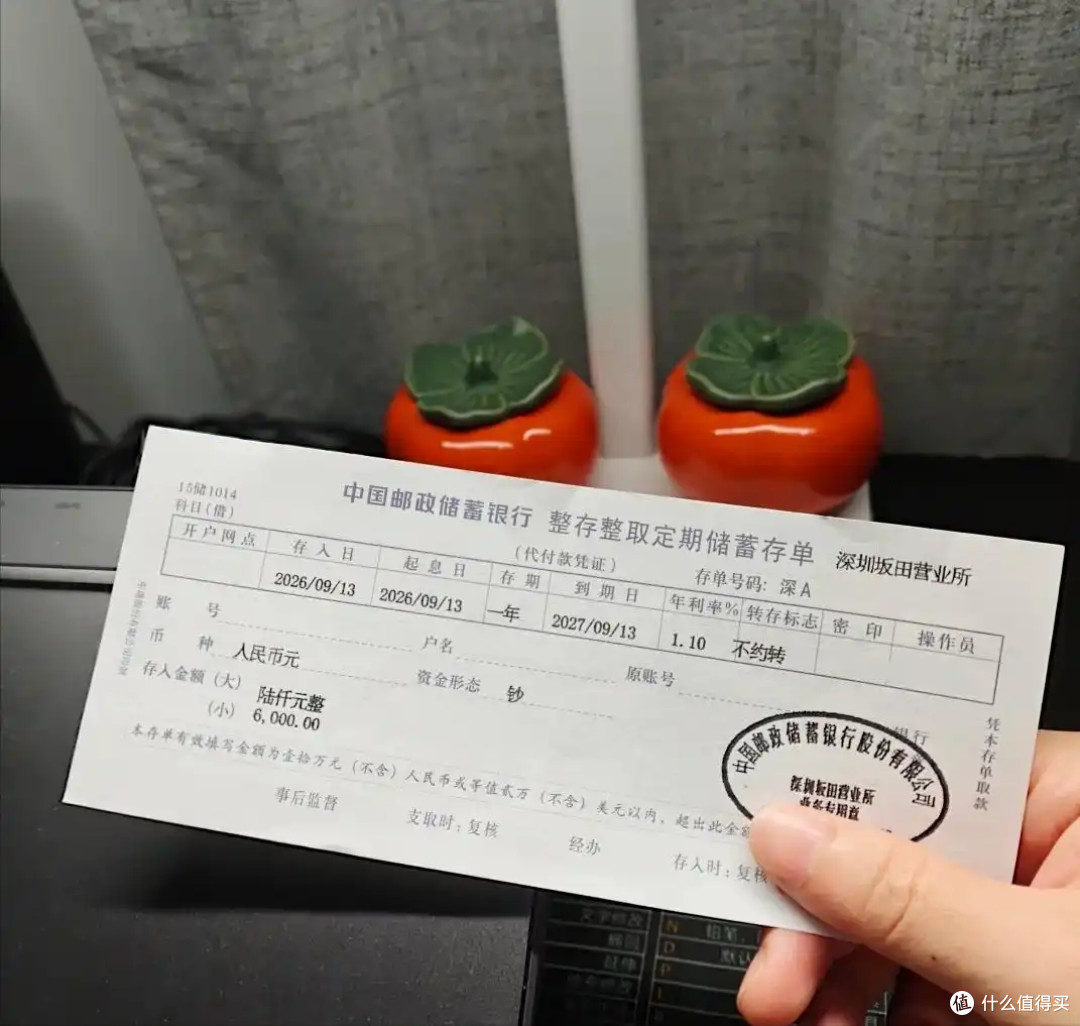
这样每年都有存款到期,既能拿到相对高的利息,遇到急事也不用整笔提前支取,损失能小很多。
我自己家现在就是这么存的,虽然每年到期都要操作一下,但心里踏实多了,总比真遇到事的时候到处抓瞎强。
到期别直接自动转存!真的会少赚钱
这绝对是最多人踩的坑!很多人存定期的时候顺手勾了自动转存,到期了连看都不看一眼,直接就续上了。
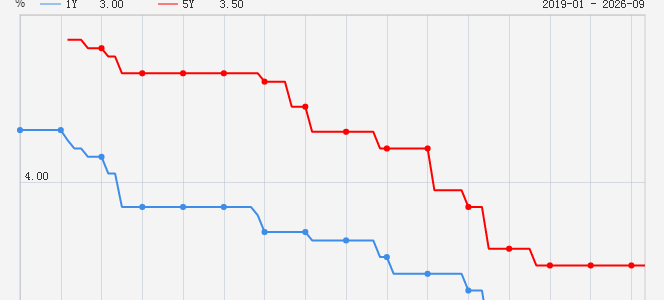
前几年利率波动小,差不了几块钱,但现在不一样了,不同银行、不同时段、甚至新老客户的利率都可能有差异。
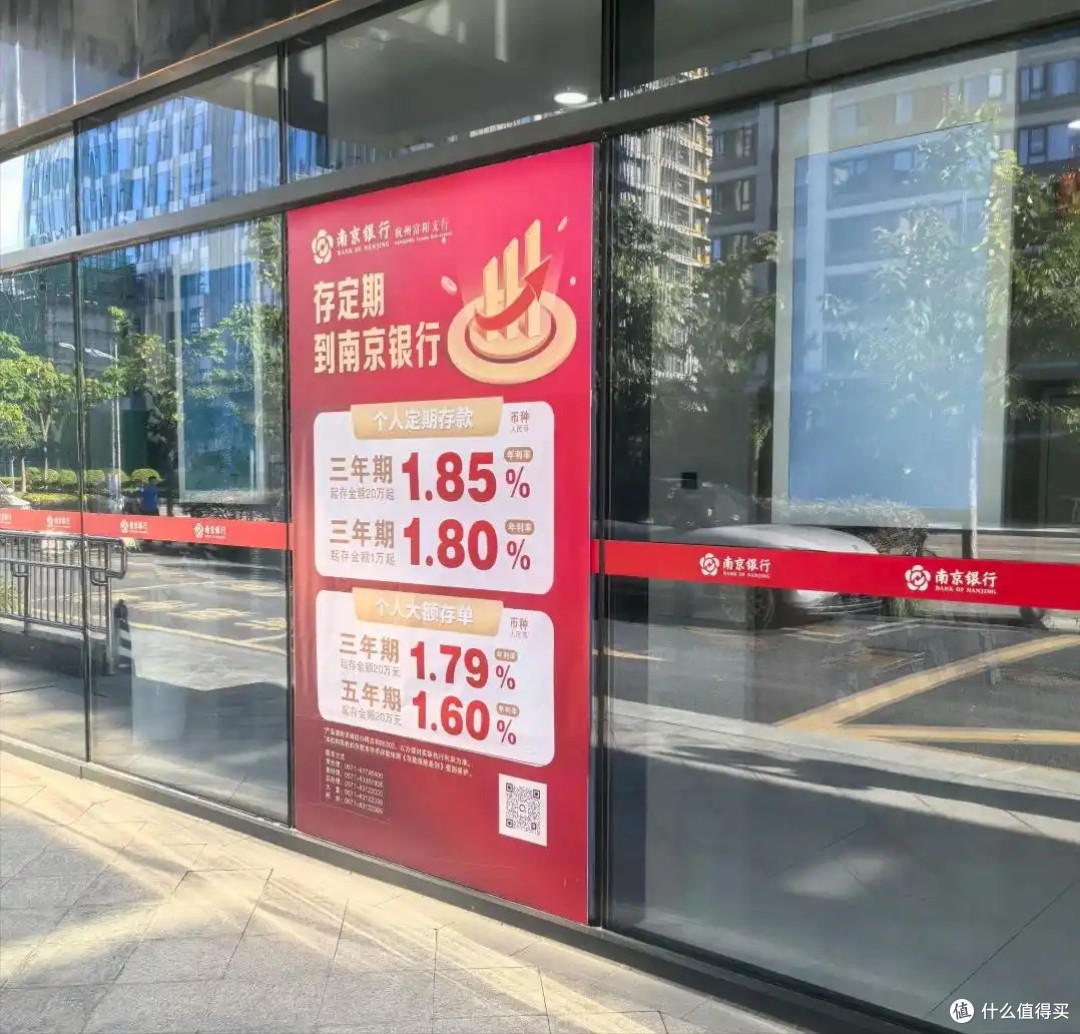
我妈前两年就踩过这个坑,10万块自动转存了一年,后来我去银行办业务,发现同期新客的利率比她自动转存的高了快0.2个百分点,一年就差了两百块,要是存三年差得更多。
所以定期到期那天,哪怕花个三五分钟,也去手机银行或者网点瞅一眼。别只问一句“能不能续存”,要问清楚这几个细节:
✅ 现在执行的利率是多少,有没有大额存款或者新客的专属利率;
✅ 提前支取的规则有没有变,支不支持部分提前支取。
钱都是自己一分一分攒的,多问两句不吃亏,别让本该拿到的利息白白溜走。
一定要留一笔“随时能动”的钱
很多人有个特别常见的误区:觉得账户里存款总额高,就特别有安全感。
其实真不是。存款总额是死的,现金流才是活的。
要是家里突然有个几万块的突发开支,定期取出来亏一大截利息,不取又拿不出钱,那才叫左右为难。
尤其是上有老下有小的家庭,真的要单独划出一笔备用金。这笔钱别去追求收益有多高,核心就一个要求:需要的时候能马上拿出来用。
至于留多少,真的没有标准答案:
收入稳定、没什么大额负债的家庭,留3个月左右的生活费就行;
收入不稳定、或者家里老人小孩多、日常开支大的,建议留够6个月甚至更多。
比起多赚那点利息,遇事不用低声下气到处借钱的底气,才是存钱真正的意义啊。
其实存定期图的就是一个安稳,但安稳不等于死板。
别为了多赚一点点利息,把所有钱都死死锁住,也别稀里糊涂选自动转存,连自己拿多少利息都不清楚。
钱是给自己兜底的,怎么安排灵活、怎么住着踏实,就怎么来,这才是存钱的初衷嘛。
你们存定期都喜欢存几年?有没有踩过自动转存的坑?评论区聊聊呀~











张大妈
校验提示文案
张大妈
校验提示文案