9月15日,界面新闻从产业链独家获悉,苹果已接受三星电子2027年一季度的存储芯片报价:手机DRAM接近2.0美元/Gb,NAND闪存接近0.33美元/Gb,比今年三季度的报价直接上浮30%—40%。界面新闻就此向苹果求证,截至发稿暂无回应。界面新闻
单看这条新闻,你大概会觉得离自己很远:又不是我买存储芯片。但如果你手里那台两三年前的手机已经卡了,正盘算9—12月这波新机季(小米18 Pro、华为Mate 90们都在路上)换一台,这条新闻比你刷到的任何一场发布会都重要——它基本给接下来一年你能买到的所有新手机,定了价。
苹果不是认怂,是不签字就拿不到货
先看一个容易被标题带偏的点:苹果接受涨价,不是因为涨价幅度它可以忍,而是不接受就拿不到产能。
界面新闻援引集邦咨询(TrendForce)的消息:三星、SK海力士、美光三大原厂的2027年DRAM及HBM产能已基本分配完毕,NAND产能预计8月底全部锁定,客户实际能拿到的配额只有申请量的六至七成,大头已被大型云厂商和AI厂商用长约锁走。而在此前,OPPO、vivo还曾拒收过三星的三季度报价。界面新闻
以前的涨价是"价格问题",买家拖一拖、骂两句,原厂为了稼动率总会松口;这次是"配额问题"——你排队,而且前面的人签的是长约。苹果明年要发大改款,现在不签字,2027年新品用什么?消息人士对界面新闻的判断是,苹果是业内采购规模与议价能力最强的买家,连苹果都接受了这个价格,国产厂商就没有不接受的理由。界面新闻
更有意思的是前后两天的两个画面:9月14日,美股存储板块重挫,SK海力士美股跌6.84%、美光跌6.33%。9月15日韩国KOSPI指数开盘下跌3.1%,SK海力士跌超5%、三星电子跌3.6%。同一天,苹果签字接受明年一季度涨30%—40%的报价单。股价在定价"2028年会不会过剩",产业在锁定"2027年还有没有货"——这两件事可以同时为真。你不需要判断谁对,只需要知道:在你换机的时间窗里,上游没有让步的意思。微博微博
涨到你手里,已经发生了一半
把两个半月里的事实排成一条线,你会看到这台涨价机器已经转到你面前了。9月1日起,多家安卓厂商官宣调价:华为Mate 80系列上涨800—1000元、小米17系列上涨200—500元、REDMI系列上涨200—400元、荣耀Magic 8上涨300—500元。微博
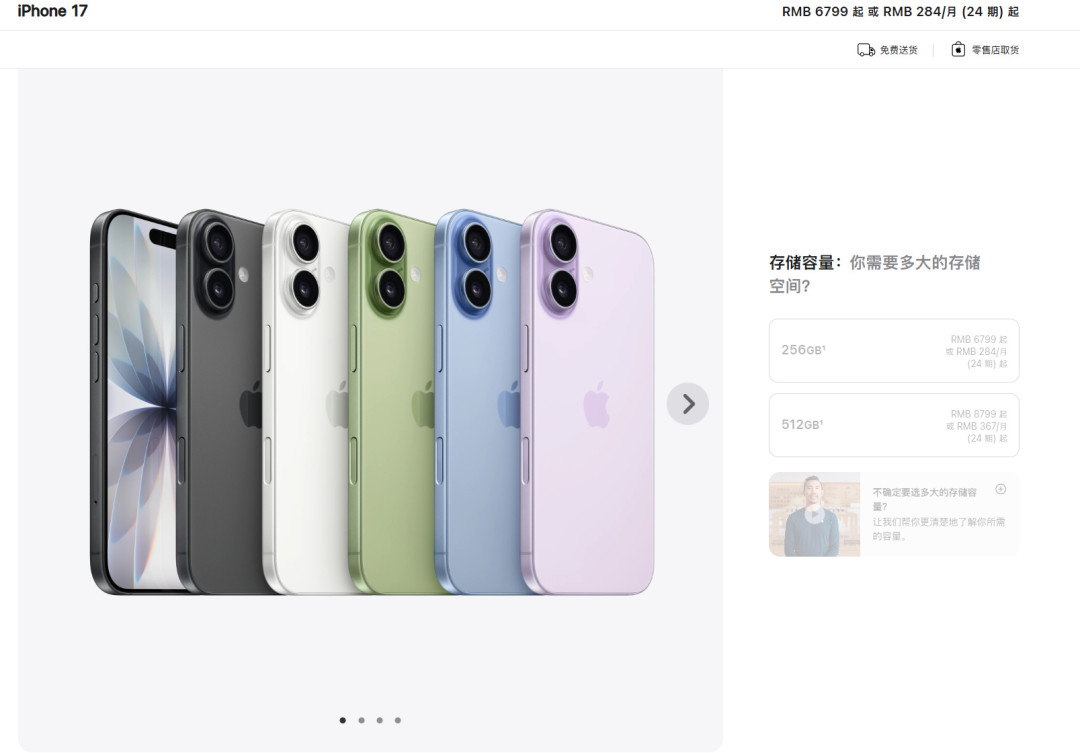
9月10日发布会后,"新机发布、老款降价"这条行业铁律第一次被打破:iPhone 17官方价从5999元上调到6799元,iPhone Air等在售机型同步涨价。北京苹果门店店员回应记者时把原因说得很直接:本轮涨价的核心原因是存储芯片成本暴涨。微博微博
再往前端看,头部爆料号"数码闲聊站"9月15日的说法(注意这是爆料,不是官宣):受内存涨价影响,各家上一代旗舰已经完成一轮1000元档位的普涨。正在定义的这波国产新旗舰,大致分成三种活法:微博
换皮:N-1芯片+常规小迭代,有望售价不变——把成本涨的钱藏进芯片代差;
换芯:N代芯片+常规小迭代,起售价涨500元上下——明着涨;
换新:N代芯片+激进大迭代,直接放开成本限制,价格上探1000元上下——干脆把旗舰做成"理财产品"。
这轮涨价里还有一招最隐蔽:减配。据界面新闻援引Omdia数据,三星2026年NAND晶圆产量计划从2025年的490万片降至468万片,SK海力士从约190万片降至170万片——原厂还在削减消费级产能、把晶圆让给服务器和HBM。反映到手机上,就是内存组合的档位价差被越拉越大:买新机时盯"12+256"和"16+512"之间的差价,比盯"首发直降200"有意义得多——大杯和超大杯之间的价差,就是存储涨价的直接转嫁。界面新闻
三类人,三种算法
预算4000—7000、就等这波新机的:先按三种活法给目标机型归个类。要性价比,"换皮"机型可以砍价,但别为N-1芯片付"换新"的钱;要体验,"换新"类预算直接+1000起做心理准备。这轮厂商定价压力大,首发优惠的诚意大概率不如往年,比价窗口放到双11再出手不亏——但"等明年"不是选项:苹果签的是2027年一季度的涨价,明年上半年出厂的新机只会更贵。
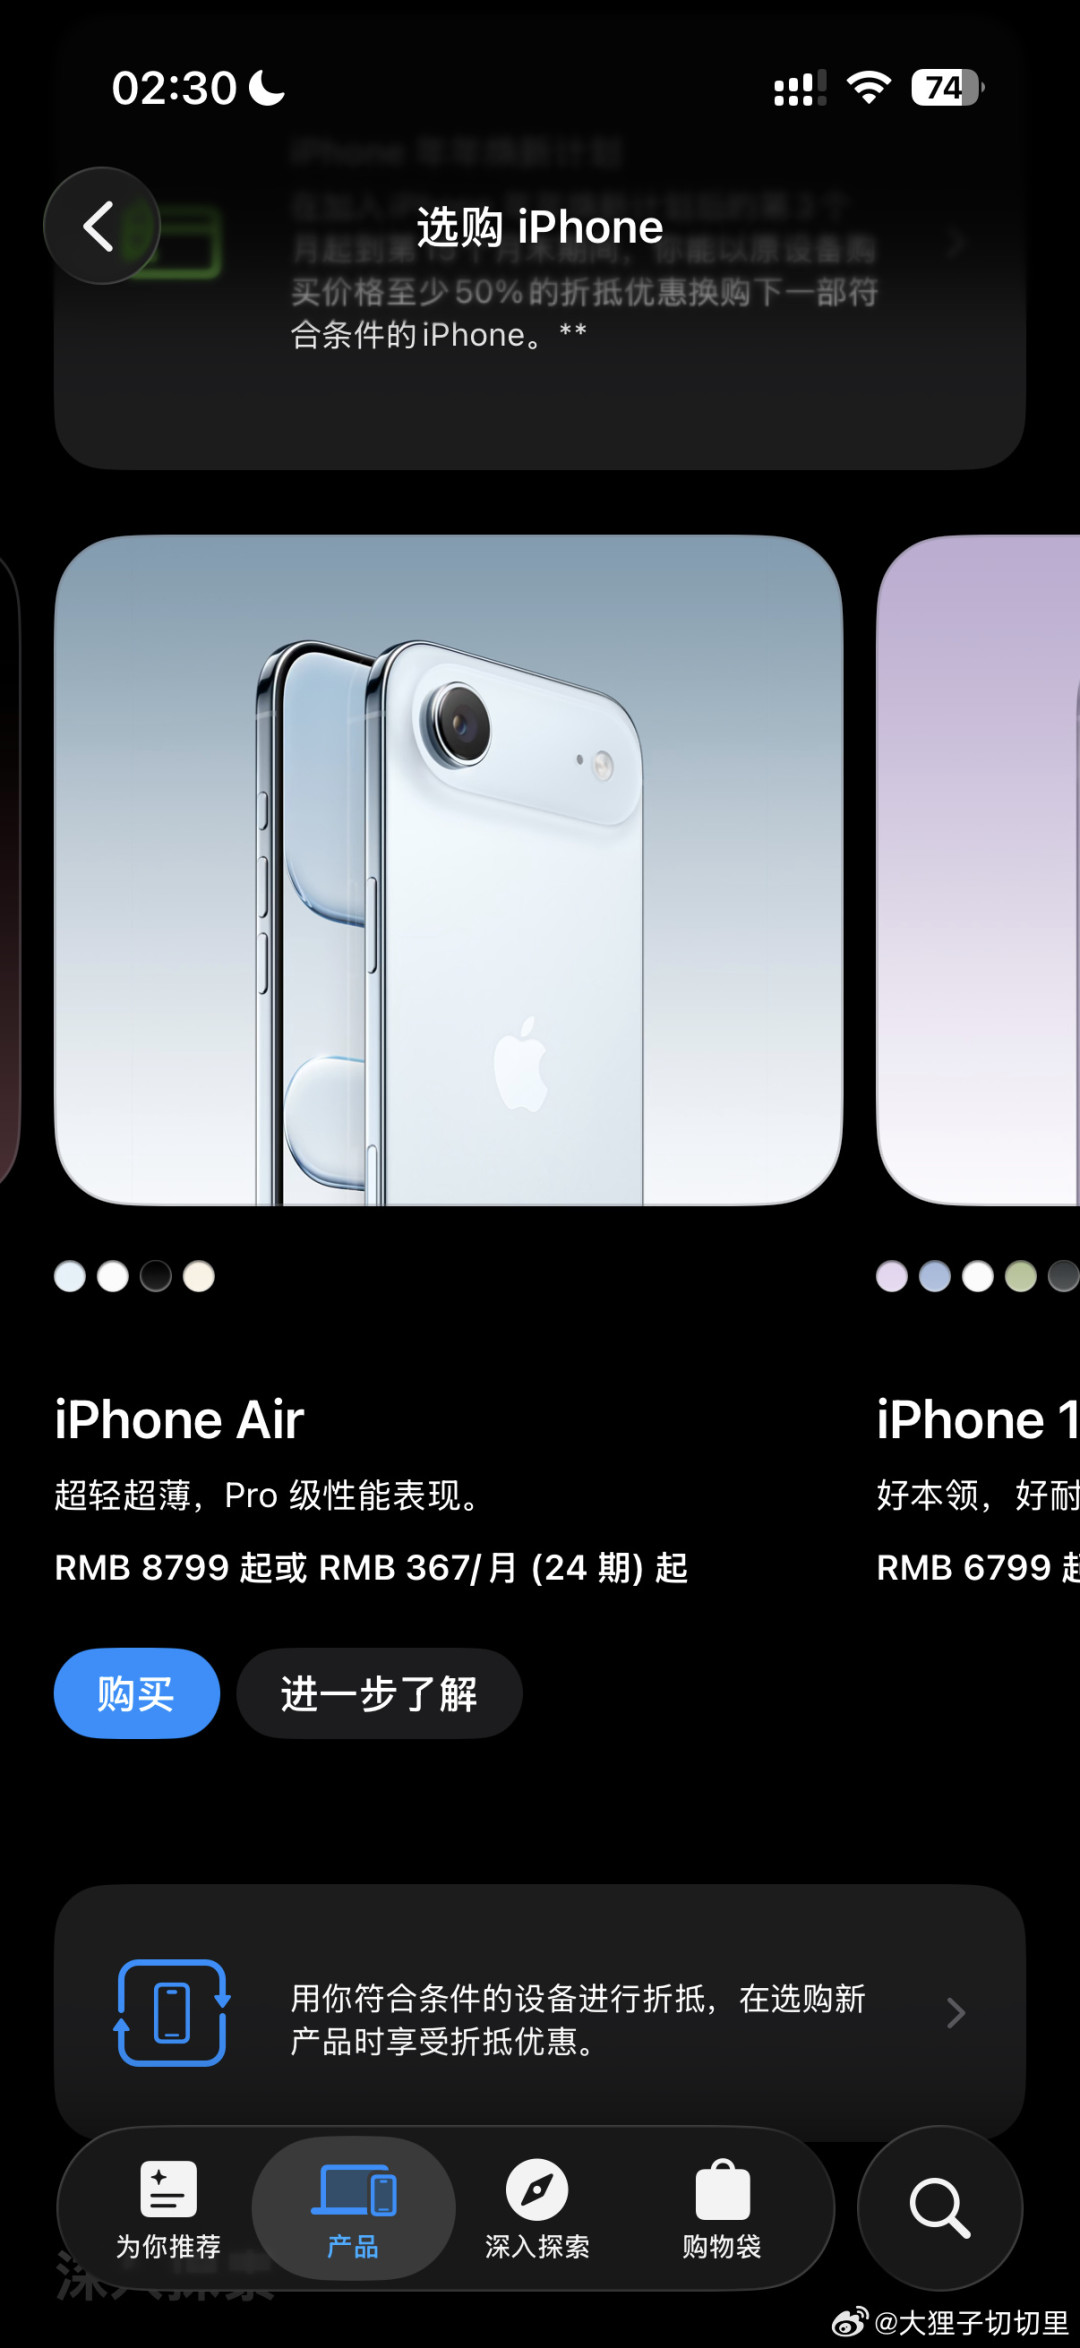
手持旧旗舰、想等"老款打折回血"的:这条铁律已经死了——iPhone 17官方价从5999涨到6799就是例子。国补15%还在,但判断标准只有一个:算"国补+以旧换新+平台券"叠完的到手价,和涨价前的首发到手价比,而不是看今天的标价。不少机型叠完补贴其实已经摸回涨价前的水位,这种时候刚需就该出手。知乎
打算"等内存降价再换手机"的等等党:按最权威的两组口径都等不到你想要的窗口。瑞银预计,2027年存储芯片需求同比增长36.2%、供给增速只有19.3%,供需缺口将从2026年的-8.1%扩大到-13.6%,紧张格局将持续到2028年上半年。社区里"28年才是拐点"的说法正好和它对得上,但反方声音也要听:SK会长崔泰源称扩产周期长达4—5年、明年缺口最严峻,博主"来福Max"的评论是"结构性紧缺会有,远没他渲染得夸张"——毕竟恐慌叙事本身有利于卖方。两个判断你都留着,结论不变:连卖家都在为周期留后手——三星电子与SK海力士已经拒绝了韩国电力公社一项总额25万亿韩元(约186亿美元)的预付电费方案。原厂自己都不敢赌下一个五年,你凭什么为一个确定的降价节点推迟换机?界面新闻微博知乎
顺带提醒:别指望"国产存储先替我打一轮价"。长鑫LPDDR6量产、“国产内存首发"绑定小米18 Fold的叙事,在开售前的社区拆解里已经缩水成"只有顶配才有”。国产真正能压价,得等到大路货走量那天。
盯住这四个信号就够了
海力士、美光的2027年报价:三星的涨30%—40%落地后,另两家的同款条款决定安卓阵营明年的成本差;
9—10月各场发布会的定价话术:谁第一个公开把涨价归因于存储成本,谁就在给全行业涨价铺台阶;
国补预算与品类规则在双11前后的变化:补贴收窄等于到手价变相上涨,优先级高于一切机型对比;
原厂扩产新闻的密度:海力士们把资本开支和产线重启的消息密集放出来那天,才是"2028拐点论"开始兑现之时。
这一轮,海力士和三星们把内存卖成了"申请量打六七折都拿不到"的紧俏货,连苹果都得签字。普通用户的策略反而简单:该买的按到手价买,新机按"换皮/换芯/换新"归类后各付各的钱——你的换机周期,跑不赢他们的产能周期。
你现在在看哪台?它属于三种活法里的哪一种?评论区聊聊。