








9
8
AI 把内存买空了,你装机清单里还剩哪件没涨
2026-09-17 10:09:21
0点赞
0收藏
1评论
AI 把内存买空了,你装机清单里还剩哪件没涨
全球消费电子供应链里最会压价的买家,这一次没压价。
苹果接受了三星给出的 2027 年一季度存储报价,DRAM 摸到接近 2.0 美元/Gb(约合 ¥14.4/Gb),NAND 接近 0.33 美元/Gb(约合 ¥2.4/Gb),比 2026 年三季度的基准又高出 30% 到 40%。对照一下更清楚,2026 年三季度三星的报价基准还是 LPDDR5X 约 1.5 美元/Gb、NAND 约 0.26 美元/Gb。苹果过去惯用的手法很简单,用巨额订单换折扣,引入多家供应商互相制衡,把零部件成本按在低位。这套手法这次失效了。国内安卓头部厂商此前直接拒绝了三星三季度的涨价报价,苹果的选择是签约,先把产能锁住。苹果愿意多掏这笔钱,背后是它没有第二个选择。苹果每年约 2.5 亿台的 iPhone 出货量,让它长期坐在全球最大 LPDDR 买家的位置上,这次不接受报价,就意味着拿不到足够芯片,量产计划会被直接打乱。
库克的公开说法是,他从没见过零部件价格以这样的幅度、这样的速度上涨。把这条消息和同一周里内存、CPU、显卡的行情摆在一起看,它更像一条链条的最后一环刚刚露了出来。这些涨价有先后顺序,散落只是表象。
一年零四个月,涨价是一站一站传下来的
这轮行情走了一年零四个月。
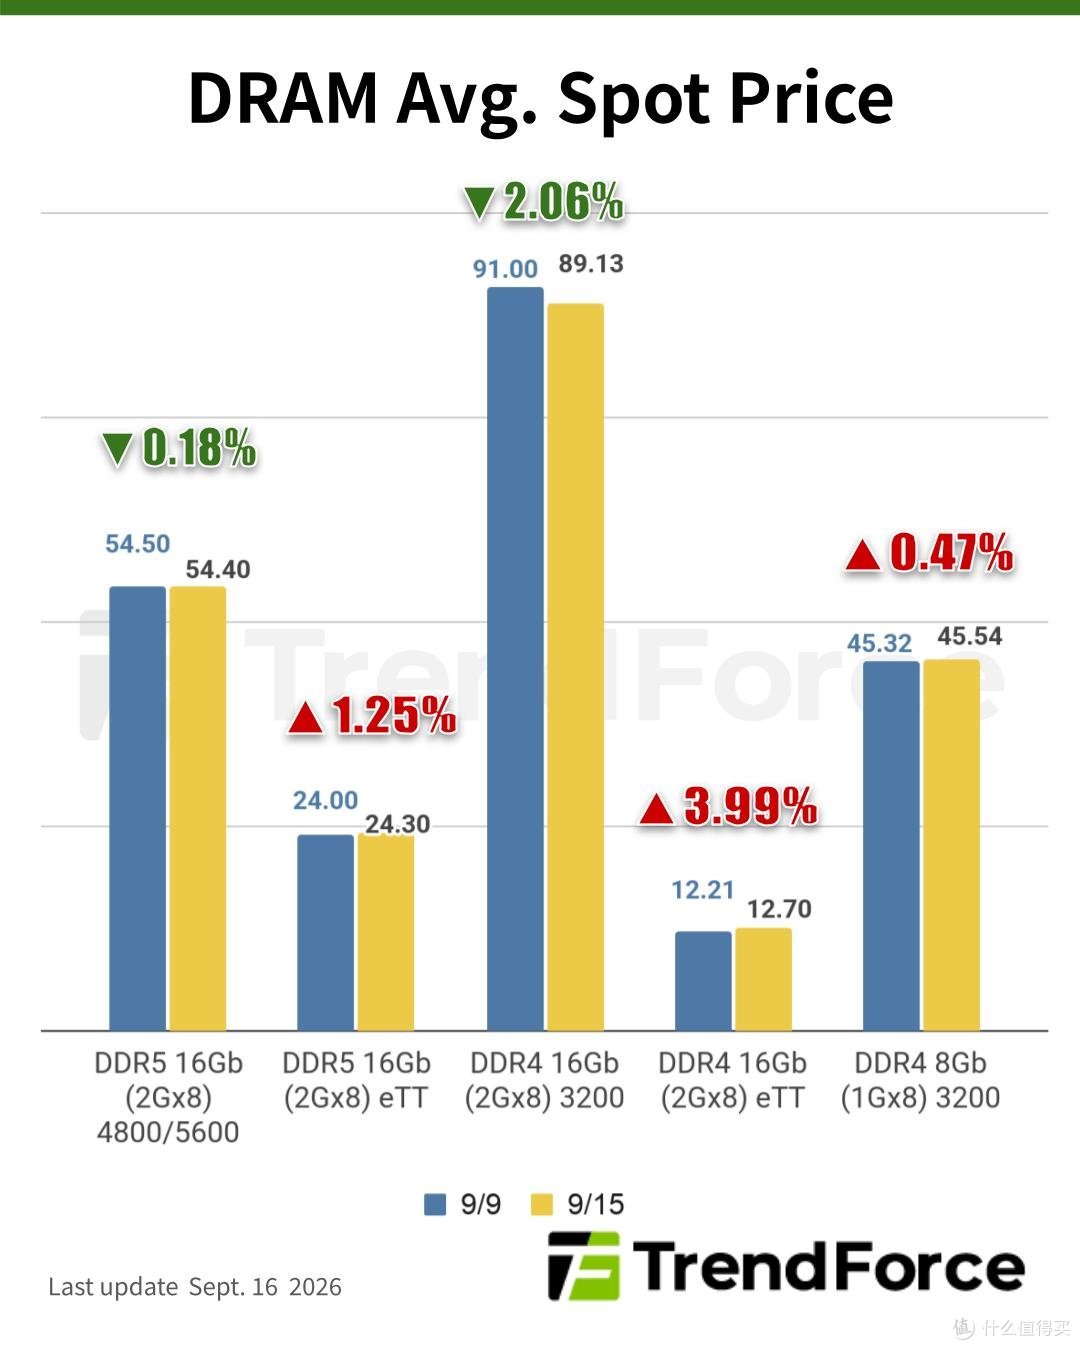
2025 年 5 月,三星率先把 DDR4 报价上调约 20%,那时候市场还在讨论内存是不是又要过剩。2025 年 9 月,DRAM 涨价全面爆发,从服务器一路蔓延到消费级。2026 年一季度,DRAM 合约价环比涨了 90% 到 95%;二季度再涨 58% 到 63%。这样的季度涨幅,在存储行业的历史上都排得上号。
到 2026 年 9 月,也就是现在,苹果签下 2027 年一季度的报价,等于替整个行业确认了一件事,明年上半年之前,价格很难自己掉头。
链条的这一段已经走完,下一段从哪里来,答案在产能上。
被 AI 搬走的那部分产能,重量超出直觉
AI 服务器吃掉了多少产能,可以用两个倍数量出来。单台 AI 服务器的 DRAM 用量,是传统服务器的 8 到 10 倍,NAND 用量是 3 倍。制造环节的账更直观,生产一片 HBM 晶圆占用的产能,相当于 3 到 4 片普通移动 DRAM。原厂把先进产线往 HBM 和服务器 DDR5 上倾斜,留给手机和 PC 的通用产能自然被压薄。原厂宁可减少消费级出货,也要优先保住 AI 算力订单,高毛利的 HBM 成了产业重心,低利润的手机内存没人愿意扩产。
供给端的收缩是主动做出的。三星把 2026 年 NAND 晶圆产量计划从 490 万片下调到 468 万片,SK 海力士从 190 万片下调到 170 万片,铠侠从 480 万片下调到 469 万片。三大原厂 2027 年的 DRAM 与 HBM 产能已经基本分配完毕,NAND 产能在 8 月底锁定,客户实际到手的配额只有申请量的 60% 到 70%。
时间这一翼同样不宽松。存储扩产周期要 18 到 24 个月,2027 年下半年之前,很难看到大规模新增通用产能落地。云厂商和企业客户签的是 3 到 5 年长协,早就把未来两年的产能订走了。供给的刚性摆在这里,需求的冷热反而说不上话,PC 和手机的出货预测一路下调,芯片价格却还在往上走。
这几笔账,最后都落在你的购物车里
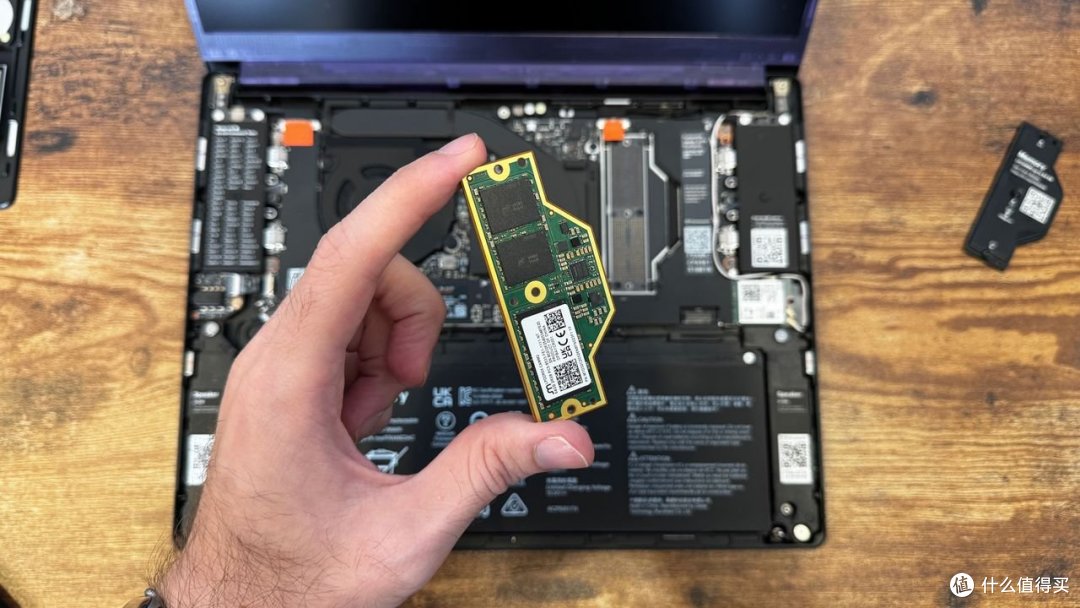
存储涨价最先落到 DIY 玩家头上。3DCenter 汇总德国零售数据,9 月 DDR5 价格指数达到 2025 年 7 月基准的 544%。其中 2×16GB DDR5-6400 CL30 套装单月涨 103%,直接翻倍;2×32GB DDR5-6400 套装涨 33%;24GB、32GB 规格最高涨 18%。把时间拉长,32GB DDR5-6000 套装一年内从 110 到 140 美元(约合 ¥792 到 ¥1,008)涨到约 392 美元(约合 ¥2,822),涨幅 180%。欧洲市场自去年 9 月算起,累计涨了 345%。更隐蔽的影响是,性能与价格的比值整体往后移了一档,同样的预算买到的机器,一年前和现在已经是两个档位。
国内零售端的价格更直接。16GB DDR5 台式机内存条,去年 450 元,现在 1800 元;1TB 固态去年 410 元,现在 950 元。
整机端的账更值得看。集邦的口径是,一台 900 美元(约合 ¥6,480)的主流笔记本,CPU、内存、固态三项占物料成本的比例从 45% 拉到 68%。厂商想维持原来的毛利率,理论上得把整机价格抬 80%。HP 的 DRAM 成本占 PC 整机成本,从 15% 到 18% 升到 35%。
手机同样躲不开。256GB 版 iPhone 18 Pro 的存储物料成本同比涨了近 400%,存储占整机物料成本的比重从一年前的约 10% 升到 34%。国行起售价随之从 8999 元升到 9999 元,1TB 版本 15499 元,比上代贵了 2500 元。
DDR4 这块要单独看。3DCenter 指数里 DDR4 几乎没动,可同一天 CFM 给出的 DDR4 16GB 笔记本内存合约价已经是 265 元,比上期涨 16.74%。零售没动、合约先动、渠道在观望,这三句话叠在一起,说明 DDR4 的窗口也在收窄,只是慢了半拍。
Gartner 的预测是 2026 年 PC 出货量下滑超过 10%。需求在缩,价格在涨,这就是存储行业里那种需求弱、价格强的年份。
内存之后,接到涨价单的是 CPU 和显卡
内存只是链条的中段,往下还有两环。
CPU 这一环已经跟上。供应链消息称,英特尔将在 10 月 5 日再涨 10%,AMD 从四季度起全系芯片涨约 10%,芯片组和 AI 加速卡都在内。AMD 的 B850M 主板拿货价一周涨了 40 元。台积电也基于制造成本,把代工报价上调约 10%。缺货比涨价来得更早,英特尔 CEO 陈立武承认,CPU 只能满足前沿客户约五成的需求,他的原话是明年情况会变得更糟。
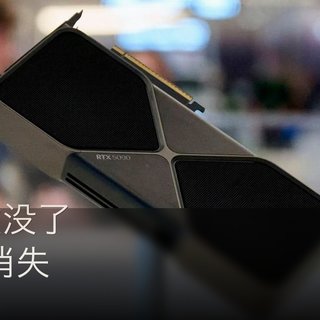
显卡是链条末端最贵的一环。华硕在 9 月 1 日和 9 月 11 日连发两轮调价,5080 全系涨 800 元,5070 和 5070Ti 涨 400 元,5060Ti 16G 涨 350 元。9 月 16 日现货里,RTX 5080 已经 9750 元起步,入门卡也在往上爬,RTX 5050 约 2279 元、RTX 5060 约 2544 元、RX 9060XT 约 2629 元,同样比几个月前高了一截。更高端的 RTX 5090 在美国现货枯竭,只能从第三方卖家手里买,报价 6500 到 9500 美元(约合 ¥46,800 到 ¥68,400),6 月中位售价还是 4299 美元(约合 ¥30,953);欧洲那边标价 4836 欧元(约 37719 元),比 7 月底又涨了 10%。显存是这轮涨价里最硬的成本,5060Ti 的 16G 版比 8G 版贵 53%,理由就是 GDDR7 每多 2GB,成本涨近 20 美元(约合 ¥144)。
我的排序,先锁三样,缓两样
链条走到这一步,判断比预测重要。
还没涨、或者涨幅明显落后的环节有三个。机箱、电源、散热是最后一个洼地,它们不含存储芯片,也不吃先进制程,成本主要看铜和铝,3 月就有过一轮涨价风声,到现在没有落地。部分 CPU 的零售价也还没跟上,锐龙 7 9700X 仍在 1989 元,英特尔的 i5-14600K 涨到 250 美元(约合 ¥1,800)却还在缺货。DDR4 是一块价格底牌,德国零售指数里 DDR4 几乎没动,SK 海力士已经把 DDR4 产能压到两成,计划 2026 年停产。
已经涨到高位的同样清楚。高频 DDR5 套条首当其冲,6400 CL30 这类热门规格一个月翻倍,现在追进去就是接高位。大显存显卡跟着显存成本一起飞,RTX 5090 在美国的第三方报价,早就脱离了普通装机的预算范围。
所以我的排序是这样。要装机,先锁 CPU 和主板,再锁电源、机箱、散热,这三样还在原价区间;内存挑够用的频率买,别为了 6400 以上多付一倍钱;显卡等到你确认真需要那张卡再说。手里还有 DDR4 老平台的,如果日常网游和办公不卡,继续用是最省钱的选择,代价是新一代只支持 DDR5 的主板和处理器,你暂时都碰不了,升级空间被锁死。铠侠 CEO 太田裕雄是这轮涨价里第一个站出来说「够了」的原厂,他要求销售团队不要再向数据中心客户大幅提价。原厂开始踩刹车和价格掉头之间,通常还隔着几个季度。
那么问题留给你。现在这个价位,你会先去锁 CPU 和主板,还是干脆抱着 DDR4 老平台再熬一年?
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~











DigitalGame
校验提示文案
DigitalGame
校验提示文案