









16
20
英特尔一夜跌28%,AI叙事开始挑人了
2026-11-01 12:14:43
0点赞
0收藏
0评论
2026年10月30日,美股“黑色星期五”。
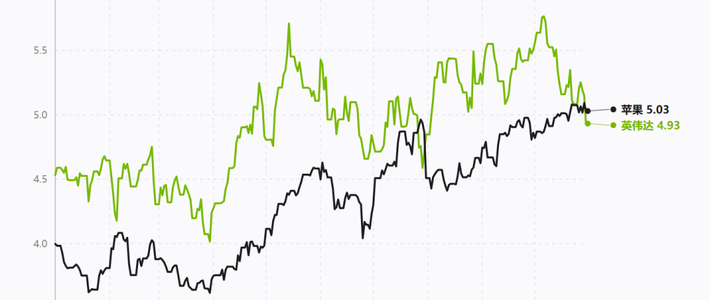
费城半导体指数暴跌7.2%,30只成分股中29只下跌。英伟达跌4.22%,市值失守5万亿美元,苹果以约5.03万亿美元重回全球第一。高通跌11.12%,AMD跌10.88%,Arm跌9.97%。闪迪跌13.47%,SK海力士跌7.95%。
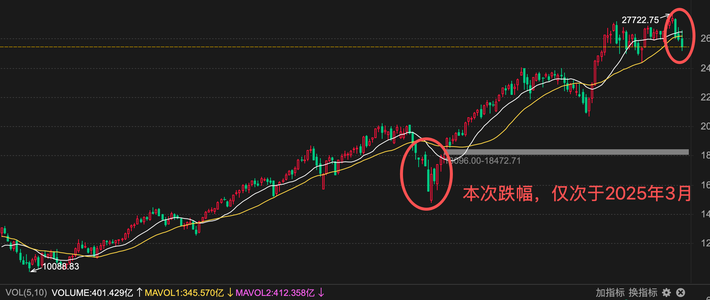
跌幅最深的那个名字,是英特尔。28.58%,为其有记录以来第二大单日跌幅,仅次于1974年7月的29.9%。单日市值蒸发超过1370亿美元,455 million股换手,创下公司历史上最糟糕的一个交易日。10月全月,英特尔股价下跌45%,从年内高点约142美元回落到66美元附近,一个月抹掉了全年大部分的涨幅。
但这件事最反直觉的地方在于:英特尔的三季报,是超预期的。
营收165.1亿美元,同比增长21%,基本符合预期;调整后每股收益0.52美元,高于市场预期的0.40美元。数据中心与AI业务(DCAI)营收73.18亿美元,同比大增78%,创下该板块15年来最强劲的增长,占总营收的比重从上年同期的约30%升至44%,与PC业务的差距缩小到8亿美元。代工业务营收66.97亿美元,同比增长58%。
一份营收超预期、利润超预期、AI业务创十五年最强增长的财报,换来的是52年来最大单日跌幅。矛盾不在数字里,在数字之外。
——
指引断裂
真正杀死股价的,是四季度的指引。
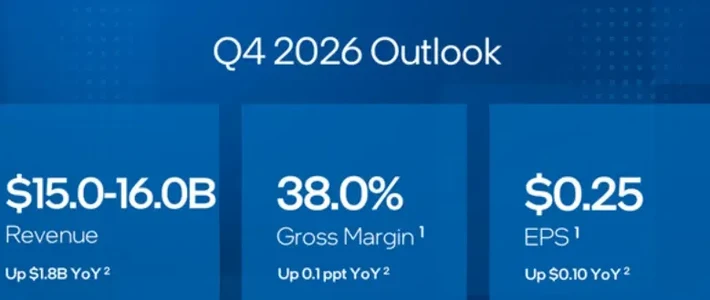
英特尔预计Q4营收150亿到160亿美元,而分析师平均预期是170.7亿美元,部分机构此前甚至预计超过180亿美元。调整后每股收益指引约0.25美元,只有市场预期0.43美元的一半多。毛利率从Q3的43%降至38%。
以色列Kiryat Gat晶圆厂10月的爆炸停产,确实拖累了Q4约3亿美元营收和200个基点的毛利率。但即使剔除这3亿美元,Q4收入预测仍远低于170亿美元以上的共识。投资者没有把暴跌归因于一场工厂事故,他们看到的是更深层的东西:PC需求在塌,而英特尔最赚钱的基本盘,正好坐在那个塌陷的位置上。
——
PC的塌方,和存储的挤压
英特尔CFO津斯纳给出了一个极其直白的数字:全球PC市场2026年下滑12%,2027年预计再降约10%。PC疲软至少持续到2027年上半年。
客户端计算业务Q3营收81亿美元,同比下降5%,低于分析师预期的89.8亿美元。这是英特尔最大的单一收入来源,仍然排在数据中心和代工之前。但这个最大的收入来源,正在以超出所有人预期的速度萎缩。
更棘手的是,压垮PC需求的,恰恰是这轮AI周期里最赚钱的那个环节。津斯纳和CEO陈立武都明确提到,内存成本上涨已经在影响整个PC行业,2027年仍可能是严重问题。存储厂把产能切去HBM和服务器DRAM,消费级内存和闪存供给被系统性压缩,价格翻倍式上涨。PC厂商的成本结构被存储吃掉一块,整机涨价,需求进一步被推高后的价格压下去。英特尔坐在PC产业链的上游,感受的不是“AI让PC变得更重要”,是“AI让PC变得更贵,然后卖不动了”。
英特尔的DCAI业务增长了78%,这个数字是真的。但陈立武同时承认,数据中心业务原本可以增长得更快,原材料短缺限制了芯片产量,强劲的订单暂时无法完全转化为收入。AI需求在,产能跟不上。PC需求在走,库存和成本在压。两个方向的力量,在Q4的指引里同时兑现。
——
代工的远水,和现金流的近渴
比PC疲软更让市场不安的,是现金。
英特尔2026年资本开支从180亿美元上调至200亿美元,2027年还将继续增加。CFO明确表示,2026到2027年自由现金流预计为负,2027年被定义为“投资年”。Q3单季调整后自由现金流还有16亿美元,但这一正向表现大概率不会延续到明年。
代工业务是资本开支的最大去向。18A已经进入自有产品量产阶段,18A-P进入风险试产,但外部大客户仍然停留在成熟制程,官宣的量产客户名单里没有出现一家真正意义上的先进制程大客户。14A的时间表是2028年量产,客户做出坚定决定要等到2026年下半年至2027年上半年。封装端“接下来两个季度会有人准备宣布”,但18A和14A的规模化外部订单,时间表上没有可以建模的数字。
英特尔在用一个正在萎缩的PC业务,供养一个还没有客户的大额代工投资。Q3的自由现金流是正的,但Q4指引和2027年的负现金流预警,把“钱从哪来、花到哪去、什么时候能回来”这三个问题同时摆到了桌面上。8月刚完成了230亿美元的股票增发,资本开支还在往上走,代工的收入曲线还没有到来。市场不是不相信代工的故事,是不愿意在现金流为负的年份里,继续为这个故事付溢价。
——
AI叙事,开始挑人了
把英特尔放回2026年10月最后一周的盘面里,它不是一个孤立的暴跌。
同一个月,日经亚洲的数据显示,三星、SK海力士、美光、铠侠、闪迪五家存储厂7到9月的营业利润合计达到32万亿日元,是上年同期的10倍,超过了Alphabet、微软、亚马逊、Meta、苹果五家科技巨头的营业利润总和。存储厂在收钱,收的是AI数据中心对HBM和服务器DRAM的饥渴。
而五大云厂商2026年合计资本开支预计达到6600亿美元,亚马逊、Alphabet、Meta的自由现金流已经转负,只剩微软还维持正值。下游在花钱,花到自由现金流为负;上游在收钱,收到单季利润超过下游巨头总和。
英特尔的AI业务在增长,但它不在那个“收钱”的位置上。它的DCAI卖的是服务器CPU,是AI基础设施的通用部件,不是瓶颈环节。它的PC业务在被存储涨价挤压,它的代工业务在用今天的现金换明天的客户,它的自由现金流在2027年之前看不到转正的可能。
市场在同一天做出了一个清晰的选择:存储厂和真正卡住AI算力瓶颈的公司,利润在兑现,现金流在改善,估值有基本面托底;而一家既不在存储链上、也不在AI算力核心封装和互联环节上、PC基本盘还在塌陷、代工远水不解近渴的传统芯片公司,被从“AI受益者”的名单里划了出去。
这不是“英特尔做得不好”的故事。英特尔Q3的AI增速比绝大多数公司都快。这是一个“AI叙事开始挑人”的故事。在2024年和2025年,只要和AI沾边,资本愿意为潜力付钱。到了2026年秋天,当存储厂的利润表已经厚到超过科技五巨头总和的时候,市场开始区分两种公司:一种是把AI需求变成了当期收入和现金流的,另一种是把AI需求变成了资本开支和亏损的。
英特尔属于后者。至少在这个季度,属于后者。
——
英特尔2026年从39美元涨到142美元,靠的是一个关于“AI服务器CPU需求、制造业务改善、代工转型”的叙事。10月30日,市场把这个叙事的价格重新算了一遍,算出来的结果是66美元,负的远期市盈率,和2027年不会转正的自由现金流。
代工的故事还没有被证伪。18A在爬坡,14A在推进,封装端有客户在谈。但资本市场对“故事”的耐心,和自由现金流转正的等待时间,正在变成同一件事。当存储厂用利润证明AI可以赚钱的时候,英特尔需要证明的,不再只是“我也在AI里”,而是“我的AI,什么时候能变成正的现金流”。
这个答案,不在Q3的财报里,在2027年的某个季度。市场愿意等多久,是另一个问题。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~