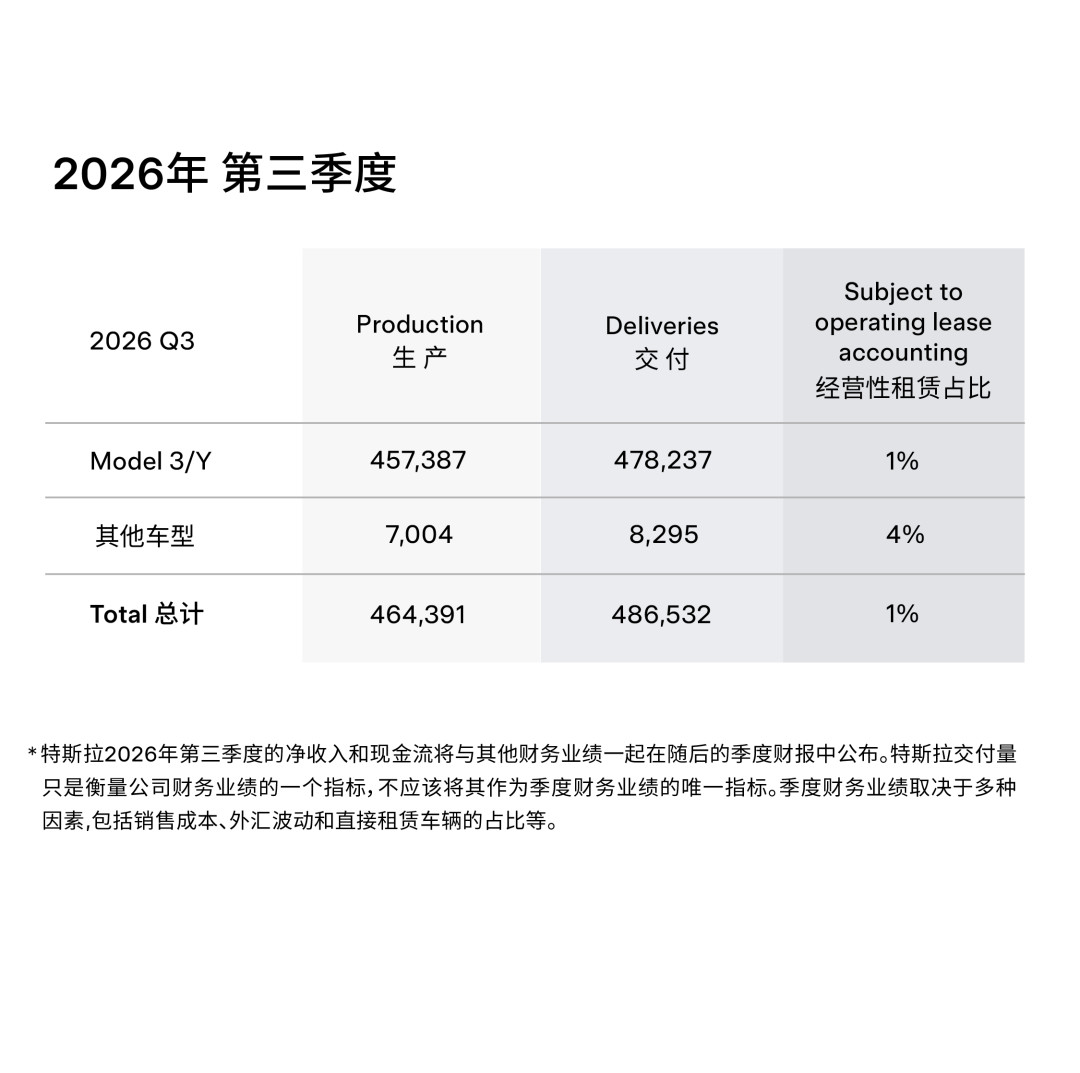
北京时间昨晚(10月2日)9点多,特斯拉交出2026年三季度成绩单:全球交付486,532辆,比华尔街预期均值463,761辆多出2.2万辆。消息一出,盘前股价先涨超1.5%,开盘一度拉到4.5%。财联社新浪科技
但如果你只刷到「超预期」三个字,会错过这份财报里最有信息量的部分——
一边是:美国门店现车基本售罄,展厅只剩一台展车,新车交付周期已顺延到2026年末甚至2027年初。欧洲8月新车注册量同比大涨53%。微博华尔街见闻
另一边是:国内9月25日刚把Model Y的现金优惠从全系1万元缩到「部分车型7000元」。销售口径的提车周期,也悄悄拉长到了一个半月。每日经济新闻小红书
同一家特斯拉,一边不打折都没车,一边打折还在缩。这个「分裂」不是噪音,恰恰是国庆窗口里最实用的决策变量。我把财报原文、华尔街见闻、每日经济新闻的门店调查、太平洋汽车的官方政策稿和小红书的交付周期帖翻了一遍,五本账算给你看。
第一本账:财报账——「超预期」是怎么超出来的
先拆48.65万这个数:
华尔街内部本来分歧就极大:高盛只给43.5万,摩根大通48.2万,彭博综合预期46.38万。实际交付48.65万,比最乐观的摩根大通还多4500辆,所以媒体口径齐刷刷喊「超预期」。微博
但同比是降的:去年三季度交付497,099辆,创历史季度纪录——那是美国联邦补贴取消前的抢购潮,把需求透支出来的一个虚高峰值。今年三季度比峰值低约2.1%。华尔街见闻
产量比交付更值得看:三季度产量464,391辆,同比+3.8%,但低于预期的473,294辆。交付比产量多出约2.2万辆,等于这个季度又在去库存——而且这已经是连续第二个季度「销大于产」(二季度交付48.01万辆,同比+25%)。新浪科技微博
车型结构进一步收窄:Model 3/Y交付478,237辆占绝对主力,Model S/X已停产,其他车型(含Cybertruck)一个季度只交付8,295辆。特斯拉现在真正在卖的就是三款车。
储能装机13.7吉瓦时,高于去年同期12.5,也高于二季度的13.5,稳步爬坡。特斯拉官方微博
还要泼一盆冷水:股价这波反弹里掺了水分——近期市场一直传SpaceX与特斯拉可能合并,这个预期过去几周已经在推股价。财报发布后盘初涨4.5%,但今年以来特斯拉股价仍是下跌区间。所以「资本市场认了」这个判断,先打个折再收。华尔街见闻
一句话总结这本账:超预期是真的,回暖是部分的,「特斯拉又能卖了」是喊早了。但「销大于产、连续去库存」这个信号,对买车人很重要——库存薄了,打折的空间自然就薄了。
第二本账:海外供需账——美国售罄、欧洲回暖,全球定价权在收复
美国端,三季度收官前的实况是:
线下门店现车基本被抢购一空,大量门店展厅只剩一台展车;
多款Model 3、Model Y配置版本售罄,只有后驱版和四驱版Model Y还能在年底前交付。微博
新车交付预估周期已顺延至2026年末到2027年初。
欧洲端,据欧洲汽车制造商协会(ACEA)数据:8月特斯拉在欧盟新车注册量同比增长约53%,前8个月累计增幅达66%。要知道去年正是马斯克个人争议引发欧洲消费者抵制、特斯拉销量大幅下滑的低谷期——所以这个53%里有基数效应,也有真实回暖:油价上涨叠加中国电动车涌入,把欧洲整体电动车需求带起来了,特斯拉跟着受益。华尔街见闻
把美国「售罄」和欧洲「+53%」放在一起,再加上连续两季度销大于产,结论是:特斯拉在全球范围的供需天平正在往「卖方」偏。全球性大降价的窗口,大概率是越关越紧。
但注意,这说的是全球盘子。中国市场是另一本账。
第三本账:中国账——零售在跌、出口在涨,10月恰好是「出口月」
国内的基本面并不好看:
中国汽车流通协会数据:8月特斯拉中国国内新能源零售5.00万辆,同比-12.4%;1-8月累计约31.63万辆。每日经济新闻
分车型看是两个世界:8月Model Y国内零售约2.93万辆,同比-25.76%;Model 3约2.08万辆,同比+17.18%。Y在跌、3在涨,走势明显分化。
乘联分会数据:8月上海工厂生产的约8.6万辆里,约3.6万辆直接出口,国内交付环比下滑。华尔街见闻
再看上海工厂的全年账:1-8月累计批发约64.77万辆,同比+25.6%;其中出口约33.14万辆,占比51.2%——前8个月出口量已超过2025年全年(约22.6万辆),也超过了同期国内零售量。上海工厂越来越像特斯拉的「全球出口基地」,而不是「中国市场粮仓」。每日经济新闻
关键细节是北京朝阳区一位特斯拉销售说透的:上海工厂的生产和出口有周期性,1月、4月、7月和10月是出口相对集中的月份。9月主要供国内市场(所以那一轮优惠要求「提走现车」,冲三季度交付);进入10月以后出口会增加,所以新政策只要求10月31日前下单、不再要求当月提车。财经网
划重点:你现在下订的10月,恰好是产能往出口倾斜的月份。国内现车本来就被9月的促销清得差不多了——「9月份的现车基本已经没有了」。10月产能又要分给出口,这就是为什么销售口径的交付周期在拉长。每日经济新闻
第四本账:政策账——两轮优惠放一起看,Model 3含金量在涨、Model Y在降
这是最容易被「22.25万起」这种标题盖过去的部分。把9月两轮政策和10月1日的官宣摆在一起对比:
对比项 | 第一轮(9月7日) | 第二轮(9月25日发布,10月执行) |
|---|---|---|
门槛 | 9月30日前下单并提走现车 | 10月31日前下单即可,不提现车 |
Model 3 | 全系现金激励5000元 | 全系尾款立减5000元(力度不变) |
Model Y | 全系现金激励10000元 | 部分车型尾款立减7000元 |
叠加后起售价 | Model 3约22.25万 / Model Y约25.35万 / Model Y L约32.9万 | Model 3约22.25万 / Model Y约25.65万 |
看清楚了吗:Model 3的5000元一分没少,Model Y从「全系1万」缩成「部分车型7000」——现金优惠实际缩了3000元,还从全车型砍成部分车型。Model Y起售价从25.35万回到25.65万。

然后10月1日官方又给Model 3加了一轮「隐性福利」:
全系现款在售车型免费升级16英寸高清触摸屏,还可升级选配浅灰色高级内饰(搭配黑色织物顶棚)。太平洋汽车
Model 3/Y全系上线交流外供电(V2L)功能,功率至高2200W——官方给的场景是同时带一个电饭煲(约600W)+一个电火锅(约1kW)+一个电热水壶(约600W)。注意:需要另购特斯拉交流外供电适配器,Model Y L除外(标配)。
10月31日前下单的「金秋组合福利」:5年0息金融方案(首付7.99万元起、月供低至约2377元)、8000元保险补贴(适用于后轮驱动版、长续航后驱版、长续航全驱版)、8000元限时车漆选装福利、三种特享充电权益任选其一。

所以10月的真实格局是:Model 3同价加配置(大屏+外供电),金融和保险补贴照旧,含金量比9月更高;Model Y现金优惠实打实缩水。一个在加码、一个在收力——这不是「特斯拉降价了」一句话能概括的。
另外每经还挖到一个内行细节:Model Y高性能全轮驱动版已悄悄换装TL2前电机(峰值176千瓦),而Model 3车主手册(软件版本2026.26.200.11)的电机规格里也已出现TL2,手册注明「电机类型取决于生产日期」。工信部第410批公告里暂无特斯拉新车型,销售的说法是「不会频繁大换代,现阶段更多是配置层面更新」。翻译一下:同一款Model 3,早生产和晚生产可能硬件不一样,下订前可以主动问一句门店排产批次。每日经济新闻
顺带说国补:小红书已有门店口径称Model 3后驱叠加常见补贴后能看到19.82万起,也有用户晒单靠「国家新购补贴至高1.5万+5年0息」下的单。国补的比例、封顶和抢额度玩法是另一篇的活儿,这里只提醒一句:门店话术里的「至高」,按你自己所在地的官方细则核一遍再算数。小红书
第五本账:交付账——官方说3-5周,销售嘴里已经是一个半月
周期口径现在有三层,逐层变长:
每经9月27日采访的官方口径:Model 3和Model Y部分车型交付周期3至5周,Model Y长续航后驱版等要5至7周。每日经济新闻
小红书特斯拉门店销售(9月下旬):Model Y标准版大概1个月,Model 3基本要1.5个月,长续航版本也要1.5个月,只有部分车型有现车。小红书
普通用户端:一位9月20日下定的Model 3准车主发帖,说App里自动算出的交付时间变了,「现实是还没有车源匹配到我」——这条帖子底下88条评论,一堆人问「你的排到了吗」。小红书
按中间口径推:国庆期间下订,大概率11月中下旬到12月提车,想赶在年底前上牌、锁定2026年购置税减半政策的,时间上还够,但没有太多富余。想要现车快提的,先问清楚「部分车型」里有没有你想要的配置和颜色,别被「3-5周」的官方口径给了错觉。
那到底要不要下订?三类人三种打法
如果你看中的是Model 3:这是特斯拉当前产品线上「确定性」最高的选择——零售同比+17.18%在涨,10月政策含金量在加(16英寸屏+V2L+8000保险补贴+8000车漆福利+5年0息),现金优惠没缩。窗口到10月31日,不用抢在国庆头几天,可以等到10月下旬看有没有末段加力;但结合「10月是出口月+全球去库存」,指望它再降官价的空间不大。行动顺序:先按当地国补细则算完落地价,再确认排产周期,10月中下旬下单是舒适区。

如果你看中的是Model Y:先做两件事——第一,向销售确认你要的版本在不在「部分车型7000元」名单里(这轮缩水砍的就是模糊地带);第二,接受交付周期比Model 3更长的现实(长续航后驱5-7周起步)。它8月零售同比-25.76%是特斯拉在华压力最大的一款,理论上也是年底前最可能再放权益的一款——如果你不急,可以把观察期拉到11月;如果急用,现在的7000+金融方案也已经比裸价划算,别为了赌3000元把提车拖到明年。
如果你在等「特斯拉大降价」:这本账要重算。全球层面,连续两季度销大于产、美国现车售罄、欧洲注册量+66%(前8月累计)、华尔街开始预期今年全年温和增长——这些都不支持「全球性官降」的剧本。中国层面,零售确实承压,特斯拉也确实在持续用季末折扣保份额。但形式大概率是金融贴息、保险补贴、车漆福利这类中国特供权益,而不是动指导价。Model Y已经演示过一次:优惠可以缩,不一定只会涨。华尔街见闻
给三个可验证的观察信号,比任何预测都好用:
10月31日窗口收尾前的官方动作——是加力冲量还是如期收摊,直接反映四季度供需;
周度上险量——Model Y如果连续两周走弱,年底权益加码的概率上升;
App交付周期——下订页面显示的预计周期如果继续拉长,说明出口分流在加剧,「现车」会越来越值钱。
最后,把话说满之前留三个余地
第一,「超预期」不等于「反转」。同比-2.1%是事实,产量不及预期也是事实,去年497,099辆的高基数本身就是美国补贴退坡前抢购催出来的。特斯拉真正的增长故事(Robotaxi、Cybercab、Semi)都还没到走量的阶段,本周披露的300亿美元新增贷款和全年250亿美元资本开支,烧的就是这些未来。华尔街见闻
第二,美国「现车售罄」不能百分百归因于需求爆发——产能往哪些市场倾斜、季度末怎么排产,都是特斯拉自己手里的调度变量。证据能支撑的结论只到「全球库存在变薄」,撑不到「全球需求井喷」。
第三,本文所有交付周期和优惠口径,采集自9月下旬到10月2日的报道和门店/用户反馈,特斯拉的政策以「随时调整」著称——下订前以官网当天页面和门店书面确认为准,尤其是Model Y那个「部分车型」名单。
五本账合起来其实就一句话:全球特斯拉在收复定价权,中国特斯拉在用「结构性权益」换份额——国庆下订,Model 3买的是「加量不加价」的确定性,Model Y赌的是「缩水之后还会不会加回来」的时机。想清楚自己是哪一类,再交定金。