


















7
8
永辉超市“胖东来化”改革见效:关店半数,一季度净利暴增94%
2026-04-20 21:26:23
0点赞
0收藏
0评论
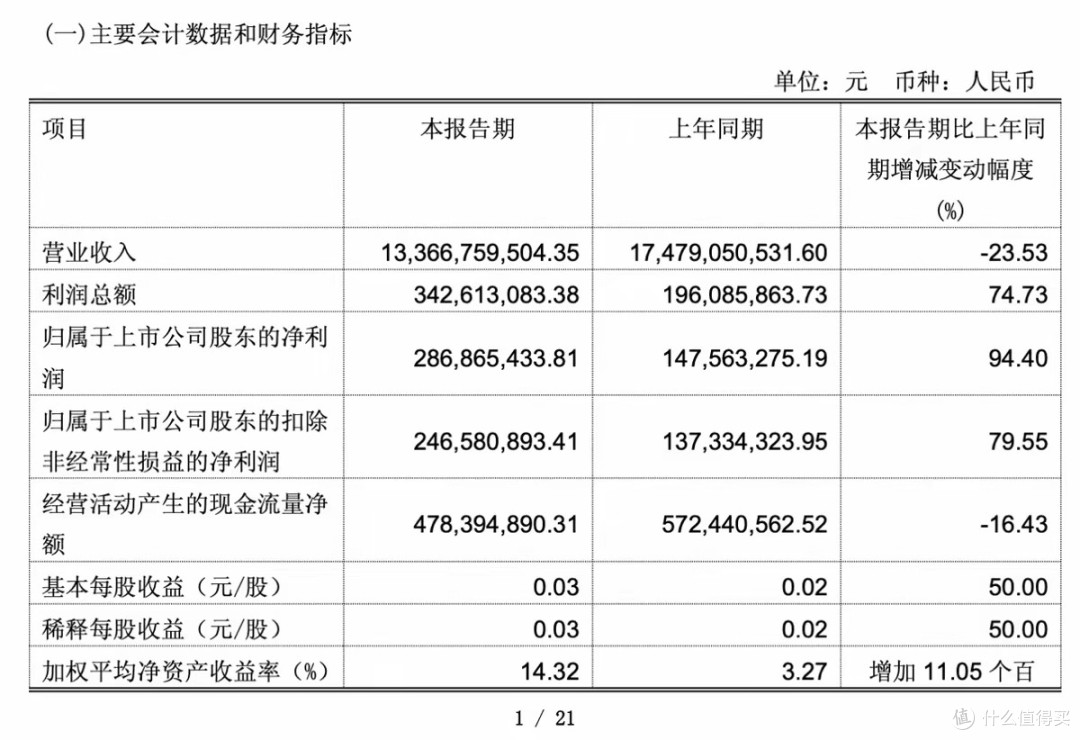
在经历了2025年净亏25.52亿元、关闭381家门店的“至暗时刻”之后,永辉超市2026年一季度终于等来了单季盈利。最新财报数据显示,一季度实现归母净利润2.87亿元,同比暴增94.4%。
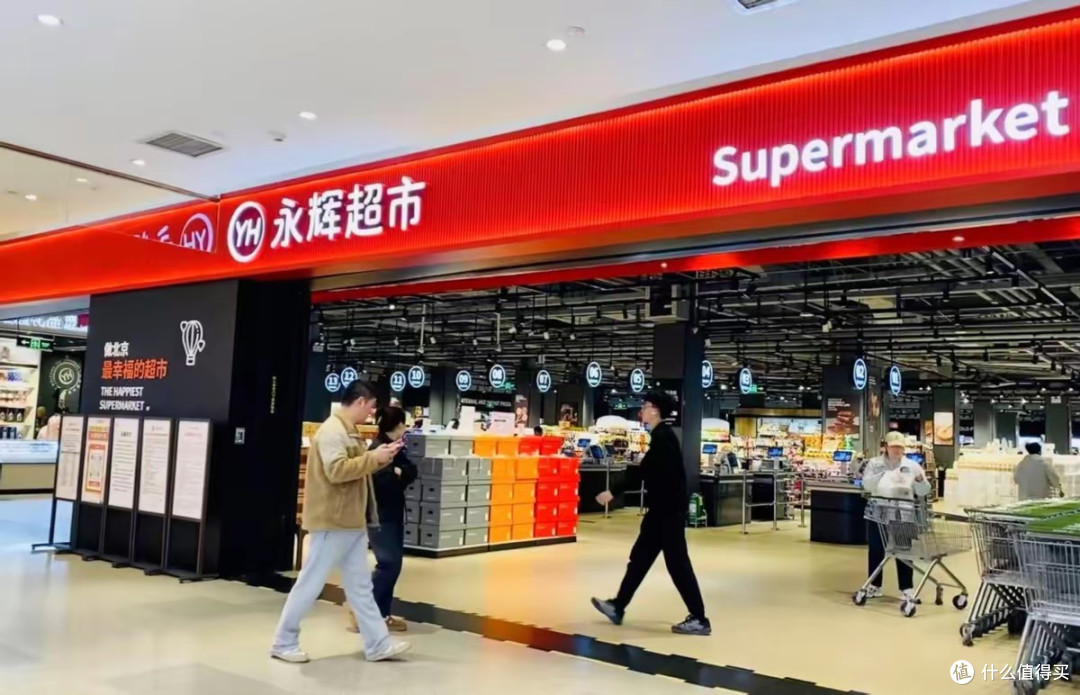
永辉超市用“刮骨疗毒”式改革的勇气,在竞争日益激烈的零售市场杀出一条血路。
数据背后的“断臂”代价:381家门店关停,25亿亏损买来的教训
翻开永辉超市2025年年报,数字是冰冷的,但逻辑是清晰的。
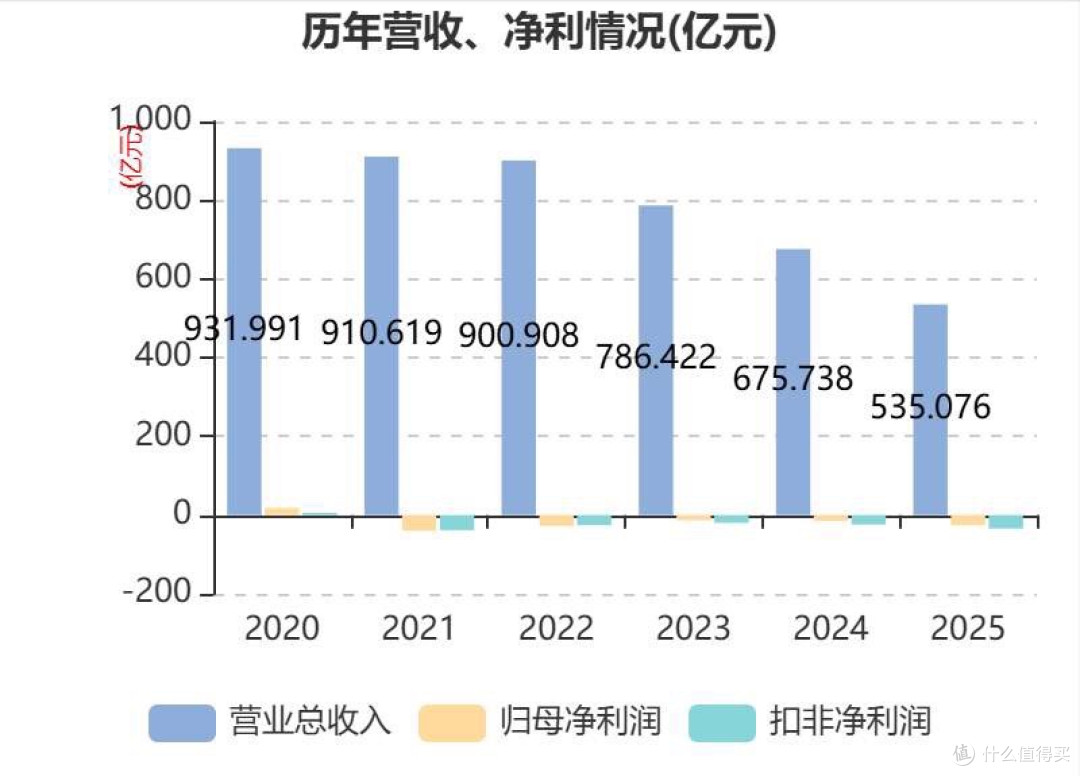
全年营业收入535.08亿元,同比下滑20.82%;归母净利润亏损25.52亿元,较上年增亏10.87亿元。这组数据的背后,是永辉主动发起的自我革命。全年深度调改284家门店,同时关闭381家与未来战略定位不符的尾部门店。
这笔账怎么算?
门店调改的直接成本就高达11.8亿元:资产报废及一次性投入约8.8亿元,停业装修期间的毛利损失预估3亿元。再加上关闭381家门店产生的资产报废、人员离职补偿、租赁违约赔偿,以及计提的3.5亿元资产减值准备——其中包括对Advantage Solutions和大连万达商管股权投资的公允价值变动损失。
换句话说,永辉2025年的25亿亏损,不是经营不善的“被动失血”,而是战略转型的“主动买单”。
更值得玩味的是门店数量的变化:从2025年初的775家,到2026年3月底的392家(含新开11家),永辉在15个月内净减少门店383家,几乎腰斩。这种"壮士断腕"的决绝,在传统零售业的转型案例中极为罕见。
“胖东来化”调改:从“卖货架”到“卖体验”的重组
永辉的转型不是闭门造车,而是拜师学艺。
2024年5月,名创优品斥资62.7亿元收购永辉29.4%股份成为第一大股东,创始人叶国富亲自挂帅改革领导小组。自此,永辉全面开启“学习胖东来”模式——这不是简单的模仿陈列或服务细节,而是一场从供应链到组织文化的系统性重构。
永辉调改的核心逻辑概括起来有三点。
第一点:供应链“去KA化”革命。传统商超的盈利模式依赖通道费——供应商为进入货架支付的各种费用。永辉的改革是“裸价直采”,直接砍掉中间商,与源头供应商签约。2025年上半年,永辉完成2860家标品供应商的裸采合同签订,精简供应商数量约50%。生鲜直采比例提升至60%以上,烘焙与熟食自营占比从5%跃升至78%。
第二点:商品结构“胖东来化”。以首家调改店为例,原有13358个SKU下架9418个,新增6753个,调整后商品结构接近胖东来的80%。核心变化是剔除三四线品牌,引入一线品牌、胖东来自有品牌及永辉自有品牌,进口商品占比达20%。现制现售商品比例提升至20%左右,让超市重新有了烟火气。
第三点:服务体验“细节控”。调改门店过道扩宽到4米、货架高度降至1.6米、取消强制动线;暖色系射灯、家电生活馆、家居生活馆、餐吧等配套一应俱全。这些看似“不务正业”的投入,实则是将超市从“交易场所”重新定义为“生活方式空间”。
效果也是立竿见影。截至2025年10月,调改门店客流量平均增长80%,超过60%进入稳定期的调改门店盈利水平超越过去五年最高值;2025年国庆中秋期间,调改店销售额同比增长超100%,16支爆款单品销量增长超10倍。
一季度盈利的含金量:是昙花一现还是触底反弹?
2026年一季度的盈利数据,需要放在更长的周期里审视。
单季归母净利润2.87亿元,同比增长94.4%,但营业收入133.67亿元仍同比下降23.53%。这种“减收却增利”的背离,恰恰说明永辉的盈利质量正在发生结构性变化。
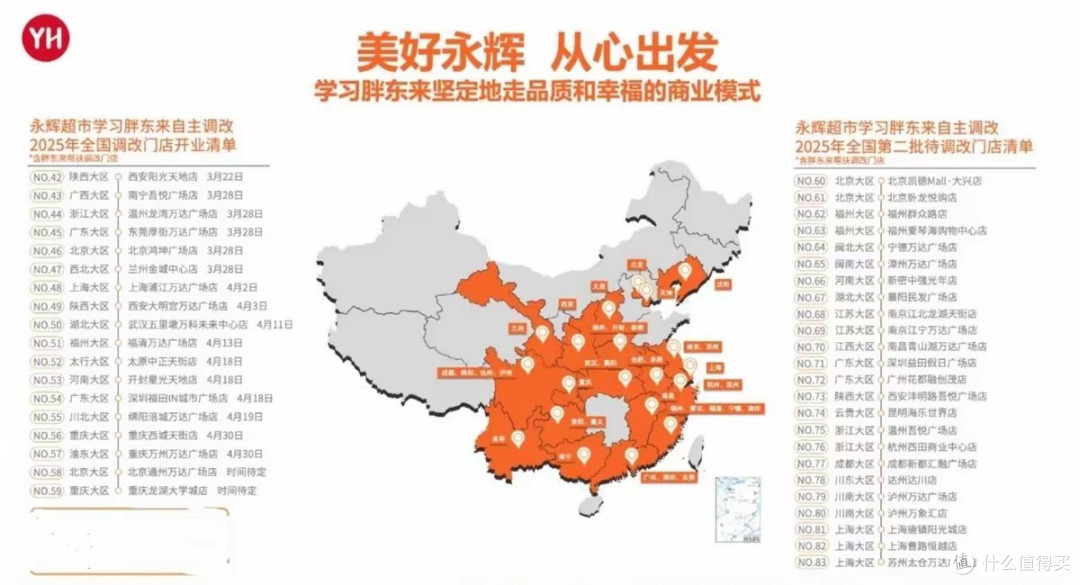
盈利的来源之一是门店布局优化完成阶段性目标。截至2026年3月,永辉累计完成327家门店调改,淘汰关闭626家尾部店。这意味着“止血”基本完成,存量门店的盈利能力开始释放。
来源之二是供应链改革初见成效。随着商品力提升及自有品牌销售占比增加,一季度毛利率较上年同期增长1.27%。自有品牌正成为新的利润引擎——永辉计划2026年开发200支自有品牌单品,推动“品质永辉”“永辉定制”双系列销售占比突破20%。
但隐忧依然存在。华泰证券研报指出,永辉预计2026年还将关闭约25家门店、调改约50家门店,预计对税前利润产生约1.7亿元的负面影响。此外,公司累计诉讼及仲裁案件金额达3.59亿元,占2025年经审计净资产绝对值的19.31%,法律风险不容小觑。
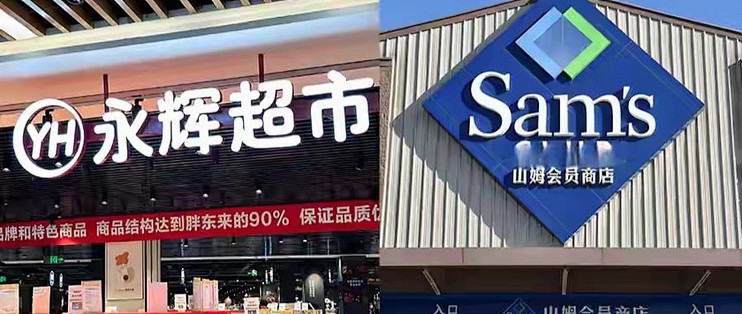
更关键的是,永辉面临的行业竞争正在白热化。今年3月,永辉公开发布致山姆会员店的一封信,喊话不要让供应商“二选一”,反对不正当竞争。这暴露出新兴品质商超之间的激烈博弈。当胖东来、山姆、永辉都在争夺“新中产”客群时,供应链的独家定制能力、自有品牌的差异化程度,将成为决定生死的护城河。
零售业的“永辉样本”:传统商超转型的三条铁律
永辉的转型之路,为正处于闭店潮中的传统商超行业提供了极具参考价值的样本。
铁律一:规模不经济时代,“小而美”胜过“大而全”。 永辉门店数量从775家腰斩至392家,但单店效率显著提升。2025年上半年,尽管门店总数大幅减少,平均单店收入却实现同比18%的增长;已调改满6个月的门店,月均坪效达3295元/平方米,远超2800元/平方米的基准。这验证了零售业的新逻辑:在电商冲击下,线下门店的核心竞争力不再是覆盖半径,而是体验密度。
铁律二:供应链效率是终极壁垒,“裸价直采”是大势所趋。传统KA模式的本质是“零供博弈”,零售商靠通道费赚钱,供应商靠货架资源变现,最终成本转嫁到消费者身上。永辉的“裸价直采”模式,本质上是重构零供关系——零售商通过规模优势直接对接工厂,用买断取代分成,用选品能力取代货架权力。这种模式对采购团队的专业能力要求极高,但一旦跑通,毛利率和周转率的双重提升将形成护城河。
铁律三:自有品牌是利润奶牛,但需要长期主义。永辉自有品牌在调改店的销售占比为5%-15%,目标是提升至40%。对比山姆会员店Member's Mark的超高占比,永辉的差距显而易见。自有品牌的开发周期通常需要18-24个月,涉及消费者洞察、产品研发、供应链协同、库存管理等多个环节,短期内难以贡献利润,但长期来看是摆脱同质化竞争的唯一出路。
结语:零售没有“救世主”,只有“进化论”
永辉超市的财报,像一面镜子照出了中国零售业的残酷与希望。
残酷在于,转型的代价是如此沉重——25亿亏损、381家门店关闭、数千名员工离职、供应链重构的阵痛。希望在于,当“刮骨疗毒”完成之后,企业确实能够迎来新生。
名创优品创始人叶国富曾有一个判断:商超行业的未来属于“胖东来模式”和“山姆模式”的结合。前者代表服务体验的温度,后者代表供应链效率的高度。永辉正在试图将这两者融合,打造“全国性的胖东来”。
但零售业的终极真理是:没有一种模式可以包治百病,也没有一个救世主可以一劳永逸。胖东来的成功有其地域文化的特殊性,山姆的成功有其会员制的前提条件。永辉必须找到的,是属于“国民超市”的第三条道路——比胖东来更标准化,比山姆更接地气,比传统商超更有品质感。
2026年一季度的盈利,只是这场长跑的第一个补给站。当调改门店的新鲜感红利逐渐消退,当竞争对手的模仿跟进加速,永辉真正的考验才刚刚开始。
毕竟,在商业世界里,活下去从来不是终点,活得好才是。