















21
45
188元会员费比山姆便宜72元,这笔账fudi怎么算回来
2026-11-12 10:59:14
0点赞
0收藏
0评论
2026年10月28日,仓储会员店品牌fudi与成都成华和悦广场签约,规划面积约2万平方米,计划2028年4月开业。这是这个北京品牌五年多来头一次跨省布局。
偏偏挑这个时候出省,图什么?
国内仓储会员店正经历一轮退潮:盒马X会员店2025年8月31日关闭最后一家门店,全线退出;大润发M会员店2026年9月起批量退还会员费,退出付费准入。复制山姆的一批玩家陆续离场,山姆自己却还在扩张,2026年计划新开13家门店。
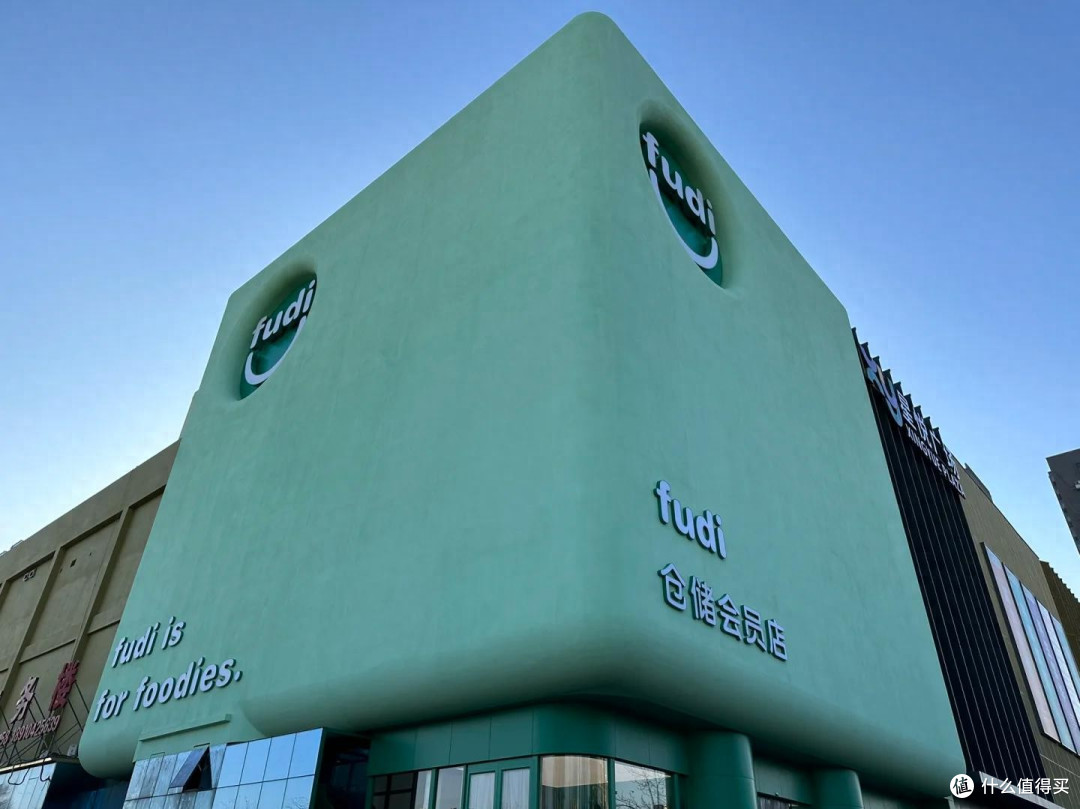
在这样的背景下,一家农业公司旗下的零售品牌,把跨省头一站放在成都。
外界习惯叫它国产山姆、山姆平替。这个说法容易让人把注意力放错地方。fudi运营主体尧地农业2014年成立,2021年孵化fudi品牌,在国内布局超过100个农产品直采基地,在菲律宾、越南、泰国等地有自有种植基地,累计种植面积约26.9万亩(公开报道口径)。它的扩张问题,从一开始就和山姆不在同一条赛道上。
真正值得研究的是:一套只在北京跑通过的生鲜会员店模型,换一座城市,还算不算得过来?
一、两种组织能力:全球商品的组织者,本土生鲜的组织者
山姆的生意,建立在沃尔玛多年积累的全球采购、供应链管理和规模化运营之上,用有限SKU、自有品牌和会员体系把全球商品组织起来,靠规模压成本。
fudi的路数不同。尧地农业从生鲜直采起步,fudi的商品结构里生鲜占比超过一半,选品围着中国家庭的日常餐桌转,包装偏中式家庭装,与山姆的大包装囤货逻辑刻意拉开距离。
山姆的核心能力是把全球商品组织起来,fudi想做的,是把本土生鲜资源组织起来。
中国农业不缺好产品,缺的是把好产品稳定地变成商品、品牌和持续订单的能力。从田间到货架,中间隔着分级、加工、包装、仓储、冷链、损耗控制、渠道和品牌,任何一环做不好,农产品都难形成稳定的商业价值。尧地农业做fudi,本质上是把服务供应链多年的能力延伸到消费端:走通了,农业企业就拿到了商品定价、消费数据和零售渠道;走不通,它还是一家农产品供应商。
二、为什么是成都:挑一座供给没填满的城市
fudi选成都,没有选上海,这里头有算术。
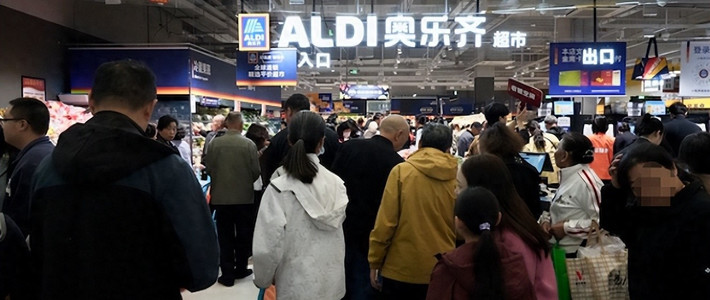
成都是山姆布局相对宽松的大市场。公开报道显示,山姆在成都现有3家门店,分别位于北面华侨城、西南武侯和南面天府新区;fudi西南旗舰店落在城东成华区,距最近的武侯店车程约21公里,选址上有意避开贴身竞争。上海则是另一番景象,山姆门店密度高得多,开市客的门店也集中在华东,去那里等于在对手主场比拼。
但避开位置,不等于避开竞争。
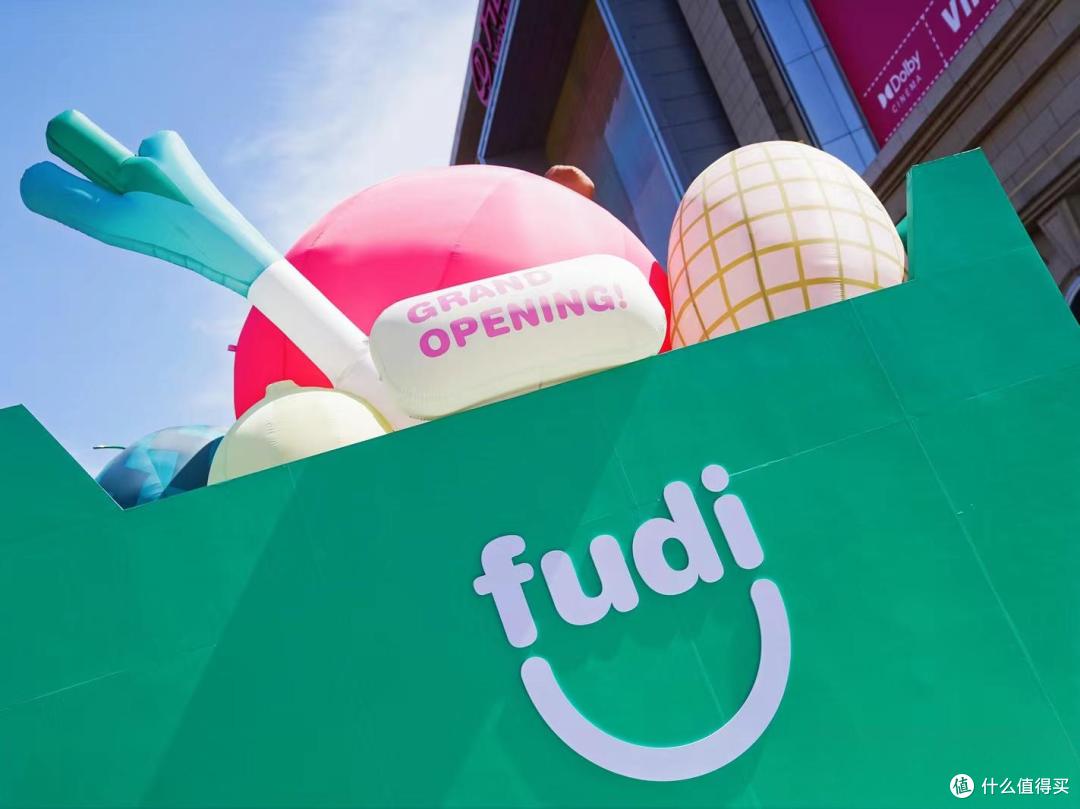
山姆的云仓和即时配送已经改写了门店辐射半径,城东消费者手机里可能装着能一小时送达的山姆应用。fudi的大店要接的,是云仓给不了的另一类需求:周末推着车逛一圈,顺手买些计划外的东西。这层窗口是静止的,不是关闭的。山姆2026年的新开门店计划摆在那里,成都不会长期只有3家店。fudi抢的,是城东出现头一家山姆大店之前的时间。
看选址容易只盯着直线距离,生鲜真正的坎在冷链运距和损耗上,路每远一公里,成本和品相都要重新算。更要紧的是供应链本身。北京的基地资源和直采网络,到成都都要重新搭:筛选本地供应商、重调损耗模型、重设订货节奏。同一个品类,换产地、换运距,损耗曲线就不一样。生鲜这门生意,规模不解决所有问题,距离才解决。跨省扩张常常犯的错,是把门店复制过去,把能力留在了大本营。
三、会员制的账:188元对260元,20万对1070万
仓储会员店的商业逻辑清晰:商品可以低毛利,会员费必须持续收上来。
fudi普通会员188元一年,山姆普通卡260元一档,门槛低了72元。对还没形成会员店消费习惯的家庭,这72元把办卡从决策题变成顺手题。fudi承诺商品综合毛利率不高于10%(官网口径),作为参照,开市客2026财年毛利率约11.09%。商品端几乎不产利润,盈利核心落在会员费和周转效率上。
规模的差距要摆在桌面上。公开报道口径显示,山姆中国在营门店71家(截至2026年10月底),付费会员1070万;fudi在北京布局4家标准仓储会员店(官网口径,其中窑洼湖店自2025年11月起升级改造暂未重开,在营3家)、2家精选超市,付费会员约20万。付费会员数量上,两者差着50倍以上。外部流传的注册会员约200万的说法,未见官方披露,仅作参考。
20万付费会员说明北京的基础盘在,但会员数量从来只是中间答案。这20万人,明年还续不续?续费率、客单价、生鲜复购频次、单店利润、获客成本,这些指标才决定一家会员店是在经营长期生意,还是靠新店和营销维持热度。
fudi成都店要到2028年4月开业,从签约到开业有18个月窗口,线上先行的动作已经启动:2025年11月,fudi与京东秒送达成独家合作,门店周边5至7公里30分钟送达;2026年3月底,成都运营主体福地商业零售(成都)有限公司注册落地。门店未开,体系先行,这套节奏本身说明了管理层的谨慎。
四、三产融合的想象与代价
把视角拉回尧地农业,它手里有一张零售对手没有的牌:农业资源。
一产管货源。100多个直采基地和26.9万亩种植面积,是fudi的商品源头。如果企业能进一步参与品种选择、种植标准和采收管理,采购就从被动找货转向订单农业,农户和企业在消费需求上对表。基地数量并不直接等于供应链优势,基地能不能稳定供货、成本能不能低于市场、损耗能不能控住,这些才是成色所在。
二产管商品化。农产品采收下来,离合格的商品还差分级、清洗、切配、包装、冷冻、熟制这些环节。围绕fudi的消费数据反向组织加工,初级农产品才可能变成标准化商品,这是农业企业向食品企业转型的一步。
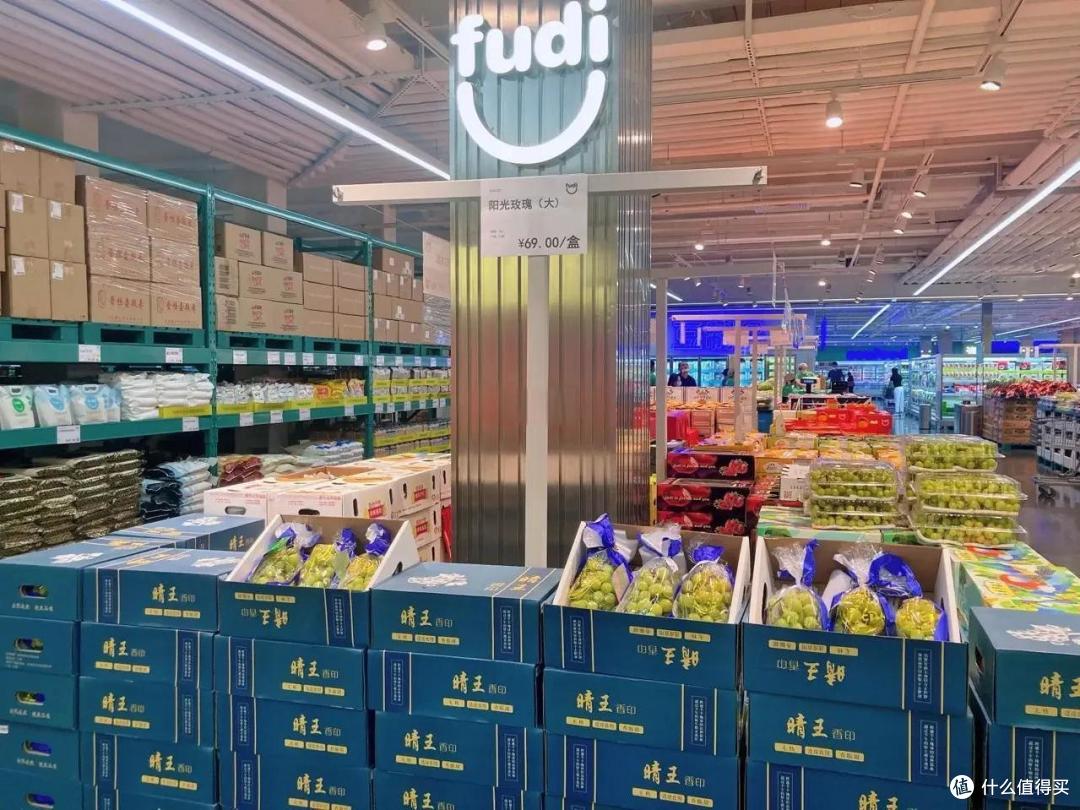
三产管市场。门店是链条上离消费者最近的一环,哪些水果好卖、什么规格受欢迎、谁在复购,这些反馈可以传回采购和生产端。零售终端做成农业生产的需求雷达,这套机制如果真建起来,消费需求、零售组织、产地供应、加工商品化就能连成一条线。
产业链越长,管理难度越高。种植、加工、物流、门店、会员运营,各属不同专业领域,放在一家公司名下不等于天然协同。全产业链的要害在于关键环节有控制力,合作环节有稳定机制,整体成本低于外部采购;做不到,全产业链就成了全链条投入、全链条资金占用。
五、三道坎 fudi要出省站稳,至少要过三关
供应链能不能跨区域复制,是头一关。北京的近场优势在成都不存在,西南本地直采链路要重新跑一遍,这比开一家店难得多。
商品能不能形成真差异化,是第二关。消费者要记住的,不该停留在生鲜多这个印象上。哪些商品只有这里有、为什么值得持续购买,这些才构成真正的记忆点。
门店能不能跑出健康的盈利模型,是第三关。单店销售、会员续费、损耗、人力、租金和物流,都要经得起长期检验。
三关过不去,农业供应链的优势就变不成零售竞争力;过去了,fudi就有了把这套模型复制到更多城市的依据。万一不成立,退回北京,它仍是一家活得下去的区域品牌。代价可控,上限打开,这才是这一步棋的分量。
六、山姆的护城河不会塌,fudi的考卷才开始
农业公司能不能打赢全球零售巨头?这个说法这两年流传很广,门店贴、会员比、供应链摆在一起讲。
这个问题本身可能就问偏了。山姆的根基,是几十年积累的全球采购体系、物流网络和1070万付费会员的信任,这些不会因为一家本土品牌开新店而动摇。fudi要回答的,是一个更小也更紧要的题目:关于一日三餐的生鲜会员店模型,离开北京之后还成不成立。
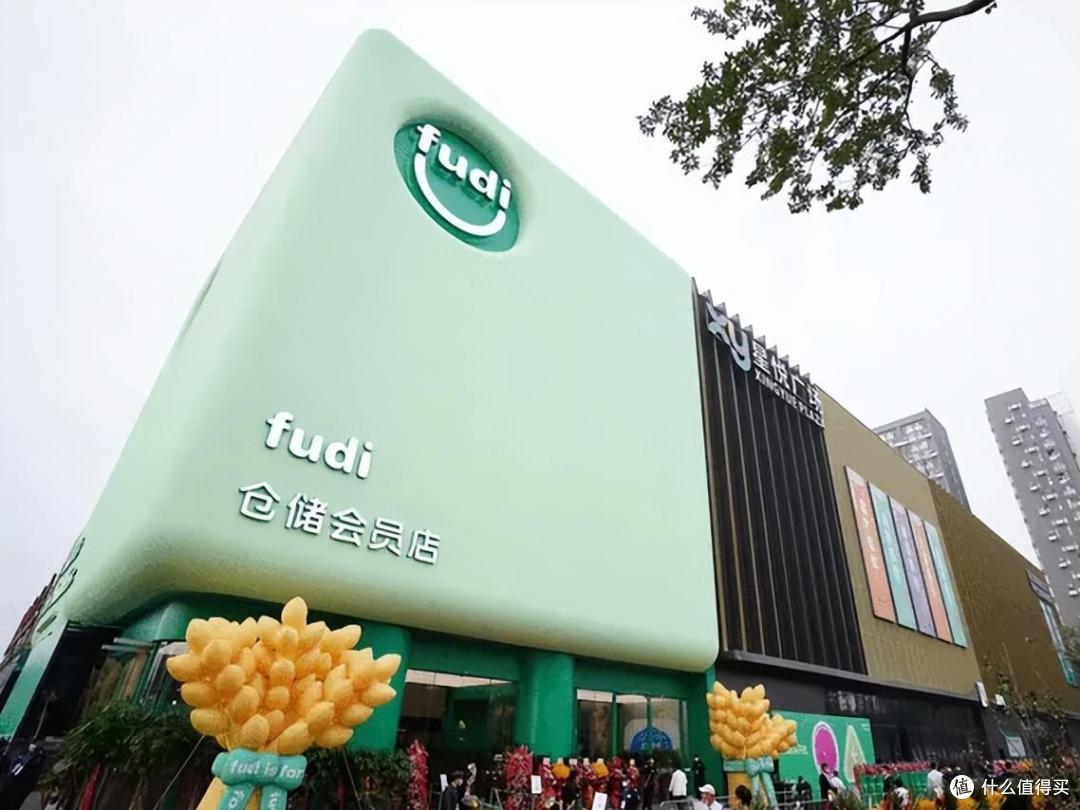
资本市场将来怎么看尧地农业,同样取决于这个题目。门店数量增长不代表经营质量提升,基地规模不代表现金流稳定,这些账资本市场会一笔一笔算。农业企业过去赚流通和供应链服务的钱,现在通过品牌和零售终端,有机会进一步掌握商品定义权、消费数据和用户关系,价值来源正在变化。能不能成,看的是土地上长出来的东西,经过加工和供应链,最终有没有变成消费者愿意反复购买的商品。
从2021年在北京开出首店,到2026年签约成都,fudi用了五年多;从签约到开业,还要再等18个月。这个速度不快,但对一门要把供应链重新长一遍的生意来说,慢可能恰好是它唯一能走的速度。
会员费续不续,生鲜复购来不来,单店赚不赚钱。不用急着下判断,等到2028年店里坐一坐,答案都在购物小票上。
文/犇势商业观察 作者:远图学长
【免责声明】本文为犇势商业观察产业趋势栏目稿件,基于公开资料整理,仅为零售与农业产业观察,不构成任何投资建议或加盟参考。文中门店、会员、基地等经营数据均来自公开报道及企业官网口径,未经第三方独立审计,口径差异已在文中并列标注,实际数据以企业官方披露为准;对fudi、尧地农业、山姆等品牌的分析均为第三方研究视角,无褒贬倾向,不构成对企业经营结果的预测,图片来源于网络,侵删。
参考来源:
澎湃新闻、四川发布、成都商报、腾讯新闻2026年10月至11月报道:fudi西南旗舰店签约成华和悦广场(2026年10月28日)、规划面积约2万平方米、2028年4月开业、尧地农业2014年成立、2021年孵化fudi 《零售圈》2026年报道及fudi官网:国内超100个直采基地、菲律宾越南泰国内自种植基地累计约26.9万亩、生鲜占SKU超50%、综合毛利率不高于10%、普通会员188元每年 公开报道口径:盒马X会员店2025年8月31日全线退出、大润发M会员店2026年9月退出付费准入、山姆中国71家门店与1070万付费会员(截至2026年10月底)、山姆成都3家门店、开市客2026财年毛利率约11.09%、fudi与京东秒送2025年11月独家合作、福地商业零售(成都)有限公司2026年3月30日注册
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~









