

不恋爱、不生孩子、疯狂搞钱...
这届年轻人以为早已把自己包装得足够“无欲则刚”。
没想到上周末出现的一个小小新闻,就能让他们集体破防——
上海本地的一对80后夫妻,存到300万后,决定提前退休。
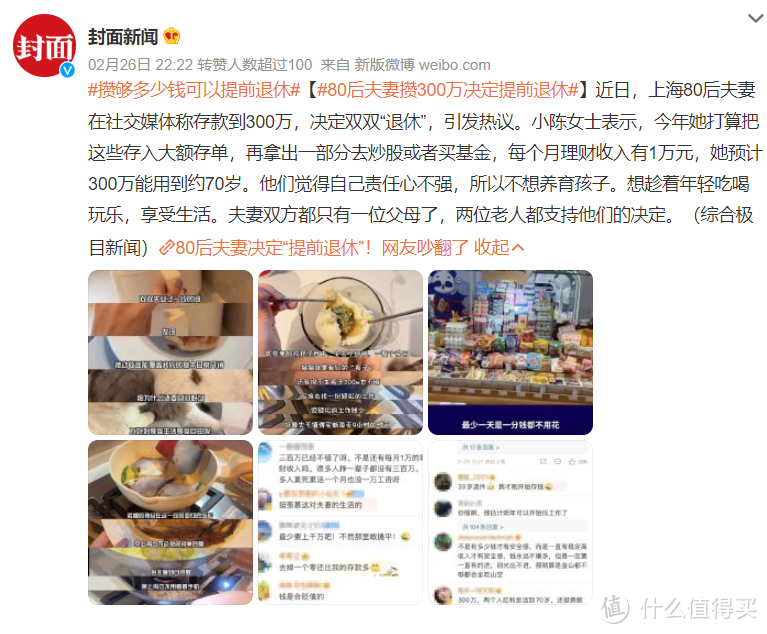
新闻一出,瞬间刷屏热搜。
不少人流下羡慕嫉妒恨的泪水的同时,小小的脑袋上也冒出了大大的问号:
这么早就退休,存款赶得上通胀吗?
只有这么多钱,花完了怎么办?
没有小孩,老了生病了有钱治疗吗?
……
这些问题的背后,折射出了现在年轻人渴望“早退”的同时,挥之不去的焦虑感。
300万就退休,能行吗?
一连串特色鲜明的标签,把他们拱上了风口浪尖。
新闻主角陈女士今年33岁,曾经的工作是游戏设计师,丈夫43岁,以前做房地产。
他们结婚十年了,一直没有生育孩子的打算,想享受二人世界的轻松生活。
去年年底,两人双双失业。
陈女士去找过工作,但应聘了好几家单位,对方都因为她没有孩子婉拒。
后来她跟丈夫一商量,反正两个人有车有房,没有孩子也没有房贷,还有300万存款。
即使不上班,每个月通过理财和银行利息,也有一万块钱的收入,不如干脆躺平。
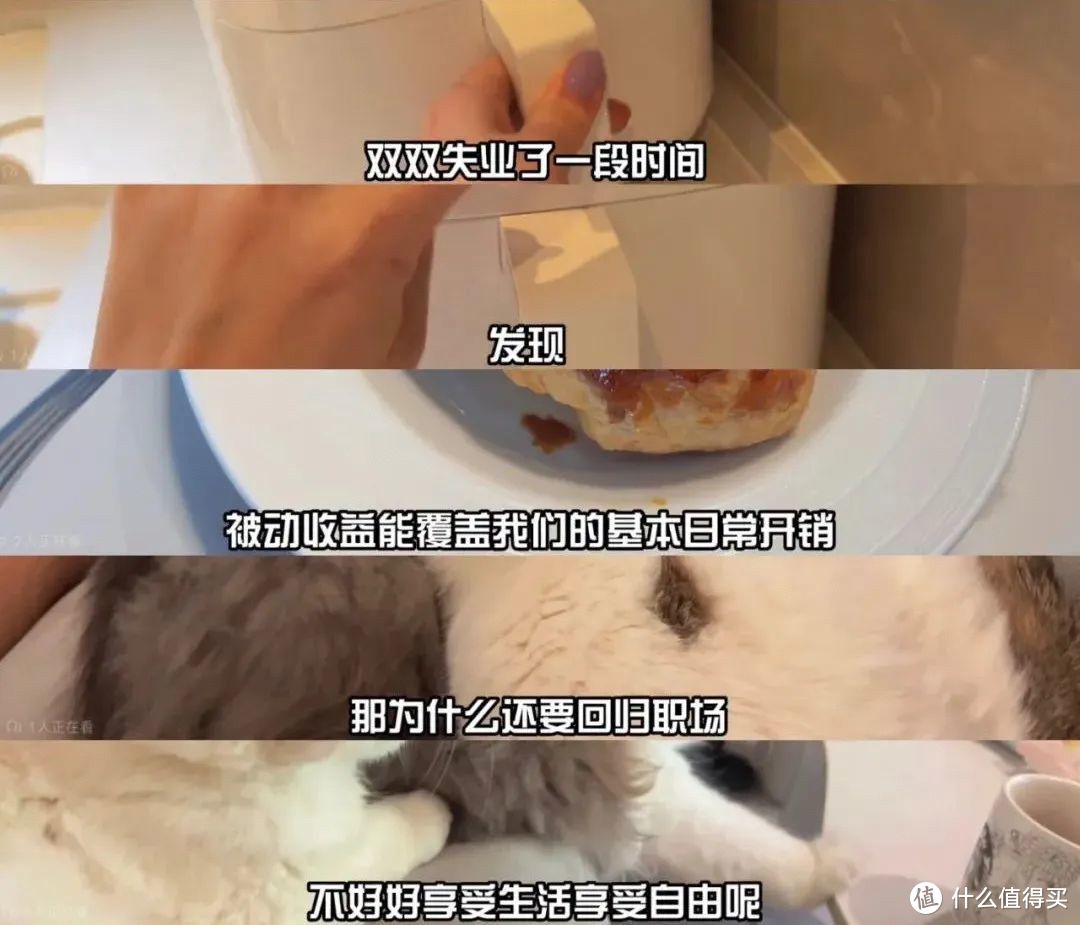
他们在B站上分享自己的生活,展示每日的花销数目。
有人提出质疑:300万,就算不生孩子也不够!
这对夫妻回答,虽然住在外环外,但有车有房无贷款,基本没有生活压力。
重点是小两口双方只剩一位父母,都有养老金,他们既不用养孩子,也不用肩负赡养老人的重担。
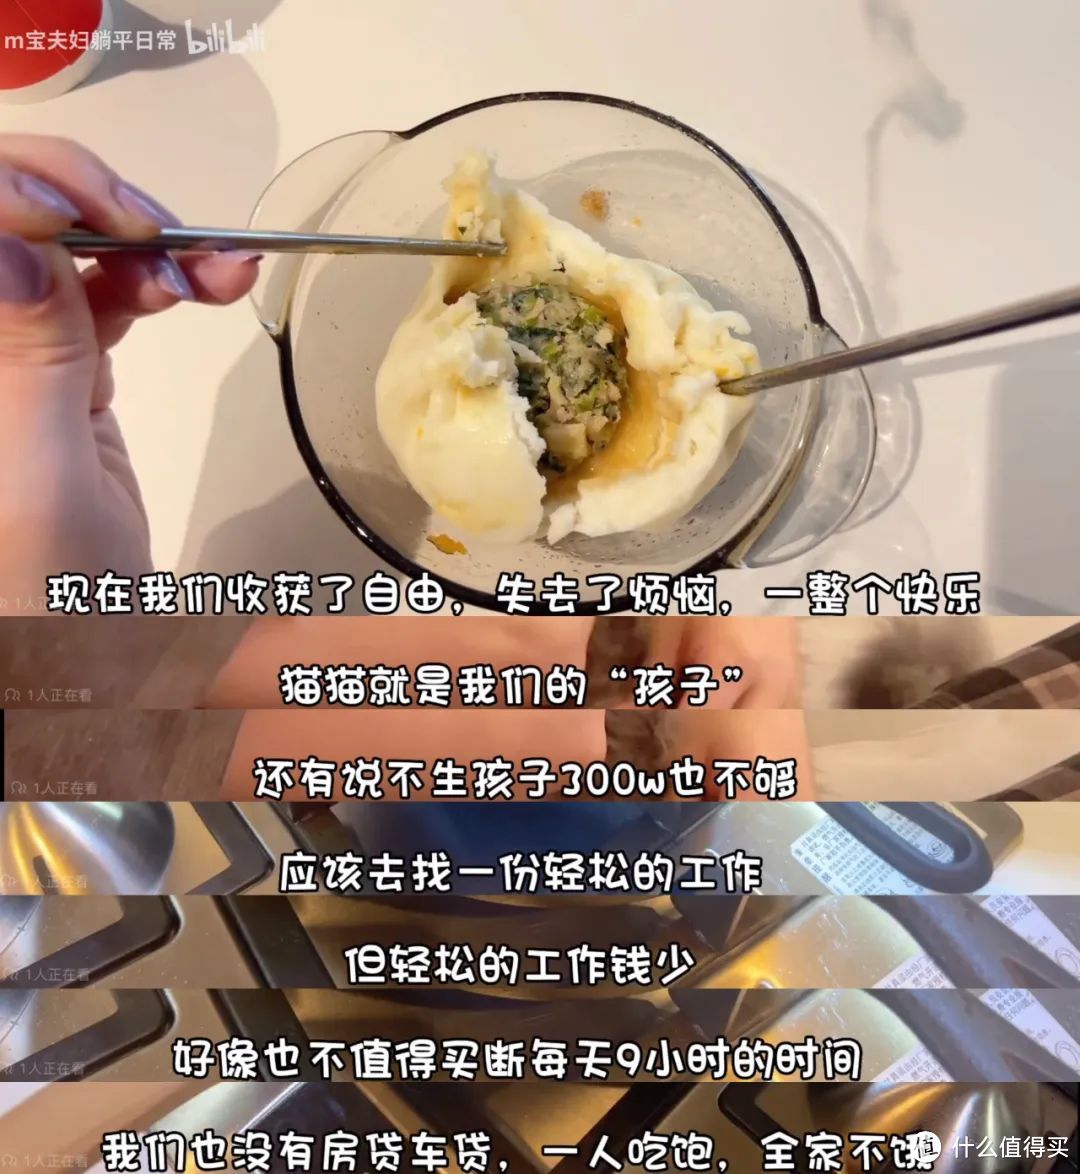
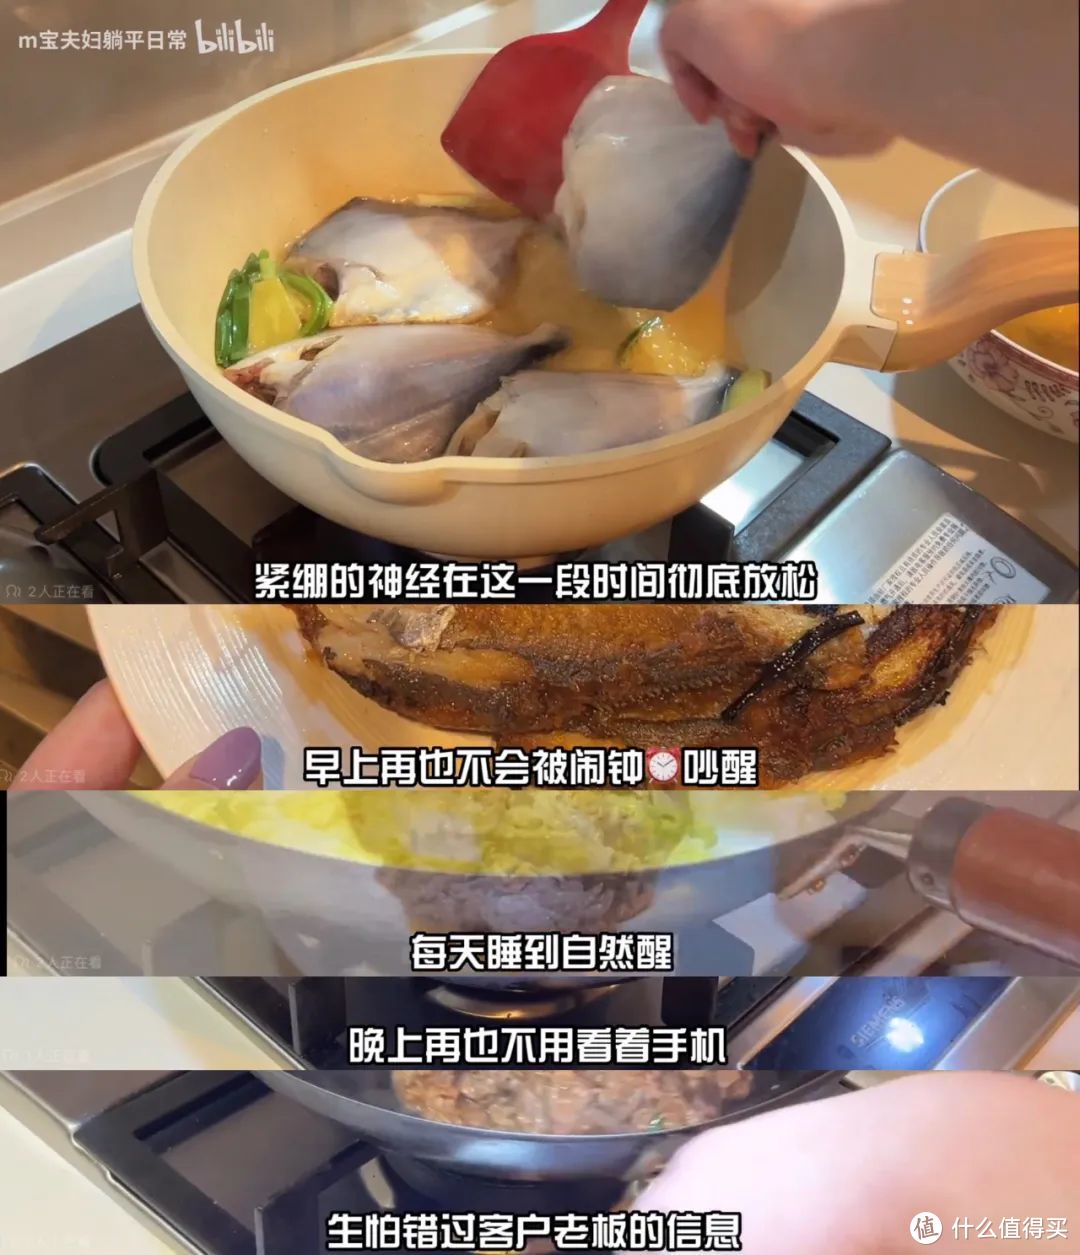
最关键的一条在于,选择彻底躺平后,两口子紧绷的神经彻底得到放松,身体和灵魂都自由了。
以后大早上不会被闹钟吵醒,睡眼惺忪、着急忙慌地往单位跑;
再也不用工作一天累得精疲力尽,临睡前还要盯着手机,生怕错过客户和老板的信息;
不用应付同事,拒绝无效社交,衣服裤子鞋子化妆品护肤品消费全都减少了。
有更多的时间关心呵护自己的身体,拒绝外卖,自己动手健康饮食。
也许物质并不富裕,但精神富足了,人也更快乐了。
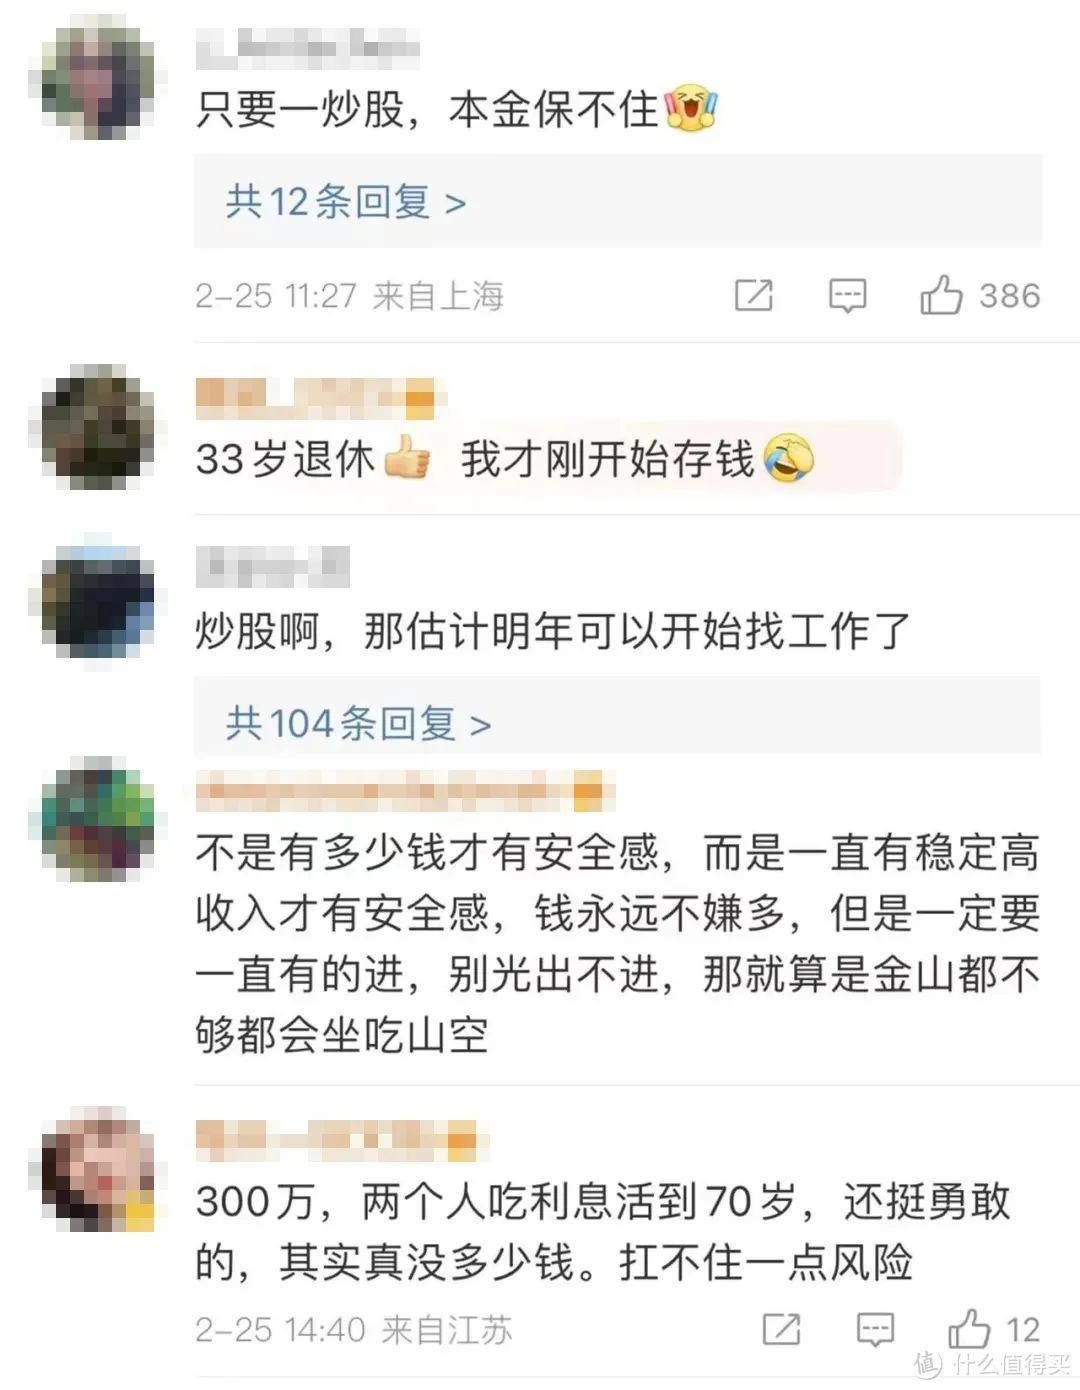
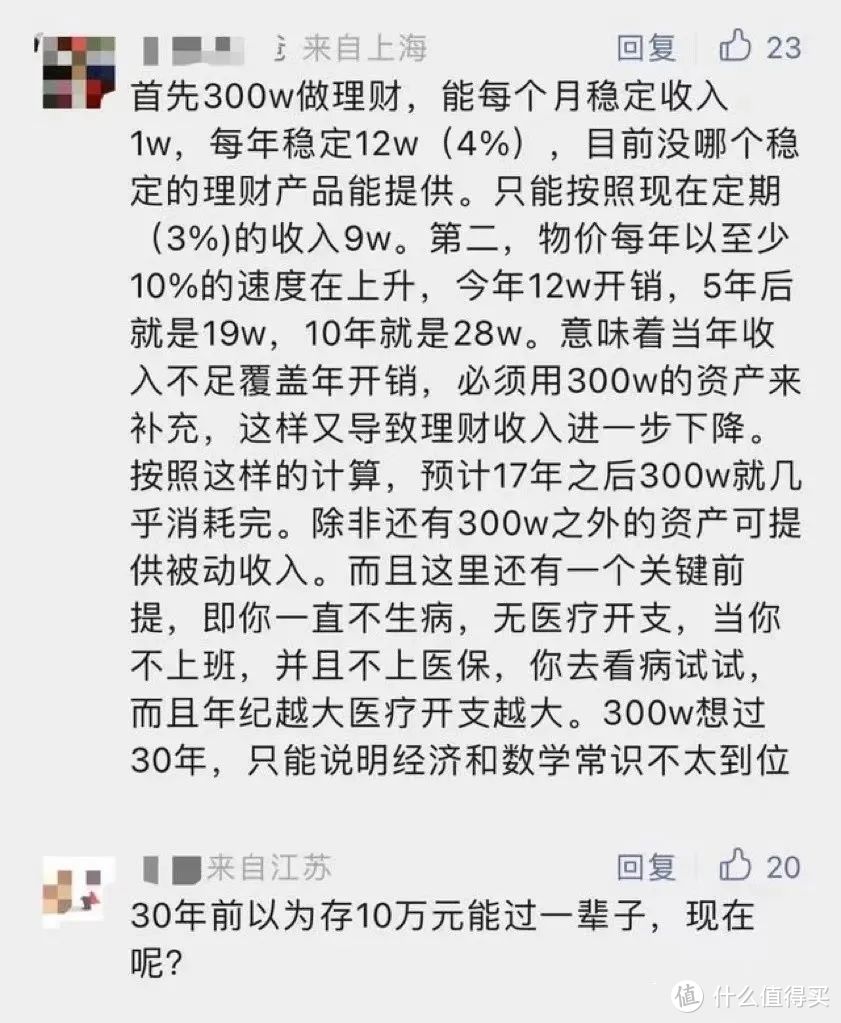
这则新闻一出,网友们议论纷纷,有羡慕这对夫妻的,也有担心300万不够支撑后半生的。
其实,陈女士夫妇攒够钱就退休的选择,在当下并不是个例。
豆瓣有一个22万人的小组“FIRE生活”,里面所有成员的目标都和陈女士一样:
FIRE(the Financial Independence, Retire Early movement ),“财务独立,提早退休”。
可尽管最初攒钱的目标是逃离工作带来的焦虑,组内还是不断有人陷入自我内耗:
我就这点钱,能退休吗?
月薪多少能FIRE?租房能FIRE吗?退休后还要不要做些零工?不工作没社保生病怎么办?
理想很丰满,现实很骨感。
对大多数靠着工资过日子的打工人而言,想要退休的愿望很美好,但面前好像还是阻碍重重。
为此,这个小组甚至还独立出了一个六万多人的“穷人版”,旨在用最少的钱实现“35岁就退休”。
所以,对普通人来说,攒够多少钱能提前退休?
普通人提前退休,要准备多少钱?
陈女士夫妇的“早退”生活固然让人羡慕,但他们的前置条件,对很多人来说就是打拼的终点。
一个非常残酷的现实是,大多数人说不干就不干的底气,取决于他们的银行卡上到底有几位数。
要是月月余额告急,又背着车贷房贷,那这个人恐怕巴不得工作到一百岁。
毕竟“不干活,就没饭吃”才是最务实的人生哲学。
换句话说,一条非常简单粗暴的通往提前退休的路径,就是有钱——
至少要足够你下半辈子挥霍。
1994年,麻省理工学院学者威廉·班根(William Bengen)提出“4%原则”:
只要在退休第一年从退休金本金中提取不超过4.2%,之后每年需要提取的金额=总额×(4%+通胀率),即使到过世,退休金都花不完。
根据这个原则,按照你每年需要多少生活费,就可以计算出你要存到多少钱才能提前退休。
美国还有一位30多岁就成功退休的工程师,开辟了一个名为Mr. Money Mustache的网站,专门分享如何早日退休的经验,目前已经有了超过3亿的浏览量。
按照这位“英年早退”的大哥的说法,一个人啥时候能退休,实际上取决于他的储蓄率。
他还给出了一个模型,输入你的年收入、年支出、年储蓄金额,就能计算出你能在多少年内美美退休。
但这个模型略显粗糙的地方在于,它并不包含资产缩水,工资浮动等因素。
以及,在实际情况中,即便这个模型是成立的,大多数人也存不下这么多钱。
曾说着“打工是不可能打工的”的窃·格瓦拉,不知道让多少试图35岁退休的年轻人找到了灵魂共鸣。
只不过现实给了他们致命一击:
不打工是不可能提前退休的,甚至只打工也不可能提前退休。
因为花钱的地方永远在路上。
同事朋友的婚礼份子钱、医院的挂号门诊费、咬牙送给亲戚小孩的红包,分分钟就把钱包掏空。
而你涨工资的速度还有可能跑不过通货的膨胀。
不少年轻人早早把目光转向投资理财,但不管是花花绿绿的K线图还是满屏数字的基金组合,只要稍加研究就会发现:
理财这事儿,绝对不简单。
微博热搜排行榜上,#基金#上前十的次数比一些明星还多。
点开一看,都是心碎韭零后的投资血泪史。
毫不夸张地说,跟风涌入金融市场的年轻人投资人中,有90%都做不到长期稳定盈利。
“投资需谨慎”真不是一句鸡汤,而是无数前辈的血泪史。
对大多数赚钱和理财能力都处于平均线上下的普通人来说,提前退休最需要做好的准备,就是放弃很多欲望。
放弃社交,放弃生育,放弃豪宅,放弃美食,放弃化妆,甚至放弃大病医疗。
然而当你节衣缩食、辛苦996,终于攒够了一笔可以让自己后半辈子躺着吃利息也能活下去的“退休本金”时,问题又来了:
提前退休,真的有那么快乐吗?
提前退休,真的快乐吗?
打工人的烦恼,50%来源于工作,另外50%是因为不得不工作。
改80遍还是“第一版最好”的PPT、办公室里为了升职加薪的勾心斗角、只会画饼的领导,早晚高峰地铁里的拥挤和汗臭味。
每个职场人都曾畅想过不上班的生活,好像远离这些糟心的琐事,生命中剩下的就只有无尽的快乐。
可真正过上极简退休生活的人,有时候还是会羡慕职场辛苦打拼的同龄人。
我们之所以如此渴望提前退休,至关重要的一点是,在高强度的工作环境中,休闲的时间早已比金钱更加可贵。
我们此刻向往的,永远是此刻缺少的。
无论是休闲放松,或是忙碌工作。
早先一项美国的研究表明,退休的快乐可能在一年内比较明显,但到了六七年就会消磨无几,甚至退休还有可能让人增加精神低落的风险。
另一项2017年的研究也得出相似的结论,短期退休对人没有任何明显的影响,但是,长期的退休生活会不利于心理健康。
在人人都想退休的FIRE生活小组里,也有已经过上提前退休生活的人给后来者敲响警钟:
旅游久了会烦、长期不社交生活乏味无聊、丧失自律快速发胖、收入不稳定抗风险能力低……
抛开有关幸福度的讨论,对于赚钱能力一般的普通人而言,还有一个问题值得深思:
年轻时选择退休,中年时后悔了,还能重新步入职场吗?
如今我们生活的社会是一个“媚青”的社会,年轻人是主要掌握消费话语权的人。
人多、能买,商业、科技乃至一切社会服务,都围着年轻人来讨好。
然而这种以年轻人为中心的模式,造成的最大副作用是:边缘化老人。
35岁攒够300万固然已经可以过上不错的退休生活,但谁能预料到10年、20年后,远离社会、长期待在家中的我们,还能不能跟上时代的步伐?
话虽如此,没有谁能预料到未来会如何发展。
享受当下或者继续打拼,都是个人的选择。
不过,如果真的有一个提前退休的机会摆在面前,你会怎么选?
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~
这2口绝对够花了,本身300万,每年还有收益,另外平时可以玩玩自媒体赚点钱,最重要的是人家在上海,父母也是上海,没负担,尤其是父母百年过后还有遗产继承,如果是房产在上海你知道有多少钱,最后2口到手的金额估计会到千万,你们有啥好体替人家担心的,妥妥的可以躺平。
如果没有房贷车贷,其实300万也不少了,这个时候如果选择丁克,其实日常花销就是衣食住行,最大的风险就是重大疾病,而且根据我的经验,躺平时间长了欲望会成几何似的降低,因为你不需要那么多物质彰显自己了,衣服舒服干净就行,食物时间长了都是自己学着去做,出行短途几乎都是绿色出行,因为这时候你不缺时间啊。这个时候好多人说,这点钱跑不赢通胀,其实不用跑过,这种平稳的日子很枯燥,你一定会找点事情去做的,旅游的话会拍自媒体,在家的会找点悠闲的事做,只不过你对生活有预期了,你的心态不一样了,不喜欢就不做了,喜欢就多做点,而且文中说会与社会割裂,我觉得不会那么夸张,相反,我比以前自律了,就算是成年人,其实还是慢慢的进化成长的
没有房贷唉,各位,还是上海的房产,已经超过大部分家庭了,他们都不算小康谁小康
晚上梦见买了新手机,好心疼
有什么可以担心的,很多人一生都赚不到300,不是照样好好的么
十八线小城市的我表示300万足够养老了,存银行按2%利率算一年也有6万元稳定收入,平均每月5000元,对于有房有车无贷没娃的我也足够了
没有孩子可以省不少
房子一卖,随便花
没勇气退
300w不敢躺啊
别忘了,人家并不是不缴纳社保,等退休年纪还有养老金呢,那些反对的有看法的,还是没看清这个世道啊
人活着就要做几件挑战自己的有趣的事
看个人吧,我肯定是不够的,我退休后要环游中国
感觉这样蛮保险的,投资投资结果把本金亏进去的大有人在
支持退休,等钱花的差不多了,把房子卖了,再换个城市生活,何乐而不为
如果能保证不生病的话,可能省省也够了。
很多人没明白,就算你一辈子上班也攒不够300w,所以觉得不够的人可以省省力气
没有娃是关键,娃娃是吞金兽
重点是没有孩子,双方只剩一位有退休金的父母长辈,上海有房有车无贷,这三个条件就把未来在资金上可能面临的风险降了不少
33岁父母双亡这是重点 悲催