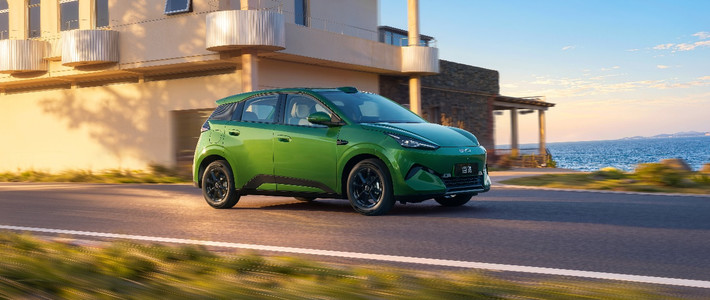
11月1日傍晚,比亚迪的10月产销快报出了两个方向相反的数字:纯电30.57万辆,同比涨37.38%;插混17.74万辆,同比跌17.22%。同一个月,同一家公司,一条产品线加速,一条失血。再加上总量49.02万辆、同比涨10.97%,看起来像一次漂亮的结构转换。但把时间拉长,前10个月累计销量362.17万辆,同比还是跌2.16%。单月向上、累计向下,才是这份快报最值得看的地方。上海证券报
先说结论:结构确实在变,但10月把这个变化放大了。去年10月,比亚迪纯电和插混的销量还大致是五五开;今年10月,纯电占比到了62.4%,插混只剩36.2%,一个月拉开12个百分点。可看前10个月累计,纯电193.57万辆、微增5.86%,插混162.60万辆、跌11.02%,纯电占比53.4%,比去年的约49%只多了4个点。十个月的结构是慢慢挪的,10月是猛地一跳。
跳的这一下,首先来自海外。10月比亚迪出口17.02万辆,同比翻倍;国内销量32万辆,同比跌10.57%。算总账:出口比去年多卖了约8.6万辆,国内少卖了约3.8万辆,最后总销量多了4.8万辆。也就是说,49万辆的增量几乎全部来自海外,国内其实还在失血。今年前10个月,比亚迪国内月度销量每个月都在同比下降。中国基金报
但海外能解释总量,却解释不了全部的结构差。真正的原因是,插混在国内整体退潮。乘联会零售数据显示,9月插混卖了23.2万辆,同比跌35.7%,前9个月累计跌28.3%;同期纯电9月跌8.5%,前9个月跌4.6%。这不是比亚迪一家的问题。吉利10月也是纯电涨43%、插混跌7%。整个插混品类都在收缩。路咖汽车中国基金报
为什么会收缩?政策先拿走了短续航插混的价格优势。2026年起,新能源购置税从免征变成减半,插混的纯电续驶里程必须不低于100公里,油耗和电耗门槛也更高。部分车型的终端成交价随之上移。另一头,纯电的补能短板在变短,官方称闪充车型订单旺盛,首要任务是加快二代刀片电池产能爬坡。比亚迪的插混则正处在新老交替,第三代秦PLUS DM-i直到10月27日才上市,限时7.69万元起,纯电续航最高220公里。10月的插混数字,是政策和产品周期一起压出来的低点。人民网上海证券报中国经营报
所以,与其说比亚迪的结构变了,不如说它的增长来源变了。前三季度,比亚迪海外销量约134.3万辆,同比涨92.66%,占总销量接近43%。国内销量约179.4万辆,跌约30%。过去比亚迪靠国内、靠王朝海洋、靠插混走量;现在国内少卖,海外补;插混下滑,纯电补。界面新闻36氪
这种转移也写进了报表。上半年,比亚迪境外收入1812.68亿元,占总收入52.57%,历史上第一次超过境内;中国地区收入跌30.68%。三季度归母净利润100.2亿元,同比涨28.08%,也是这个组合撑起来的。利润跑得比销量快,海外和高端车型把利润补了上来。界面新闻36氪
还有一个容易被忽略的反差:在欧洲,比亚迪的插混还在猛涨。崔东树统计,前9个月比亚迪对欧盟出口插混40.6万辆,同比涨426%,在中国车企里断层式领先。欧洲的充电条件、消费习惯,加上纯电车型面临的关税,让插混成了敲门砖。也就是说,插混不是不行了,它只是在中国市场退潮,在海外还在进攻。深圳商报
回到标题的问题:比亚迪的销量结构变了吗?变了,但这不是一次已经完成的结构转换。10月的62%纯电占比,是政策门槛、车型换代和国内插混退潮叠在一起的快照;前10个月累计只挪了4个百分点。真正的考验在四季度:新秦PLUS能不能把插混拉回来,欧洲的插混出口能不能继续放量,国内销量能不能止跌。三个问题有一个没接住,“结构变了”就还只是一个月的故事。