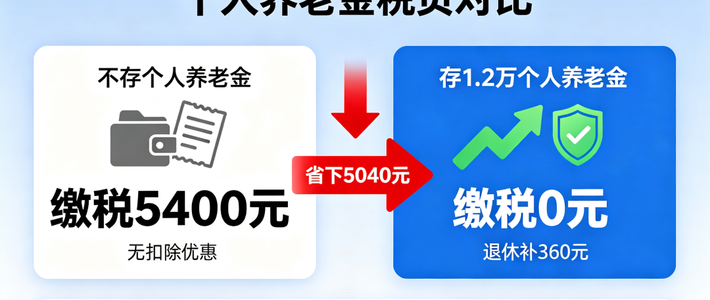
银行又开始送红包了:开户领50元,缴存送立减金。话术也整齐划一——“一年存12000,最高能省5400的税”。
先别急着冲。这钱确实能省税,但有人省完是"倒贴":一分没省,未来领钱还要多交3%。分水岭就一个数字。
先搞懂这是个什么工具
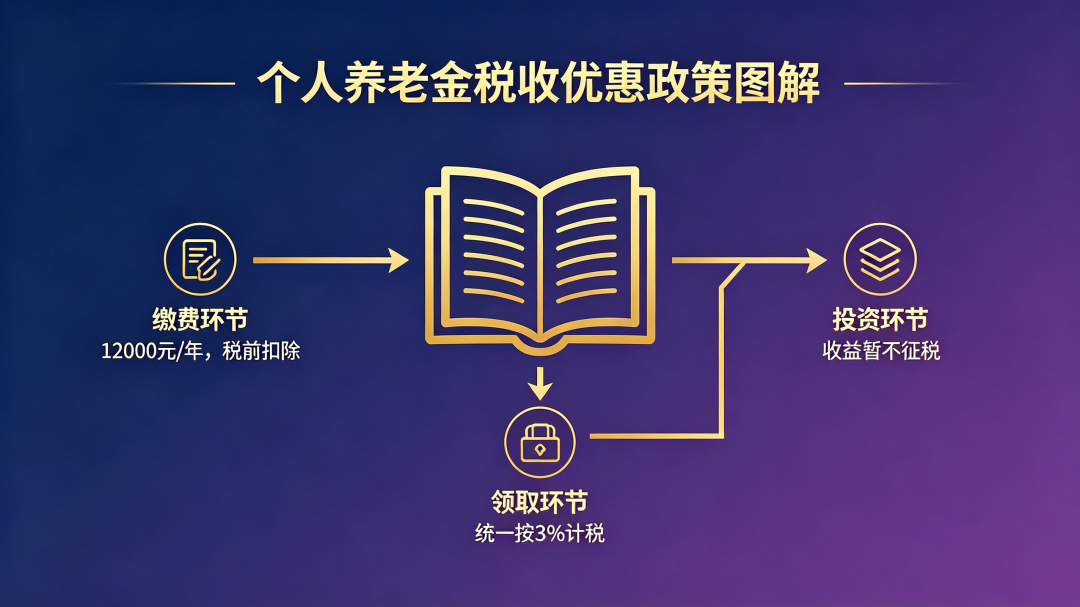
个人养老金2024年12月起在全国全面实施。税收优惠贯穿三个环节:知乎
存钱时:每年12000元以内,可以从应纳税所得额里扣除;
投资时:账户里的收益暂不征税;
领钱时:退休领取,本金加收益统一按3%单独计税,不并入综合所得。
一句话:进去时少交税,出来时补一点回去。赚不赚,全看你存钱那年落在哪个税率档。知乎
能省多少,全看这条线
注意,看的不是年收入,而是"应纳税所得额":税前收入减掉6万起征点、三险一金、各类专项附加扣除之后剩下的数。分水岭是3.6万元:小红书
应纳税所得额3.6万以下(3%档):存12000当年省360,领的时候交回360,白折腾一场;
扣完根本不交税的人:当年省0,领取时还要按3%交,纯倒贴;
10%档:一年净省约840元;
20%档:净省约2040元;
30%档:净省约3240元;
45%档:净省5040元。知乎
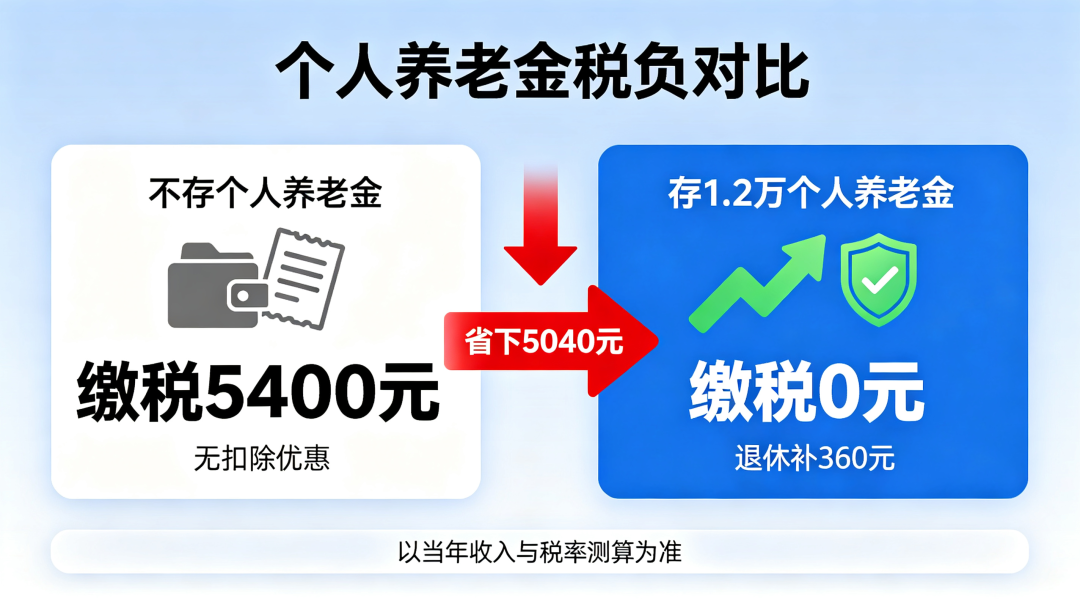
月入8千的人,看着像过了线,但扣掉房贷、子女教育、赡养老人这些专项附加,很可能还蹲在3%档——她以为的"抵税"其实是零。反过来,年入50万的人常嫌"折腾半天不值当",其实大概率在25%到30%档,一年稳稳净省两三千。小红书
同一个账户,对不同人是两件完全不同的工具。开户前,先打开个税APP查一眼自己落在哪一档,比客户经理的话准。知乎小红书
决定要存:两个动作,别错过时间
第一,钱要在12月31日前存进账户,才算当年的扣除额度,存多少扣多少,不用顶格。知乎
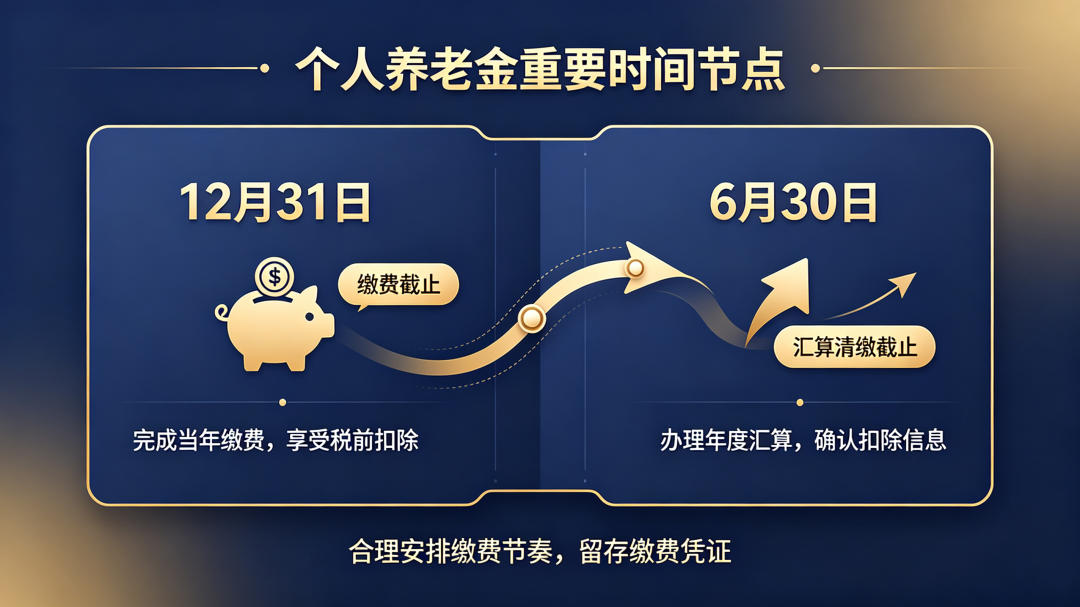
第二,存完要在个税APP申报,四步走完:
首页点【办&查】,进入【个人养老金扣除管理】;
选【"一站式"申报】,系统自动拉取你的缴存信息,免下载凭证;
凭证类型选"年度",时间选2026年;
核对金额后提交。上班族选"通过扣缴义务人申报",单位发工资时逐月扣;灵活就业选"年度自行申报",明年3到6月汇算时一次性退。
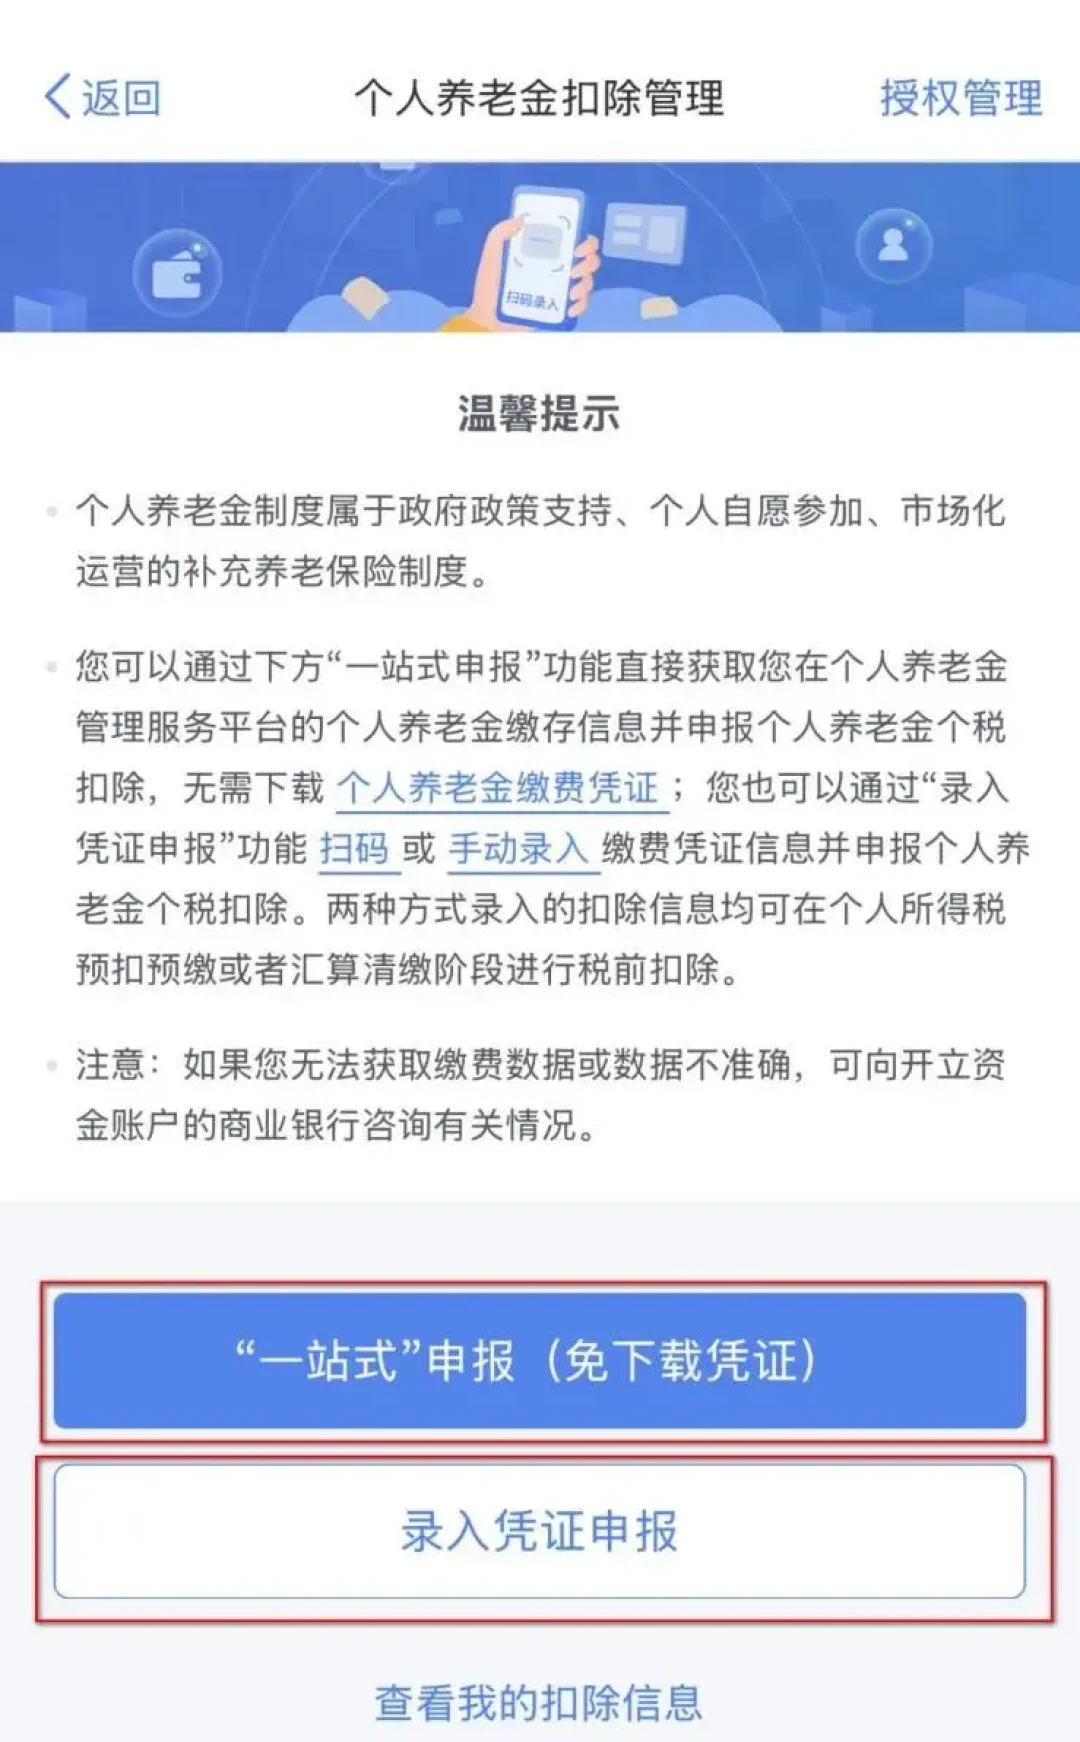
提醒一句:个人养老金不在七项专项附加扣除里,申报入口是单独页面,别在专项附加那页翻。知乎
三个保命细节,先记好
存错了能反悔:缴费入账起5日内,可向开户银行申请撤回,一个自然年度有一次机会,撤回来的钱不算领取、不收3%;
也不全是"死钱":确诊大病、领取失业保险金、领低保等情形,可以申请提前领取;
但正常情况下,钱要锁定到法定退休年龄。省的是税,押的是流动性,这笔交换先想清楚。知乎
离年底还有两个月。税率10%以上、手里有长期闲钱的人,这个"国家发的红包"值得领。3%档和压根不交税的人,钱放自己手里,比听任何推销都实在。知乎