

 大鱼测评第1557篇原创大鱼测评第1557篇原创
按监管要求,分红险演示利率很快要从3.9%、3.75%下调到3.5%了,再加上第四套生命表也快普遍启用,目前在售的这批养老金,离下架调整真的不远了。
相关文章:分红险演示利率降到3.5%,有啥影响?
本期是分红养老金的推荐榜单。我们综合考虑了公司分红实力和产品竞争力,挑选出3款还在售、表现很能打的产品,给最近想入手养老金的朋友一个参考。
No1. 极致领取的变形金刚:长城明爱金彩D款
(保底1.75%,演示3.75%)
明爱金彩D款是目前接档幸福到老2.0的热门选手。长城人寿虽然不在分红险“四大金刚”之列,但在分红险公司里也属于中等偏上水平,最近一年投资和分红表现都有提升,综合来看,是一款很值得考虑的产品。
适合人群:想要绝对高领取,或者身体有小异常(次标体),想买高领取养老金的朋友。
推荐方案:方案三,保证领取20年
明爱金彩D款一共有4个方案:
方案一:无保证领取
方案二:保证领取保费
方案三:保证领取20年
方案四:高现价、低领取
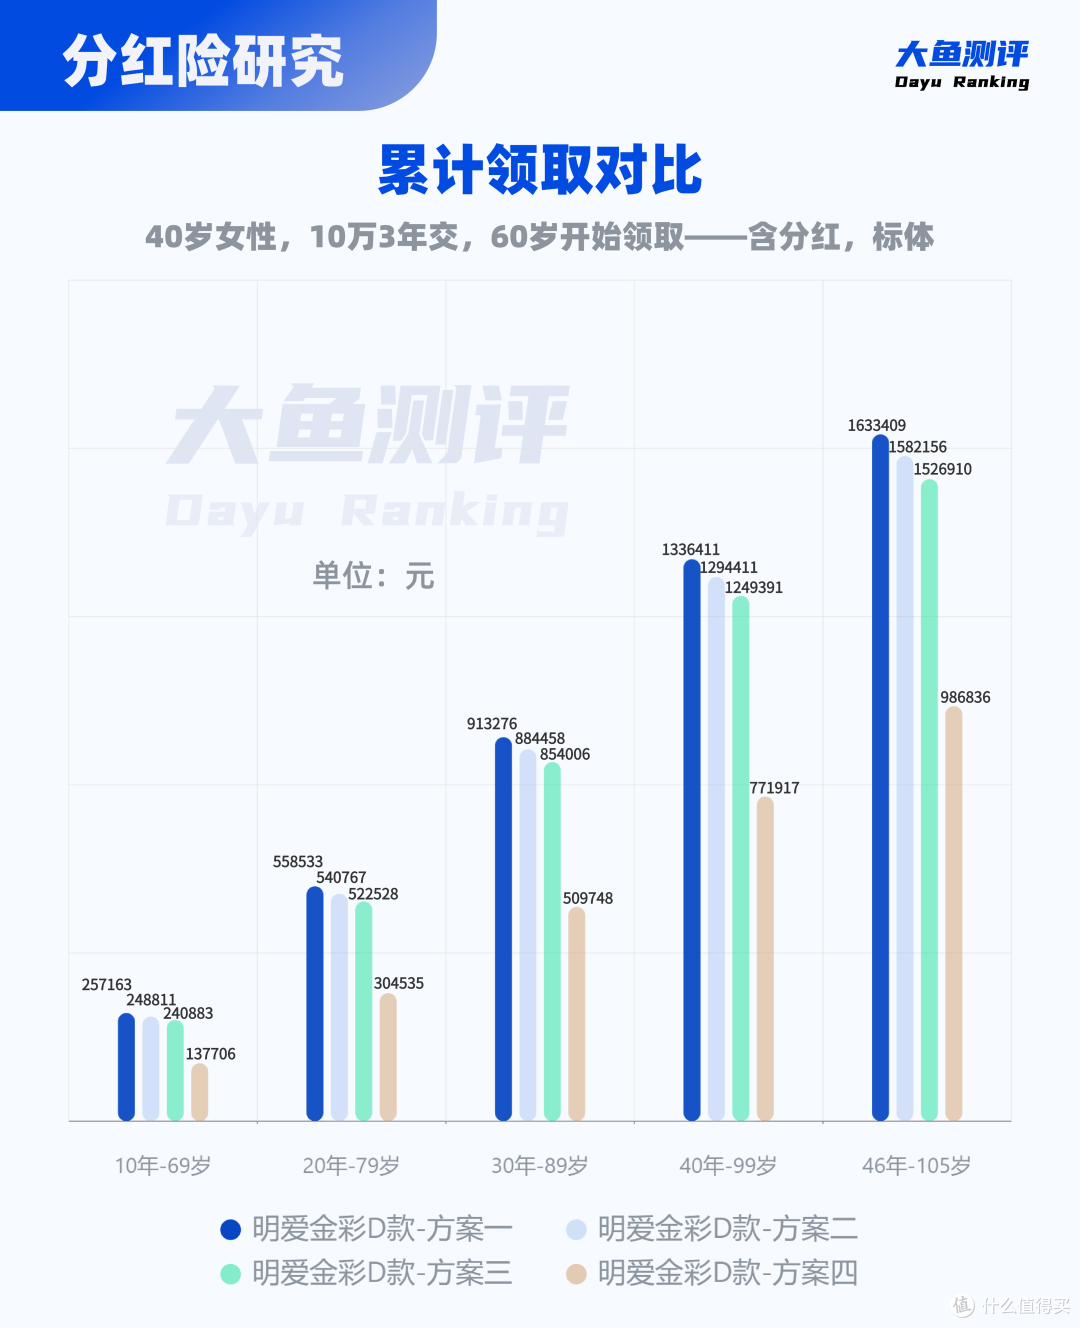
方案一、二、三的领取金额差距不大,但方案三的保证领取金额明显更高,所以最推荐方案三。
核心亮点:
1.预期领取金额高,市场顶尖,红利交清增额还能实现越领越多,这还是演示利率3.75%、非顶格演示情况下的产品。演示利率下调到3.5%,对数字影响也不会太大,但是生命表如果用第4套还是有不小的影响。
2.保证领取金额高,领取金额中保证部分占比高,意味着对高领取不是主要依靠画饼,更安心。
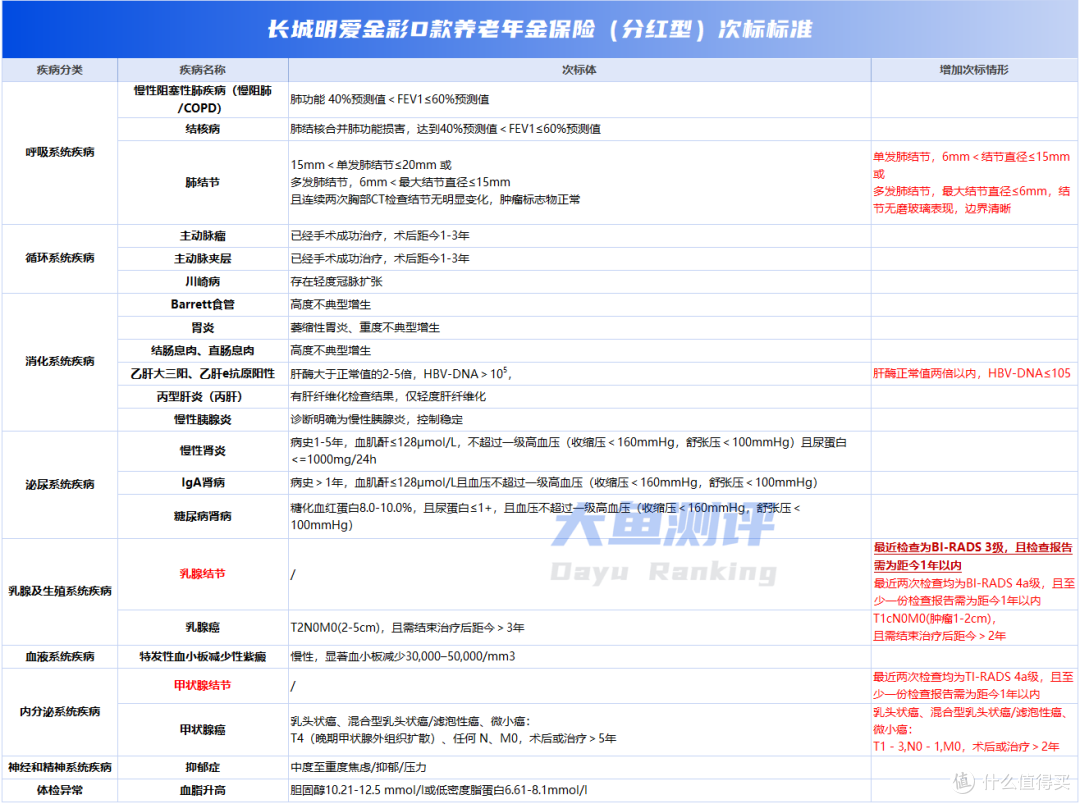
3.次标体领取更高,如果健康状况符合次标体标准,领取金额还能再上一个台阶。而且次标体的门槛并不高,比如1年内超声报告显示乳腺结节3级,就符合条件。
4.灵活性极高。养老金领取频率(月领或年领)、开始领取年龄(如果选择交清增额)、保障方案、红利领取方式,都可以根据需要变更。相当于一颗“后悔药”,当下按需选,以后想法变了也能调整。
5.最推荐的方案三(保证领取20年),现金价值持续到保证领取期结束前,有些朋友还是希望在领取后一段时间内仍有一笔备用金,方案三可以满足这个需求。
领取示例:
以40岁女性,3年交,60岁开始领取,100%实现率、标体费率为例,4个方案领取对比如下:
产品详细测评可回顾:养老金极致领取,老牌爆款再火一把?
公司分红实现率分析可回顾:重看长城人寿分红险,数字没赢过,收益没输过
No2. 可加保的稀缺高领取:中荷金生有约2.0
(保底1.75%,演示3.7%)
金生有约2.0是一款很稳的养老金。它在领取、现金价值、保证领取这几个维度上,虽然不是单项冠军,但综合得分很高。
适合人群:对未来收入有信心,想要留个“加保窗口”,或者想要一款各方面都没短板的高领取养老金的朋友。
推荐方案:保至105岁
有两个保障期:保至105岁和保至85岁。合同期满时如果被保人还在,都会给一笔满期保险金,金额相当于8年保证部分的养老金。
保至85岁,牺牲了后续现金流,但每年领取金额比保至105岁高,满期保险金也更多。一般建议优先考虑保至105岁,接近终身现金流;如果对长寿信心不大,希望前面多领钱,就选保至85岁。
核心亮点:
1.稀缺加保功能。很多客户投保养老金几年后跟我说“买少了”,但当时利益好的产品已经下架,自己也长了几岁,再买新的养老金,利益远不如原来的,特别遗憾。金生有约 2.0 很好地解决了这个问题。它是市面上极少数支持加保的养老金。
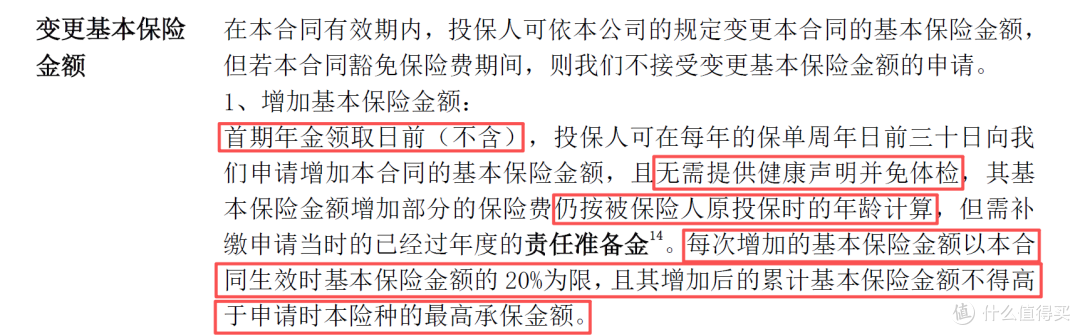
怎么加?在开始领取养老金之前,都有机会加保。每年最高加保20%基本保额,且加保上限很高,大多数人不会超过。
加保保费怎么算?加保时,保费按你最初投保时的年龄计算,而不是加保时的年龄!这意味着你锁定了年轻时的低价。
划算吗?虽然加保时除了补交保费之外,还要再交一笔责任准备金(类似手续费),但根据过往经验,也比重新买一份新保单要划算得多。
不过也要提醒一句:加保时一次性要补一笔不小的钱,如果原保单还没交完费,后续续期保费也会等比例增加,对现金流要求不低。所以投保时,不建议为了“以后能加保”而刻意压低初始保额,能力范围内一步到位会更稳妥。
2.高领取养老金,交清增额越领越多。保证领取金额虽然略低于明爱金彩D款,但在市场上也属于很高的水平。
3.保证领取期长。不管多少岁开始领,都保证到79岁。比如60岁开始领,保证领取20年;女性55岁开始领,保证领取25年。
4.现金价值持续至保证领取期结束前,领取后在一定时间内仍有一笔备用金应急。
5.保障期可变更。开始领取前可以申请变更保障期(至85岁/105岁),未来需求变了也能调整。
6.A级以上公司。中荷人寿长期保持A级及以上综合风险评级,运营非常稳健,结合分红水平和投资收益率来看,是分红险领域里很优秀的一家公司。
领取示例:
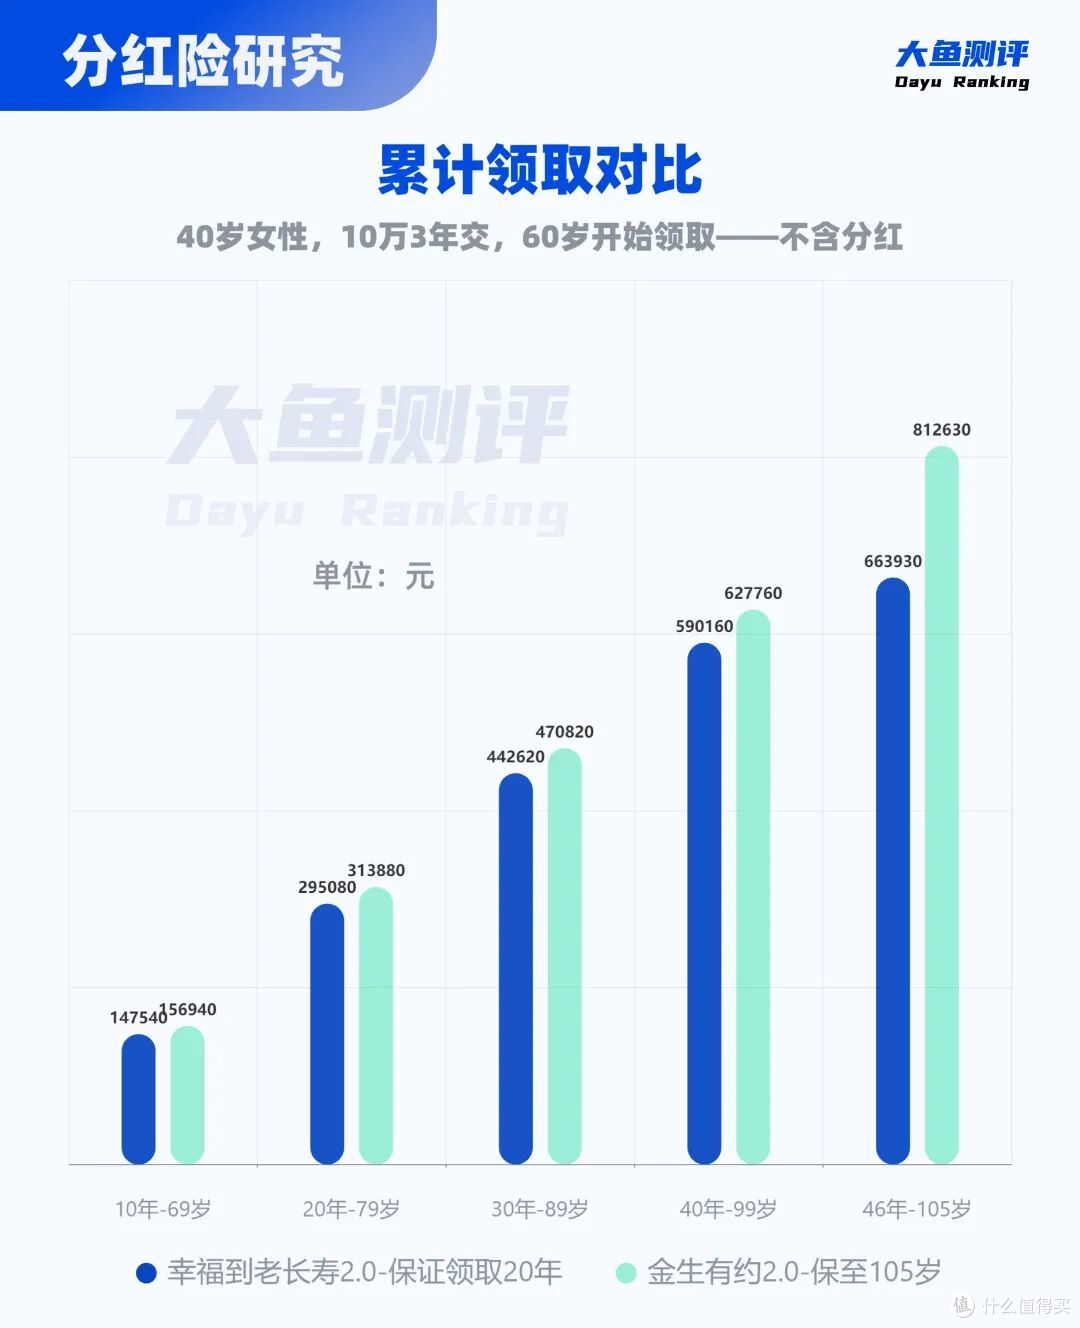
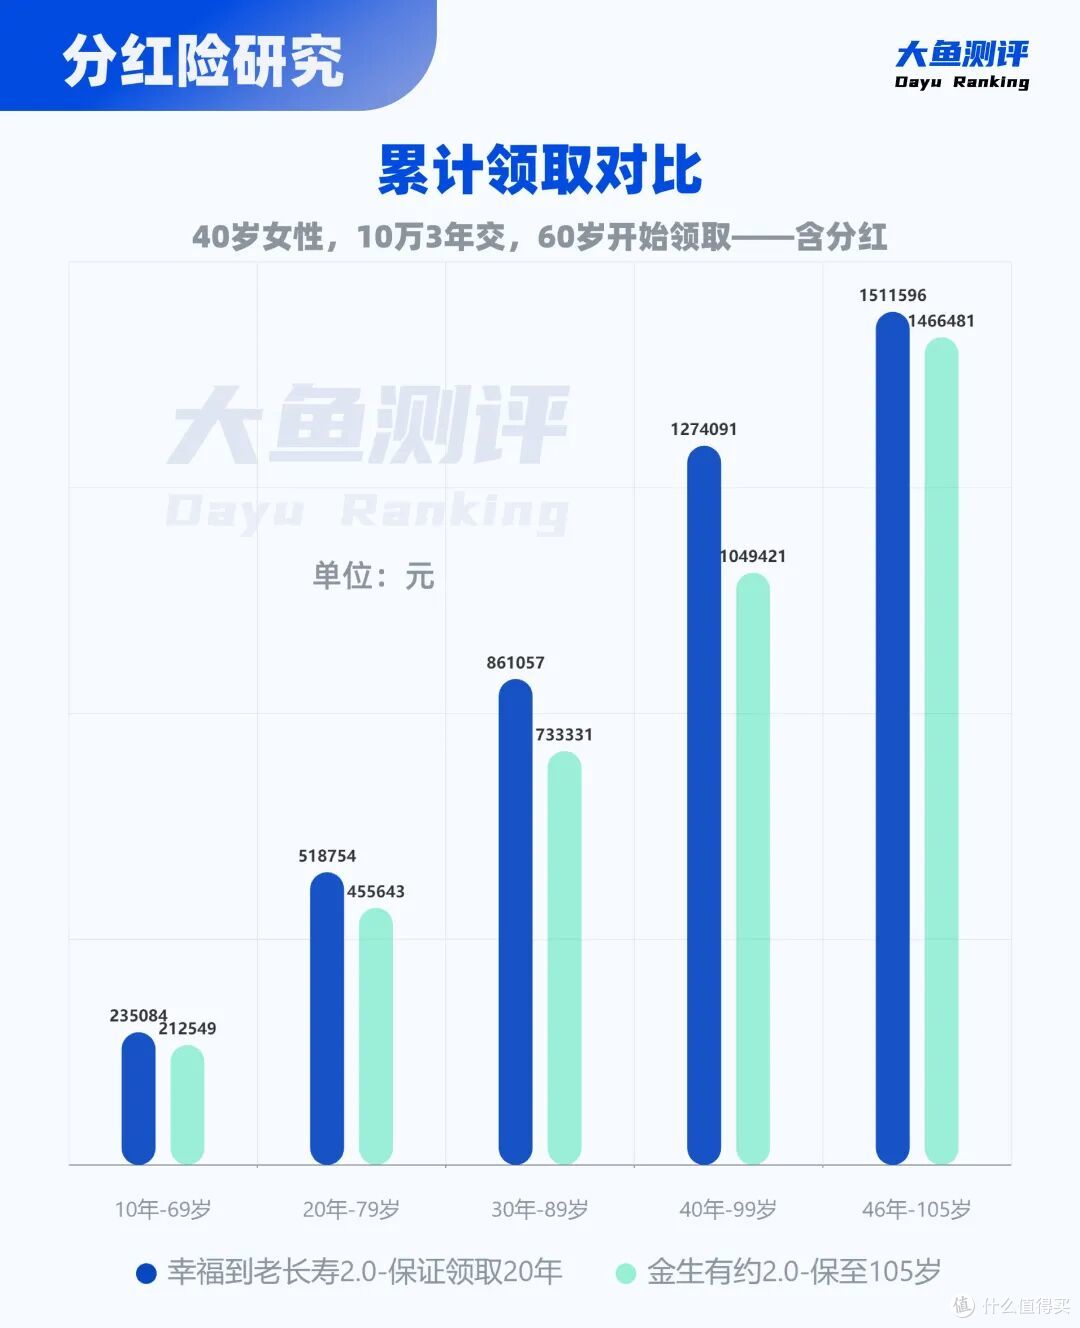
以40岁女性,每年交10万,交3年,60岁开始领取为例,与同类产品领取的领取对比如下(其中恒安标准幸福到老2.0已下架):
产品详细对比分析可回顾:分红养老金长青树 VS 挑战者,哪款更胜一筹?
公司分红实现率分析可回顾:低调的中荷人寿2025年分红实现率解析
No3. 领取和现金价值均衡:陆家嘴国泰泰享年年
(保底1.75%,演示3.9%)
泰享年年是领取不算高、但现金价值较高的分红养老金。养老金领取和现金价值设计比前2款更均衡一些,公司也很好,是分红险领域的四大金刚之一。
适合人群:本身已经有了一定养老现金流、想再补充一点,对这次补充的现金流要求不高,更希望长期保留较高备用金,同时想要好公司分红险的朋友。
核心亮点:
1.现金价值持续时间长。保证和含分红的现金价值长期高于已交保费,在60-64岁之间达到顶峰后缓慢下降,一直持续到104岁,基本相当于终身都有一笔备用金在手里。
2.身故金持续时间长。身故赔付按“已交保费-已领取养老金”和“现金价值”中较大者给付,一旦现金价值超过已交保费,身故金基本就等于现金价值。即104岁之前都有身故金,自己没领完的部分可以传承给后代。
3.领取、现金价值、身故金设置均衡。自己领钱补充养老、留一笔备用金、兼顾传承,这三项功能都照顾得不错。
4.公司好。陆家嘴国泰像匹黑马,规模不大但冲劲足,各项数据常有惊喜。最新综合风险评级AA,公布出来的10年分红实现率表现良好,投资收益率常年排行业前三。
领取示例:
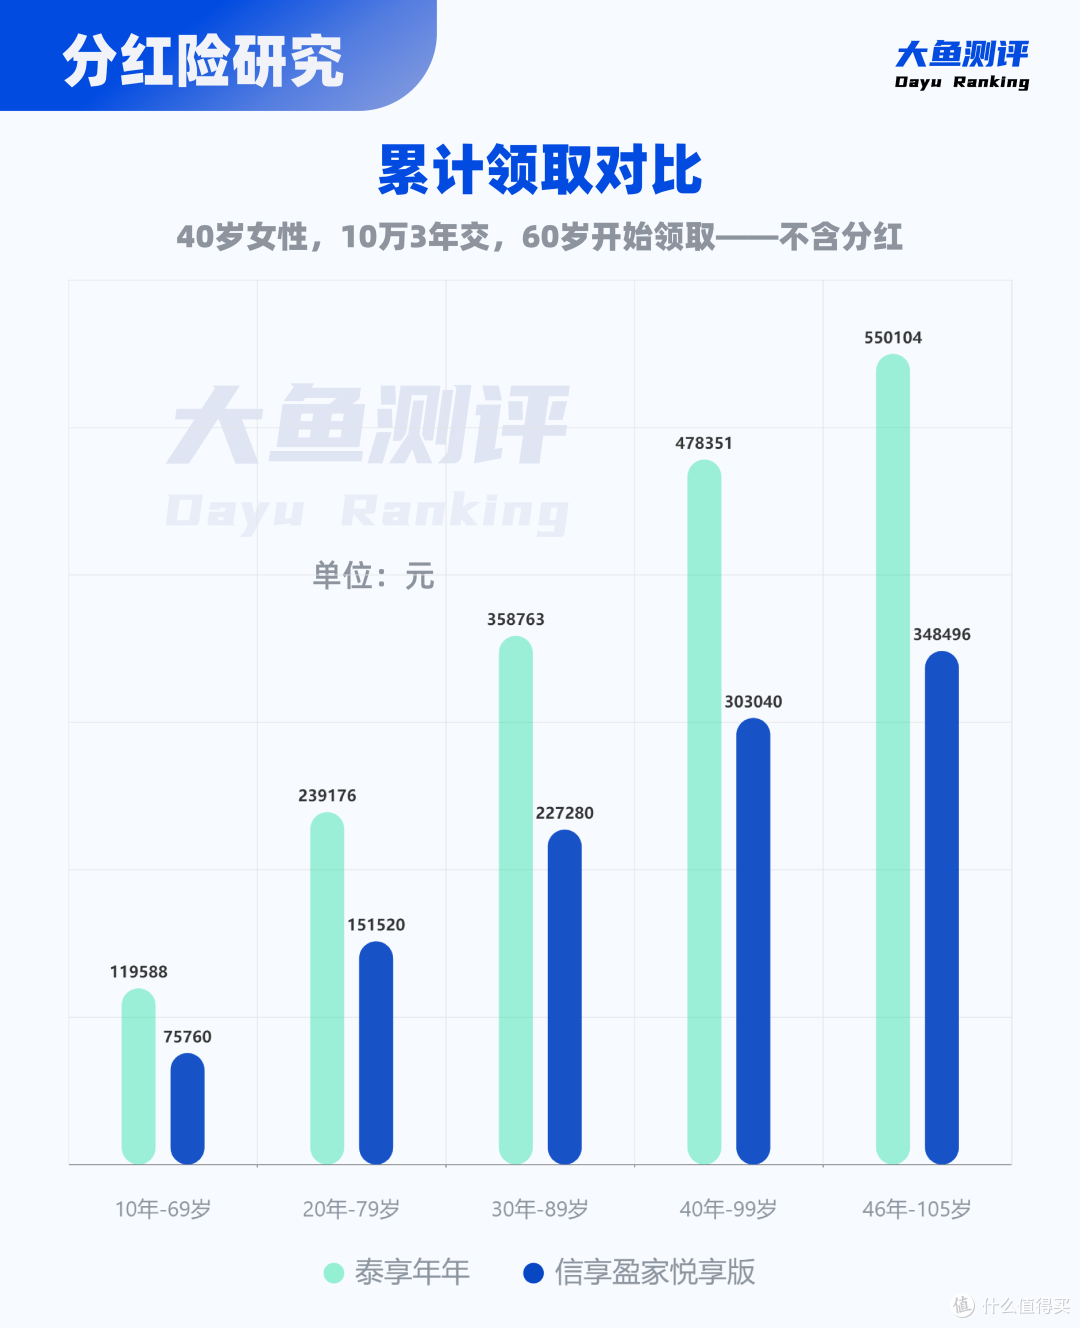
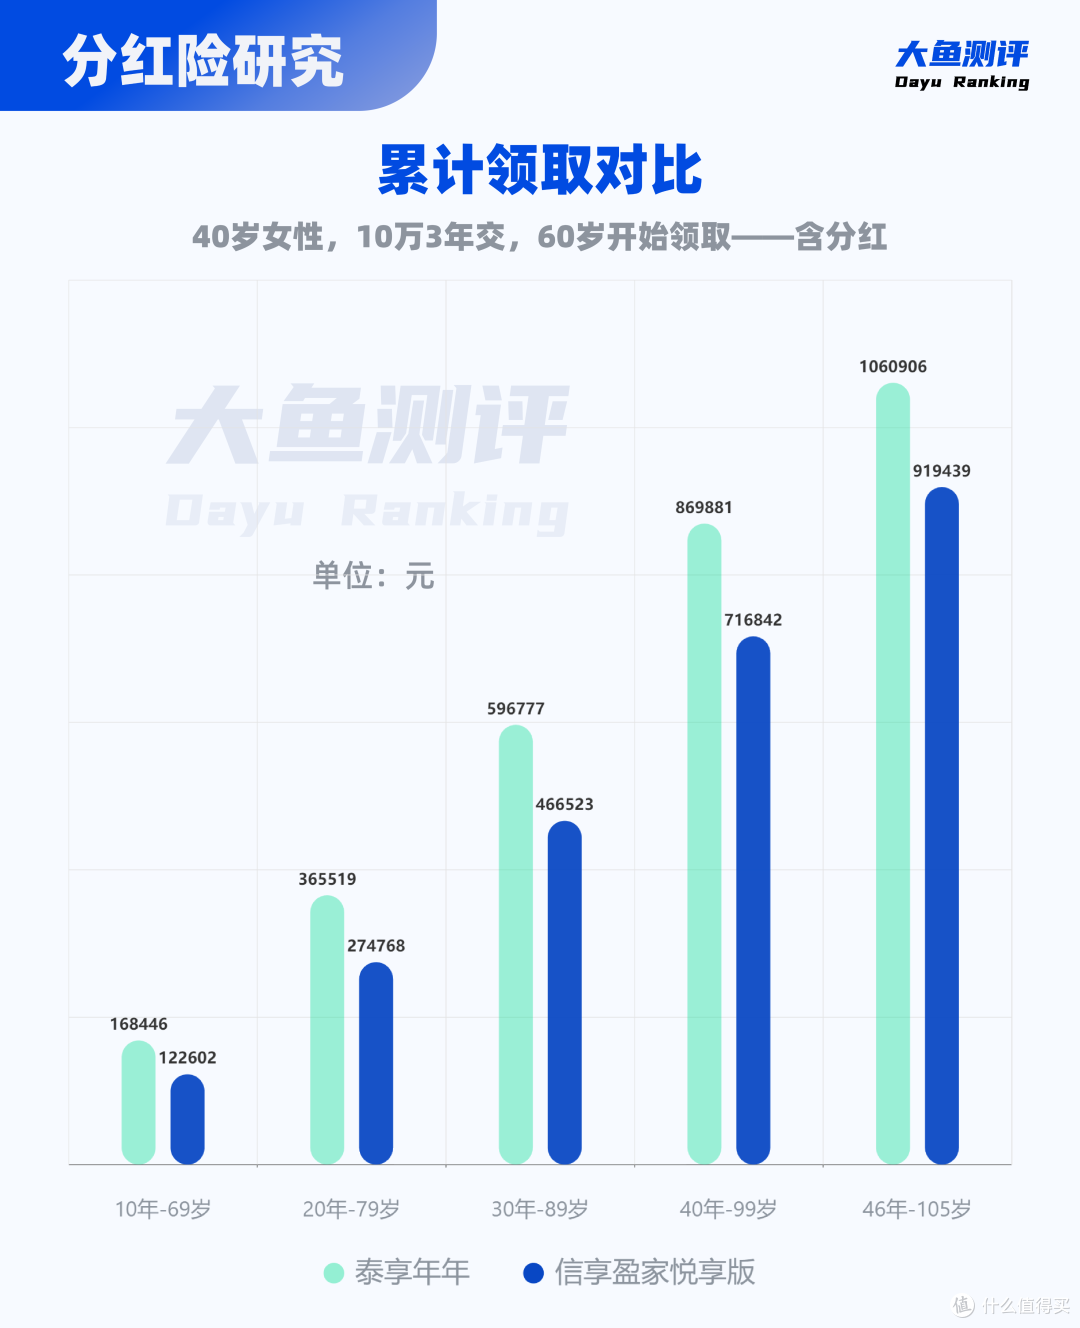
以40岁女性,每年交10万,交3年,60岁开始领取为例,与招商信诺的同类产品领取的领取对比如下:
产品详细对比分析可回顾:2款高现价分红养老金,打开养老储备的另一种思路
公司分红实现率分析可回顾:2025分红实现率解析:陆家嘴国泰,4项优势市场独一份!
写在最后
这三款产品,其实代表了三种不同的养老规划思路:
长城明爱金彩 D 款是极致主义者,追求每一分钱都榨干价值,领得最多;
中荷金生有约 2.0是机会主义者,给自己留了加保的后路,未来有钱还能再加一份;
陆家嘴国泰泰享年年是均衡主义者,既要养老钱,也要留一笔随时能动的备用金。
按照目前的节奏,这批产品有可能不到6月30日就会调整。如果你正好在考虑养老金,还在纠结选选哪款,不妨问问自己:我更看重什么?答案往往就在你的需求里。

▒ 声明:文章内容为大鱼测评原创,不代表任何其他机构观点。保险配置需根据自身需求、条件谨慎抉择,大鱼测评仅作为参考,不构成任何直接投保建议,仅此说明。
当前文章无评论,是时候发表评论了