11月1日,各家车企密集交出10月成绩单。同一天,两个世界:有人发着“破纪录”的海报开庆功宴,有人只悄悄挂出一行数字。而在它们背后,是一个更冷的大背景——今年的“金九银十”,基本没了。
大盘有多冷
乘联分会数据显示,9月全国狭义乘用车零售161.8万辆,10月预计只有160万辆,同比下滑28.9%,两个月合计321.8万辆,比2025年同期少了126.5万辆——上一次这么冷清的金九银十,还要追溯到2014年,整整12年前。知乎
乘联分会预计,全年乘用车零售只有1850万辆,同比下滑22%,是近十年最低。原因归结为政策透支、消费意愿偏低等多重因素叠加:去年的以旧换新补贴把不少购车需求提前“支取”了,今年轮到账单到期。经销商的感受更直接——旺季效应明显弱于往年,库存压着,信心不足。微博红星资本局知乎
谁在开庆功宴
大盘结冰,却有人逆势创纪录。
零跑:10月全球交付106127台,同比增长51%,连续第四个月月销站上10万台。前10个月累计77.27万台,距离100万辆的年度目标还差22.73万台,最后两个月进入冲刺模式。微博红星资本局车东西
小鹏:交付新车50237台,创单月交付量历史新高,其中海外市场交付13326台,同比暴涨166%。MONA系列产能爬坡上量,成为环比增量的主要来源。微博
小米:交付突破5万台,从8月的3万+、9月的4万+,连续三个月稳步向上。这是小米今年首次月销跨过5万辆大关。微博知乎
谁在过冬
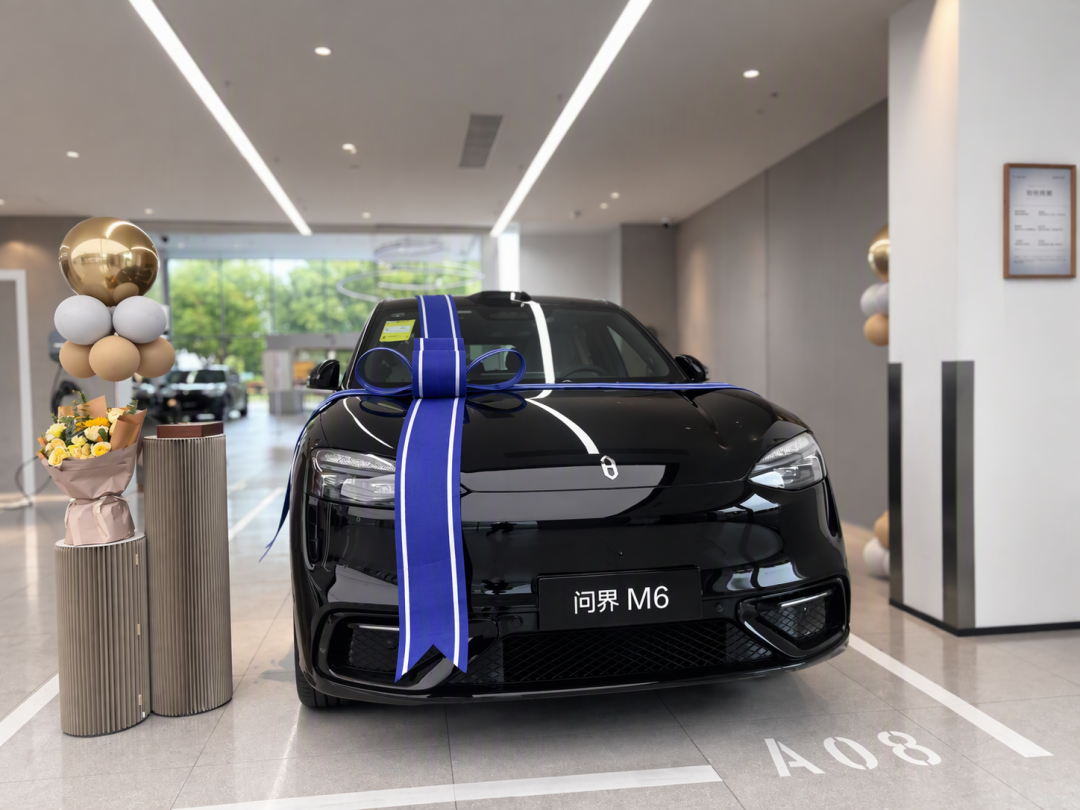
鸿蒙智行:10月交付33537台,全系成交均价超40万元;去年同期是68216台,近乎腰斩,且已连续四个月走低。从赛力斯的产销快报看,问界10月销量在2.2万台左右,智界、享界、尊界、尚界四个“界”加起来只交付了一万多辆。微博知乎
理想:增程市场整体失速,10月交付新车29025辆。同比下降8.6%,主要栽在主力车型i6的新老换代空窗上。微博车东西
蔚来:交付34246台,比上年同期的40397台少了15%;主品牌18125台,乐道加萤火虫合计刚过1.6万台。微博
赛力斯:27037辆,同比近乎腰斩。红星资本局知乎
跟你的钱包有什么关系
三个实际判断,供年底买车参考。
第一,优惠逻辑变了。 市场在收缩,车企在11、12月照样要面对全年目标、库存压力和越来越激烈的价格竞争。年底优惠大概率出现在销量走低、库存偏高的品牌上;反观创新高的高热门车型,产能紧张、价格坚挺,等车周期反而可能拉长。捡漏,要去冷的地方捡。知乎
第二,品牌风险要纳入选车清单。 行业进入淘汰赛,对销量连续下滑、规模效应没跑出来的品牌,它的售后网点、配件供应、二手车残值都要多打一个问号。如果看中的正是走低品牌,先查清本地售后店的经营状况再下定。
第三,“再等等”未必更便宜。 乘联分会判断2027年国内车市弱回暖,零售增幅在0%-5%之间。大额补贴退坡后,四季度正是检验真实需求的窗口。刚需用户,年底是不错的谈判时机;想等技术下放或大降价,得想清楚——创纪录的那几家,未必急着降价。微博
大盘退潮时,每一个冷掉的数字,其实都是买车人手里的谈判筹码。