11月1日,IT之家一条快讯把一句话推上热榜:白宫科技顾问萨克斯在 All-In 播客里说,Anthropic 很可能成为“资本主义历史最伟大企业”。IT之家
他的依据不复杂:IPO 融资需求低于预期,现金充足,资本效率惊人。这话有一半被招股书证实,另一半正被招股书拆台。
第一张表:利润表
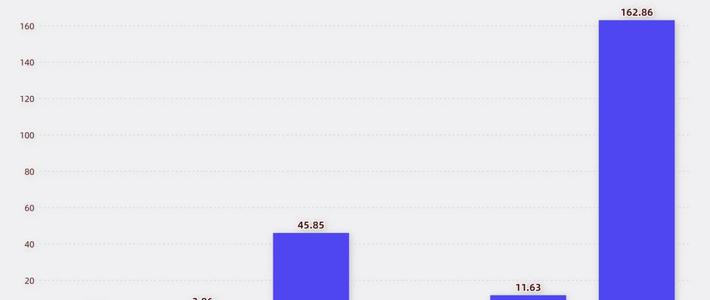
先看被证实的那半。Anthropic 2023 年全年营收 4100 万美元,2025 年 45.85 亿美元,2026 年上半年 162.86 亿美元,是去年同期的 14 倍。第一财经
二季度营收 115.55 亿美元,营业利润 9.74 亿美元,利润率 8%。
每 1 美元算力及基础设施投入换回的收入,从 2025 年一季度的 0.40 美元升到 2026 年二季度的 2.08 美元。
上半年账面还挂着 807 亿美元净亏损。其中约 724 亿美元来自可转换票据、衍生负债和 SAFE 等融资工具的公允价值变动,不是同期实际烧掉的现金。36氪
净收入留存率约 900%,年付 10 万美元以上的客户超过 1.19 万家。账上现金及等价物超过 1120 亿美元,上半年经营现金流净流入 39 亿美元。东方财富网
如果只看利润表,萨克斯的“资本效率惊人”不算夸张。它成立的前提是:算力买得越多,收入涨得更快。
第二张表:合同表
截至招股书披露,Anthropic 已签的算力合同总额超过 8000 亿美元,最晚排到 2045 年。36氪
其中谷歌、亚马逊、微软的刚性采购承诺合计约 2694 亿美元,博通五年设备租赁约 1612 亿美元;大量合同“照付不议”——用不用,钱都得付。
而它的收入端,约 80% 按实际调用量结算,前九个月,前五大客户贡献约 25% 的收入,多数没有长期合同。第一财经
这就像一家公司把未来十年的房租一次性签死,却按月收租。需求超预期,提前锁定的算力是护城河;需求放缓,合同就是反向的绞索。
债市已经给出了自己的判断。黑石告诉参与 630 亿美元芯片融资的投资者,Anthropic 上市后大概率拿不到投资级评级,更可能落在 BB 档或以上,也就是“垃圾级”里较高的一档。东方财富网
第三张表:治理表
七位联合创始人每人出资 1 美元,合计 7 美元,认购一股 F 类股。这股没有经济权益,却固定掌握公司 50.1% 的投票权,增发也稀释不掉。36氪
长期利益信托通常有权选举和罢免七名董事中的四名。公众股东可以买走现金流,但买不走方向盘。
所以“最伟大”到底成不成立,取决于你用什么尺子。
用“把算力变成收入”的尺子,Anthropic 确实罕见:增长快、经营利润转正、现金流转正,还在一家纯模型公司身上跑出了企业软件的留存率。
用“资本回报”的尺子,它更像一家用股权和长协加杠杆的基础设施公司:成本锁到 2045 年,收入只看得见一个季度。预期评级在 BB 档或以上,估值预期上限已从约 2 万亿美元下调到约 1.5 万亿美元。东方财富网
萨克斯的话,说的是前一把尺子。市场正在用后一把尺子给它定价。
Anthropic 计划 11 月中旬在纳斯达克挂牌。IPO 之后,它要证明的不是自己能不能融到钱——1120 亿美元现金加市场预计的约 1000 亿美元募资,已经够它烧很久。
它要证明的是,那条从 0.40 美元爬到 2.08 美元的效率曲线,能不能在 8000 亿美元账单的付款周期里,一直往上走。
“资本主义历史最伟大企业”这个称号,最终不会由播客里的判断决定,而由这张账单的付款日决定。