截至现在,没有任何已确认的证据表明软银真的违约了,星际之门(Stargate)的建设计划也没有因这笔订单被叫停;但这场风波第一次把项目的两处真实软肋摆到了市场面前:电力设备的紧俏产能,和依赖短期融资的资金链。真正"已经发生"的影响,体现在软银的股价和信用风险定价上,而不是合同与工期本身。
时间线要先厘清:厂商"否认"发生在马斯克指控之前
美东时间11月6日,马斯克在X平台发文称"软银正在违约其燃气轮机订单",没有附上合同、付款记录或供应商声明。他这条指控不是凭空来的:当时流传的消息是,荷兰国际集团ING正打包出售约5亿美元数据中心贷款,其中就包含与新墨西哥州一个Stargate站点相关的约2500万美元信贷。但被广泛转述的"厂商否认",其实出自指控之前——GE Vernova的CEO在10月下旬财报电话会上就已表示,没有看到客户因融资困难中断订单。软银股价的下跌同样早于马斯克这条帖子:第一财经在东京当日早盘就报道其跌幅扩大至16%,创2024年8月以来最大单日跌幅。换句话说,市场是在中期选举后的AI信贷恐慌里先跌,马斯克又给恐慌加了一把火。微博知乎微博第一财经
涡轮机订单为什么能震动一个算力项目
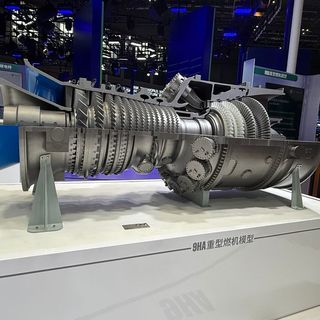
这句话之所以有分量,是因为被违约的涡轮机不是普通设备。Stargate是软银与OpenAI联手推进的大型算力基建,核心园区落在美国俄亥俄州,配套规划9.2吉瓦燃气发电,机组主要向GE Vernova采购,电力专项供给OpenAI的算力集群,首批设施原计划2028年投产。而这类设备眼下全球稀缺,新华社援引国家能源局方面的表述:主要燃气轮机厂商均已排产至2030年以后。产能配额一旦让出就很难补位,供电一旦延期就会拖累数据中心投产,甚至触发租赁合同的违约赔偿——这才是"违约涡轮机订单"五个字能震动市场的真正原因。微博新华网
市场真正重定价的是融资,不是合同
市场用真金白银表达担忧:软银五年期信用违约掉期利差升至466个基点左右,但利差走高只说明信用保护变贵,不等于违约已经发生。更宏观的背景是,这一轮下跌并非软银一家:英伟达市值两个交易日蒸发超过6000亿美元,美股因数据中心建设放缓的前景而恐慌。银行卖出贷款包、债权人重估AI基建信贷、高杠杆的巨型项目依赖过桥资金滚动——这几件事叠在一起,才是软银估值被重新定价的原因。微博第一财经
星际之门到底受不受影响:盯住四个信号
可以分成三层看。合同层面,供应商口径是没有人退订,软银始终没有承认指控;情绪层面,股价和CDS已经把风险打了进去;建设层面,只要产能配额守住、融资没有断裂,2028年投产的原定时间表截至目前没有被任何官方信息修订。往后该盯四个信号:软银是否公开回应;GE Vernova下次财报会是否维持"未见退订"的说法;ING这笔贷款包的接盘方和折价幅度;俄亥俄园区的建设节点。这场风波真正暴露的,是AI竞赛的瓶颈已经从芯片换到了电力和钱——一条社交平台的短句就能给千亿市值定价,这样的冲击在基建泡沫出清完成之前,大概率还会反复出现。