









17
48
提前还15万,我差点选错还法:少省84,894.85元
2026-10-30 23:33:01
0点赞
0收藏
0评论
贷款行的锚没动,家里的账动了
10月20日,央行公布最新LPR:1年期3.0%,5年期以上3.5%,这是自2025年5月20日两档同步下调10BP之后,连续第17个月保持不变(全国银行间同业拆借中心授权发布)。第四季度房贷的定价锚就此钉死。我这几天盘的是另一件事:手头一笔15万三年定存,这个月刚到期,家里还有一套房贷——这笔钱拿去提前还贷,要不要?
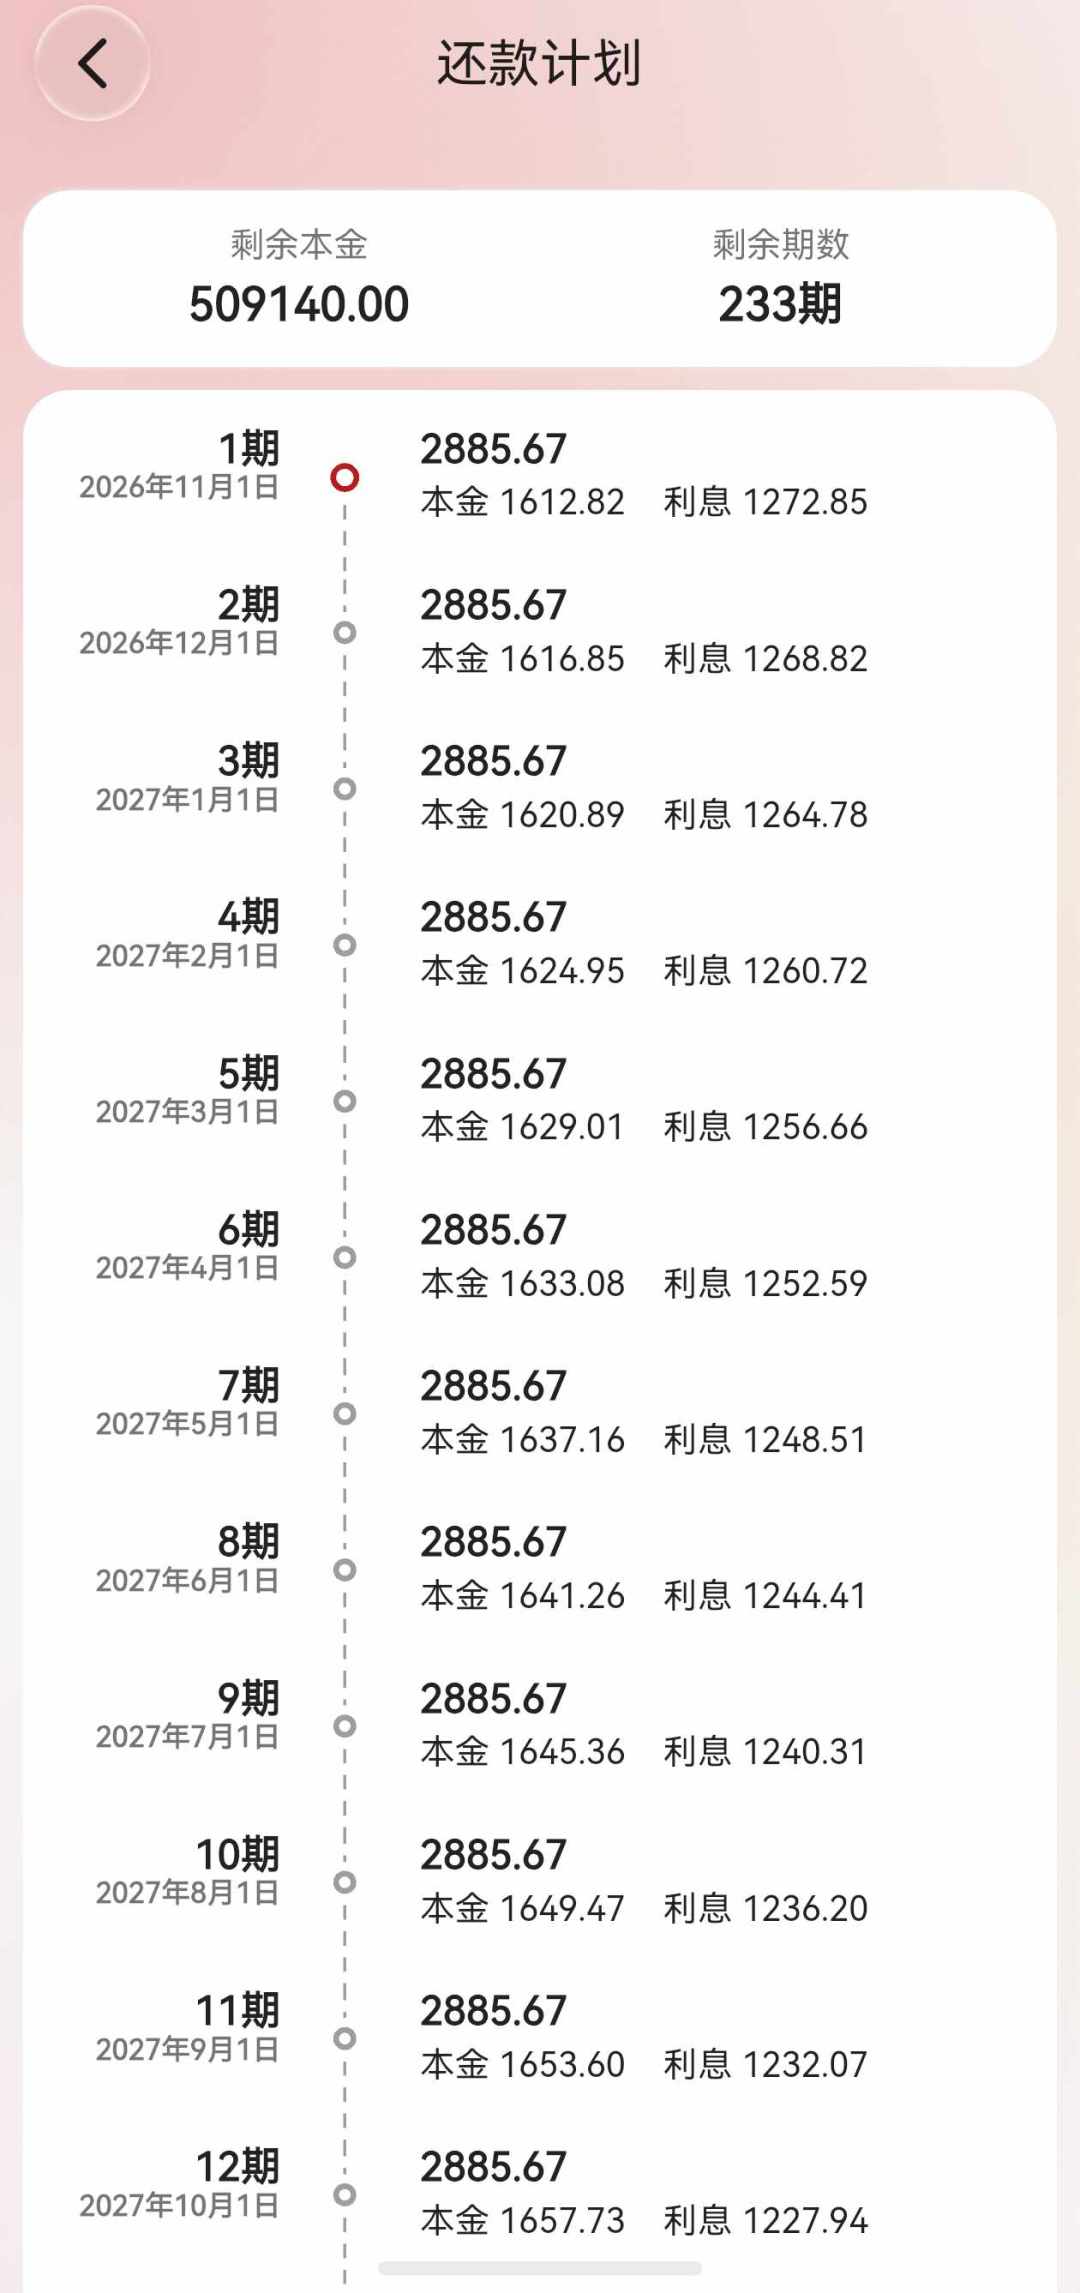
我打开银行App,把还款计划单调出来:剩余本金118万元,还剩284期,执行年利率3.2%(5年期LPR3.5%下浮30BP,是我上一轮存量房贷协商落下来的结果),月供5,930.26元。
第一笔账:这笔钱不还贷,放着能挣多少
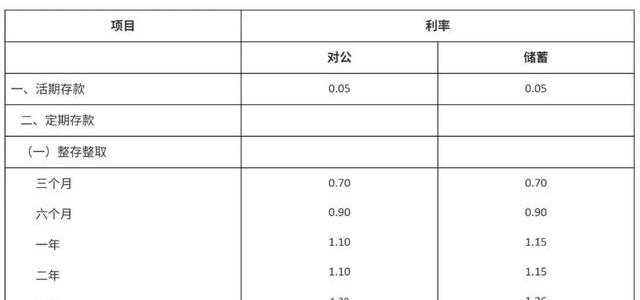
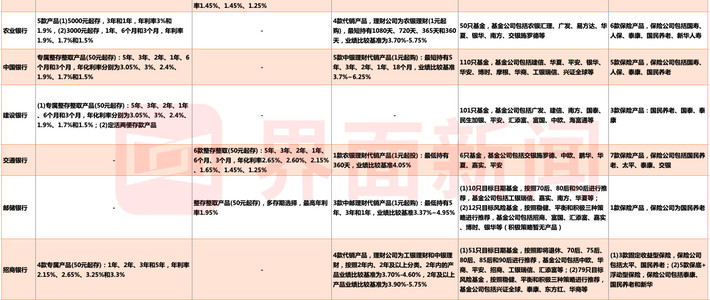
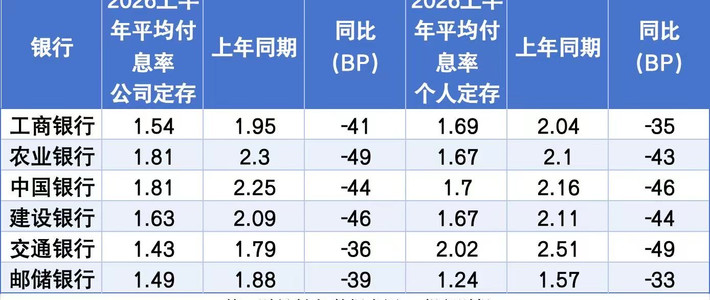
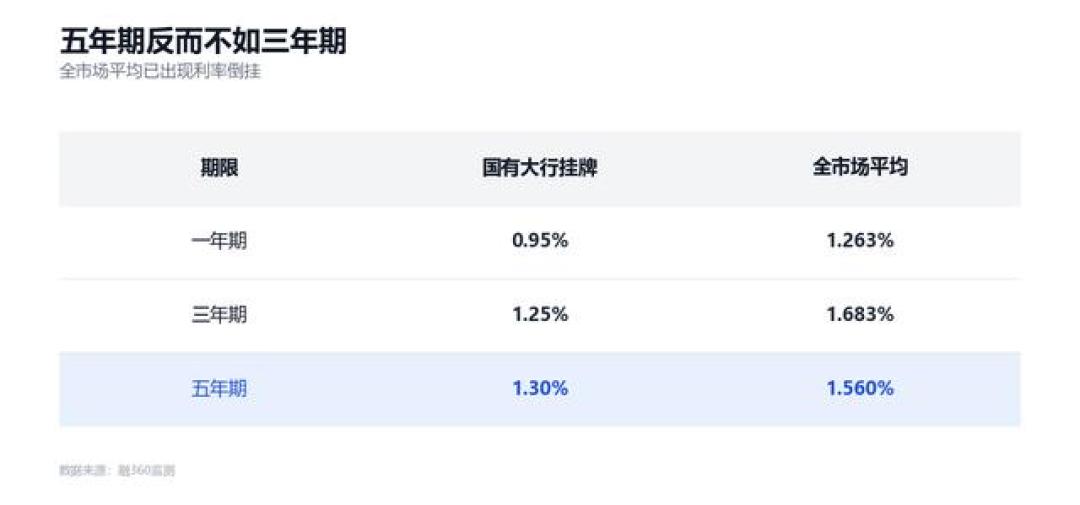
国有大行三年期整存整取挂牌利率1.25%,一年期0.95%,自2025年5月20日起维持未动。15万存三年定存,三年利息=15万×1.25%×3=5,625元。
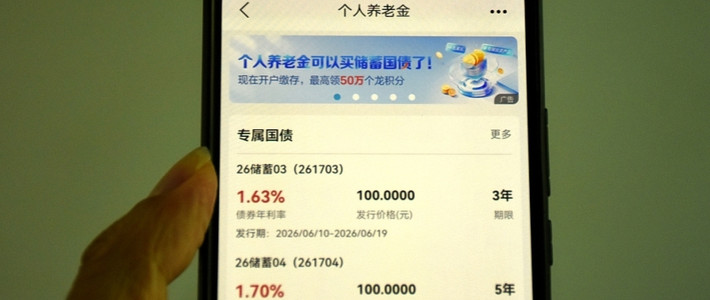
储蓄国债高一档:财政部2026年各期储蓄国债公告里,3年期票面年利率1.63%,5年期1.70%。15万×1.63%×3=7,335元。国债按月发行、每月额度有限、售完即止,想走这条路得盯紧当月发行公告。
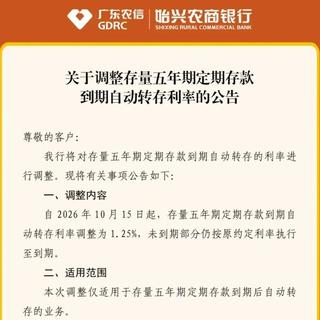
大行3年期大额存单利率在1.55%至1.65%区间,但起存门槛20万,我这15万够不着。顺手翻了10月的行情:山西、云南、贵州、广东多地中小银行又下调了一轮存款利率,云南有村镇银行调完之后3年期1.85%、5年期1.65%,出现期限倒挂——存得久,反而拿得少。
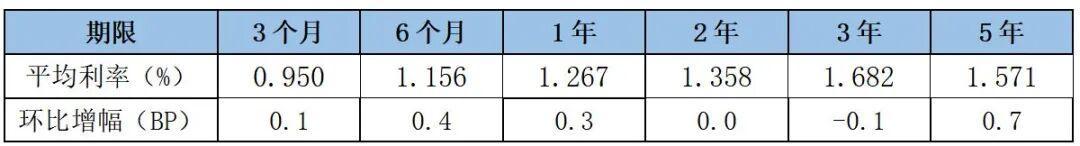
三档摆平了:这笔钱留在手里,一年最高挣2,445元(国债),一般拿1,875元(定存)。
第二笔账:拿去还贷,省多少
提前还款直接冲减本金。第一年省息=15万×3.2%=4,800元。跟定存账比,一年多出2,925元;跟国债账比,一年多出2,355元。
但还法有讲究,这里差出大钱。等额本息月供公式:月供=本金×月利率×(1+月利率)^期数÷((1+月利率)^期数−1),月利率=年利率÷12。按我的账单数字(118万、3.2%、284期)代入,原计划剩余利息=5,930.26×284−1,180,000=504,193.92元。同样还进去15万,银行给两个选项,我各算了一遍:
还法 | 还后月供 | 剩余期数 | 还后剩余利息 | 比原计划省 |
|---|---|---|---|---|
A 期限不变、减少月供 | 5,176.41元 | 284期 | 440,101.47元 | 64,092.45元 |
B 月供不变、缩短期限 | 5,930.26元不变 | 234期 | 355,206.62元 | 148,987.30元 |
A、B两种还法,省的利息差=148,987.30−64,092.45=84,894.85元。
我第一次选的就是A。App上默认勾"减少月供",账面看着舒服:每月少还753.85元。当晚我把两种还法各自跑了一遍公式,才发现选A等于白花84,894.85元。第二天一早我打电话撤了申请,重新按B提交。银行把默认位留给A不难理解:月供还在、只是拉长收息时间,它少赚得慢一点。
第三个坑:扣的钱,比我申请的还多
审批通过的扣款日,账上划走151,862元,比我申请的15万多出1,862元。我以为多扣了,翻合同找到按天计息条款:提前还款要结清上一期扣款日的次日起、到实际还款日之间的利息,按天算。代入我的数:1,180,000×3.2%÷365=103.45元/天,我的还款日距上次扣款整整18天,103.45×18=1,862元,分毫不差。
教训:还款日尽量约在月供扣款日的次日。拖一天,多付一天利息。
还之前,三个门槛先过
第一,违约金。2026年多家媒体报道的监管口径是:正常还款满12个月后,部分还款或结清,银行不得收违约金。我没拿网传当依据,翻的是自己的借款合同"提前还款"条款——放款满一年后提前还款不收违约金,我家这笔已还到第5年,干净。但你家的放款时间、合同版本不一样,以你合同上那行字为准,打客服报单号核实。
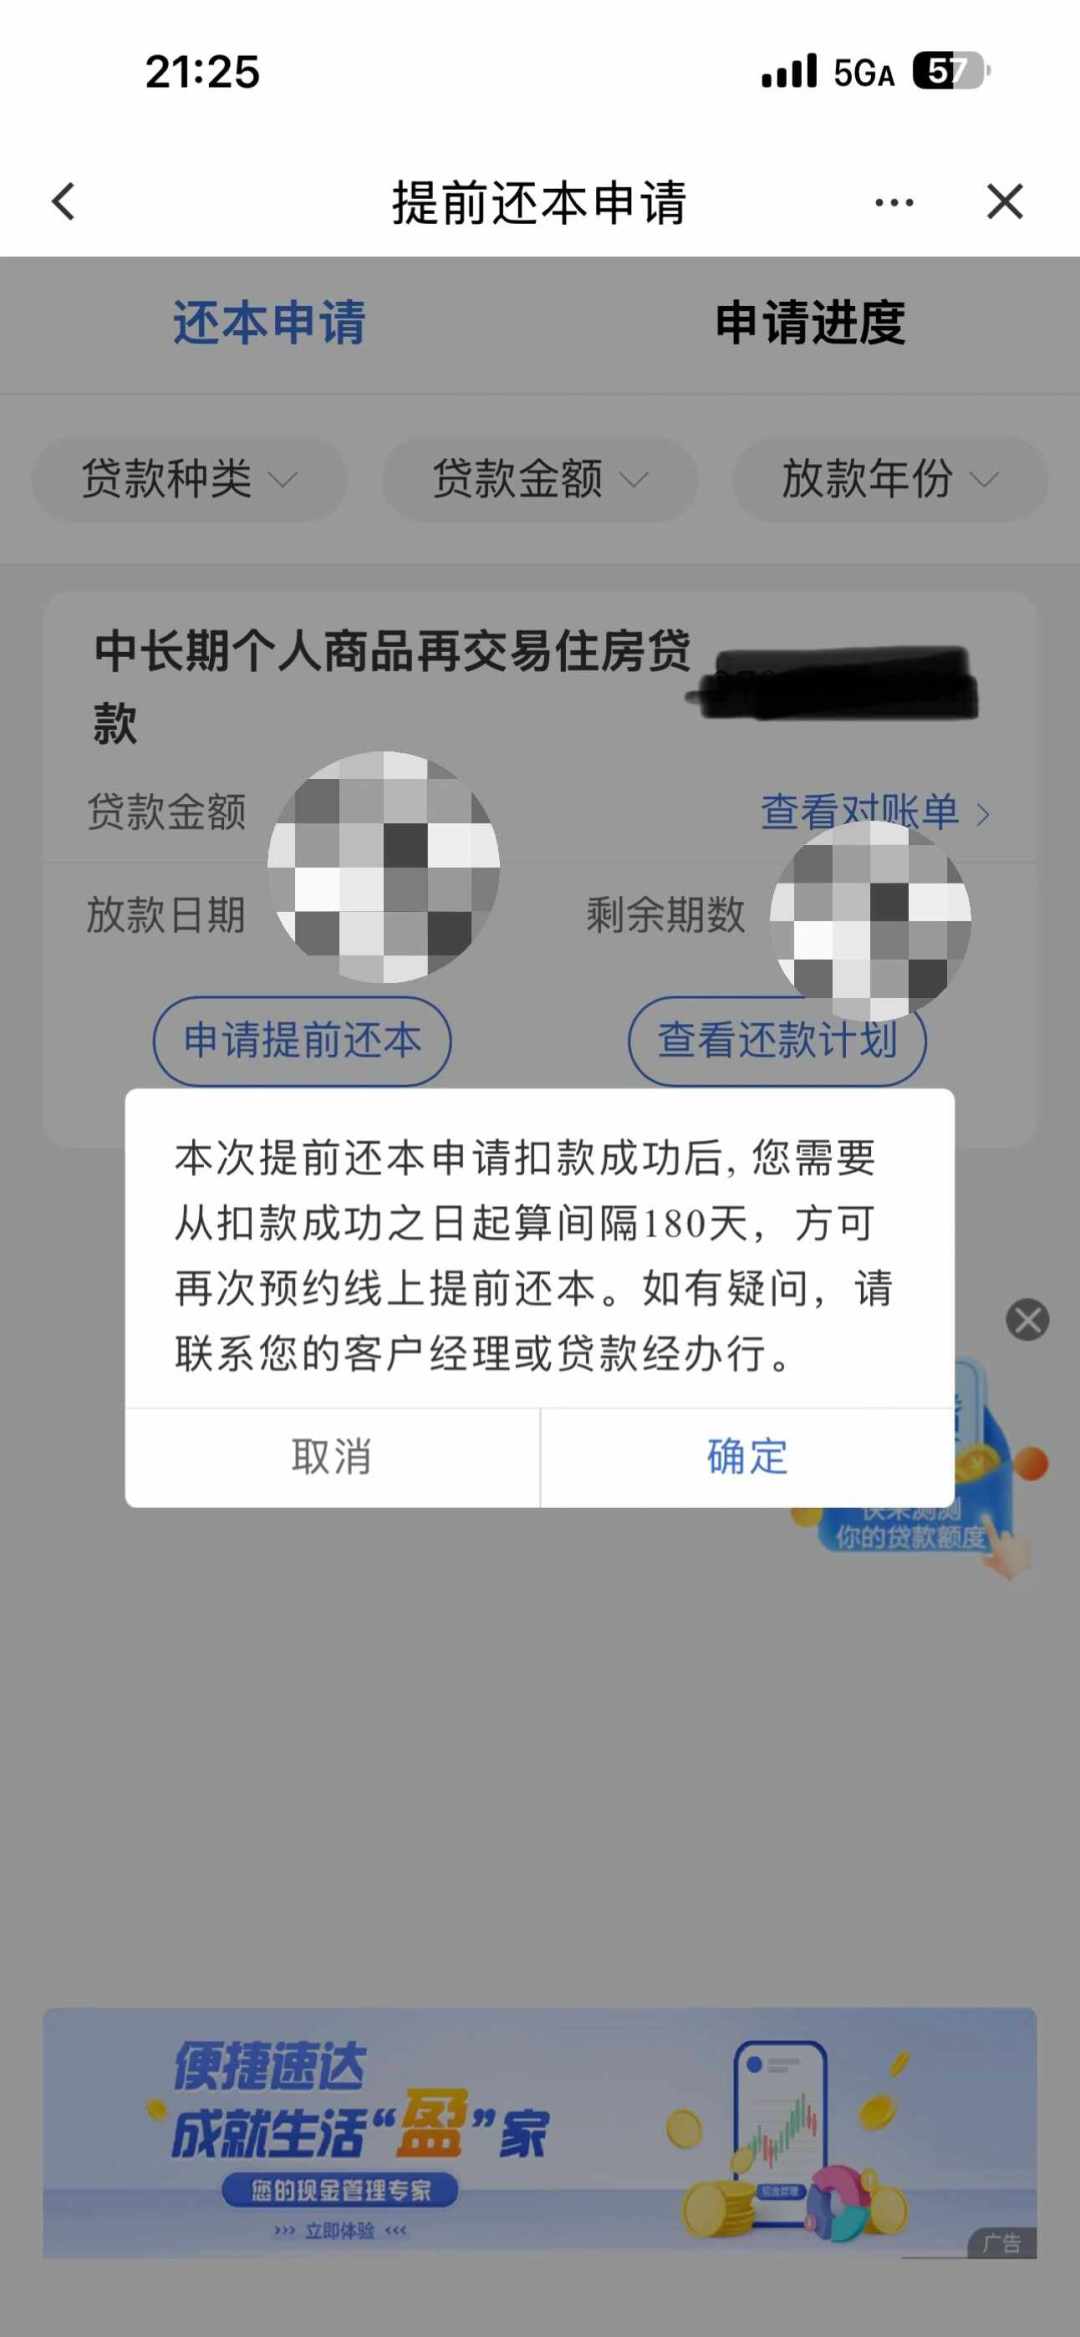
第二,预约和频次。银行App的提前还款额度按月放,我抢了两天才约进队列;界面上还写明:两次提前还款需间隔180天以上。这不是一键到账的事,时间要自己排。
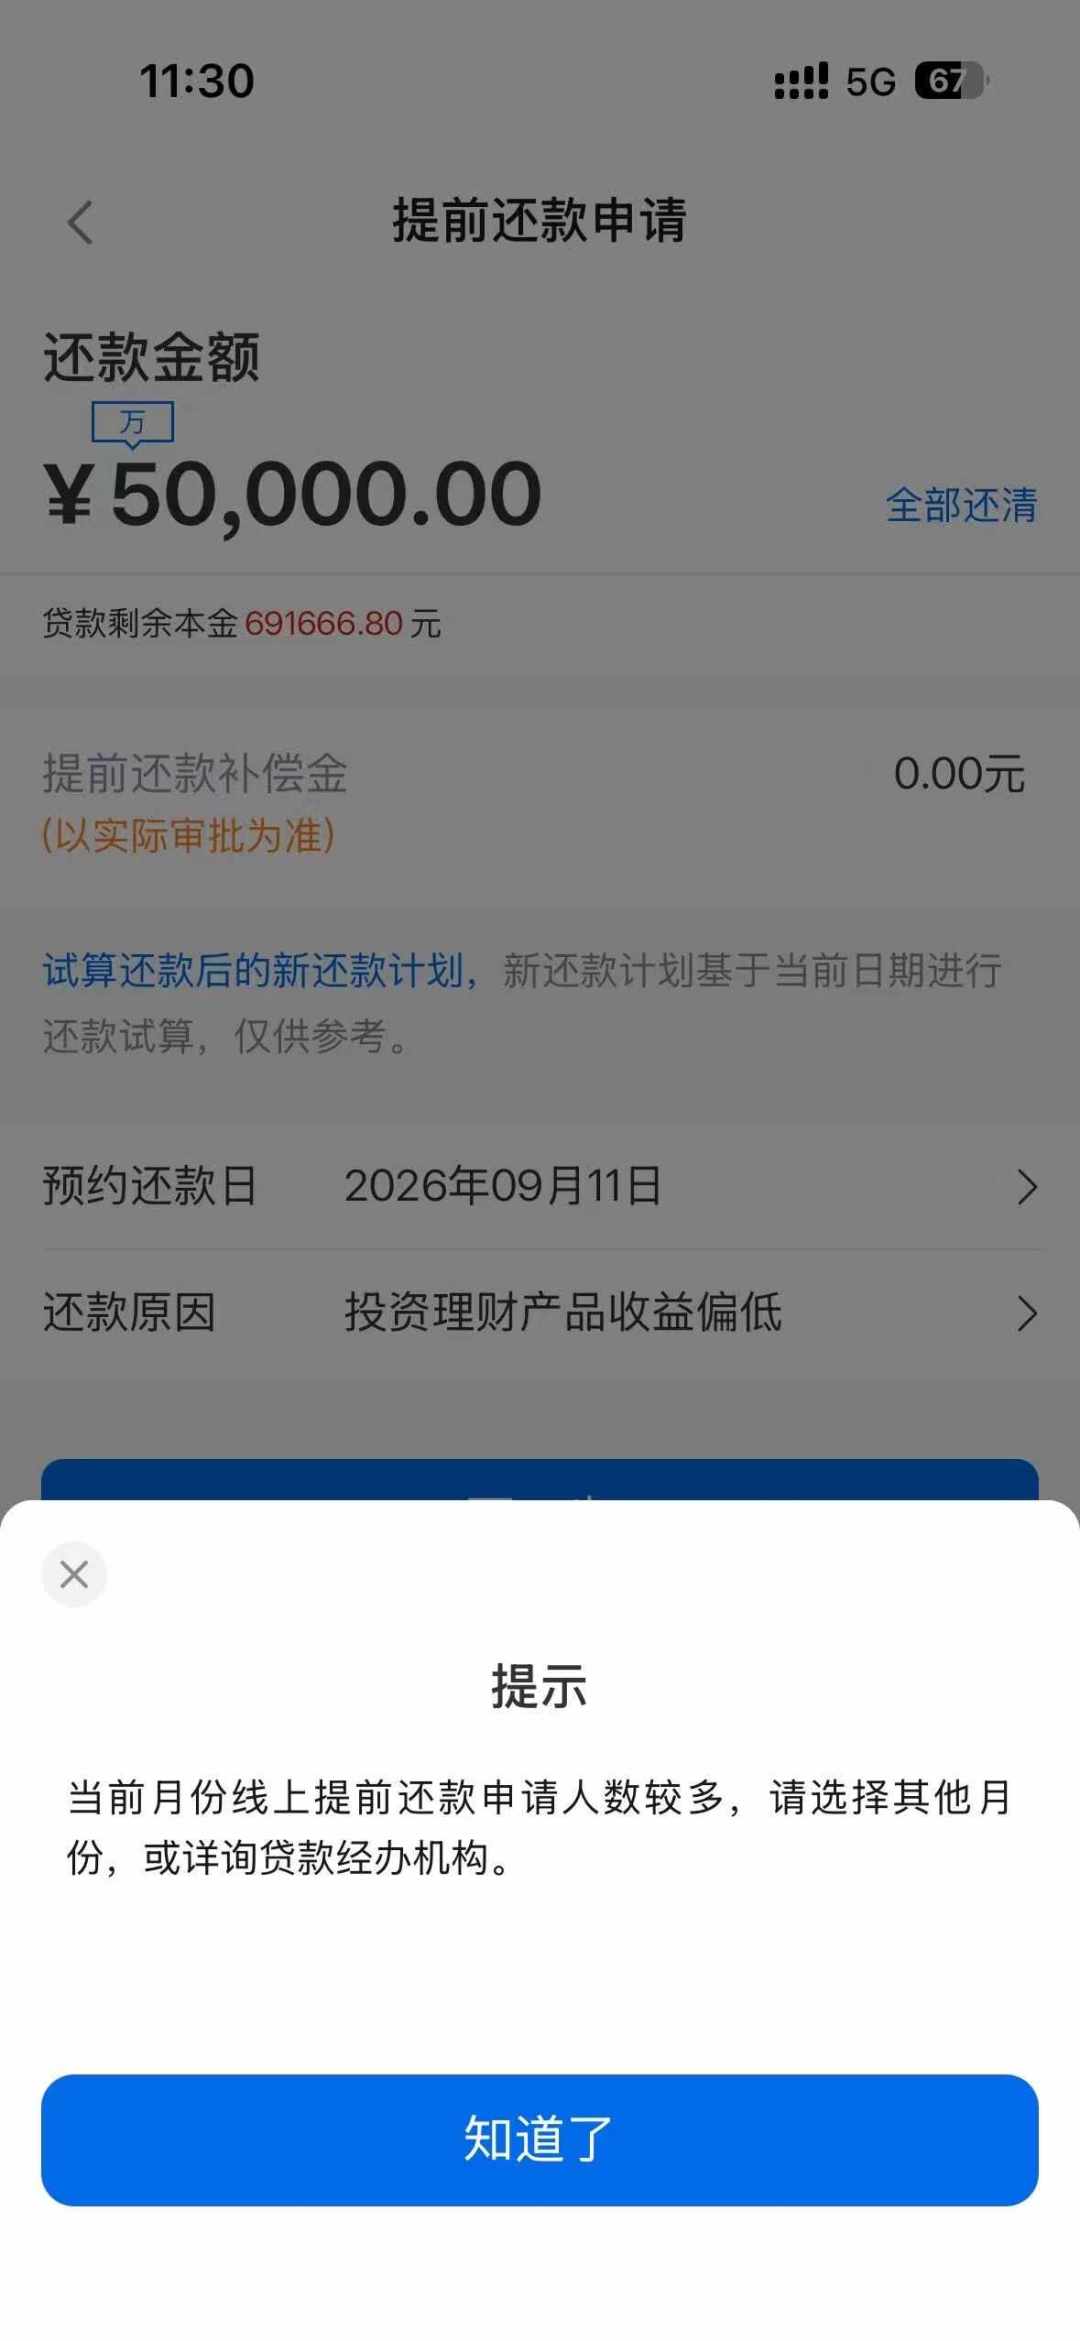
第三,现金底子。还完这笔,账上至少留6个月的月供加固定开销。我家月供5,930元、固定开销5,000元,一个月就是10,930元,6个月是65,580元——货币基金里另备着一笔6.6万应急钱,没动,所以敢把15万整还进去。
我家这么选
15万全额还进,选B缩期限:月供保持5,930.26元,期数从284期减到234期,提前50个月结清,合计省下148,987.30元利息。为什么不买国债吃利差?4,800元对2,445元,一年差2,355元,省息是合同里钉死的数字,国债票面虽稳但照样锁3年、还得抢额度。为什么不全留作应急?应急钱是另备的一层,不在这15万里。
如果你家是下面三种情况,先别急着还:现金流不稳、收入有断档风险;还完凑不满6个月的月供加开销;手里还有年化10%以上的分期、消费贷——先平高息那一头。
可以带走的三步判断
算利差:你的房贷实际年利率,减去你现在拿得到的确定收益(挂牌定存、储蓄国债、大额存单)。利差在100个基点以上、且这笔钱不是应急款,提前还值得列入首选;利差不到50个基点,优先锁期限存起来。
翻合同:只看三行——违约金条款、提前还款频次条款、预约办理渠道。
数现金:还完后活钱≥6个月×(月供+固定开销)。
两个还法一句话记忆:现金流宽裕、想省到底,选缩期限;收入有下行担忧,选减月供,那是缓冲垫。
申请已批,扣款就在眼前。扣完那天我会把计划单重新调出来,逐格核对这篇里每个数——对不上,我在评论区贴新账单。
我是老周,家里那个管钱的人。以上全是我家的账,我的选择不等于普遍建议;你家的利率、余额、合同条款都和我不一定相同,用上面的公式和三步清单,拿自己的数字跑一遍再定。
内容由AI生成