这两周,两件事凑在了一起。
10月19日,央行行长潘功胜在金融街论坛宣布一揽子政策,其中一项直接冲着"存贷定价"而来:推动贷款利率定价基准更加多元,并退出存贷款基准利率。央行明确,将研究择机把公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。同一段时间里,小红书上几条邮储网点帖子被越顶越高:江苏储户遇到"邮储银行说定期三年没有额度",一条27赞的帖子堆了86条评论。紧接着安徽储户10月18日发帖,本来想存三年定期,柜面"没有三年期的了",最后只能存了一年。东方财富网第一财经小红书
对习惯在邮储柜台转存的人来说,这两件事是同一个故事的两头:存钱的基准利率要退出了,而挂牌利率表之外的"能存什么期限",银行正在自己重新排菜单。 这轮转存,别按老经验签字。
数一:5个基点,"存久得多"的前提史无前例地薄
邮储属于六大国有行。东方财富10月19日一篇储蓄国债报道里给了组对比数:截至2026年10月,六大国有银行3年期定存挂牌利率1.25%,5年期1.30%;主流股份行3年期1.30%,5年期1.35%。东方财富网
20万本金算一下:3年档每年利息2500元,5年档每年2600元。多锁2年流动性,换每年100元利息、5年合计约500元的差价。
“存得久、利息高"这句几十年没变过的常识,价差已经被抹到几乎可以忽略。月初小红书还传言"10月1日六大行集体更新存款利率”,查了一圈,9到10月六大行并没有新调整公告——动利率的是中小银行,不是你的邮储,这点下面还要算。
数二、数三:1.682%和1.571%,平均利率已经倒挂
10月16日,融360发布9月银行存款利率报告(第一财经刊发),两个数值得存进相册:行业整存整取3年期平均利率1.682%、5年期平均1.571%,5年比3年低11个基点;大额存单同样倒挂,3年期平均1.709%、5年期1.674%。环比变化也有意思:5年期平均利率上涨0.7BP、3年期下降0.1BP,5年期大额存单利率涨幅最明显。第一财经
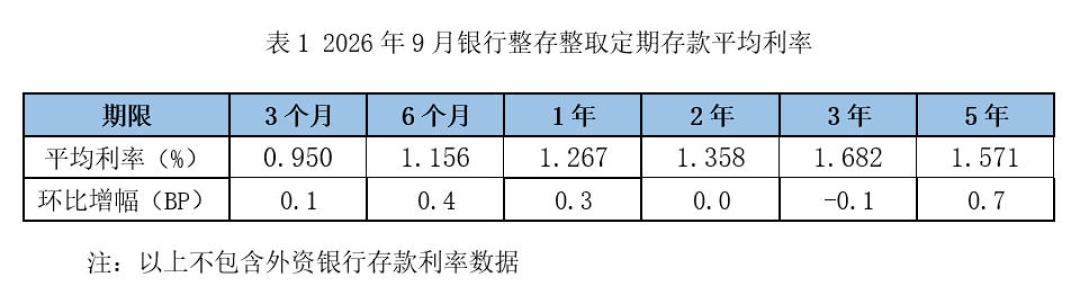
这里有个必须拆开的分层:行业平均3年1.682%,你在邮储能存到的挂牌只有1.25%——平均数是被部分中小银行拉起来的,与你无关,档次差摆在那。 央视网10月13日的报道把上限钉死了:锡商银行3年期大额存单年化利率2%,20万元起存、持有满90天可转让,且仅限江苏省内用户;众邦银行3年期2%、5年期2.05%。这就是"2字头"重现市场,但带区域限制、带额度、限时限量。同一时间,还有银行反着来:广东始兴农商行公告,自10月15日起存量五年期定期存款到期自动转存执行1.25%利率,对应其三年期整存整取挂牌利率,并继续停止新增5年期定存;浙江嘉善农商行跟进同款"到期降档"规则。央视网东方财富网
一边抢5年、一边压5年、邮储柜面限3年——别困惑,这就是利率市场化下半场的正常态:银行按自己的缺口定价,储户看到的"利率表"和"能存的期限",是两张表。
数四:“没有额度”——柜台的真相,评论区已经拆穿了
"存三年还要额度"听着离谱,但对机制好奇的86条评论,基本把这层窗户纸捅破了(以下均为网友口径,非银行官宣,请对照自己所在地验证):
有自称银行员工的留言说,基层考核里3年定存算"高成本负债",“存三年会倒扣存款任务”,所以宁愿让你取走;
有人说"保险绩效相对高一些",柜员推的不是存款;
也有人反驳自己的体验:“我要存三年,他求我存一年帮他完成任务”——各省各网点温差极大,这不是邮储统一政策,而是任务层层下达后的柜面动作。
评论区还给出了三个实测有效的自查动作:
先开手机银行试存。“领导不让柜台存三年的定期”,但App挂牌页面上多数地方照样能存——柜面额度和线上额度是两条线;
换一家邻近网点问,“我们这要存三年的直接让你去其他银行”,反证同城政策不统一;
存上了再让柜员补打纸质存单——有储户总结"自己在手机银行存,员工没责任,然后去移成纸质存单就可以了"。
对这类"额度"传闻,反证也要摆出来。证券日报记者8月初调查发现,工行、中行、农行、建行已先后重启5年期大额存单发行,邮储银行与交通银行暂未跟进,且邮储银行2026年大额存单整体投放额度偏紧。10月19日东方财富"大额存单重出江湖"报道里,邮储银行研究员娄飞鹏给出的解释是:前几年老百姓买的大量高息存款集中到期,银行需要优质产品接住这些需求。银行压的不是长期资金,是"性价比低的长期资金"——理解这条线,你就不会被柜台的推荐话术带节奏。中国新闻网东方财富网
数五:21000对7500,一笔到期账帮你决定拆不拆
假设你或父母手里是一笔2023年前后的20万三年定存(当时利率常见3.1%—3.5%),到期利息约18600—21000元;现在按邮储1.25%转存同样20万存三年,利息7500元——利息少了一大半。华泰证券测算过,2026年全年,一年期以上的定期存款到期规模高达50万亿元,其中5年期存款的到期量在5万亿到6万亿元之间。这就是"到期潮"三个字的分量。今日头条
那要不要一气呵成长期锁定?两个反向信号:机构预期隔夜逆回购定价或在1.25%附近、低于7天逆回购利率约15bp,被解读为近似变相降息。央行已明确将在10月21日至11月2日开展隔夜逆回购操作、每日操作量不超过10000亿元。LPR已连续17个月按兵不动,分析师认为短期内LPR报价下调的可能性不大。利率中枢往下走的概率,大于往下锁定的代价。东方财富网第一财经界面新闻
所以这轮转存的合理姿势不是"一把全锁":拆成阶梯,一部分锁3年定存或抢得到的3年期大额存单(行业平均1.709%,仍高于普通定存)保住当前档利率,一部分走1年期滚动,给自己留着"更低了再锁"的期权。邮储50万以内受存款保险全额覆盖,阶梯拆法不会引入新风险。
签字前的5个核对(存图版)
核对凭证是不是"存款":单据上出现"理财"“保险”"保本保息2.2%"任意一个词就停笔——3月那位到期转存被柜员"介绍一堆理财"的用户,大概率会在你身上重演一遍;
核对期限价差:邮储3年与5年只差5BP,不值得多锁2年;如果当地出现3年明显高于5年(倒挂),优先3年;
核对渠道:柜面说没额度,先查手机银行存款页面,再问邻近网点,两边都存不上再考虑城商行/农商行(那边确实还有更高的3年档);
核对到期日动作:老高息存款到期当天就去办,别放着;自动转存条款要看清——始兴农商行式的"到期降档"规则已经出现,你的邮储存款协议里写的是"转存"还是"转活期",App里五分钟能查完;
核对替代档:今年6月发售的储蓄国债(电子式)第三期3年期票面年利率1.63%、第四期5年期1.70%,仍有银行在2分钟内额度售罄。大额存单20万起、部分行支持转让,"2字头"只在中小行限量出现。比定存高,比存款多一道抢购动作,看你能不能蹲到发行日。中国新闻网
接下来盯什么
存贷款基准利率退出后的重新定价动作:六大行挂牌表下一轮跟不跟、怎么跟(基准没了,挂牌价就是唯一的锚);
隔夜逆回购落地情况:10月21日起每日操作≤1万亿,短端资金定价怎么影响存款挂牌节奏;
更多银行是否跟进"存量到期自动降档转3年",这会直接改写"自动转存"四个字在你合同里的含义;
11月国债、大额存单的额度排布——到期潮下,额度只会越来越像稀缺品。
邮储是全国网点最多、最下沉的一家银行,也是离"存折+纸质存单"最近的一家。这一轮存款期限菜单的重排,最先在它的柜台上传递冷暖。这篇文章里的5个数和5个核对,转存前照着走一遍,比听柜台的、也比自己拍脑袋,都稳。
(文中挂牌与平均利率均引自公开报道数据,具体以办理当日邮储网点及手机银行挂牌为准。)