付尾款前刷一眼彩妆榜,前排已经换过一轮。
9月的抖音彩妆榜,蒂洛薇蝉联第一,卡姿兰升两位到第二,毛戈平第三,橘朵一口气往上爬了11位。小红书
放到上半年看更直接。抖音彩妆香水类目的前四名是蒂洛薇、毛戈平、柏瑞美、卡姿兰,第五名才是圣罗兰。知乎
国货把外资挤到只剩一个席位。
也是在这一年,另一批国货彩妆在关店。
平价品牌Uhue宣布9月24日停止所有运营,天猫旗舰店已经搜不到。7月,少女彩妆品牌可爱物语停摆;6月,曾被称为“国货底妆黑马”的blank me,母公司被供应商申请破产清算。第一财经
一张榜单和一个关店潮,发生在同一年。
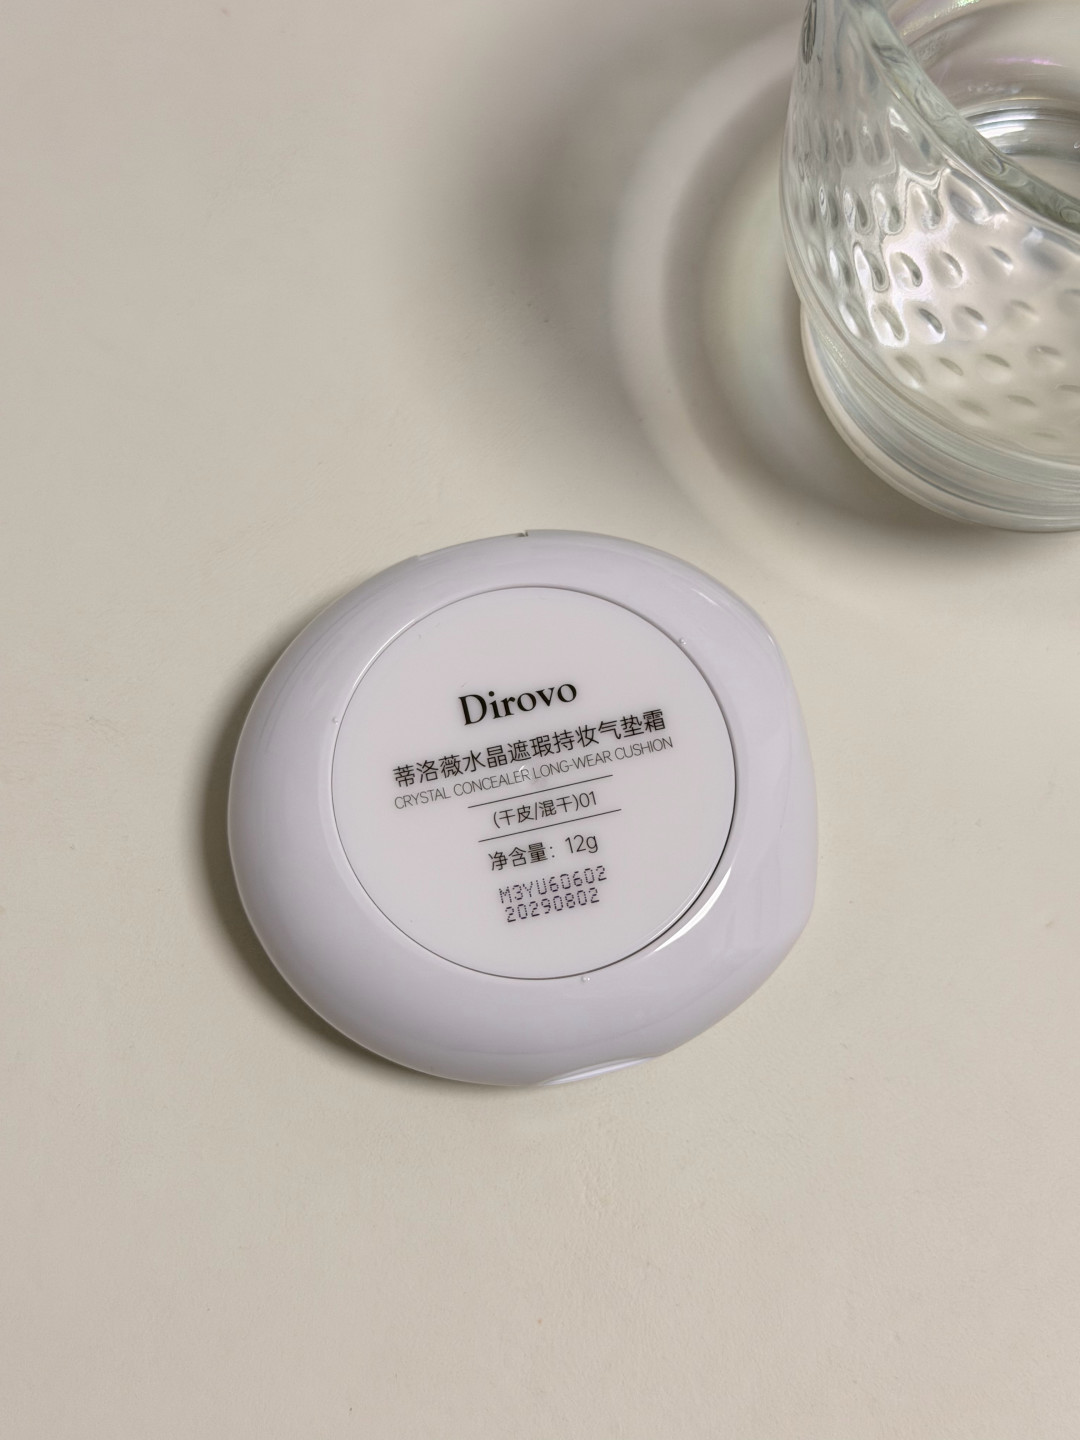
赢家的路径其实很窄。蒂洛薇四年只出五款产品,核心就气垫和散粉两样,客单价100到200元,全渠道卖了近30亿,七次拿下抖音彩妆月榜第一。知乎
它的销售结构更反常识:达人直播只占11.7%,自播接近60%。这个牌子不是被超头主播喊出来的,是创始人自己在镜头前一遍遍讲,干皮选哪款、油皮选哪款。
另一个销冠更直接。花间颂上半年卖了5.86亿,挤进彩妆前十,其中一块五十元上下的烤粉粉饼,贡献了七成以上营收。它的抖音渠道贡献了超90%的销售额。界面新闻
赢家也在赌同一件事:把一款底妆卖到极致。
两条路都不靠色号,靠的是同一个动作:把一款底妆做深,让你用完再买。
底妆的生意逻辑和口红相反。口红可以是冲动,气垫和粉饼见底就得补,用惯了一个妆效,换的成本很高。
所以双11你看到的“销冠套装”,越来越像囤货装。头部主播的直播间里,159元能拿下一整套:正装一个,替换芯三个,粉扑五个,再加试色卡。
三个替换芯,是正常用户半年到一年的量。
品牌用赠品数量把单价摊薄,你看到的是“划算”,付出去的是未来一年的钱。底妆开封后会干、会氧化,第三个替换芯很可能在你腻了之后还没拆。
输的那一边,问题也写在同一个地方。从业者的说法是,这批新锐品牌有共同短板:没有核心技术壁垒,过度依赖单品爆款,配方和包装高度同质化。流量一波动,就没有缓冲。
Uhue的导火索是年初那场包装争议。但争议之前,它的抖音、小红书店铺已经停止更新;blank me做到过“底妆黑马”,也一样没撑住。
这不是“国货不行”。2026年上半年,国货美妆卖了2686.7亿元,同比增长7.89%,增速是外资的6.5倍,市场份额已经过半。
问题在于,卖得多不等于赚得多。2025年过半美妆上市公司销售费用率超过40%,部分到60%,研发费用率普遍只有1%到3%。知乎
上海家化上半年销售费用率47.22%,研发2.31%;巨子生物销售费用率43.4%,研发1.6%,营收和净利双双下滑。
大促也不再万能。今年618,全网实物成交涨了4%,美妆护肤与彩妆却跌了2.43%,是近十年第一次在大促节点全域负增长。知乎
把这些放在一起,双11买国货彩妆,有三件事比名次有用。
第一,算每克,不算赠品。正装加三个替换芯,折到每克多少钱,再对一下自己的用完速度。
第二,按肤质,不按销冠。气垫和粉饼最吃肤质。同一款产品,混油皮的评价是遮瑕、轻薄,干皮能用的只有其中一个色号;另一条反馈更具体:上脸好看,两小时后氧化脱妆,脸显脏。
第三,看品牌能不能活到你用完。售后、替换装、色号补货,都依赖品牌还在。买之前翻一下店铺最近的更新,比看广告有用。
国货彩妆确实到了可以挑的阶段。毛戈平上半年营收32.67亿元,增长26.2%,说明国货也能做高端。第一财经
但同一年,彩棠营收下滑21.93%,原色波塔增长222.23%,分化才是这个行业的常态。
榜单证明的是它卖得好,不是它适合你。双11最该对的那本账,不在榜单上,在你上个月用完的那盒粉饼里。