




















3
4
公考巨头华图教育“退费险”余震下的现金流失血
2026-10-11 20:20:22
0点赞
0收藏
0评论
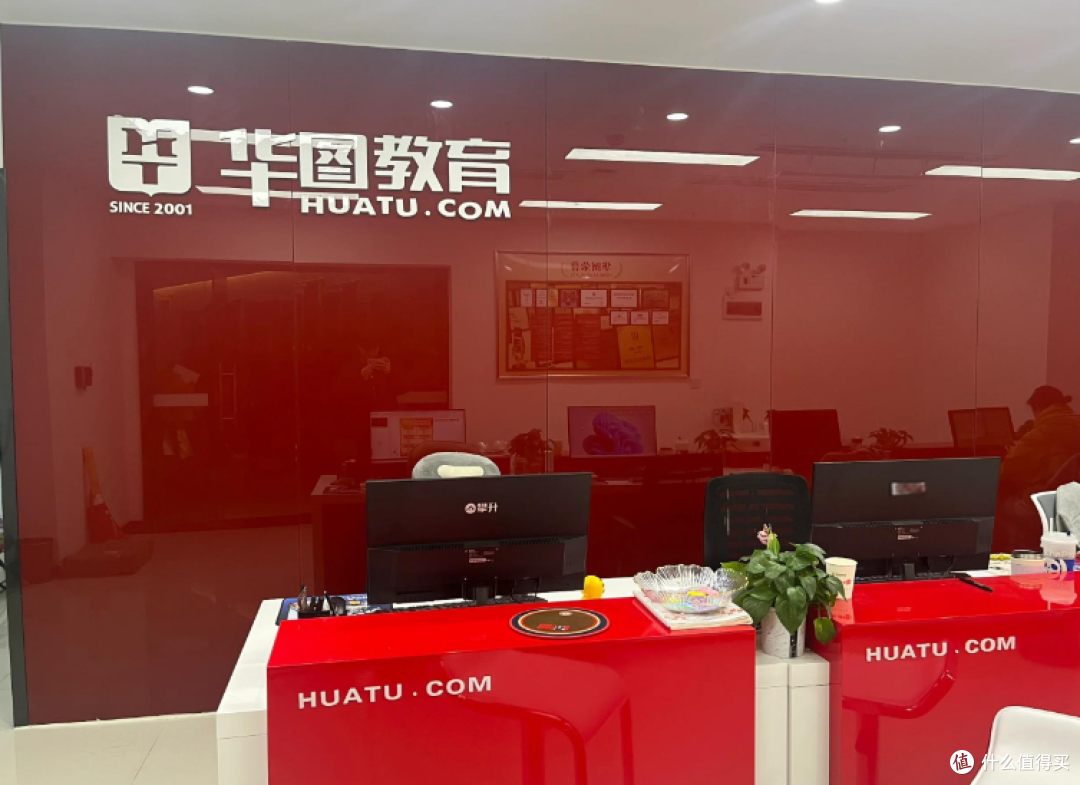
在公务员与事业单位招录考试热度持续高烧不退、各大职业教育培训机构争相抢夺“考公大军”的黄金旺季,昔日与中公教育分庭抗礼的公考双雄之一华图教育,却因一笔区区24万元的案款,被司法系统狠狠按在了限制高消费的惩戒名单上。
4.2亿元的注册资本体量,对应着一张发给核心运营实体及其法定代表人的“限消令”,这种极具反差的司法留痕绝非寻常的公司偶发诉讼疏漏,而是华图教育在过去数年深陷“不过包退”协议班恶性循环、借壳上市长跑透支元气之后,其底层劳资关系与现金流链条彻底走向僵化的冰冷注脚。
顺着商事底层的权属脉络与司法流程穿透这家教培巨头的核心中枢,其司法风险在天眼查档案中清晰留存。据天眼查App显示,北京华图宏阳教育文化发展股份有限公司及其法定代表人易定国近日新增一则限制消费令,申请人为黄某,案由涉及劳动争议案件。案件流程信息进一步表明,此前该公司已因此案被法院恢复执行24万余元人民币。
从工商登记信息来看,华图宏阳成立于2003年2月,注册资本高达约4.2亿元,股东序列中除了易定宏、易翠英等创始人家族力量外,还涵盖了北京中金甲子贰号股权投资合伙企业等知名专业机构投资人。
一家坐拥数亿资本金、背后站着顶级创投资本的行业巨头,为何会坐视24万元的员工劳动仲裁款滑向强制执行乃至限消的境地?
深层病灶直接指向职业培训行业在“协议班退费风暴”中被严重掏空的资金蓄水池。
在公考培训过去的野蛮扩张期,以华图和中公为代表的巨头,普遍奉行“不过全额退款”的保过协议班模式。这类产品在本质上已经脱离了纯粹的教学服务,异化为一种极高风险的类金融杠杆游戏:机构通过向学员预收数万元的高额学费,沉淀出数百亿规模的无息资金池,随后将这些资金大举投入全国教学基地的重资产拿地、线下网点跑马圈地以及跨界资本运作。
然而,公考招录的通过率在数学概率上具有绝对的刚性天花板。伴随录取比例持续收紧,动辄高达70%至80%的退费率成为必然兑现的兑付洪峰。
当天量学员在考试结束后集中要求退款,而前端收缴的学费早已被消耗在沉没资产与高额营销之中时,庞大的资金池瞬间演变为毁灭性的流动性挤兑。中公教育此前早已因百亿退费危机被推向悬崖边缘,而华图教育虽未全面公开暴雷,但在全国各地学员的漫长分期退款与投诉潮中,其账面资金链同样长期处于极限紧绷状态。
资金链的失血,不可避免地演变为基层用工生态的全面崩盘。
在协议班红利期,华图在全国铺设了数以万计的专职讲师、助教与地推销售团队,教研与人力成本是其日常运营中最沉重的刚性支出。然而,随着网点收缩、学员报名由线下向轻量化线上转移,企业为了保住最后一口现金流气泡,不得不对教师团队推行严苛的降薪、变相裁员、提成延发或强推合伙人承包制。
天眼查披露的黄某案款恢复执行细节清晰表明,当基层的骨干讲师或老员工被迫拿起法律武器维权并拿到劳动仲裁支持后,企业财务系统却根本无法拿出哪怕二十余万元的现款完成即时给付。这种对员工合法劳动所得的拒付与拖延,直接折射出其资金分配序列上的绝对枯竭:在供应商欠款、学员退费挤兑以及维持校区基本运转的水电刚性开支面前,劳动者的补偿金已经被排挤到了无可奈何的末尾位置。
更为深层的制度性危机,在于华图借壳上市未果后遗留下的重资产治理包袱。
回顾华图教育长达十余年的资本宿命,其先后五次谋求借壳A股(从*ST新都、山鼎设计到华图山鼎),在漫长的资本长跑中耗费了海量的合规成本与借贷利息。虽然上市公司华图山鼎最终承接了部分职业教育资产的借壳重组,但作为传统运营母体的北京华图宏阳,体内依然沉淀着极其庞大的历史债务、未决学员退费包袱以及全国未解散的分校租赁纠纷。
在资本市场对营利性教培机构再融资设立高门槛的大背景下,失去了上市股权融资补血通道的旧主体,沦为了一个只能依靠存量线下学费艰难还债的负重之躯。
天眼查上显示的24万元限制消费令,像一把手术刀切开了这家老牌培训巨头光鲜台面下的内里创伤。当一家以“辅导年轻人上岸端上稳定饭碗”为核心卖点的机构,自己却在法庭上被自己曾经的员工逼上失信边缘,这种人设的崩塌对其品牌公信力的打击是毁灭性的。24万元买来的是征信污点,但真正被限制高消费的,是整个公考培训行业靠金融杠杆与预收学费透支未来的虚幻狂欢。





